法人成り 目安
年収の目安を超えても会社設立しない人、届かなくても法人成りする人|個人事業主の判断
課税所得が900万円あっても個人事業主のまま続ける人がいて、400万円でも会社設立に踏み切る人がいます。目安の外側で判断が動く理由を、取引・採用・許認可・生活設計の4つに分けて並べました。…
2026年8月25日 更新
「法人成り 目安」の記事記事 3 本
課税所得が900万円あっても個人事業主のまま続ける人がいて、400万円でも会社設立に踏み切る人がいます。目安の外側で判断が動く理由を、取引・採用・許認可・生活設計の4つに分けて並べました。…
2026年8月25日 更新
課税所得300万円、500万円、700万円、900万円、1,200万円。年収帯ごとに、個人事業主のままの負担と会社設立後の負担がどう変わるかを並べま…
2026年8月25日 更新
800万円、900万円、1,000万円。法人化の目安として出回る数字は、どれも特定の前提の上に立っています。売上か所得か、役員報酬をどう置くか、社会…
2026年8月25日 更新
「年収いくらで法人成り?」の答えを探している個人事業主の方へ
検索すると、法人成りの目安は「所得500万円から」「800万円から」「900万円から」「1,000万円から」と、記事ごとに違う数字が出てきます。どれを信じればいいのかわからなくなった個人事業主の方に向けて、このページを書いています。
結論を先に言うと、目安は売上ではなく所得で見ます。そのうえで、所得税と法人税の税率の差、役員報酬にしたときの給与所得控除、社会保険料、会社の固定費を足し引きして、自分にとっての目安を出します。数字が記事ごとに違うのは、この足し引きの前提が違うからです。
税率や控除額は、国税庁と日本年金機構の案内で確かめた2026年10月時点のものです。最終的な損得は、家族構成や経費の中身で変わるので、税理士に試算を頼んでください。
法人成りの目安を考えるとき、最初に決めておきたいのは「どの数字で見るか」です。売上(年商)で見る人もいれば、所得(もうけ)で見る人もいて、記事によっては「年収」という言葉でどちらかを指しています。ここがあいまいなまま目安の金額だけを比べても、話がかみ合いません。
個人事業主の所得税は、売上から必要経費を引いた事業所得に対してかかります。会社の法人税も、益金から損金を引いた所得にかかります。税金はどちらも、売上ではなくもうけにかかるので、法人成りで税負担がどう変わるかを見るには、所得で見るのが基本です。
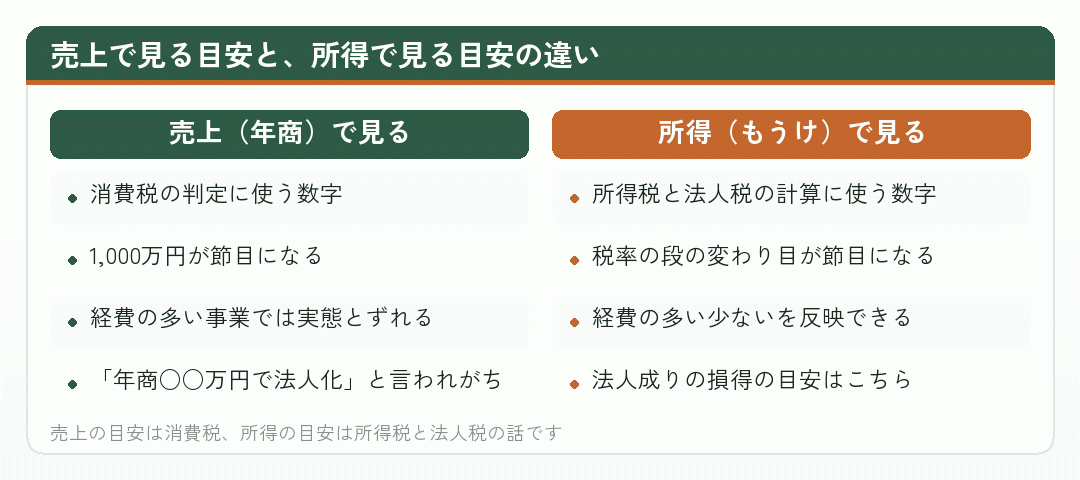
売上の目安が意味を持つのは、消費税の話をするときです。売上が大きくても経費が多く、所得はそれほどでもない事業もあります。逆に、売上は1,000万円に届かなくても、経費が少なく所得の割合が高い事業もあります。会社設立の損得を見るなら、まず所得を確かめてください。
確定申告書でいえば、青色申告決算書の「所得金額」の欄が事業所得、申告書第一表の「課税される所得金額」が課税所得です。個人事業主の方が目安の記事を読むときは、どちらの数字と比べればよいかを先に決めておくと、会社設立の損得を取り違えずに済みます。会社設立の相談を受ける税理士も、まずこの2つの数字を確かめるところから始めるのが普通です。
目安の数字がどう立てられているかは、カテゴリー内の「年収いくらから法人化」の数字が立つ前提を分解するで詳しく分解しています。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
所得の目安を考えるときの物差しは、国税庁の所得税の税率表です。課税所得が増えるほど税率が上がり、5%から45%まで7段階あります。一方、資本金1億円以下の普通法人の法人税は、年800万円以下の部分が15%、超える部分が23.2%です(No.5759 法人税の税率)。
解説記事が目安として挙げる数字に「800万円」「900万円」が多いのは、このあたりで所得税の税率が法人税を大きく上回るからです。ただし、これは課税所得の話で、事業所得そのものではありません。事業所得から基礎控除や社会保険料控除などを引いた後の数字なので、確定申告書のどの欄を見ているかを確かめてください。
もうひとつ、所得の目安は「今年の数字」だけで決めないでください。会社設立のあとは、決算や申告の手間と固定費が毎年かかります。個人事業主として所得が一時的に高い年があっても、翌年以降に下がる見込みなら、法人成りの目安を超えたとは言いにくいからです。2〜3年の所得の推移と、来年以降の見込みで判断するのが安全です。
年収帯ごとに負担を並べた比較は年収帯ごとに見る、個人事業主のままと会社設立後の負担の差にまとめています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
「売上1,000万円を超えたら法人成り」という目安を聞いたことがあると思います。この1,000万円は、消費税の課税売上高の線です。個人事業主は、前々年の課税売上高が1,000万円以下ならその年は消費税が免除され、1,000万円を超えると原則として2年後から課税事業者になります。
会社設立をすると、個人の売上の実績は会社に持ち越されず、会社は会社で判定されます。そのため、課税事業者になる前後に法人成りすると、会社の第1期・第2期に免税になれる場合があります。これが「売上1,000万円で法人成り」と言われる理由です。
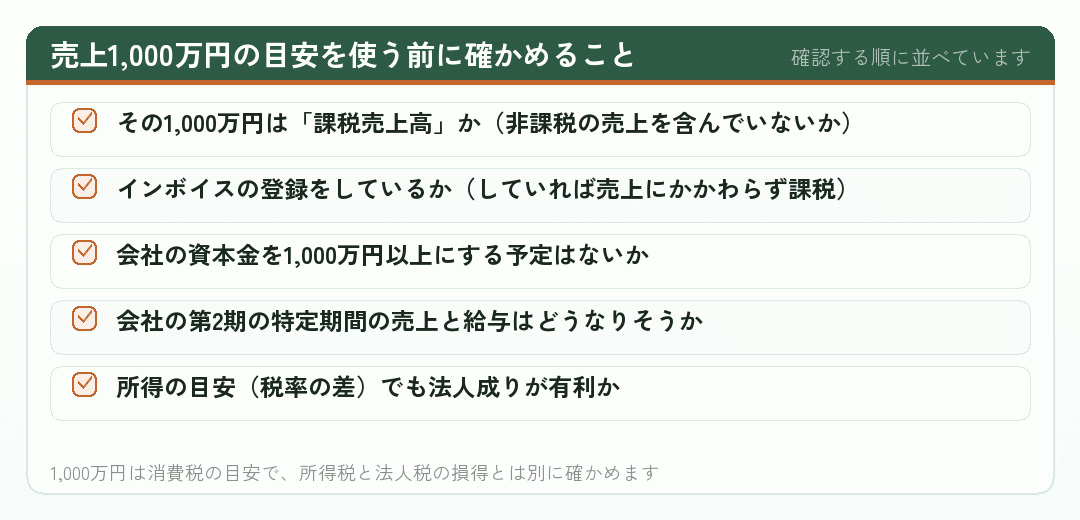
消費税の免税を目当てに会社設立を急ぐと、所得の面ではまだ早い法人成りになってしまうことがあります。免税になるのは会社の第1期・第2期までで、その後は会社も課税事業者として判定されます。個人事業主のまま消費税を納める場合と比べて、固定費と社会保険料の増加を上回るかを、2年分だけでなく3年目以降も含めて試算してください。
課税売上高が1,000万円を超えたときの選択肢は、課税売上高が1,000万円を超えた個人事業主の選択肢で、免税の仕組みは法人成りで消費税が免除される仕組みで扱っています。
出典No.6501 納税義務の免除 (国税庁/2026年10月17日確認)
法人成りをすると、自分の受け取り方が変わります。個人事業主のときは事業の所得がそのまま自分の所得でしたが、会社設立後は、会社から役員報酬(給料)を受け取る形になります。役員報酬は給与所得なので、給与所得控除を差し引けるようになります。
国税庁によると、令和8年分・令和9年分の給与所得控除は、給与の収入金額が220万円までなら74万円、850万円を超えると上限の195万円です。令和7年分の最低額は65万円でしたから、ここ数年で見直しが続いている部分でもあります。
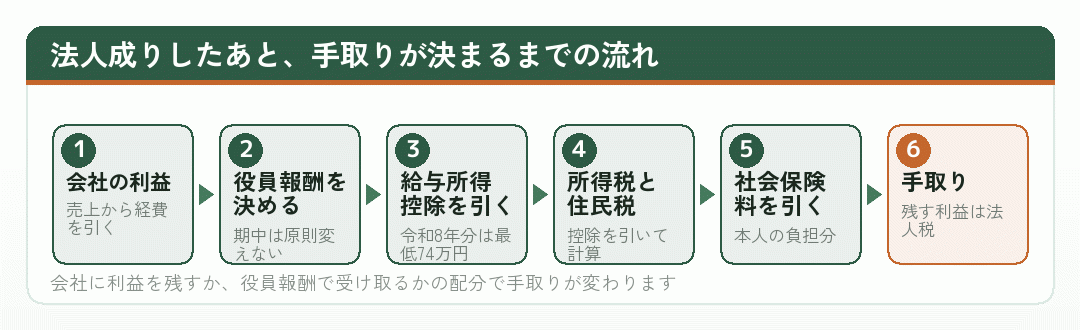
ここで気をつけたいのは、役員報酬を高くするほど得、とは限らないことです。役員報酬には所得税・住民税と社会保険料がかかり、会社に残した利益には法人税がかかります。どちらにどれだけ配分するかで手取りが変わるので、目安を見るときは「会社と自分の合計でいくら残るか」で比べます。
役員報酬の決め方は役員報酬をいくらにするか、配分の考え方は法人成りの節税は「配分」で決まるで扱っています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
所得の目安を考えるとき、いちばん見落とされやすいのが社会保険料です。会社の事業所は、事業主1人だけでも健康保険と厚生年金保険の強制適用事業所になるので、役員報酬を出せば保険料がかかります。厚生年金保険の保険料率は18.3%で固定されていて、会社と本人が半分ずつ負担します。
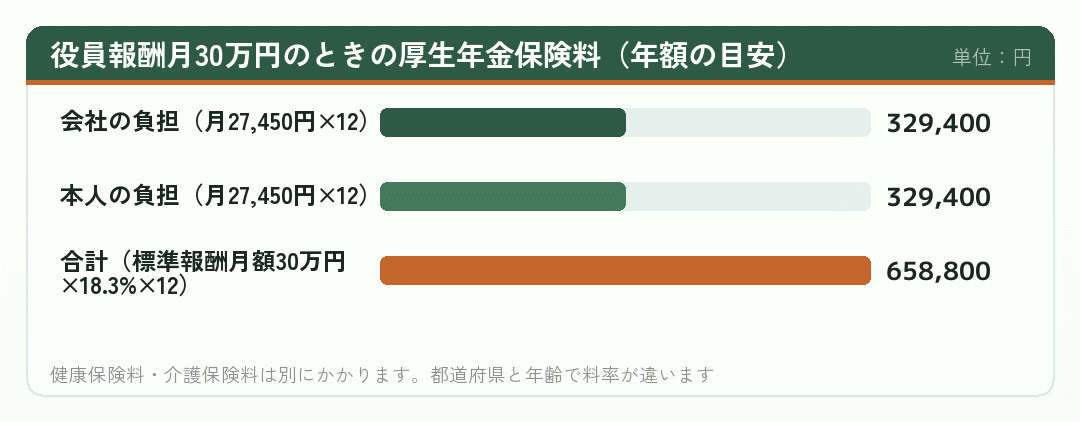
個人事業主のときの国民年金と国民健康保険と比べて、負担が増えるか減るかは人によります。ただ、会社負担分も含めて考えると、法人成りで社会保険料の合計は増えることが多く、そのぶん所得の目安は上がります。解説記事の目安に幅があるのは、この社会保険料をどう扱うかの違いによるところが大きいと考えられます。
家族を役員や従業員にする場合は、その人の役員報酬や給与にも社会保険料がかかります。個人事業主のときに家族へ払っていた専従者給与とは扱いが変わるので、会社設立の前に、誰にいくら払う形にするかを決めておくと、目安の試算がずっと正確になります。
その一方で、厚生年金に入ることで将来の年金が増えるという面もあります。負担だけでなく、受け取るものも含めて判断してください。役員報酬と社会保険料の関係は役員報酬と社会保険料の関係、切り替えの全体は法人成り 社会保険のカテゴリーで扱っています。
出典厚生年金保険料額表 (日本年金機構/2026年10月17日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
「法人成りはいくらから」と検索すると、所得500万円、800万円、900万円、1,000万円と、記事ごとに違う答えが出てきます。どれかが間違っているわけではありません。それぞれ、違う前提で計算しているのです。
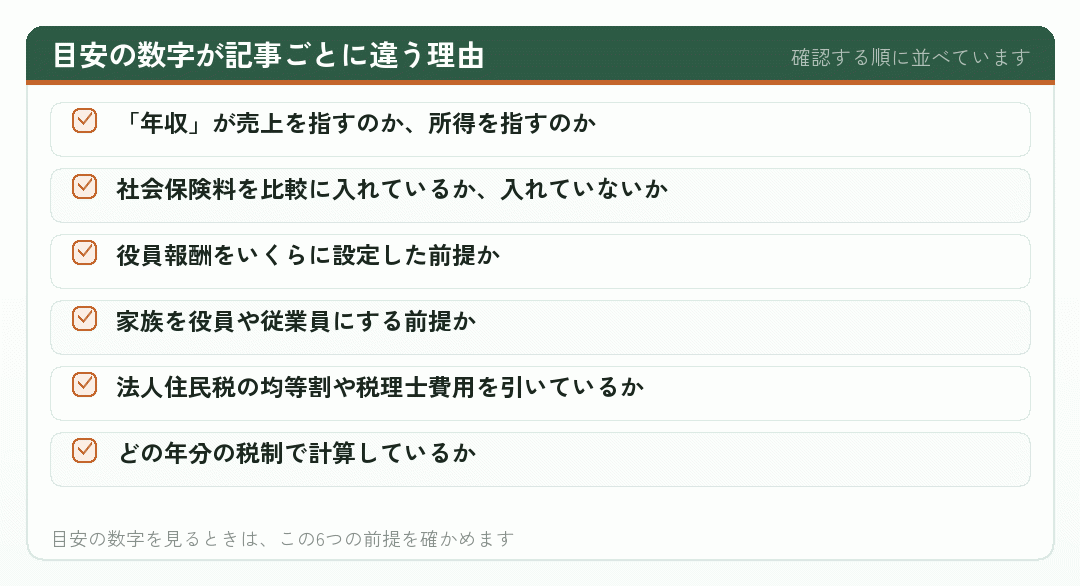
たとえば、会社の固定費だけでも、法人住民税の均等割は資本金1,000万円以下・従業者50人以下で年7万円が標準税率の下限で、赤字でもかかります。ここに税理士費用を足すかどうかで、目安は数十万円単位で動きます。給与所得控除の額も令和7年分と令和8年分で違うので、いつ書かれた記事かも確かめてください。
個人事業主どうしの「うちは所得○○万円で会社設立した」という話も、同じように前提を確かめてから聞いてください。家族の人数、経費の中身、役員報酬の額、社会保険への入り方が違えば、同じ所得でも法人成りの損得は変わります。会社設立の時期を決めた理由まで聞けると、自分の判断材料として使いやすくなります。
このページの紹介サイトにも、目安の数字が違う記事が並んでいます。読み比べるときは、上の6つの前提をメモしながら読むと、自分に近い前提の記事が見つかります。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
所得の目安に届いていなくても、法人成りを選ぶ個人事業主はいます。理由は、税以外のところにあります。取引先から法人であることを求められた、融資を会社として受けたい、人を採用するので社会保険を整えたい。こうした事情は、所得の目安とは関係なく会社設立を後押しします。
こうした理由で会社設立をする場合も、税の面での損失がどれくらいかは把握しておいてください。所得が目安に届いていない個人事業主が法人成りすると、社会保険料と固定費のぶん手取りが減ることがあります。その減り方を、取引や資金の面で得られるものと比べて納得できるかが判断の分かれ目です。
反対に、目安を超えていても法人成りしない人もいます。売上の振れが大きく固定費を背負いたくない、事務を増やしたくない、近いうちに事業を縮める予定がある。どちらの判断も、税の目安だけでは決まらないということです。
目安の外側で判断する人の考え方は年収の目安を超えても会社設立しない人、届かなくても法人成りする人に、税以外のメリットの中身は「法人のほうが信用される」の中身を分解するに、見送る判断は会社設立を「いまはしない」と決めるに書いています。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年10月17日確認)
最後に、自分の目安を出す手順です。解説記事の数字を借りるのではなく、自分の確定申告書から始めます。
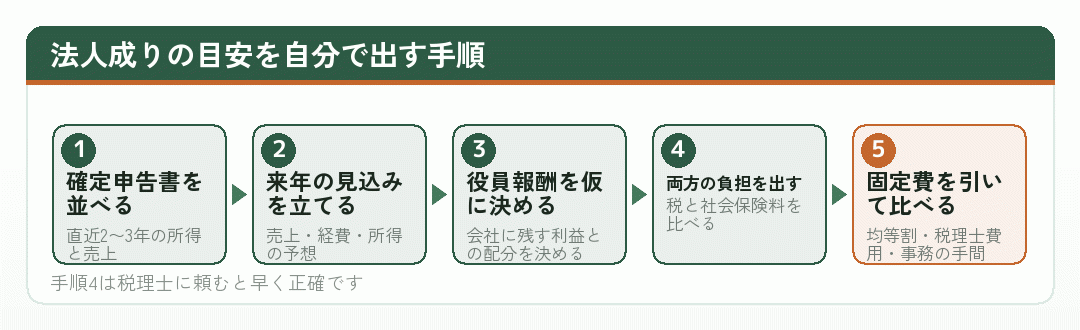
個人事業主のままの側では、青色申告特別控除も忘れずに入れてください。一定の要件を満たせば最高65万円の控除が受けられますが、会社設立をして個人事業を閉じると、この控除は使えなくなります。会社の側では、役員報酬にかかる給与所得控除と、会社に残した利益にかかる法人税を計算に入れます。
試算は、少なくとも2つの前提で出してみてください。役員報酬を高めにして会社に利益をほとんど残さない形と、役員報酬を抑えて会社に利益を残す形です。どちらの形でも会社設立のほうが残るお金が多いなら、法人成りの目安を超えていると言えます。片方だけで有利なら、役員報酬の決め方が大事な鍵になります。個人事業主のままの数字と並べるときは、同じ年の見込みで比べるのを忘れないでください。
比べるときは、税金だけでなく社会保険料と固定費まで含めた「会社と自分の合計で残るお金」で見ます。差がはっきり出るなら法人成りの時期で、差がわずかなら、税以外の理由があるかどうかで決めることになります。
時期の決め方は法人成り タイミング、節税の考え方は法人成り 節税、毎年かかる費用は法人成りしたあと毎年かかるお金で扱っています。
出典No.2072 青色申告特別控除|国税庁 (国税庁/2026年10月17日確認)
法人成りの目安は、売上ではなく所得で見るのが基本でした。所得税の税率表で23%と33%の段に入るあたりが一つの目安になりますが、そこから社会保険料と会社の固定費を引くと、目安はもう一段上がります。
目安の数字に振り回されないためには、自分の確定申告書から始めることです。他人の目安は、どんな前提で出した数字かを確かめたうえで、参考の一つとして使ってください。
会社設立をするにしても見送るにしても、根拠のある数字で決めたことは、あとから振り返っても納得できます。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
目安の数字は、ネットで探せばいくらでも見つかります。けれど、あなたの所得と経費と家族の事情に合った目安は、あなたの確定申告書からしか出てきません。
直近の確定申告書を手元に置き、このページの手順で一度比べてみてください。差がはっきりしないときや、役員報酬の決め方で迷うときは、税理士に会社設立した場合としない場合の試算を頼むのが近道です。
「法人成り 目安」「法人成り 年収」「法人成り いくらから」で実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。目安の金額は記事ごとに前提が違うので、どの数字を「年収」と呼んでいるかに気をつけて読み比べてください。
年収の目安を「儲かり具合」と「将来の展望」の2つから考える記事です。このページの最初の見出しと同じく、数字だけで決めない立場をとっています。
sogyotecho.jp
年収別の節税効果の違いを並べています。「年収」がどの数字を指すかを確かめながら読むと、このページの年収と手取りの段とつながります。
目安を年収ではなく課税所得で考えるべき理由を説明しています。所得で見る段の補足として。
vs-group.jp
所得の水準ごとに、節税効果がどれだけ出るかをケース別に示しています。目安の数字の裏にある前提を見るのに向いています。
個人事業主と法人の違いを比べたうえで、法人成りの目安を3つに絞っています。目安を少なく持ちたい方に。
所得800万〜1,000万円のあたりで損益が入れ替わる理由を、計算の前提とあわせて説明しています。前提を自分の数字に置き換えて読んでください。
所得と売上の両方の目安を、確定申告の目線で整理しています。売上の目安の段と並べて。
biz.moneyforward.com
法人にして税金を抑える考え方と、デメリットへの向き合い方を説明しています。メリットの目安の段の続きとして。
税率表の33%の段に入る課税所得900万円を目安とし、所得以外の目安も挙げています。このページの税率表と照らして読めます。
年収800万〜900万円超を目安とし、シミュレーションの結果を示しています。試算の組み立て方の参考に。
年収の目安とあわせて、法人化するときの会社の形にも触れています。株式会社か合同会社かも迷っている方に。
keiei-support-plus-a.com
法人化を検討すべきラインを、税理士が理由とあわせて説明しています。(leapal.jp)
法人化が節税にならないと言われる理由と、それでも目安になる年収を説明しています。目安に届かない場合の段と一緒に。
年収いくらで法人化すべきかと、やめたほうがいいケースを並べています。
koyano-cpa.gr.jp
個人事業主のままでの手取りを、年収別の早見表で示しています。法人成り前の手取りを確かめるのに。(itpropartners.com)
個人事業主の手取りの計算方法を、年収別の税金とあわせて説明しています。会社設立後の手取りと比べる前の下準備に。
個人事業を残してマイクロ法人を作る場合の年収の目安と、社会保険料の考え方を説明しています。
個人事業主の節税と法人成りの時期について、税理士が答えた相談事例です。所得の水準の受け止め方がわかります。
タイミングと目安年収を説明した記事です。この記事では「年収」を売上高の意味で使っているので、所得と取り違えないように読んでください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの1段階目の話です
個人事業主のままでいるか、会社設立に踏み切るか。決算月の3〜6か月前から考えはじめる人が多い段階。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。