法人成り 資産引継ぎ
借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱い
資産の話に比べて情報が少ないのが負債の引継ぎです。事業用の借入金、リース、買掛金。会社設立をしたときに法人へ移せるのか、金融機関の承諾は要るのか。実…
2026年8月25日 更新
「法人成り 資産引継ぎ」の記事記事 3 本
資産の話に比べて情報が少ないのが負債の引継ぎです。事業用の借入金、リース、買掛金。会社設立をしたときに法人へ移せるのか、金融機関の承諾は要るのか。実…
2026年8月25日 更新
帳簿価額か、時価か。個人事業主が法人成りで資産を移すとき、価格をいくらにするかで税務の扱いが変わります。低額譲渡とみなされる基準、譲渡所得の考え方、…
2026年8月25日 更新
会社設立をしたあと、個人事業主のときの資産をどう法人に移すか。売買、現物出資、賃貸借、そして移さない。4つの方法にはそれぞれ手間と税務の違いがありま…
2026年8月25日 更新
個人で持っている事業用の資産を、会社にどう移すか決めかねている方へ
会社設立の日取りは決まった。けれど、個人事業主として買った車やパソコン、機械、在庫をどうするかは決めていない。売るのか、貸すのか、出資にするのか。簿価のまま移してよいのか、税金はかかるのか。このページは、そういう方に向けて書いています。
法人成りの資産引継ぎは、方法を選ぶところから始まります。方法によって、個人の側では譲渡所得や消費税が、会社の側では減価償却の計算が、そして書類としては契約書や定款・議事録が変わります。国税庁と会社法の原文で確かめた内容を、比べ方、価格、税金、償却、仕訳、書類の順に並べました。
税制と金額の基準は、国税庁の案内とe-Gov法令検索で確かめた2026年10月時点のものです。資産の時価の見積もりや個別の税額は、税理士に確認してください。
個人事業主が会社設立をしても、個人の名義で持っている資産が自動的に会社のものになるわけではありません。個人事業主と会社は別の人格なので、車も機械も在庫も、何らかの取引をして会社に移す必要があります。これが法人成りの資産引継ぎです。
移し方は大きく分けて、会社に売る(売買)、会社に貸す(賃貸)、会社に出資する(現物出資)の3つです。ただで渡す贈与という方法もありますが、後の段で書くように税金の面で不利になりやすく、実務ではあまり選ばれません。
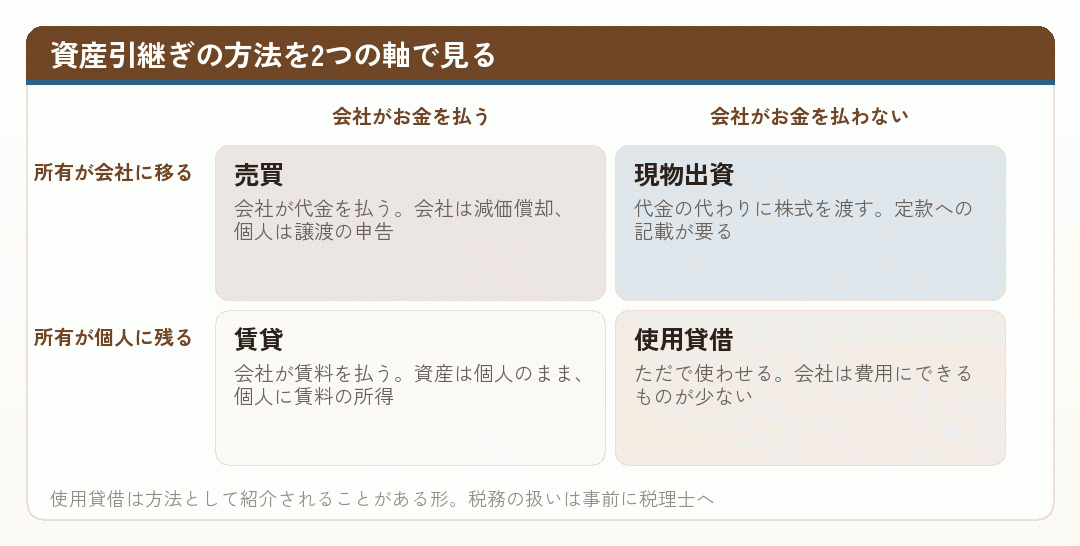
| 比べるところ | 売買 | 賃貸 | 現物出資 |
|---|---|---|---|
| 会社が用意するお金 | 代金が要る(未払金にもできる) | 毎月の賃料 | 要らない |
| 個人の側の税金 | 譲渡所得など。課税事業者なら消費税 | 賃料の所得。課税事業者なら消費税 | 売買と同じく譲渡として扱われる |
| 会社の側の処理 | 取得価額で減価償却 | 賃料を経費に | 出資の価額で減価償却 |
| 必要な書類 | 売買契約書 | 賃貸借契約書 | 定款への記載、調査報告など |
| 向いている資産 | 車・機械・パソコン・在庫 | 不動産、高額な設備 | 設立時から使う設備 |
← 横にスクロールできます
現物出資が譲渡に含まれることは国税庁 No.3105、消費税の扱いは消費税法施行令第2条による。
個人事業主の方の多くは、在庫とパソコンや車は売買、自宅兼事務所などの不動産は賃貸、という組み合わせで会社設立に臨んでいます。どの方法にもよい面と手間があり、一つに決める必要はありません。資産ごとに選んでください。
4つの方法の細かな違いは、カテゴリー内の法人成りで資産を引き継ぐ4つの方法|個人事業主の車・機械・在庫をどう移すかで、資産の種類ごとに書いています。
出典法人成りするときの資産引継ぎはどうする?引き継げない資産や具体的な処理方法を解説 | 経営者から担当者にまで役立つバックオフィス基礎知識 | クラウド会計ソフト freee (フリー株式会社/2026年10月18日確認)
資産引継ぎで一番迷うのが、いくらで移すかです。個人事業主の帳簿には、減価償却をした後の残り(簿価、未償却残高)が載っています。この簿価で会社に売れば、個人の側に譲渡益は出にくく、手続きも簡単です。けれど、簿価と実際の値打ち(時価)が離れているときは注意が要ります。
国税庁の案内(No.3105)では、法人に対する贈与や、時価の2分の1未満の価額による譲渡があった場合は、時価で資産の譲渡があったものとされます。たとえば、償却が進んで簿価が1円になった車でも、中古車として値段がつくなら、1円で会社に売ると時価で売ったものとして個人に課税されるおそれがあります。サジェストに「簿価 1円」が出てくるのは、この点で迷う人が多いからでしょう。
会社設立の前に決める時価は、中古車なら買取りの査定額や中古市場の相場、機械なら専門業者の見積もりなど、第三者の値段で裏づけておくと安心です。会社設立の直後は個人事業主と会社の代表者が同じ人なので、価格をどう決めたかを説明できるよう、見積書や相場の資料を保存しておいてください。
また、時価の2分の1以上でも、時価より安く売れば、その差額を会社がどう扱うかという問題は残ります。低すぎる価格も高すぎる価格も、会社設立の後の税務調査で説明を求められることがある、と考えておくのが無難です。価格の決め方は法人成りで資産を引き継ぐときの価格の決め方|個人事業主が会社設立で迷う金額の話で詳しく書いています。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年10月18日確認)
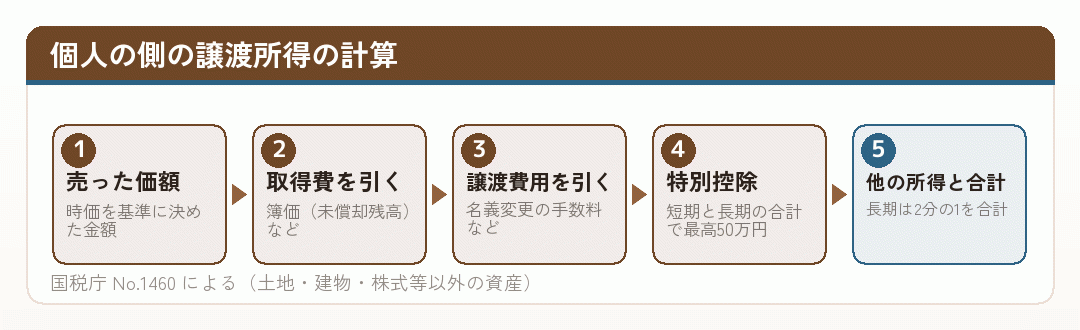
会社設立のあと、個人事業主が車や機械を会社に売ると、個人の側には譲渡所得が生じることがあります。国税庁の案内(No.1460)では、土地・建物・株式等以外の資産を譲渡したときは、譲渡益から特別控除(最高50万円)を差し引いた額が譲渡所得の金額になり、給与所得など他の所得と合計して税額を計算します。
所有期間が5年以下なら短期譲渡所得、5年を超えれば長期譲渡所得です。総所得金額に合計するとき、短期はその全額、長期は2分の1に相当する金額を合計します。長く使った車や機械ほど、売ったときの負担は軽くなる仕組みです。
ここで気をつけたいのは、譲渡所得にならない資産があることです。国税庁の同じ案内では、事業用の商品などの棚卸資産、取得価額が10万円未満の減価償却資産、一括償却資産の必要経費算入の規定を受けた減価償却資産などの譲渡による所得は、譲渡所得に含まれないとされています。在庫を会社に売った代金は、個人事業主としての売上(事業所得)になります。
土地や建物を会社に売る場合は、ほかの所得と分けて計算する分離課税になり、計算の方法が違います。不動産を会社に移すかどうかは、法人成り 不動産のカテゴリーで、在庫の移し方は法人成り 棚卸資産のカテゴリーで扱っています。
出典No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき) (国税庁/2026年10月18日確認)
資産引継ぎでは、所得税とは別に消費税も考えます。国税庁の案内(No.6105)では、消費税の課税の対象は、国内で事業者が事業として対価を得て行う資産の譲渡等で、資産の譲渡等には資産の譲渡だけでなく資産の貸付けも含まれます。資産には棚卸資産や固定資産のほか、権利などの無形の資産も含まれます。
つまり、会社設立の年に個人事業主が消費税の課税事業者なら、車や機械や在庫を会社に売った代金は課税売上になり、会社に貸した賃料も同じく課税の対象になります。現物出資も、消費税法施行令第2条で「金銭以外の資産の出資」が資産の譲渡等に含まれるとされています。一方、個人事業主が免税事業者なら、売っても貸しても消費税の納税はありません。
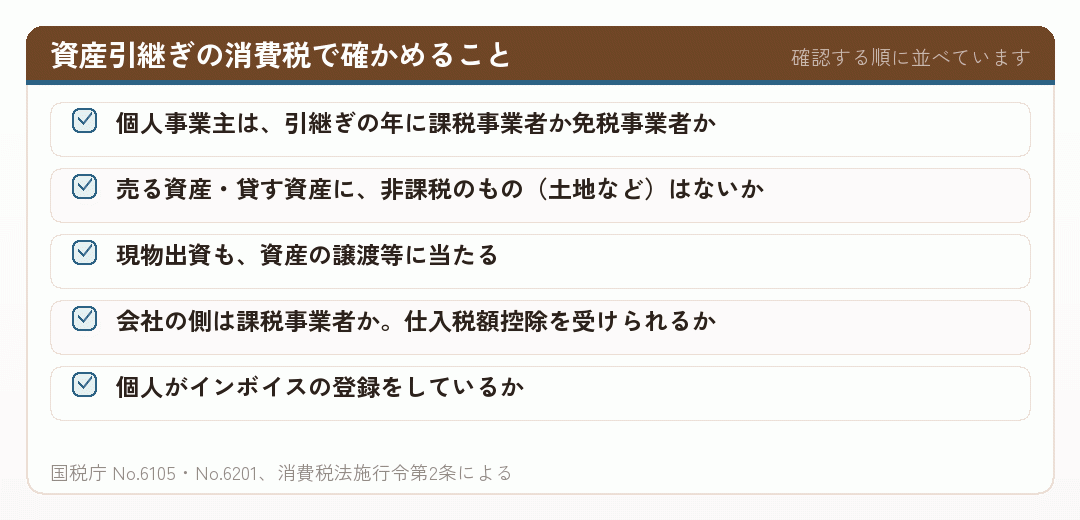
土地の譲渡と貸付けは、国税庁の案内(No.6201)で非課税とされています(1か月未満の貸付けなどを除く)。住宅の貸付けも非課税です。事務所として使う建物の賃料は課税の対象なので、自宅の一部を会社に貸す場合は、どこを何の用途で貸すのかを契約書ではっきりさせておいてください。
会社の側では、個人から買った資産の消費税を仕入税額控除に回せるかどうかが、会社が課税事業者か、個人がインボイスの登録をしているかで変わります。会社設立の直後は免税事業者でいられる場合も多いので、法人成り 消費税と法人成り インボイスのカテゴリーもあわせて確かめてください。
出典No.6105 課税の対象|国税庁 (国税庁/2026年10月18日確認)
個人事業主から買った資産は、会社にとっては中古資産です。会社設立の後、会社の側では、買った価額(現物出資なら出資の価額)を取得価額として、改めて減価償却を始めます。個人事業主の帳簿にあった償却の続きを、そのまま引き継ぐわけではありません。
国税庁の案内(No.5404)では、中古資産の耐用年数は、法定耐用年数ではなく、事業に使い始めた時以後の使用可能期間として見積もる年数によることができます。見積もりが難しいときは簡便法が使えます。法定耐用年数をすべて過ぎた資産はその20%、一部を過ぎた資産は「法定耐用年数-経過年数+経過年数×20%」で、1年未満の端数は切り捨て、2年に満たなければ2年とします。
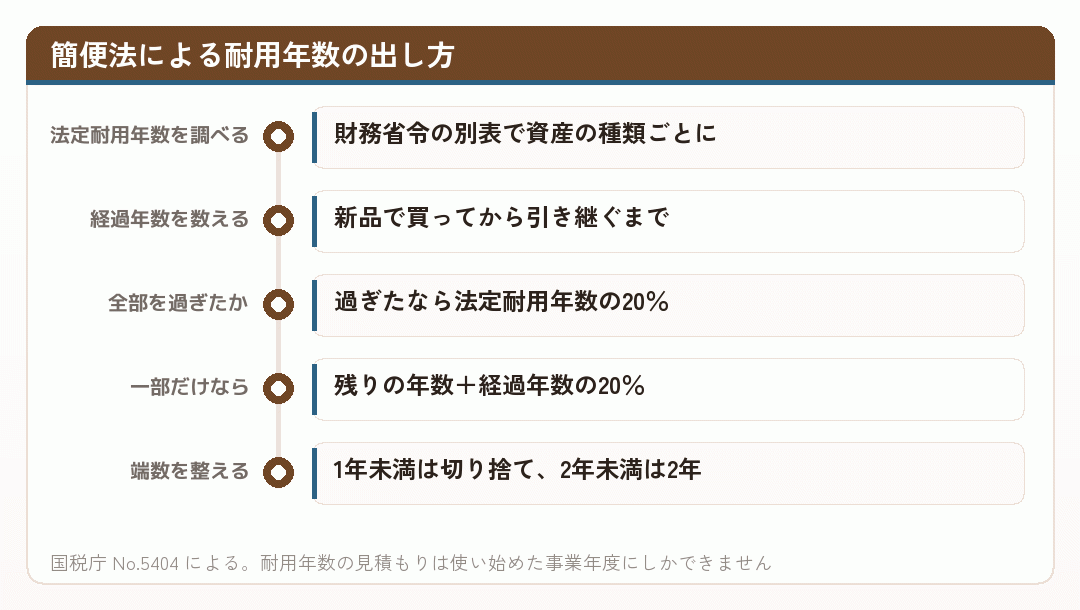
国税庁の具体例では、法定耐用年数が30年で10年を過ぎた中古資産は、30年-10年=20年に、10年×20%=2年を足して22年になります。注意したいのは、中古資産の耐用年数の見積もりは、その資産を事業に使い始めた事業年度にしかできないことです。会社設立の最初の決算で忘れると、後から直せません。
個人事業主として長く使ってきた車や機械は、会社の側で短い耐用年数を使える場合があり、会社設立の後の経費の配り方に関わります。車の扱いは法人成り 車のカテゴリーで、耐用年数の例とあわせて書いています。
出典No.5404 中古資産の耐用年数|国税庁 (国税庁/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人事業主の帳簿には、10万円以上20万円未満の資産をまとめて3年で償却する一括償却資産や、青色申告の特例で一度に経費にした少額減価償却資産が載っていることがあります。法人成りでこれらをどう扱うかは、サジェストにも「一括償却資産」「少額減価償却資産」「30万円未満」と並んで出てきます。
一括償却資産について、国税庁の質疑応答事例「法人成りした場合の一括償却資産の必要経費算入」は、法人成りでは事業が廃止され、その事業を引き継ぐ人もいないので、一括償却資産の取得価額のうち必要経費に算入していない部分は、すべて廃業した年分の事業所得の必要経費に算入するのが相当としています。資産そのものを会社に引き継ぐ場合でも、個人の側の残りは廃業の年にまとめて経費にする、ということです。
| 取得価額(個人の側) | 個人での扱い | 法人成りのとき |
|---|---|---|
| 10万円未満 | 買った年に全額を経費 | 売った代金は譲渡所得に含まれない(No.1460) |
| 10万円以上20万円未満 | 一括償却資産として3年で均等に | 残りは廃業した年にすべて経費(国税庁の質疑応答事例) |
| 少額減価償却資産の特例 | 青色申告者は合計300万円まで一度に経費 | 売るときの扱いは税理士に確認 |
← 横にスクロールできます
少額減価償却資産の特例の上限は、令和8年4月1日以後の取得は40万円未満、それより前は30万円未満(国税庁 No.2100)。
少額減価償却資産の特例の上限は、令和8年度の改正で変わりました。国税庁 No.5408によると、会社(中小企業者等で青色申告をするもの)が令和8年4月1日以後に取得した資産は40万円未満(改正前は30万円未満)が対象で、適用期限は令和11年3月31日まで、年300万円が限度です。中古資産も対象になります。「30万円未満」と書かれた記事は、改正前の取得についての記載と読んでください。
会社設立の後に会社が個人事業主から買った資産でも、1つの価額が少額なら、会社の側でこの特例を使える可能性があります。ただし会社が青色申告をしていることが前提です。会社設立のあとの青色申告の承認申請は法人成り 青色申告のカテゴリーで扱っています。
出典法人成りした場合の一括償却資産の必要経費算入|国税庁 (国税庁/2026年10月18日確認)
資産引継ぎの仕訳は、同じ取引を個人事業主の帳簿と、会社設立で新しく作った会社の帳簿の両方に書くところが特徴です。個人の側では資産を手放した記録、会社の側では資産を取得した記録になります。会計ソフトの会社も、法人成りで引き継いだ商品や固定資産の処理について、問い合わせが多い点として案内を出しています。
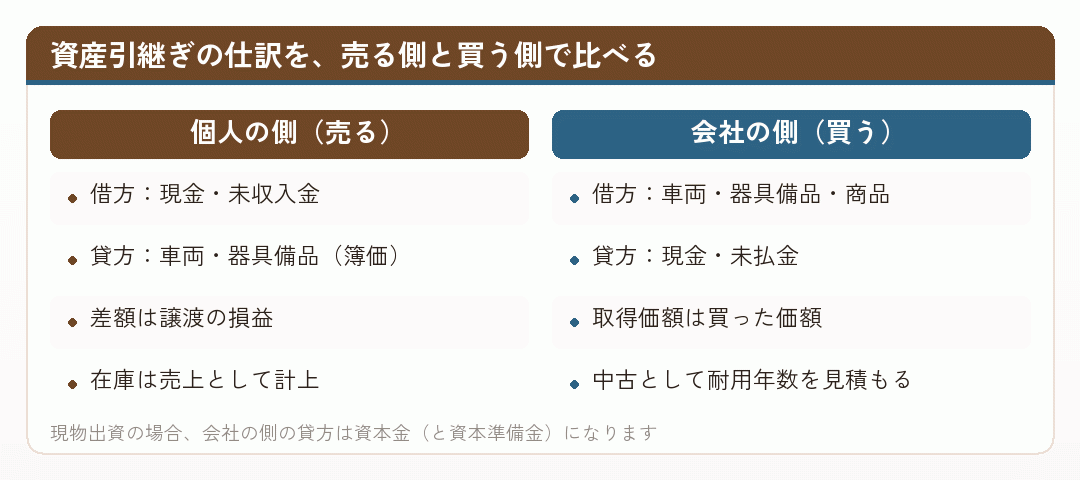
会社設立の直後は会社にお金が少ないので、代金を未払金にしておく例はよくあります。その場合も、契約書に支払期日を書き、実際に払うところまで帳簿で追えるようにしてください。個人事業主の時代の借入金を会社が引き受けると、資産と負債を同時に移すことになり、仕訳も一段複雑になります。負債の扱いは借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱いで、ローンが残る資産の話もあわせて書いています。
在庫の仕訳は法人成り 棚卸資産のカテゴリーに、法人成りした年の個人の申告は法人成り 確定申告のカテゴリーにまとめてあります。
出典個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません| 決算・申告、業務の流れ(法人) サポート情報 (弥生株式会社/2026年10月18日確認)
法人成りの資産引継ぎは、個人事業主である自分と、自分が代表を務める会社との取引です。会社設立の直後で忙しくても、口約束で済ませず、契約書と、会社の承認の記録(議事録など)を残しておくことが大切です。
会社法第356条は、取締役が自己のために株式会社と取引をしようとするときは、株主総会でその取引の重要な事実を開示し、承認を受けなければならないとしています(取締役会を置く会社では、第365条により取締役会の承認)。合同会社では、第595条で、業務を執行する社員が自己のために会社と取引するときは、ほかの社員の過半数の承認が要るとされています(定款に別段の定めがあればそれに従います)。代表者ひとりの会社でも、承認したことを書いた議事録や決定書を残しておくと、後で取引の中身を説明しやすくなります。
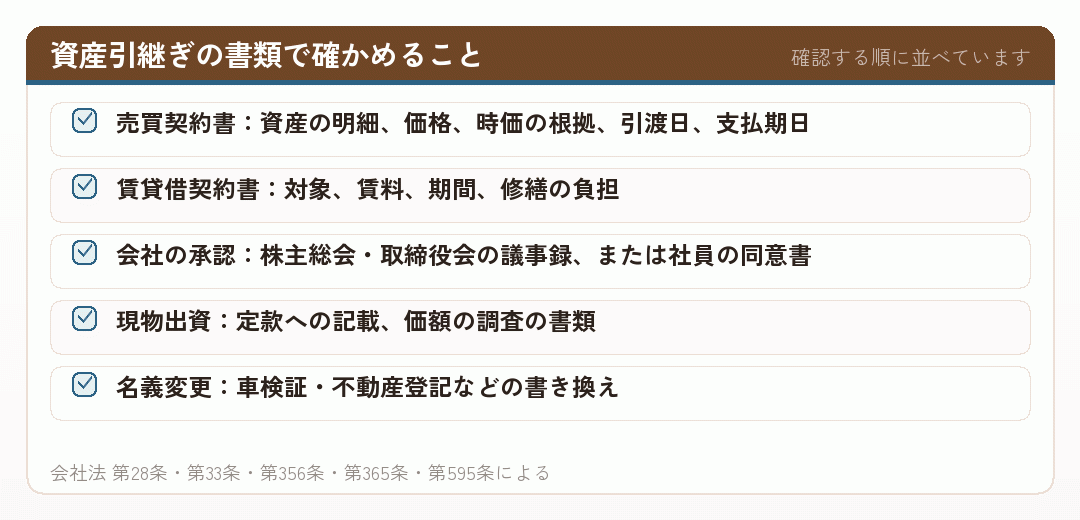
会社設立の時に現物出資を選ぶ場合は、会社法第28条で、出資する人の氏名、財産とその価額などを定款に記載しなければ効力が生じないとされています。原則として裁判所が選ぶ検査役の調査が要りますが、第33条第10項第1号により、定款に書いた現物出資財産等の価額の総額が500万円を超えない場合は、検査役の調査は要りません。このほか、弁護士・公認会計士・税理士などの証明を受けた場合なども対象外です。
また、会社法第467条第1項第5号では、株式会社が成立後2年以内に、成立前から存在し事業に使い続ける財産を取得する場合で、その対価が純資産額の5分の1を超えるときは、株主総会の決議が必要とされています。会社設立の後に、まとまった金額の資産を個人から買い取る予定があるなら、この点も司法書士や税理士に確かめてください。車の名義変更などは法人成り 名義変更のカテゴリーで扱っています。
出典e-Gov 法令検索 (デジタル庁(e-Gov)/2026年10月18日確認)
法人成りの資産引継ぎは、個人事業主の持ち物を会社のものにする取引です。売買・賃貸・現物出資のどれを選ぶか、いくらで移すかを先に決めれば、税金と書類は自然に決まっていきます。
会社設立の前に、移す資産の一覧と、それぞれの簿価と時価の見込みを書き出してみてください。一覧があれば、税理士に相談するときも話が早く進みます。
資産引継ぎは、会社設立の手続きの中では後回しにされがちですが、最初の決算と、個人事業主として最後の確定申告の両方に関わります。会社設立の日から逆算して、移す日と方法を決めておくと安心です。
出典法人成りでの資産引継ぎ方法とは?資産の種類や仕訳方法・注意点を解説 (創業手帳/2026年10月18日確認)
資産引継ぎは、税金の計算よりも、何をどの方法で移すかを決めるところで手が止まりがちです。車は売る、事務所は貸す、パソコンは簿価で売る、というように、資産ごとに一つずつ決めていけば、全体の形は見えてきます。
時価の見積もりや譲渡所得の額、消費税の扱いは、個人事業主の状況と会社設立の時期で変わります。移す資産の一覧ができたら、それを持って税理士に相談してみてください。
「法人成り 資産引継ぎ」に「仕訳」「簿価」「譲渡所得」「消費税」「契約書」「現物出資」「一括償却資産」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。少額減価償却資産の上限を「30万円未満」と書いた記事は、令和8年4月1日より前の取得についての記載です。国税庁の現在の案内とあわせて読んでください。
売買・賃貸・現物出資・贈与の4つの方法を、事例つきで並べた税理士法人の記事です。3つの方法を比べる段の続きとして。
www.ht-tax.or.jp
資産を会社に移したとき、個人に譲渡益と課税売上が出る考え方を事例で解説しています。譲渡所得と消費税の段とあわせて。
車両・パソコン・在庫を会社に売る手順を、方法ごとの税金の違いとあわせて書いています。
atsoho.com
資産と負債の引継ぎの仕訳を、個人側と会社側に分けて説明しています。仕訳の段で迷ったときに。
法人成りしたときの仕訳を、引継ぎの方法ごとに例で示しています。(bakuraku.jp)
資産と負債の引継ぎの方法と仕訳を、公認会計士の事務所が順に書いています。借入金の扱いも少し触れています。
takatani-cpa.com
会社に現物出資するときのメリットとデメリット、検査役と税金の注意を説明しています。会社法の段とあわせて読むと、手順の流れがつかめます。
税理士が法人成りのときの資産の移し方を、実務の話として書いたコラムです。
減価償却資産を会社に売るときの譲渡価格について、税理士が答えた相談です。簿価の段の具体例として。
www.zeiri4.com
個人事業を法人化した場合の一括償却資産の取り扱いを、国税庁の質疑応答事例にそって説明しています。
廃業届・資産引継ぎ・消費税の順に、法人成りの税務手続きを並べた税理士の記事です。
資産引継ぎと仕訳の方法を、会社設立を多く扱う税理士法人が説明しています。
koyano-cpa.gr.jp
引き継げる資産の種類と、引き継ぐときの注意点を一覧にしています。どの資産を移すかを決める前の確認に。
個人から会社へ財産を売るときの考え方を、税理士事務所が書いています。
法人成りに伴う固定資産の譲渡を、問いと答えの形で説明しています。譲渡所得の段の補足に。
sakamoto-z.jp
法人成りした際の会計処理を、開始のときの帳簿の作り方から説明しています。(houjin-kessan.yoshida-zeimu.jp)
個人所有の資産を会社へ引き継ぐ方法を、売買と賃貸を中心に説明しています。
個人事業主から引き継げる資産の種類と、引き継ぐときの注意を紹介しています。
sovagroup.co.jp
個人事業主の事業譲渡の方法と税金、契約書の書き方を説明しています。契約書の段で、書く項目を確かめるのに。(www.ma-cp.com)
法人成りする時の注意点を、創業融資を扱う税理士事務所がまとめています。資産を移す前に全体を見直すのに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。