法人成り タイミング
取引先から法人化を求められたら|個人事業主が期日から逆算する会社設立の進め方
「来期から法人としか契約できない」と言われたとき、個人事業主に残された時間はそう長くありません。登記の完了、法人口座の開設、インボイスの登録番号の切…
2026年8月25日 更新
「法人成り タイミング」の記事記事 3 本
「来期から法人としか契約できない」と言われたとき、個人事業主に残された時間はそう長くありません。登記の完了、法人口座の開設、インボイスの登録番号の切…
2026年8月25日 更新
会社設立の月を決めることは、決算月を決めることとほぼ同じです。消費税の免税期間、繁忙期との重なり、個人事業主としての最後の確定申告、取引先の期末。5つの物差しを並べて、法人成りを何月に置くかを考えます。…
2026年8月25日 更新
所得が増えた、課税売上高が1,000万円を超えた、取引先から求められた。個人事業主が会社設立に動く引き金はこの3つに整理できます。それぞれで判断の材…
2026年8月25日 更新
法人成りを「いつ」にするかで迷っている個人事業主の方へ
会社設立をすること自体はほぼ決めた。けれど、今年なのか来年なのか、何月にするのかが決めきれない。このページは、そういう段階にいる個人事業主の方に向けて書いています。
法人成りのタイミングは、ひとつの数字では決まりません。所得、売上、取引先の事情という3つの物差しで当たりをつけ、そこに消費税と決算期、廃業届と借入金の段取りを重ねて、最後に日付を決めます。この順番で、見るべきところを並べました。
税率や期限は、国税庁と日本政策金融公庫の案内で確かめた2026年10月時点のものです。個別の損得は前提によって大きく変わるので、最後は税理士に試算を頼んでください。
法人成りのタイミングを聞かれたとき、多くの解説は「所得が○○万円を超えたら」と一つの数字で答えます。わかりやすい答えですが、個人事業主の事情はひとつではありません。家族を役員にするか、経費がどれだけあるか、取引先が法人でないと契約できないか。前提が変われば、ふさわしい時期も変わります。
このページでは、法人成りのタイミングを3つの物差しで見ます。所得(もうけ)、売上(消費税にかかわる)、取引(相手先や資金の事情)です。3つのどれか一つが動いたら、会社設立を前提にした試算を始める時期だと考えてください。
3つがそろうことはまれです。所得はまだ低いのに取引先から法人化を求められた、売上は大きいのに経費も多くて所得は伸びていない。そういうずれがあるときこそ、どの物差しを優先するかを自分で決める必要があります。取引先から求められたときの進め方は、取引先から法人化を求められたらで扱っています。
3つの物差しそれぞれの考え方は、カテゴリー内の法人成りのタイミングは3つの引き金で決まるでさらに詳しく書いています。
出典個人で事業を始めたとき/法人を設立したとき|国税庁 (国税庁/2026年10月17日確認)
所得で見るときの出発点は、所得税と法人税の税率の形の違いです。所得税は課税所得が増えるほど税率が上がる累進課税で、国税庁の税率表では5%から45%までの7段階です。一方、資本金1億円以下の普通法人の法人税は、年800万円以下の部分が15%、それを超える部分が23.2%です(No.5759 法人税の税率)。
| 課税所得金額 | 所得税の税率 |
|---|---|
| 195万円未満 | 5% |
| 195万円以上 330万円未満 | 10% |
| 330万円以上 695万円未満 | 20% |
| 695万円以上 900万円未満 | 23% |
| 900万円以上 1,800万円未満 | 33% |
| 1,800万円以上 4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
← 横にスクロールできます
控除額を差し引く速算表の形で計算します。住民税は別にかかります。令和8年4月1日現在法令等。
税率だけを見ると、課税所得が695万円を超えて23%の段に入るあたりから、法人税との差が目立ちはじめます。ただし、ここで判断を止めないでください。会社設立をすると、税率の差から差し引かなければならない費用が出てきます。
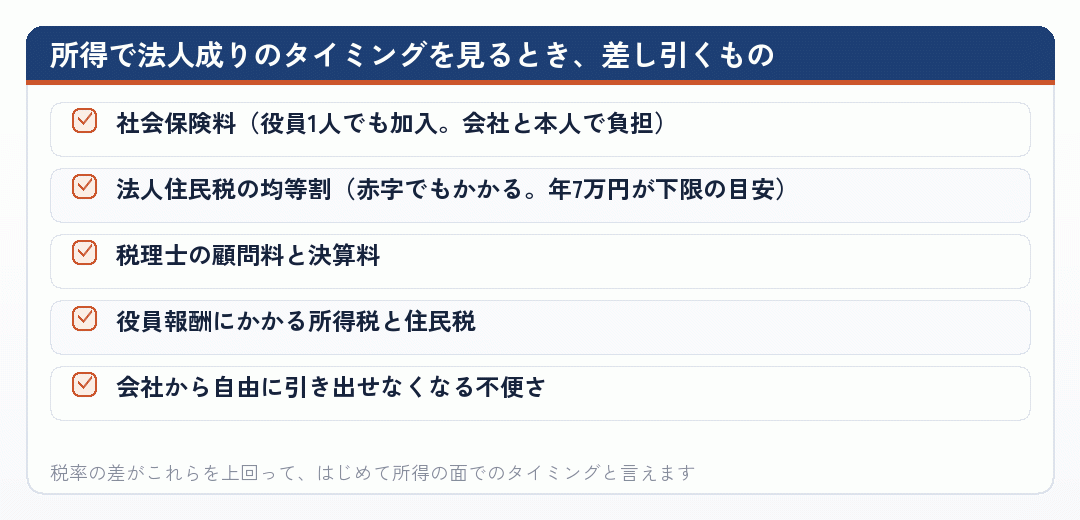
所得の目安を年収別に並べた比較は年収帯ごとに見る、個人事業主のままと会社設立後の負担の差に、「年収いくらから」という数字が立つ前提は「年収いくらから法人化」の数字が立つ前提を分解するに書いています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
売上で見るときの節目は、課税売上高1,000万円です。個人事業主は、前々年(基準期間)の課税売上高が1,000万円以下なら、その年は消費税の納税義務が免除されます。つまり、ある年に課税売上高が1,000万円を超えると、原則としてその2年後から課税事業者になります。
もうひとつ、特定期間の判定があります。個人事業主の特定期間は前年の1月1日から6月30日までで、この期間の課税売上高が1,000万円を超えると、基準期間の売上が1,000万円以下でも免税になりません。ただし、特定期間の判定は、課税売上高の代わりに給与等の支払額の合計で行うこともでき、どちらで判定するかは事業者が選べます。
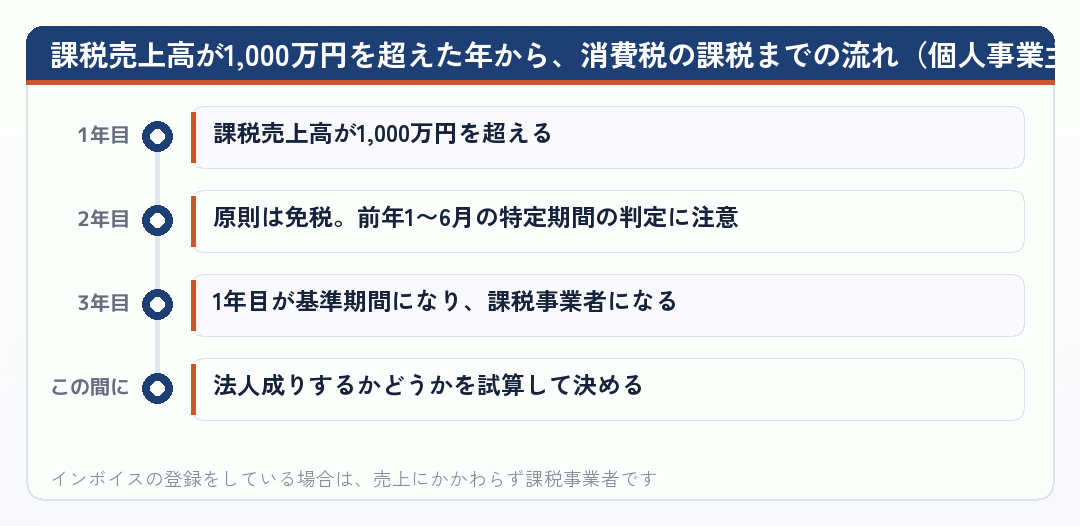
この2年の間に法人成りを考える、というのがよく言われる流れです。ただ、「売上が1,000万円を超えたからすぐ会社設立」と短絡しないでください。売上が大きくても経費が多く、所得はそれほどでもない事業なら、所得の物差しではまだ早いことがあります。
課税売上高が1,000万円を超えたときの選択肢は、課税売上高が1,000万円を超えた個人事業主の選択肢で、納める・法人成りする・そのままの3つに分けて書いています。
出典No.6501 納税義務の免除 (国税庁/2026年10月17日確認)
法人成りと消費税の関係で押さえておきたいのは、個人事業主と会社が別々に判定されることです。国税庁の質疑応答事例では、前々年の課税売上高が1,000万円を超える個人事業者が年の途中で法人成りした場合でも、免税になるかどうかは、法人成りの前の個人事業者と、法人成りしたあとの法人とで別々に判定するとしています。
そのため、設立したばかりの会社には基準期間がなく、第1期と第2期は免税事業者になれる場合があります。ここから「課税事業者になる前に法人成りすれば、消費税の免税期間をもう一度使える」という考え方が出てきます。
| 条件 | 会社の第1期・第2期が免税にならない場合 |
|---|---|
| 資本金 | 事業年度開始の日の資本金が1,000万円以上 |
| 特定期間 | 第2期は、前事業年度の最初の6か月の課税売上高(または給与等の支払額)が1,000万円を超える |
| インボイス | 適格請求書発行事業者の登録を受けている |
← 横にスクロールできます
ほかに、大規模な会社の子会社にあたる場合などの例外があります。
インボイスとの兼ね合いには、とくに注意が必要です。取引先の多くが課税事業者で、インボイスを求められる業種なら、会社でも登録を受けることになり、免税期間はそもそも使えません。個人事業主として受けた登録番号は会社に引き継がれないので、会社として新しく登録を申請します。
仕組みの詳細は法人成りで消費税が免除される仕組みと、インボイス登録の有無で、法人成りの判断はどう変わるかに書いています。
出典個人事業者の法人成りの場合の課税売上高の判定 (国税庁/2026年10月17日確認)
「法人成りは何月がいいか」は、言い換えると「会社設立の日と決算期をどう組むか」です。会社の決算期は自分で決められ、設立日から最初の決算日までが第1期になります。第1期は1年を超えられないので、設立日の直前の月を決算月にすると、第1期をほぼ1年取れます。
何月がいいかを決めるときに見る物差しは、次の5つです。
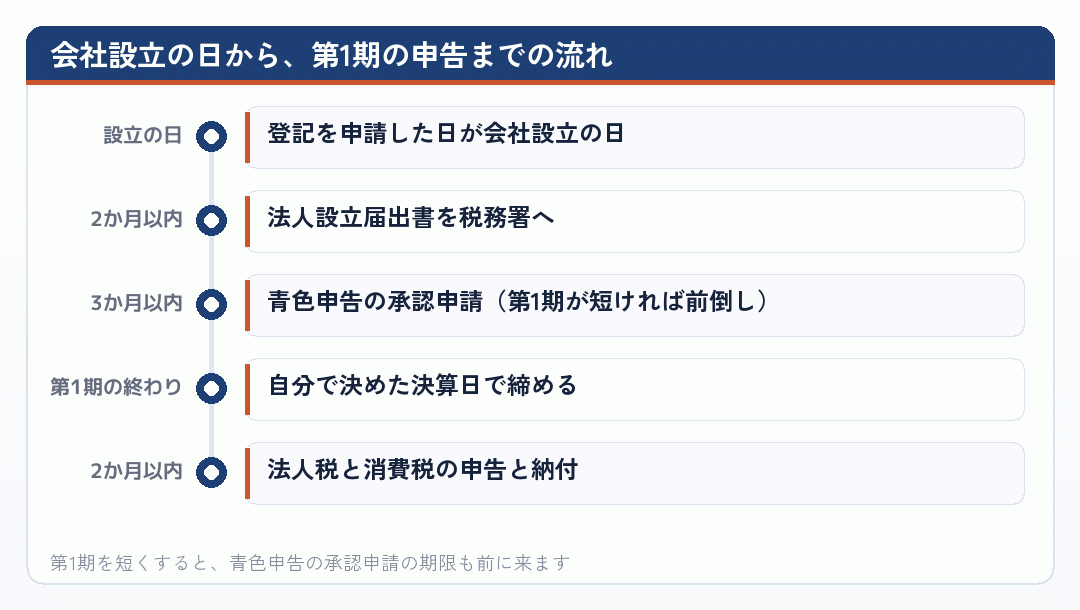
月の途中で設立する場合や、決算月をあとから変える場合の考え方は、法人成りは何月がいいのか|5つの物差し、設立日と決算期は、セットで決める、法人成りの第1期をどれだけ長く取れるかで扱っています。
出典C1-19 青色申告書の承認の申請|国税庁 (国税庁/2026年10月17日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
法人成りでは、会社設立と並んで、個人事業主としての立場を閉じる手続きがあります。中心になるのが、個人事業の開業・廃業等届出書(いわゆる廃業届)です。国税庁の手続案内では、提出時期は、事業の廃止の事実があった日の属する年分の確定申告期限までとされています。「1か月以内」と書いた解説も見かけますが、手続案内の現在の記載はこの形です。
期限とは別に考えたいのが、廃業日をいつにするかです。会社設立の日の前日にそろえる方法もあれば、資産や契約の移し替えが終わる日まで個人事業を続ける方法もあります。売掛金の回収や、在庫と車の売り渡しが残っているなら、それが終わる日を廃業日にしたほうが帳簿がきれいに締まります。
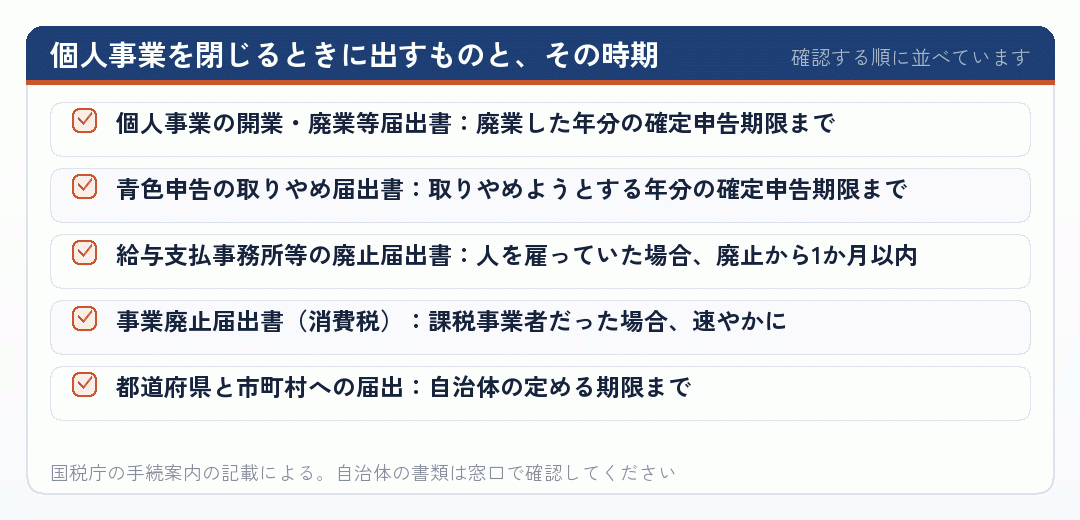
期限に余裕がある書類ほど、忘れやすいものです。会社の届出と同じ日に、個人側の書類もまとめて出してしまうのが安全です。給与支払事務所等の廃止届出書の期限は、国税庁の手続案内(A2-7 給与支払事務所等の開設・移転・廃止の届出)で確かめられます。
出す時期の考え方は法人成りの廃業届はいつ出すのか、青色申告の取りやめは法人成りで青色申告はどうなるか、廃業の年の締め方は廃業の年の経理をどう締めるかで扱っています。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年10月17日確認)
会社設立と同じ時期に、設備や運転資金の融資を考える個人事業主も多いと思います。ここで迷うのが、個人事業主のうちに借りるか、会社設立のあとに会社で借りるかです。
設立したばかりの会社には決算書がありません。それでも日本政策金融公庫の新規開業・スタートアップ支援資金は、対象を「新たに事業を始める方または事業開始後おおむね7年以内の方」としていて、融資限度額は7,200万円です。法人成りした会社の場合、個人事業主として積み上げてきた確定申告書や事業の実績が、審査の材料として見られることになります。
融資の申込みと会社設立を同じ月に重ねると、どちらの名義で申し込むか、書類が混乱しがちです。順番を決めてから動くこと、そして金融機関の窓口に早めに相談することをおすすめします。創業融資の全体像は日本政策金融公庫の創業融資のご案内で確かめられます。
法人成りしたばかりの会社の融資は、法人成りしたばかりでも融資は受けられるかで詳しく扱っています。
出典新規開業・スタートアップ支援資金|日本政策金融公庫 (日本政策金融公庫/2026年10月17日確認)
個人事業主として借りているお金は、会社設立をしても自動では会社の借入になりません。会社に引き継ぐには、会社が債務を引き受ける(債務引受)か、個人の借入をいったん返して会社で借り直すかのどちらかになります。どちらも、貸している金融機関の承諾が前提です。
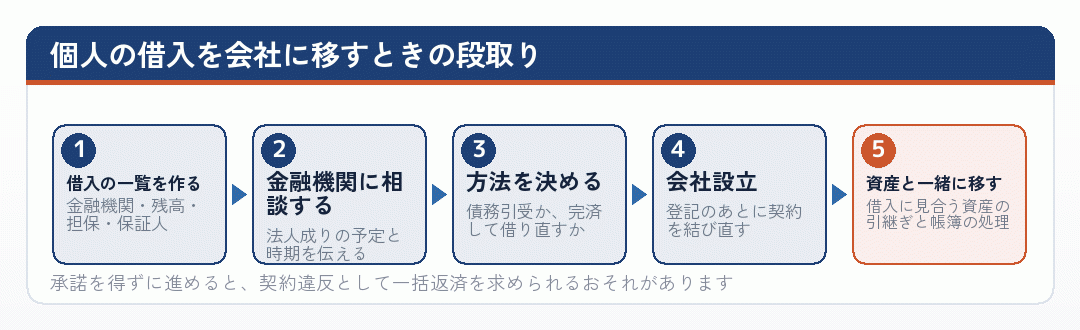
タイミングとして大事なのは、会社設立より前に金融機関へ相談を始めることです。承諾の手続きには時間がかかることがあり、会社設立のあとで慌てて相談すると、個人と会社の両方で返済が続く期間ができてしまいます。保証人や担保の付け替えも必要になれば、さらに時間がかかります。
債務引受の方法と仕訳は借入は法人成りで引き継げない|個人事業主のローンをどう処理するかと、借入金は法人に引き継げるかで扱っています。
出典個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年10月17日確認)
法人成りのタイミングは、ひとつの数字では決まりませんでした。所得・売上・取引の3つの物差しで当たりをつけ、消費税と決算期で月を絞り、廃業届と借入金の段取りで日付を決める。この順番で考えると、迷いが少なくなります。
いちばん避けたいのは、「売上が1,000万円を超えたから」「同業者が法人にしたから」という理由だけで、会社設立の日を先に決めてしまうことです。日付は最後に決めるものです。先に物差しで当たりをつけておけば、会社設立の日は自然に決まります。
このページを読み終えたら、法人成り 手続きと法人成り スケジュールのカテゴリーで、決めた日付から逆算した段取りを確かめてください。
出典廃業する場合 (国税庁/2026年10月17日確認)
タイミングに正解の日はありません。あるのは、あなたの所得と売上と取引の事情に合った日だけです。だからこそ、他人の「年収○○万円で法人化した」という話は参考程度にとどめてください。
まずは直近2年の確定申告書と、今年の売上の見込みを並べてみてください。そのうえで税理士に、会社設立をした場合としない場合の試算を頼めば、時期は数字で決められます。このページが、その準備の役に立てばうれしく思います。
「法人成り タイミング」と、その後ろに「所得」「売上」「何月」「消費税」「廃業届」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。目安の金額は書き手ごとに前提が違うので、数字は国税庁などの一次情報でも確かめてください。
法人成りに向くタイミングを3つに絞って説明しています。このページの最初の見出しで挙げた「所得・売上・取引」と並べて読むと、言葉の置き方の違いがわかります。(koyano-cpa.gr.jp)
タイミングと年収の目安を、会計ソフトの会社が説明しています。所得で見るときの考え方を補う1本です。
www.freee.co.jp
税理士が判断軸を並べた解説です。「いつ」を一つの数字で決めない、という点でこのページと同じ立場です。
法人化の時期を2つの判断基準にまとめた記事です。基準を少なく持ちたい方には、こちらの整理のほうが合うかもしれません。
「売上1,000万円を超えたらすぐ法人化」という通説を見直しています。売上で見るタイミングの段の続きに。
税理士が相談に答えた事例です。所得の水準ごとに、どこから法人成りを考えるかの温度感がつかめます。
www.zeiri4.com
年商1,000万円を超えたときに考えることを、消費税と法人成りの両面から税理士法人がまとめています。
売上が1,000万円を超えたらどうなるかを、法人成りの判断基準と一緒に説明しています。数字の例が多めです。
tax-kinoshita.com
法人成りの後、最長2年間消費税が免除される条件と、特定期間などの注意点を説明しています。
免除がいつまで続くかを、決算期の決め方と合わせて説明しています。何月に会社設立するかの段と行き来しながら読めます。(www.freee.co.jp)
何月がいいか、の5つの物差し
マネーフォワード クラウド会社設立|法人化は何月がいい?最適な決算月を決める5つのポイントを解説
決算月を決める5つのポイントを挙げています。このページの何月の段と、観点の数を比べてみてください。
おすすめしない月と、月の途中で法人成りするときの注意点が具体的です。設立日を月初にするか迷う方に。
ishiguro-tax.jp
法人化の最適なタイミングを、決算月の決め方と法人化の流れから説明しています。経営コンサルティング会社の視点です。
売上・税金・消費税の3つから、ベストタイミングを見極める会計事務所のブログです。
leapal.jp
法人成りで廃業届を出す必要性とタイミングを説明しています。期限の書き方は、国税庁の手続案内と照らして読んでください。
法人化ガイドの廃業手続きの回です。取引先に早めに知らせる段取りまで書かれていて、時期の組み立てに役立ちます。
www.yayoi-kk.co.jp
廃業届の書き方と出すタイミングの解説です。期限の記載が国税庁の手続案内と違う箇所があるので、両方を見比べてください。(biz.moneyforward.com)
法人設立を自分で進めるか、税理士に相談するかを比べています。時期を決める前に、誰と決めるかを考えたい方に。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの1段階目の話です
個人事業主のままでいるか、会社設立に踏み切るか。決算月の3〜6か月前から考えはじめる人が多い段階。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。