法人成り 廃業届
二刀流の実務は、分けきれるかで決まる|口座・帳簿・契約・申告の分け方
個人事業主のまま会社設立をして2つを持つなら、日々の実務で混ぜないことが条件になります。口座も帳簿も契約も申告も、すべて2つずつ。何をどう分けるのか…
2026年9月2日 更新
「法人成り 廃業届」の記事記事 6 本
個人事業主のまま会社設立をして2つを持つなら、日々の実務で混ぜないことが条件になります。口座も帳簿も契約も申告も、すべて2つずつ。何をどう分けるのか…
2026年9月2日 更新
個人事業主が会社設立をして役員報酬を低く抑え、社会保険料を下げる。この形について、厚生労働省が令和8年3月18日付で通知を出しています。何が問題とさ…
2026年9月2日 更新
法人成りをしても個人事業をやめず、両方を持つ。この形は使えますが、事業が分かれていることが前提です。同じ仕事を分けただけでは否認の対象になり得ます。…
2026年9月2日 更新
会社設立をした年は、個人事業主としての最後の決算があります。回収していない売掛金、残っている在庫、途中までの減価償却。廃業日で締めるときの扱いを、国…
2026年8月25日 更新
会社設立をしても、個人事業を完全にはたたまない形があります。不動産の貸付だけ残す、複数の事業のうち一つだけ法人に移す。その場合の廃業届の扱いと、個人…
2026年8月25日 更新
「廃業日から1か月以内」と書かれた記事をよく見かけますが、国税庁の手続案内の記載は違います。個人事業の開業・廃業等届出書の提出時期を一次情報で確かめ、あわせて出す書類の期限と並べて整理しました。…
2026年8月25日 更新
法人成りで、個人事業をどう閉じればいいかを知りたい方へ
会社設立の段取りは見えてきた。けれど、個人事業主としての立場をいつ、どう閉じるのかがわからない。廃業届の書き方、出す時期、廃業日の決め方、そもそも出さなくていい場合があるのか。このページは、そういう方に向けて書いています。
法人成りの廃業届は、会社設立と同時に出すものだと思われがちですが、実際には資産や在庫を会社に移し終えてから閉じるほうがきれいに締まります。国税庁の案内での期限、書き方、一緒に出す書類、都道府県への届出、出さない場合、最後の年の確定申告と消費税の順に並べました。
期限は、国税庁と東京都主税局の案内で確かめた2026年10月時点のものです。都道府県や市町村の手続きは地域で違うので、自分の地域の窓口で確かめてください。
法人成りの廃業届は、正式には個人事業の開業・廃業等届出書といいます。個人事業主として開業したときに出した開業届と同じ用紙で、届出の区分を「廃業」にして出します。会社設立をして事業を会社に移したら、個人事業主としての立場を閉じるために、この届出書を税務署に出します。
国税庁は、個人で事業を始めたときと法人を設立したときの届出を並べて案内しています。法人成りでは、会社の側の届出(法人設立届出書など)と、個人の側の届出(廃業届など)を、両方出すことになります。どちらか一方だけでは手続きは終わりません。
個人事業主の方が会社設立をするとき、意識が会社の側に向きがちで、個人事業主としての手続きは後回しになりやすいものです。けれど、会社設立と個人事業主の廃業は、同じ法人成りの表と裏です。会社設立の予定を立てるときに、個人事業主を閉じる予定も一緒に書き込んでおいてください。
このページでは、個人の側を閉じる手続きを中心に扱います。会社の側の手続きは法人成り 手続きのカテゴリーで、一覧にしてあります。
廃業届を出す時期の考え方は、カテゴリー内の法人成りの廃業届はいつ出すのか|国税庁の手続案内で提出時期を確かめるで詳しく書いています。
出典個人で事業を始めたとき/法人を設立したとき|国税庁 (国税庁/2026年10月17日確認)
廃業届の書き方で迷うのは、それほど多くありません。届出の区分で「廃業」を選び、廃業した日を書き、事業の全部を廃止するのか一部なのかを選びます。国税庁の書き方の案内では、事業所得を生ずべき事業を2つ以上行っている方が全部を廃止するなら「全部」、一部を廃止するなら「一部」にチェックし、一部の場合は廃止する事業を括弧内に書くとしています。
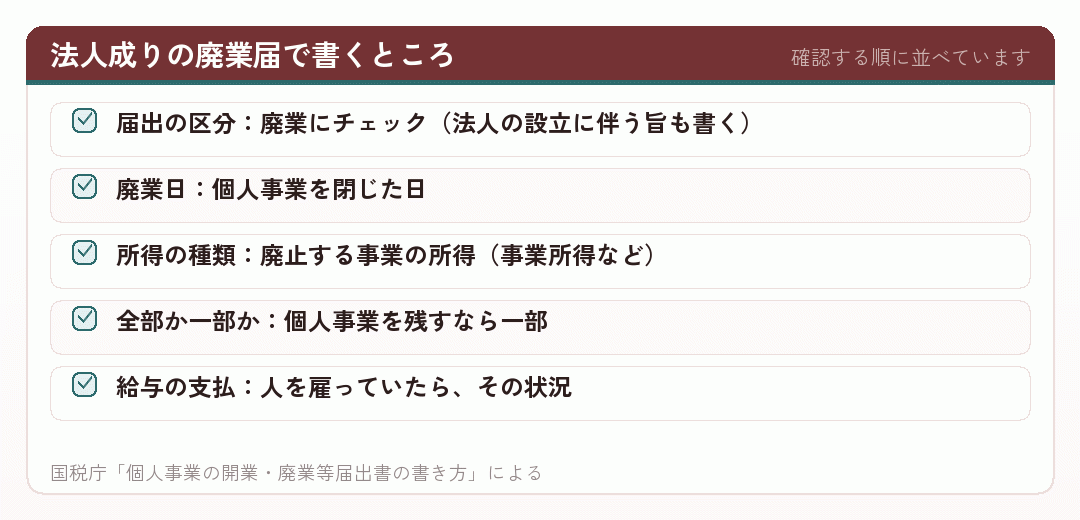
用紙には、法人の設立に伴う個人事業の開廃業かどうかを書く欄があり、設立した会社の名前などを書けるようになっています。会社設立の登記が終わってから書くと、そろえやすくなります。人を雇っていた場合は、給与の支払の状況や、給与の支払事務を引き継いだ先の事務所の所在地を書きます。
個人事業主として開業届を出したときの控えが手元にあれば、屋号や事業の内容の書き方をそろえると、税務署でも照合しやすくなります。会社設立をした日と廃業日が違う場合は、その間に個人事業主として何をしていたか(資産の売却や売掛金の回収など)を説明できるようにしておくと安心です。
届出書を出すときは、マイナンバー(個人番号)の記載と、本人確認書類の提示または写しの添付が必要です。電子申告で出すこともでき、その場合は本人確認書類の提示や写しの添付は要りません。
出典A1-5 個人事業の開業届出・廃業届出等手続 (国税庁/2026年10月17日確認)
廃業届の期限は、国税庁の手続案内では、事業の廃止の事実があった日の属する年分の確定申告期限までとされています。たとえば年の途中で廃業したなら、その翌年の確定申告期限までに出せばよい、ということです。期限が土日や祝日に当たる場合は、その翌日が期限になります。
解説記事の中には「廃業から1か月以内」と書いたものもありますが、国税庁の手続案内と書き方の案内の現在の記載は、確定申告期限までです。古い記事の記載のまま覚えている人も多いので、最新の手続案内で確かめてください。
| 書類 | 出す先 | 期限(国税庁・東京都の案内による) |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 税務署 | 廃業した年分の確定申告期限まで |
| 青色申告の取りやめ届出書 | 税務署 | 取りやめようとする年分の確定申告期限まで |
| 事業廃止届出書(消費税) | 税務署 | 速やかに |
| 給与支払事務所等の廃止届出書 | 税務署 | 廃止の日から1か月以内 |
| 事業開始(廃止)等申告書(個人事業税) | 都税事務所(東京都の場合) | 廃止の日から10日以内 |
← 横にスクロールできます
都道府県の書類と期限は地域によって違います。東京都以外は各都道府県の案内で確かめてください。
会社設立の直後は、会社の側の届出の期限が5日以内、1か月以内、2か月以内と続きます。個人事業主の側の廃業届は期限に余裕がありますが、その分、会社設立の忙しさに紛れて忘れられがちです。会社の青色申告の承認申請を出すころに、個人事業主の側の書類も出す、と決めておくと漏れません。
期限に余裕がある書類ほど、忘れやすいものです。会社の届出と同じ時期に、個人の側の書類もまとめて出してしまうのが安全です。ただし、廃業日をいつにするかは、次の段で書くように、資産の移し替えが終わってから決めてください。
出典廃業する場合 (国税庁/2026年10月17日確認)
廃業届で迷いやすいのが、廃業日をいつにするかです。会社設立の日の前日にそろえる方法もあれば、資産や契約の移し替えが終わる日まで個人事業を続ける方法もあります。どちらが正しいということはありませんが、在庫や事業用の資産がある事業では注意が必要です。
国税庁の新規事業者向けのよくある質問では、法人成りした個人事業者が、事業用の資産を会社に買い取ってもらってから事業廃止届出書を出すことは問題ないとしたうえで、個人事業者に棚卸資産(在庫)が残っている間は、一般に事業を廃止したものとは認められないとしています。また、会社が設立されるまでの間の資産の譲渡や仕入れは、原則としてすべて個人事業者に帰属するとしています。
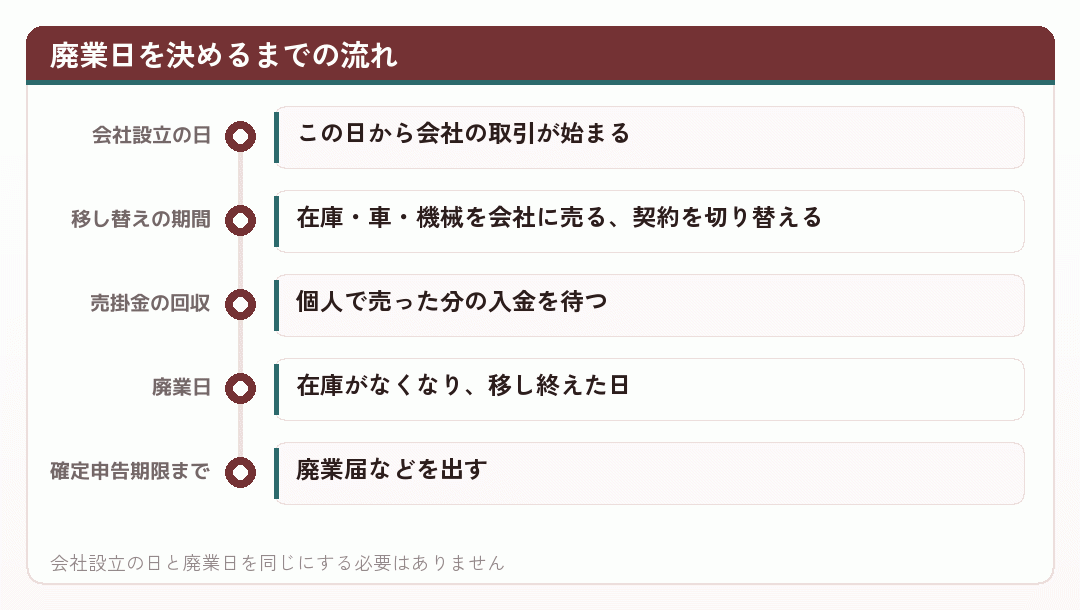
個人事業主として受けていた仕事が、会社設立をまたいで続く場合もあります。会社設立の前に受けた仕事の代金を個人事業主として受け取るのか、会社の売上にするのかは、取引先との契約の切り替えの時期で決まります。どちらにするかを先に決めておくと、廃業日も決めやすくなります。
廃業日を決めるときは、個人と会社の売上と経費を、その日を境にきちんと分けられるかも考えてください。会社設立の日以後の取引は会社のもの、その前の取引は個人のものです。廃業の年の締め方は廃業の年の経理をどう締めるか|売掛金・在庫・償却で、在庫の移し方は在庫を法人に引き継ぐときの価格と仕訳で扱っています。
出典インボイス制度 新規事業者向けFAQ(個人17:法人成りした個人事業者の事業廃止届出書) (国税庁/2026年10月17日確認)
廃業届と一緒に出す書類が、いくつかあります。国税庁の書き方の案内では、事業を廃止する方で青色申告の取りやめをされる方は青色申告の取りやめ届出書を、消費税の課税事業者やインボイスの登録をしている方などで、廃業する事業のほかに課税売上げに当たる所得がない方は事業廃止届出書を、あわせて出すとしています。
個人事業主として青色申告をしてきた方は、取りやめ届出書を出す時期にも気をつけてください。会社設立の年に個人事業主として事業をしていた期間の申告は、青色申告で行えます。取りやめは翌年以降の話なので、法人成りした年の個人事業主としての青色申告特別控除を使えるかどうかは、帳簿の要件で決まります。
事業廃止届出書を出すと、インボイスの登録は事業を廃止した日の翌日に効力を失います。インボイスの登録取消の届出書を別に出す必要はありません。ただし、前の段で書いたように、在庫を会社に移し終えるまでは、事業を廃止したことにはなりません。
青色申告の取りやめの考え方は法人成りで青色申告はどうなるか|個人の取りやめ届と、法人の承認申請を両方出すで、インボイスの登録の切り替えは法人成り インボイスのカテゴリーで扱っています。
出典A1-9 所得税の青色申告の取りやめ手続 (国税庁/2026年10月17日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人事業を閉じるときは、税務署だけでなく、都道府県(個人事業税)と市町村(住民税)にも届け出ます。ここは期限が税務署より短いことがあるので注意してください。
東京都主税局の案内では、都内で行っていた事業を廃止した場合は、廃止の日から10日以内に「事業開始(廃止)等申告書」を所管の都税事務所等に出すとしています。さらに、年の途中で事業を廃止した場合は、所得税の確定申告や住民税の申告とは別に、廃止の日から1か月以内に個人の事業税の申告をしなければならないとしています。
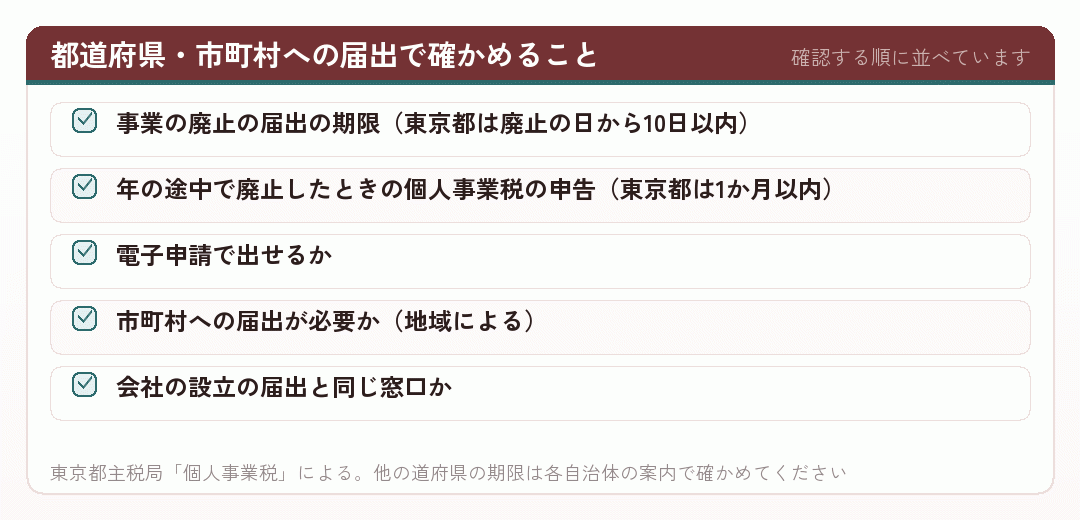
個人事業主として事業をしていた住所と、会社設立の本店の所在地が違う都道府県になる場合もあります。その場合は、個人事業主の廃止の届出は元の都道府県へ、会社設立の届出は新しい本店の都道府県へ、と出す先が分かれます。会社設立の前に、それぞれの窓口と期限を書き出しておいてください。
会社設立をすると、同じ都道府県と市町村に、今度は会社の設立の届出(法人住民税・法人事業税)を出します。個人の廃止と会社の設立を同じ時期に出せるように、窓口と期限をまとめて確かめておくと手間が省けます。最後の年の個人事業税の扱いは、紹介サイトの欄にある解説記事も参考になります。
出典個人事業税|仕事と税金 – 東京都主税局 (東京都主税局/2026年10月17日確認)
法人成りをしても、個人事業をすべて閉じる必要があるとは限りません。たとえば、本業は会社に移し、不動産の賃貸や別の小さな事業は個人に残す、という形があります。この場合は、廃業届を出さないか、「一部」の廃止として出します。
国税庁の書き方の案内では、事業を2つ以上行っていて一部を廃止する場合は「一部」にチェックし、廃止する事業を書くとしています。個人に残す事業がある限り、個人事業主としての確定申告は続き、青色申告の取りやめも出しません。小規模企業共済も、完全に廃業していなければ、個人事業主の地位のまま契約が続く扱いになります。
出さない場合の考え方は法人成りしても廃業届を出さない場合、二刀流が成り立つ条件は個人事業を残したまま会社設立をする|二刀流が成立する条件と、崩れる条件、実務の分け方は二刀流の実務は、分けきれるかで決まる、社会保険の通知は二刀流の社会保険は、いま見直されているで扱っています。
出典個人事業の開業・廃業等届出書の書き方 (国税庁/2026年10月17日確認)
個人事業を閉じても、その年の確定申告はあります。法人成りした年は、1月1日から廃業日までの個人事業の所得について、翌年の確定申告期限までに所得税の確定申告をします。同じ年に会社からの役員報酬があれば、それは給与所得として合わせて申告することになります。
消費税の課税事業者だった場合は、消費税の申告もあります。国税庁によると、課税事業者である個人事業者は、事業を廃止した日の属する課税期間の消費税の申告(中間申告を含む)が必要です。また、事業を廃止して事業用でなくなった車両などは、廃止の時点で家事のために使ったものとみなされ、課税の対象になります(みなし譲渡)。
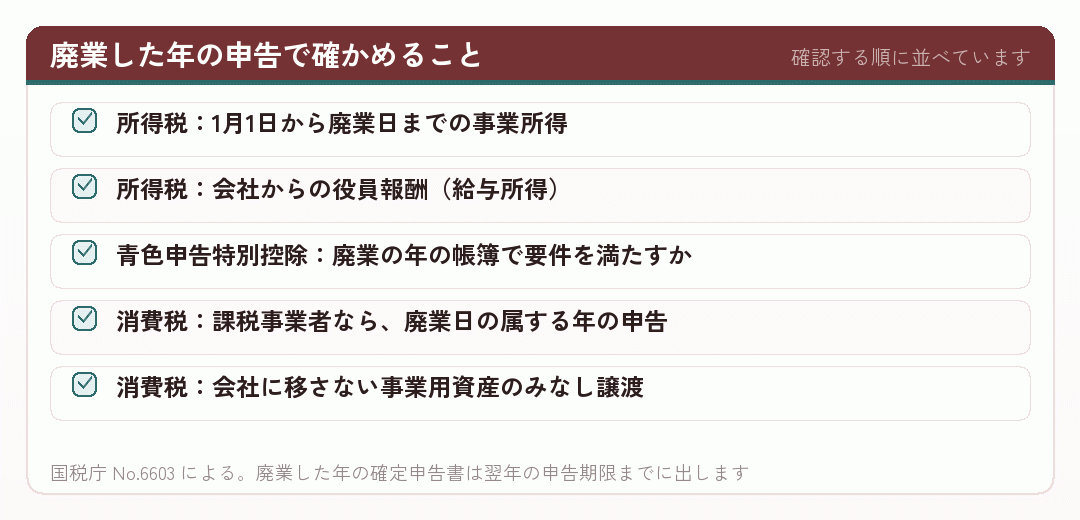
法人成りした年は、個人の確定申告と会社の申告が両方ある、最初で最後の1年です。詳しくは法人成りした年の確定申告|個人と法人、申告が2つ並ぶ最初で最後の1年と、法人成り 消費税のカテゴリーで扱っています。
出典No.6603 個人事業者が事業を廃止した場合 (国税庁/2026年10月17日確認)
法人成りの廃業届は、個人事業の開業・廃業等届出書を「廃業」として出すものでした。期限は国税庁の手続案内では廃業した年分の確定申告期限までで、廃業日は資産や在庫を会社に移し終えた日にするのがきれいです。
個人事業を残すなら、廃業届は出さないか「一部」で出します。その場合も、個人と会社の事業がきちんと分かれていることが前提です。
最後に、廃業した年の確定申告と、課税事業者なら消費税の申告を忘れないでください。会社設立の手続きが落ち着いたころに期限が来るので、予定表に書き込んでおくと安心です。
出典D1-14 事業廃止届出手続 (国税庁/2026年10月17日確認)
廃業届は、出すこと自体は難しい書類ではありません。迷うのは、いつ閉じるか、全部閉じるか一部を残すか、という判断のほうです。そこを先に決めておけば、書類は自然に書けます。
会社に移す資産と在庫の一覧を作り、移し終える日の見込みを立ててから、廃業日を決めてください。個人事業を一部残すかどうかで迷うときは、税金と社会保険の両面から税理士に相談するのが確実です。
「法人成り 廃業届」に「書き方」「出さない」「タイミング」「日付」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。廃業届の期限は「1か月以内」と書かれた記事もありますが、国税庁の手続案内の現在の記載は「確定申告期限まで」です。あわせて確かめてください。
法人成りで廃業届を出す必要性とタイミングを、税理士法人が説明しています。期限の書き方は国税庁の手続案内と照らして読んでください。
bring-consulting.co.jp
法人成りで廃業届を出す前に確かめることと、出さないほうがよいケースを説明しています。
法人化ガイドの廃業手続きの回です。取引先への知らせ方まで書かれています。
www.yayoi-kk.co.jp
個人事業の廃業届出書の書き方を、記入例つきで説明しています。書き方の段とあわせて。
個人事業主向けの廃業届の手続きガイドです。電子申告での出し方も扱っています。(biz.moneyforward.com)
廃業届の書き方と出すタイミングを説明しています。期限の記載は国税庁の手続案内と見比べてください。
biz.moneyforward.com
法人化・法人成りした場合の、個人事業の廃業などの税務の届出をまとめた税理士事務所の記事です。
法人成り後の個人事業の廃業に伴う届出を、税理士法人が説明しています。
法人成りをした場合に、個人事業の廃業届は必要かを説明しています。
superavit.tax
廃業時に提出する青色申告の取りやめ届出書を、提出方法と書き方から説明しています。一緒に出す書類の段の続きとして。
青色申告の取りやめ届出書の書き方を、記入例つきで説明しています。
個人事業の廃業届と青色申告の取りやめ届出書を、会社設立の専門家がまとめて説明しています。
www.100years-partners.jp
個人事業を廃業して法人成りした年度の青色申告特別控除の額を説明しています。最後の確定申告の段とあわせて。
法人成りしたときの確定申告のポイントと、必須の手続きを税理士法人が並べています。
法人成りした年の確定申告の方法と注意点を、会計ソフトの会社が説明しています。
www.yayoi-kk.co.jp
法人成りする際の最後の個人事業税の処理を説明しています。都道府県への届出の段とあわせて。(koyano-cpa.gr.jp)
法人成り後に個人事業主を廃業しない場合のデメリットを説明しています。出さない場合の段の続きとして。
マイクロ法人と個人事業主の二刀流のメリット・デメリットを説明しています。
sogyotecho.jp
法人成りで必要な手続きを、期限と届出先ごとにまとめています。廃業届以外の書類の確認に。(www.zeiri4.com)
法人成りの手続きを個人側と法人側に分けて整理しています。個人側を閉じる流れを確かめるのに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。