法人成り 節税
節税のつもりが損になる場面|個人事業主の会社設立でやりがちな8つの勘違い
経費を増やせば得、保険に入れば節税、報酬は高いほうがいい。法人成りのあとにやりがちな勘違いを8つ挙げて、なぜ損になるのかを説明します。会社設立をする…
2026年8月25日 更新
「法人成り 節税」の記事記事 3 本
経費を増やせば得、保険に入れば節税、報酬は高いほうがいい。法人成りのあとにやりがちな勘違いを8つ挙げて、なぜ損になるのかを説明します。会社設立をする…
2026年8月25日 更新
法人成りの前に、個人事業主として使える枠を埋めていますか。青色申告特別控除、専従者給与、小規模企業共済、経営セーフティ共済。使い切ってから会社設立を…
2026年8月25日 更新
会社設立をしただけでは税負担は下がりません。下がるのは、役員報酬と会社の利益をどう配分するかを設計したときです。給与所得控除、税率差、社会保険料。3…
2026年8月25日 更新
法人成りでどれだけ節税できるのかを、仕組みから知りたい方へ
「会社にすれば節税になる」と聞いて法人成りを考えはじめたけれど、何がどう節税になるのかはよくわからない。節税の方法を並べた記事は多いのに、自分に使えるのかが判断できない。このページは、そういう個人事業主の方に向けて書いています。
法人成りの節税は、税率の差と、会社と自分へのお金の配分から生まれます。その仕組みを先に押さえたうえで、役員報酬、家族への給与、退職金、社宅や共済といった方法を、それぞれのルールつきで並べました。最後に、社会保険料と固定費まで含めた節税効果の測り方を置いています。
税率や計算方法は、国税庁の案内で確かめた2026年10月時点のものです。節税の方法には要件があり、使い方を誤ると否認されることもあるので、実行する前に税理士に確認してください。
法人成りの節税の仕組みは、突き詰めると2つです。ひとつは税率の差。所得税は課税所得が増えるほど税率が上がる累進課税で、国税庁の税率表では5%から45%まで7段階ありますが、資本金1億円以下の普通法人の法人税は、年800万円以下の部分が15%、超える部分が23.2%です。
もうひとつは配分です。個人事業主のときは、事業の所得がすべて自分の所得として課税されました。会社設立のあとは、会社に残す利益と、自分が受け取る役員報酬に分けられます。役員報酬には給与所得控除が使え、会社に残した利益には法人税の税率がかかります。どちらにどれだけ配分するかで、合計の税負担が変わります。
ほかの節税の方法は、ほとんどがこの2つの応用です。家族への給与は配分の相手を増やす方法で、退職金は退職所得という別の計算の仕組みを使う方法です。仕組みが分かっていれば、どの方法が自分に効くかを判断できます。
この2つの仕組みは、所得が小さいうちはほとんど働きません。税率の差は所得が大きくなってはじめて開き、配分も分ける元になる所得がなければ意味がないからです。会社設立で節税できるかどうかは、まず自分の所得がどの税率の段にあるかで決まります。個人事業主の方は、直近の確定申告書の課税所得を確かめるところから始めてください。
配分の考え方は、カテゴリー内の法人成りの節税は「配分」で決まるで詳しく書いています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
法人成りの節税の中心は、役員報酬です。会社が役員に払う給与のうち、法人税の計算で損金にできるのは、国税庁の案内によると定期同額給与・事前確定届出給与・業績連動給与の3種類です。会社設立したばかりの個人事業主がまず使うのは、毎月同じ額を払う定期同額給与です。
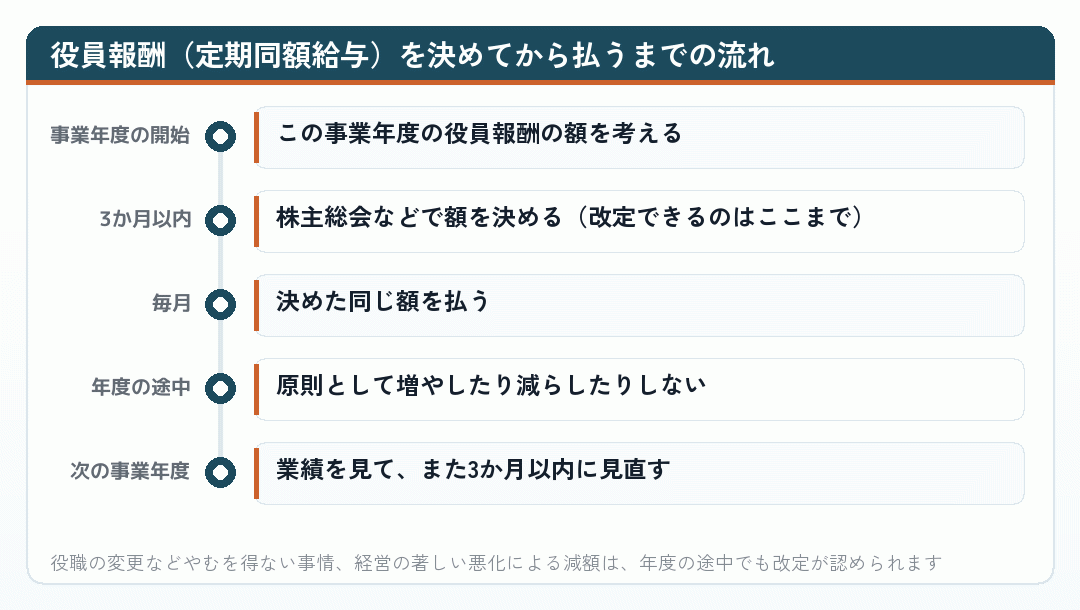
このルールがあるため、「利益が出たから期末に役員報酬を増やす」ことはできません。増やした部分は損金にならず、法人税と役員本人の所得税の両方がかかってしまいます。役員報酬は、事業年度の初めに1年分の利益を見込んで決める必要があり、ここが個人事業主のときとの大きな違いです。
会社設立の直後は、第1期の利益の見込みが立ちにくいものです。個人事業主のときの所得を参考に、少し控えめの額で始め、2期目の初めに実績を見て見直すという進め方が現実的です。会社設立から3か月以内に決めることになるので、設立の準備と並行して額を考えておきます。
また、どの形で払っても、不相当に高額な部分は損金になりません。業務の内容や、同じ規模の会社と比べて高すぎる額は、否認されるおそれがあります。役員報酬の決め方は役員報酬をいくらにするか、賞与や退職金での受け取り方は役員に賞与や退職金は出せるかで扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
税率が累進の所得税では、1人に所得が集まるほど税負担が重くなります。会社設立をすると、家族を役員や従業員にして給与を払い、所得を分けることができます。これも配分の応用です。
個人事業主のときにも、青色事業専従者給与という形で家族に給与を払えました。ただ、専従者給与には「事業にもっぱら従事していること」などの要件があり、配偶者控除や扶養控除との関係にも制約がありました。会社設立のあとは、家族への役員報酬や給与として払う形に切り替わり、法人成りで青色事業専従者給与はなくなります。
会社設立をきっかけに家族を役員にする場合は、定款や登記の役員の欄にも関わります。誰を役員にするか、取締役にするのか従業員として雇うのかで、社会保険や責任の範囲も変わるので、会社設立の手続きを始める前に決めておくと後戻りがありません。
家族への給与で節税するときに大事なのは、働いた実態に見合う額であることです。名前だけの役員に高い報酬を払うと、税務調査で否認されるおそれがあります。また、家族が会社の社会保険に入ると保険料もかかるので、税の減り方と保険料の増え方を合わせて見てください。
専従者給与をやめるときの手続きは、解説記事(青色専従者を廃止する時の手続きと注意点)でも確かめられます。
出典青色専従者を廃止する時の手続きと注意点をわかりやすく解説 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年10月17日確認)
個人事業主は、自分に退職金を払って経費にすることができません。会社設立のあとは、役員を退任するときに会社から退職金を払い、適正な額なら損金にできます。受け取る側でも、退職金は退職所得として、ほかの所得とは別の、負担の軽い計算になります。
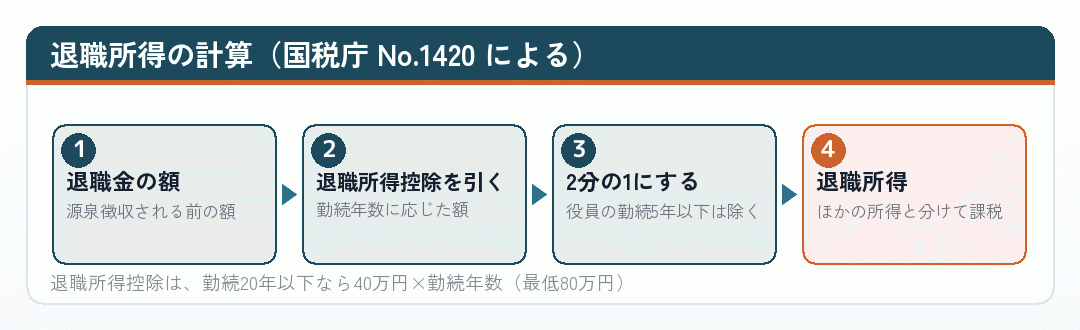
退職所得控除は、勤続20年以下なら40万円×勤続年数(80万円に満たない場合は80万円)、20年を超えると800万円+70万円×(勤続年数−20年)です。たとえば、役員として10年勤めて退職金2,000万円を受け取る場合、退職所得控除は400万円で、(2,000万円−400万円)×2分の1=800万円が退職所得になります。
会社設立のときから退職金を視野に入れるなら、役員報酬の額とのバランスも大切です。役員退職金の適正額は、最終の役員報酬の月額と勤続年数をもとに考える方法がよく使われるため、役員報酬を極端に低くしていると、退職金の適正額も低く見られることがあります。
退職金で節税するには、退職金の規程を作り、何年も前から財源を準備しておく必要があります。従業員の退職金の扱いは個人事業主のときの勤続年数は、退職金に通算できるかで扱っています。
出典No.1420 退職金を受け取ったとき(退職所得) (国税庁/2026年10月17日確認)
会社設立をすると、個人事業主のときには使えなかった、あるいは使いにくかった節税対策が出てきます。代表的なのが、役員社宅と出張旅費の日当です。
役員社宅は、国税庁が役員に社宅を貸したときの賃貸料相当額の計算方法を示していて、その額以上を役員から受け取っていれば、給与として課税されません。会社が払う家賃と役員から受け取る家賃の差額が、会社の経費になる形です。自宅の一部を事務所にしていた個人事業主にとっては、家事按分とは違う扱いになります。
どの節税対策も、社内の規程を作り、実態に合わせて運用することが条件です。規程がない、実態がない、額が高すぎるといった場合は、否認されるおそれがあります。社宅の扱いは自宅の家賃を経費にする方法が変わる、経費の範囲は会社設立で「経費にできる範囲が広がる」の中身、車の扱いは4年落ちの中古車で節税、は本当かで扱っています。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年10月17日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人事業主のうちから小規模企業共済に入っている方は、法人成りのあとも節税を続けられます。小規模企業共済の掛金は、個人の所得から控除される小規模企業共済等掛金控除の対象で、会社の役員として加入を続けても、役員個人の所得税と住民税を減らせます。
中小企業基盤整備機構の案内では、個人事業を廃止して法人成りし、その会社の役員として新たに加入資格を得た場合、事由が生じてから1年以内に申し出れば、掛金納付月数を通算できるとしています(同一人通算)。会社が加入条件を満たしていることが前提で、医療法人や一般社団法人など、直接営利を目的としない法人の役員は対象になりません。
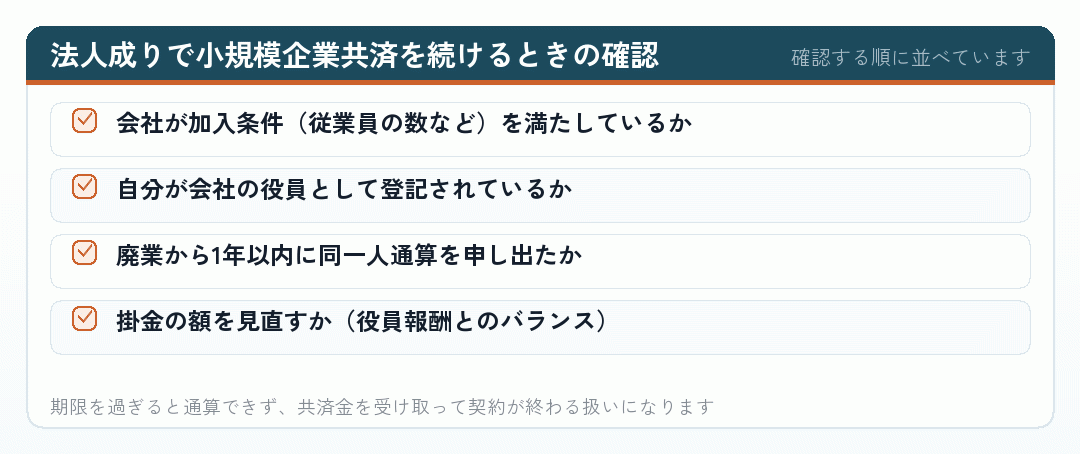
小規模企業共済は、将来受け取る共済金も退職所得などとして扱われる仕組みで、役員退職金と並ぶ退職後の備えになります。法人成りのメリットとしての扱いは法人成り メリットのカテゴリーで書いています。
出典契約内容変更 – 掛金納付月数の通算(同一人通算) | 小規模企業共済 (中小企業基盤整備機構/2026年10月17日確認)
節税効果を測るときにいちばん多い誤りは、税金だけで比べることです。法人成りで所得税と住民税が減っても、社会保険料と会社の固定費が増えれば、手元に残るお金はそれほど増えないことがあります。
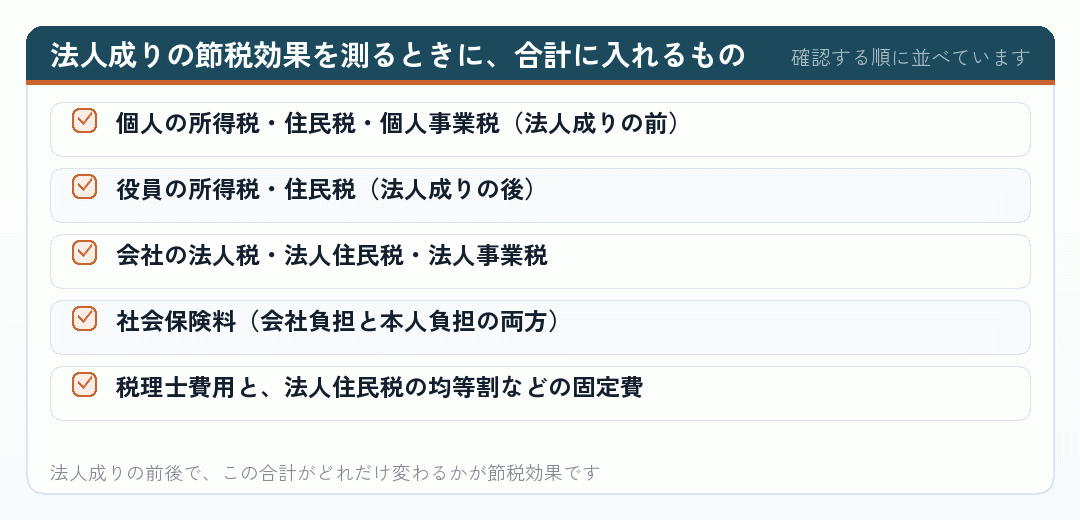
社会保険料の重さは見落とされがちです。厚生年金保険の保険料率は18.3%で、会社と本人が半分ずつ負担します。役員報酬を高くすると、所得税の配分では有利でも、保険料が増えて合計では不利になることがあります。反対に、役員報酬を低く抑えると保険料は減りますが、会社に残る利益に法人税がかかり、会社のお金は自由に使えません。
節税効果は、役員報酬の額を何通りか変えて試算し、合計がいちばん小さくなる額を探すのが確実です。年収帯ごとの比較は年収帯ごとに見る、個人事業主のままと会社設立後の負担の差にまとめています。
出典厚生年金保険料額表 (日本年金機構/2026年10月17日確認)
法人成りの節税メリットばかりに目が向くと、損になる場面を見落とします。よくあるのは次のような場面です。
節税は、手元に残るお金を増やすための手段です。税金を減らすこと自体が目的になると、判断を誤ります。会社設立をする前に、節税の方法ごとに「やらなかった場合と比べて、手元に残るお金はいくら増えるか」を確かめてください。
勘違いの例は節税のつもりが損になる場面|8つの勘違いに、個人事業主のうちにできる節税との順番は個人事業主のうちにできる節税と、会社設立後にできる節税に書いています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
法人成りの節税は、税率の差と配分の2つの仕組みから生まれていました。役員報酬、家族への給与、退職金、社宅や共済は、どれもその応用です。
節税の方法を並べた記事は多くありますが、自分に効くかどうかは、自分の所得と家族と事業の形で決まります。会社設立の前に、税理士に役員報酬を何通りか変えた試算を頼んでください。
節税を急ぐより、ルールを守って長く続けられる形を選ぶほうが、結果として手元に残るお金は増えます。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
節税は、会社設立のいちばんの動機になりやすいテーマです。だからこそ、仕組みとルールを知らないまま進めると、思ったほど税金が減らない、あるいは否認されるといったことが起こります。
まずは、自分の所得で税率の差がどれくらい出るかを確かめ、役員報酬を何通りか変えた試算を税理士に頼んでください。社会保険料と固定費まで含めた合計で比べれば、法人成りで本当に手元のお金が増えるかがわかります。
「法人成り 節税」「法人成り 役員報酬 節税」「法人成り 節税対策」「法人成り 退職金 節税」で実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。節税の方法は条件つきのものが多いので、要件まで書かれているかを確かめながら読んでください。
会社設立で使えるようになる節税の仕組みを7つに分けて説明しています。このページの見出しと数え方を比べると、自分に当てはまるものが見つけやすくなります。
biz.moneyforward.com
法人化すれば節税できるのかを、具体的な方法と対策から説明しています。
法人成りでなぜ節税できるのかを、税理士法人が短く説明しています。最初に全体をつかむのに。
www.chuo-tax.jp
1人社長の会社に法人成りすることで可能になる節税を7つ挙げています。一人で会社設立する方に向いています。
一人法人でできる節税対策と、やりすぎたときの注意点を並べています。節税対策の段の補足に。(biz.moneyforward.com)
役員報酬にかかる所得税と住民税を試算し、節税対策につなげています。
役員報酬の適正額を、シミュレーションの形で考える会計事務所の記事です。役員報酬で節税する段の続きとして。
法人化にともなう役員報酬の決め方と、守るべきルールを説明しています。定期同額給与の話を確かめるのに。
ikegami-zeirishi.com
法人成りしたときの役員報酬と給与の扱いを、税理士法人がコラムで説明しています。
マイクロ法人での役員報酬と社会保険料、所得税の抑え方を説明しています。家族に給与を払う段と合わせて読めます。(corporate.ai-con.lawyer)
役員退職金を損金に入れて節税するときの要件と、過大と判断されないためのポイントです。
社長の退職金を、法人成りのメリットとしての節税に使う考え方を説明しています。
zeirishi-aoki.com
役員退職金を法人の生命保険で準備するときのポイントを説明しています。退職金の財源をどう用意するかまで考えたい方に。
法人の赤字を10年間繰り越せる仕組みと、その要件を説明しています。
欠損金の繰越の適用条件と特徴を、税理士法人が解説しています。(www.ht-tax.or.jp)
「個人事業の法人成り」そのものを節税術として扱う記事です。節税効果を見る段の、別の見方として。
法人化のメリットを、節税・事業成長・リスク管理の3つの観点から説明しています。
zaigenkakuho.com
法人化しないデメリットと、個人事業主のままで得するケースを説明しています。
法人化が節税にならないと言われる理由を説明しています。このページの「節税のつもりが損になる場面」と並べて読んでください。(ishiguro-tax.jp)
節税だけでなく、信用と将来設計まで含めて法人化のメリットを説明しています。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの1段階目の話です
個人事業主のままでいるか、会社設立に踏み切るか。決算月の3〜6か月前から考えはじめる人が多い段階。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。