借入金の名義を会社に変える手続き|法人成りの債務引受は、免責的か併存的か、誰に何の順で相談するか
個人事業主のときの借入金を、会社の名義に移したい方へ
個人事業主として借りた事業資金が残っている。会社設立をしたら、その借入金の名義を会社に変えたい。けれど、どこに何を出せばいいのか、名義変更の届出のようなものがあるのかがわからない。このページは、そういう方に向けて書いています。
先に結論を書くと、借入金には名義変更の届出という手続きはありません。名義を会社に移すには、貸している側の承諾を得て債務引受の契約を結びます。民法は免責的債務引受と併存的債務引受を分けて定めていて、どちらになるかで、法人成りのあとに個人に残る責任が変わります。
条文は e-Gov 法令検索で、経営者保証は全国銀行協会が掲載している「経営者保証に関するガイドライン」の原文で、信用保証協会の扱いは東京信用保証協会の案内で、2026年10月時点の内容を確かめました。条件は借入先ごとに違うので、最後は必ず借入先の窓口で確かめてください。
借入金の名義変更とは|法人成りでは「債務引受」という契約になる
車や不動産なら、名義を変える手続きが役所に用意されています。借入金にはそれがありません。お金を貸した金融機関と、借りた個人事業主のあいだの契約だからです。会社設立をして事業を会社に移しても、契約の当事者は個人事業主のままで、借入金の名義は動きません。
そこで、法人成りで借入金の名義を会社に移すときは、会社が個人の借金を引き受ける債務引受の契約を結びます。実務で「借入金の名義変更」と呼ばれているのは、たいていこの債務引受のことです。もうひとつの道は、会社が新しく借りて個人の借入を返してしまう借り換えです。
- 債務引受いまの借入契約はそのままに、会社が債務者に加わるか、入れ替わる
- 借り換え会社が新しく借り、そのお金で個人の借入を返す。契約は別物になる
- 個人に残す名義は変えず、個人が役員報酬から返し続ける
負債を移せるかどうかの全体像と、個人に残したときの考え方は借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱いと借入は法人成りで引き継げない|個人事業主のローンをどう処理するかで書きました。このページはその先、名義を移すと決めたあとの手続きに絞ります。条文で2つの形を確かめ、担保と保証人、会社の側の承認、相談の順番と書類、経営者保証、引き継げないときの借り換えの順に進みます。
借入金のほかにも、法人成りで名義を変える契約は事務所の賃貸借、リース、保険と続きます。全体の優先順位は法人成りで名義を変える契約は何本あるか|会社設立のあと、どこから手をつけるかにまとめてあります。
出典法人成りをした場合の「債務引受」とは? – クラウド会計に強いスペラビ税理士法人 (スペラビ税理士法人/2026年10月18日確認)
免責的債務引受と併存的債務引受の違い|民法第470条・第472条
債務引受の形は、2020年4月に施行された改正民法で条文になりました。e-Gov 法令検索で原文を確かめると、2つの形は次のように書かれています。
併存的債務引受の引受人は、債務者と連帯して、債務者が債権者に対して負担する債務と同一の内容の債務を負担する。
— 民法第470条第1項
免責的債務引受の引受人は債務者が債権者に対して負担する債務と同一の内容の債務を負担し、債務者は自己の債務を免れる。
— 民法第472条第1項
法人成りに当てはめると、併存的債務引受は会社が債務者に加わり、個人事業主だった本人も連帯して債務を負い続ける形です。解説記事で「重畳的債務引受」と書かれているのも同じものです。免責的債務引受は会社が債務を引き受け、本人は債務から外れます。名義が本当に会社だけになるのは、こちらの形です。
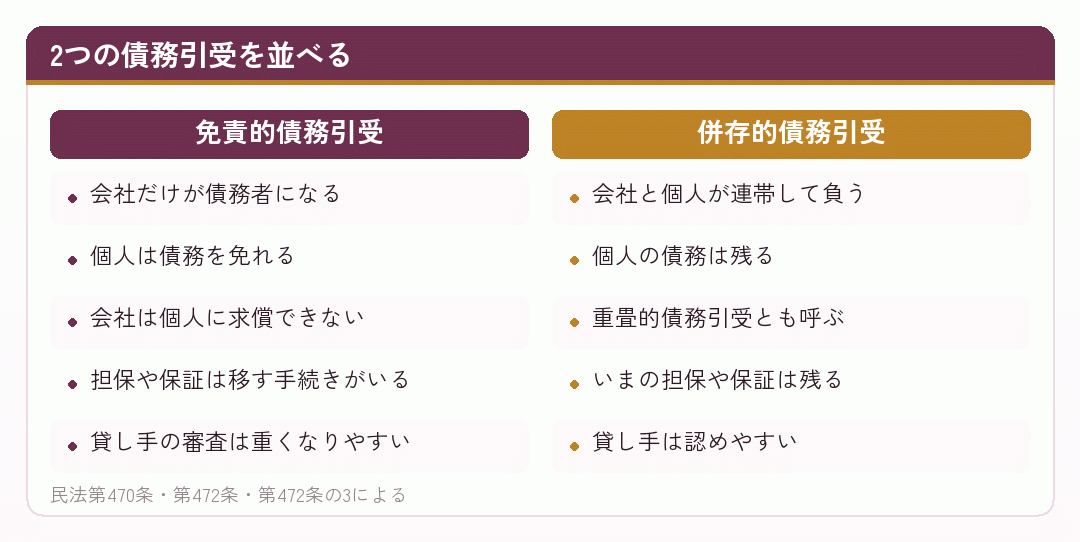
成立のさせ方も条文で決まっています。免責的債務引受は、金融機関と会社が契約したうえで金融機関が個人に通知した時か、個人と会社が契約して金融機関が会社に承諾した時に成り立ちます(第472条第2項・第3項)。併存的債務引受も、個人と会社の契約で行うなら金融機関の承諾が要ります(第470条第3項)。どちらの形でも、貸している側の承諾なしに会社設立だけで名義が移ることはない、ということです。
もうひとつ、免責的債務引受の引受人は債務者に対して求償権を取得しない、と第472条の3にあります。会社が代わりに返しても、あとで個人事業主だった本人に請求はできません。だからこそ、借入で買った機械や在庫を一緒に会社へ移すなど、会社が借金だけを背負う形にしない工夫が要ります。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
担保と保証人はどうなるか|根抵当権・抵当権と保証人の書面の承諾
会社設立の前から、個人事業主の借入に自宅や店舗の抵当権・根抵当権が付いていたり、家族が保証人になっていたりすることは珍しくありません。債務引受で名義を移すとき、ここが手続きを重くします。
免責的債務引受では、もとの債務者が債務を免れるので、その債務のために付けた担保や保証をどうするかが問題になります。民法第472条の4は、金融機関は担保権を会社の債務に移すことができるとしたうえで、担保を付けたのが会社以外の人なら、その人の承諾が要るとしています。移すときは、あらかじめ、または同時に、会社に対する意思表示で行うとも書かれています。
- 抵当権・根抵当権
- 免責的債務引受なら、会社の債務に移す手続きと変更の登記が要ることが多い。設定した本人の承諾も要る
- 保証人(家族など)
- 保証を会社の債務に移すには、保証人の承諾が書面(電磁的記録でも可)でなければ効力を生じない(第472条の4第3項〜第5項)
- 併存的債務引受
- 個人の債務が残るので、いまの担保と保証はそのまま残るのが通常。会社の債務の保全を別に求められることはある
根抵当権は、決められた範囲の取引から生じる債務をまとめて担保するもので、債務者を会社に変えるには根抵当権の変更の登記が必要になるのが通常です。どの登記が要るかは金融機関と司法書士が決めるので、会社設立の前に、担保の一覧を金融機関に出して聞いてください。
家族が保証人のまま会社の債務を保証し直すときは、別の注意もあります。民法第465条の6は、事業のための借入を個人が保証するとき、契約の前1か月以内に作った公正証書で保証の意思を示すよう定めています。会社の取締役や議決権の過半数を持つ人はこの定めの対象外ですが(第465条の9)、取締役でも株主でもない配偶者が保証人になるなら、公正証書が要る場合があります。個人事業主のときは「事業に現に従事している配偶者」として対象外だった方も、会社設立のあとは扱いが変わり得るので、金融機関に確かめてください。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
会社の側の承認と議事録|債務引受は利益相反取引になる
見落とされやすいのが、会社設立で生まれた、引き受ける会社の側の手続きです。会社が社長個人の借金を引き受けると、会社は債務を背負い、社長個人は得をします。会社法は、こうした会社と取締役の利益がぶつかる取引を利益相反取引として、承認を求めています。
会社法第356条第1項は、会社が取締役の債務を保証することその他、取締役以外の者との間で会社と取締役の利益が相反する取引をするときは、株主総会で重要な事実を示して承認を受けるとしています。取締役会のある会社では承認する場が取締役会になり(第365条第1項)、取引のあと遅滞なく重要な事実を取締役会に報告します(同第2項)。合同会社では、業務を執行する社員以外の社員の過半数の承認です(第595条。定款で別に定めることもできます)。
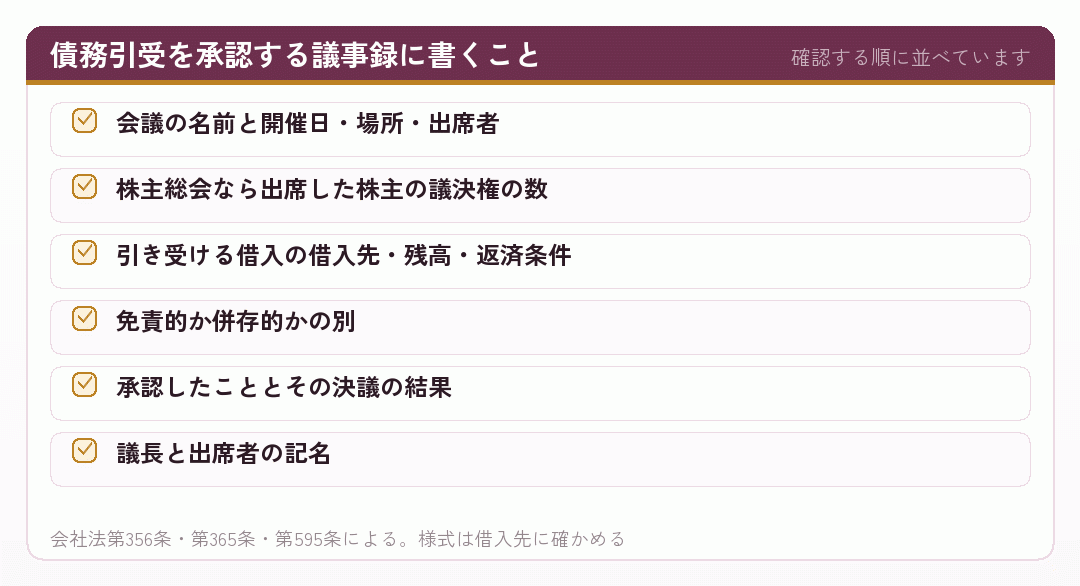
社長ひとりの株式会社でも、株主総会の承認と議事録は省けません。税理士法人の解説では、債務引受の承認の議事録の写しを借入先の金融機関から求められるとされています。会社設立の直後に議事録を一通作っておくと、金融機関の手続きが止まりません。
免責的と併存的のどちらが承認の対象になるか、議事録の書き方をどうするかは、会社の機関の形で変わります。株式会社か合同会社かの選び方は法人成り 株式会社 合同会社で、議事録や登記の細かな形は司法書士や弁護士に確かめてください。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
相談の順番|金融機関、信用保証協会、そして登記
債務引受の話は、会社設立の登記より前に借入先へ持ち込むのが順番です。債務引受のタイミングを後ろにずらすほど、個人の借入を個人が返し続ける期間が延び、返済の原資が役員報酬に変わったことの説明も遅れます。
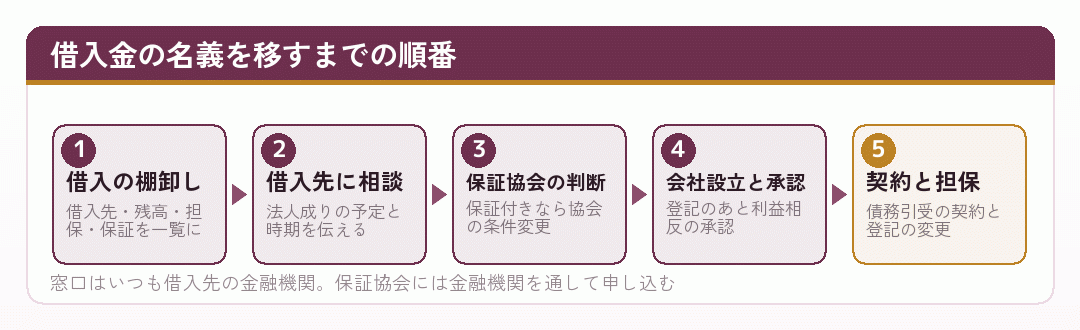
信用保証協会の保証が付いた借入では、判断する主体が金融機関と保証協会の2つになります。東京信用保証協会の情報誌のよくある質問では、法人成りで個人の事業や債務を法人が引き継ぐ場合は、条件変更により原則として免責的債務引受を行うとしています。ただし、すべての事業の承継が確認できない場合などは免責的債務引受ができず、その場合は併存的債務引受で取り扱うとされています。不動産などの担保がある場合は、担保に係る条件変更が必要になることがある、とも書かれています。
同じ情報誌では、免責的債務引受の契約書は条件変更が内定したあとに協会から金融機関あてに郵送され、協会のホームページなどからは取れないこと、協会用の原本と金融機関用の写しを出すこと、収入印紙は契約当事者全員分の消印が要ることも案内されています。これは東京信用保証協会の扱いなので、ほかの地域の協会では借入先の金融機関を通して確かめてください。
個人事業主の事業の一部だけを会社に移し、残りを個人に残す形だと、「すべての事業の承継」に当たらず併存的になる可能性があります。会社設立の前に、どこまでを会社に移すかを決めてから相談に行くと、話が早く進みます。
出典保証マンスリー 2024年10月号(東京信用保証協会) (東京信用保証協会/2026年10月18日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
日本政策金融公庫から借りている場合と、そろえる書類
日本政策金融公庫から借りている個人事業主も多いはずです。日本政策金融公庫の借入も、契約の当事者は個人なので、会社設立だけで会社の借入にはなりません。税理士法人の解説では、法人成りの前に公庫と相談して処理を十分に協議しておくこと、免責的と併存的のどちらでも公庫との契約が必要になることが書かれています。
日本政策金融公庫の窓口で聞くことは、債務引受ができるか、免責的と併存的のどちらになるか、担保と保証人の扱い、必要な書類、手続きにかかる日数です。新しい融資の相談とあわせるなら、会社設立後の事業計画も聞かれます。
| 書類 | 中身 | 誰が用意するか |
|---|---|---|
| 債務引受の契約書 | 免責的か併存的か、引き受ける残高と条件 | 借入先が用意し、当事者が署名・押印 |
| 会社の登記事項証明書 | 会社設立が済んだことと代表者 | 会社(法務局で取得) |
| 会社の印鑑証明書 | 契約書に押す会社の実印 | 会社(法務局で取得) |
| 利益相反の承認の議事録 | 株主総会・取締役会などの承認 | 会社が作成し、写しを出す |
| 個人の確定申告書 | 個人事業主としての実績 | 個人事業主だった本人 |
| 資産と負債の引継ぎの資料 | 会社に移す資産と負債の一覧 | 本人と会社(税理士と作る) |
← 横にスクロールできます
この表は解説記事と信用保証協会の案内から、求められることが多いものを並べた目安です。実際に要る書類と取得の期限は借入先によって違うので、必ず窓口で確かめてください。
契約書は、こちらで作るのではなく借入先の様式を使うのが通常です。印紙や署名の欄に記入漏れがあると差し戻しになるので、受け取ったら当事者がそろう日を決めて一度に書くのが確実です。
会社設立のあとに公庫で新しく借りられるかという話は法人成りしたばかりでも融資は受けられるか|おおむね7年以内という線で扱っています。
出典日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所 (税理士法人入江会計事務所/2026年10月18日確認)
経営者保証はどうなるか|「経営者保証に関するガイドライン」の原文
債務引受で名義が会社に移っても、社長個人の責任が消えるとは限りません。免責的債務引受を認める代わりに、社長が会社の借入の連帯保証人になるよう求められることがよくあります。これが経営者保証です。会社設立で有限責任になる、という一般論が、借入金ではそのまま通らない場面です。
経営者保証には、中小企業・経営者・金融機関の自主的なルールとして「経営者保証に関するガイドライン」(平成25年12月策定)があります。全国銀行協会が掲載している原文の第4項は、経営者保証なしで資金を借りたいなら、まず次のような経営の状態が求められるとしています。
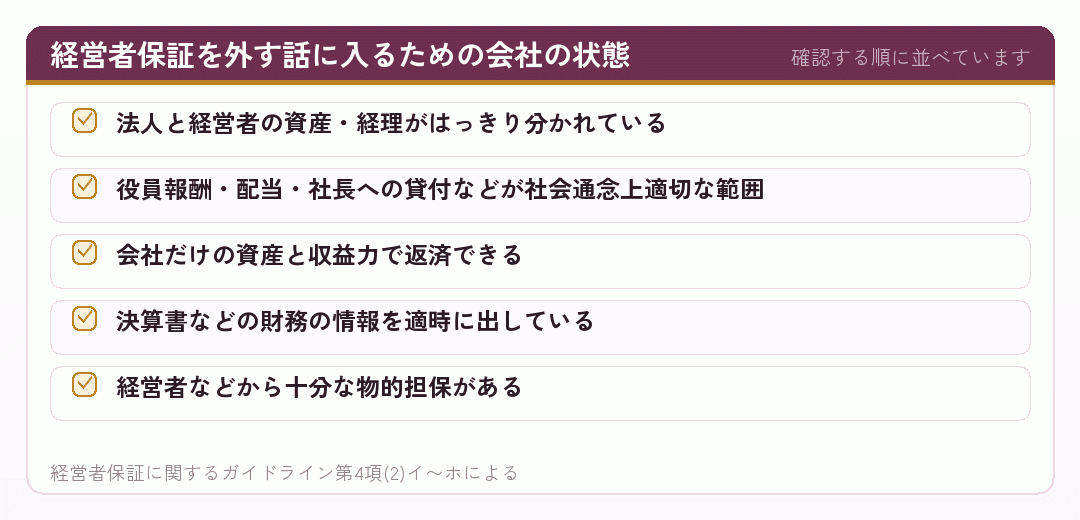
会社設立をしたばかりの会社は、決算書がなく、個人事業主のころの資金の流れも混ざりがちです。ガイドラインの言う「法人個人の一体性の解消」は、個人事業主の感覚が残っていると満たしにくい条件です。会社の口座と個人の口座を分け、社長への貸付を作らないことが、あとで保証を外す話の土台になります。
公的な制度では、日本政策金融公庫の国民生活事業に経営者保証免除特例制度があり、法人と代表者の一体性の解消が一定程度図られていることを公庫が確認できる法人などを対象に、経営者の保証を免除するとしています。税務申告を2期終えていない法人も、その要件を満たせば対象になり得ると書かれています。審査があるので、借入先で確かめてください。
出典経営者保証ガイドライン | 中小企業向け融資に関する相談窓口 | 一般社団法人 全国銀行協会 (全国銀行協会/2026年10月18日確認)
引き継げないときの選択肢|借り換えで名義を会社にそろえる
借入先が債務引受を認めない、または条件が重すぎることもあります。そのとき名義を会社にそろえる方法が借り換えです。会社設立のあとに会社が新しく借り、そのお金で個人の借入を繰上返済します。もとの契約は終わり、会社の名義の新しい契約だけが残ります。
- 向いている場合
- 残高が小さい、金利の見直しをしたい、借入先を一本にまとめたい
- 確かめること
- いまの契約の繰上返済の手数料、担保の抹消と再設定の費用
- 審査の見られ方
- 会社としての新しい融資なので、事業計画と個人事業主のころの実績を見られる
- 気をつけること
- 新しい借入の金利が、個人で借りていたときより高くなることがある
創業融資の解説では、日本政策金融公庫の新規開業・スタートアップ支援資金は新たに事業を始める方または事業開始後おおむね7年以内の方が対象で、個人事業主としての事業年数が長いと対象外と判断される可能性があるとされています。借り換えを創業向けの制度で考えるなら、事業年数の数え方を先に確かめてください。
借り換えも債務引受も難しいときは、個人に借入を残して返し続けることになります。その場合の役員報酬の決め方や、利息の扱いは借入は法人成りで引き継げない|個人事業主のローンをどう処理するかで書きました。どの方法でも、会社設立をした事実は借入先に伝えておいてください。
借入金の扱いが固まらないと、会社設立の日程も、役員報酬の額も決めきれません。借入が大きい個人事業主ほど、法人成りの最初の相談先は借入先の金融機関になります。
出典法人成りするときは日本政策金融公庫から創業融資を受けられるのか? | 創業融資ガイド (創業融資ガイド/2026年10月18日確認)
まとめ|借入金の名義変更は、条文と相談の順番で進める
個人事業主の借入金は、会社設立をしても名義が会社に変わることはありません。名義を移すのは債務引受の契約で、貸している側の承諾が前提です。
- 免責的債務引受(民法第472条)は会社だけが債務者に。併存的債務引受(第470条)は会社と個人が連帯して負う
- 免責的なら、担保と保証人を移す手続きがいる。保証人の承諾は書面で(第472条の4)
- 会社が社長の借金を引き受けるのは利益相反取引。承認をとり議事録を残す(会社法第356条・第365条・第595条)
- 相談は登記より前に借入先へ。保証協会付きは協会の条件変更(東京信用保証協会は原則として免責的)
- 経営者保証を外す相談は、法人と個人の分離が土台(経営者保証に関するガイドライン第4項)
- 引き受けが無理なら借り換え。繰上返済の手数料と新しい金利を比べる
どの形になるかは、こちらで選べる話ではなく、借入先が示した条件を受けるかどうかの交渉です。法人成りを決めたら、借入の一覧を作って、まず借入先に電話をしてください。
ここに書いた条文と制度は2026年10月時点のものです。担保の登記は司法書士に、承認の手続きと税務は税理士や弁護士に、条件は借入先の窓口で確かめてください。
出典経営者保証免除特例制度|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
借入金を抱えたまま会社設立を迎える方へ
借入金の名義変更は、書類を出せば終わる手続きではなく、貸している側との話し合いです。免責的になるか併存的になるか、保証が残るかどうかは、相談してみないとわかりません。
だからこそ、会社設立の日を決める前に、借入先・残高・担保・保証人を1枚に書き出して、借入先の窓口に持っていってください。個人事業主として遅れずに返してきた記録は、法人成りのあとの交渉でもいちばんの材料になります。迷うところは税理士と一緒に整理するのが確実です。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「法人成り 借入金 名義変更」「法人成り 債務引受」に「免責的」「併存的」「保証協会」「議事録」「経営者保証」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。債務引受の条件や書類は金融機関・信用保証協会ごとに違うので、最後は借入先の窓口で確かめてください。
- 債務引受の2つの形
法人成り時の債務引受方法2つと知っておきたい注意点を解説法人成りの債務引受を2つの方法に分けて、金融機関との話の進め方と注意点を税理士法人が説明しています。免責的と併存的の段とあわせて読めます。
www.ht-tax.or.jp
- 税理士法人チェスター|併存的債務引受とは?免責的債務引受との違いやメリットを事例で解説
併存的債務引受と免責的債務引受の違いを、民法の条文と事例で説明しています。相続の場面の例が中心ですが、条文の読み方は法人成りでも同じです。
- 税理士法人チェスター|重畳的債務引受とは?免責的債務引受との違い
重畳的債務引受が併存的債務引受の別名であることと、効力が生じる時期の違いを説明しています。
chester-tax.com
- 契約書マネーフォワード クラウド契約|併存的債務引受とは?免責的債務引受との違いやメリット・デメリット
併存的債務引受の要件、免責的債務引受との違い、契約書の作り方を電子契約サービスの会社が説明しています。
- マネーフォワード クラウド契約|取締役会の承認が必要な利益相反取引とは
取締役会の承認が要る利益相反取引と、要らない場合、決議の進め方を説明しています。会社側の承認の段の続きとして。(biz.moneyforward.com)
- BUSINESS LAWYERS|取締役の利益相反に関する報告はどのように行うか
利益相反取引をした取締役の、取締役会への事後の報告と議事録への書き方を弁護士が説明しています。
www.businesslawyers.jp
- 公庫から借りている方へ
日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所日本政策金融公庫からの借入がある場合の法人成りの手続きと、債務引受の議事録の写しを求められる点を税理士法人が説明しています。
- 個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人
個人事業主のときの借入金を、法人成りで債務引受する方法を税理士法人が順を追って説明しています。
- 借金のある個人事業主が法人化するには?債務引受の流れや仕訳を解説 | マネーフォワード クラウド会社設立
借金のある個人事業主が法人化するときの債務引受の流れを説明しています。
biz.moneyforward.com
- 交渉法人成り時の債務引受と金融機関交渉|荒川会計事務所
法人成りの債務引受で、金融機関とどう話を進めるかと、税務の注意点を会計事務所が説明しています。相談の順番の段とあわせて。
- 法人成りをした場合の「債務引受」とは? – クラウド会計に強いスペラビ税理士法人
法人成りをした場合の債務引受とは何かを、税理士法人が短くまとめています。名義変更の入口として。
- マイナビニュース|デットファイナンス入門(26) 保証協会付き融資について
保証協会付き融資の仕組みと、信用保証を使える中小企業者の範囲を説明した連載の回です。保証協会の段の下地に。
news.mynavi.jp
- 政府広報オンライン|「経営者保証」なしで融資を受けられる可能性があります www.gov-online.go.jp
経営者保証なしで融資を受けられる可能性と、そのための会社の状態を政府広報が説明しています。経営者保証の段とあわせて。
- 自治体の案内
文京区|経営者保証に関するガイドラインについて個人保証が要らなくなる場合と、保証債務の整理の考え方を、文京区がガイドラインの要点として並べています。
- 栃木県|経営者保証に関するガイドライン
経営者保証に関するガイドラインの策定と運用開始の時期、相談先を栃木県が案内しています。
www.pref.tochigi.lg.jp
- 公庫【日本政策金融公庫】法人成りで利用できる融資の例と各制度の特徴を紹介 | 会社設立の基礎知識 – 小谷野税理士法人
法人成りで使える日本政策金融公庫の融資の例と、制度ごとの特徴を説明しています。借り換えの段の続きとして。(koyano-cpa.gr.jp)
- 法人成りするときは日本政策金融公庫から創業融資を受けられるのか? | 創業融資ガイド
法人成りのときに創業融資を受けられるかを、事業年数の条件から説明しています。
- 弥生|法人成り・法人化で申請できる創業融資は?必要書類や審査のポイントも解説
法人成りした事業者が申し込める創業融資の一覧と、必要書類・審査の見どころを説明しています。
www.yayoi-kk.co.jp
- 創業手帳|法人成り後の創業融資は事業年数に注意!利用できる融資やメリットなどを解説
法人成りのあとに創業融資を使うときの、事業年数の数え方の注意点を説明しています。借り換えを考えるときの確認に。(sogyotecho.jp)
- ▶ freee|借入とは?仕組み・流れ・主な借入先と日本政策金融公庫の融資制度
事業の借入の仕組みと流れ、主な借入先と日本政策金融公庫の融資制度を、会計ソフトの会社が基礎から説明しています。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。