法人成り 融資
補助金と助成金は別のもの|会社設立をした個人事業主が使える順番
法人成りをすると使える制度が広がりますが、補助金と助成金は仕組みが違います。審査で落ちるものと、要件を満たせば受けられるもの。後払いという共通点も含…
2026年9月2日 更新
「法人成り 融資」の記事記事 3 本
法人成りをすると使える制度が広がりますが、補助金と助成金は仕組みが違います。審査で落ちるものと、要件を満たせば受けられるもの。後払いという共通点も含…
2026年9月2日 更新
会社設立をしたばかりの法人には決算書がありません。それでも創業融資の対象になるのは、個人事業主のときの実績が評価されるからです。日本政策金融公庫の要…
2026年9月2日 更新
個人事業主として借りたお金は、会社設立をしても自動では法人の借入になりません。債務引受か、完済して借り直すか。どちらにも金融機関の承諾が要ります。無断で進めた場合に何が起きるかも含めて整理しました。…
2026年9月2日 更新
法人成りで、借りているお金とこれから借りるお金が気になっている方へ
個人事業主として日本政策金融公庫や銀行から借りたお金がまだ残っている。会社設立をしたら、その返済はどうなるのか。会社の名前で新しく借りるなら、法人成りの前と後のどちらが通りやすいのか。このページは、そういう迷いを抱えた方に向けて書いています。
法人成りの融資の話は、すでにある借入をどうするかと、これから借りる融資をどう組むかの2つに分かれます。前者は民法の債務引受と信用保証協会の扱い、後者は借りるタイミング、審査、日本政策金融公庫の制度と経営者保証の話です。順番に並べました。
制度の条件は、日本政策金融公庫・信用保証協会・e-Gov法令検索の原文で確かめた2026年10月時点のものです。融資の可否は個別の審査で決まるので、最後は借入先の窓口で確かめてください。
法人成りの融資でまず押さえておきたいのは、個人事業主として借りたお金は、会社設立をしただけでは会社の借入にならないということです。金融機関との契約の相手は、あくまで個人事業主であるあなた個人です。会社は法律上、あなたとは別の人格なので、会社設立の登記が済んでも、返済の義務は個人に残ったままです。
一方で、法人成りには資金調達の面での利点もあります。中小企業基盤整備機構の解説は、法人は登記が必要で法律に基づいて運営されるため社会的な信用が高く、金融機関からの融資などで個人事業より有利だとしています。会社設立を考える個人事業主の方が、融資を理由のひとつに挙げるのはこのためです。
つまり、法人成りの融資は「個人の借入を閉じる話」と「会社の借入を始める話」が同時に動きます。会社設立の段取りを組むときに、返済中の借入の一覧(借入先、残高、保証の有無、担保の有無)を作っておくと、どの借入にどんな手続きが要るのかが見えやすくなります。
借入をそのまま会社に移せない理由と、移さない場合の処理の仕方は、カテゴリー内の借入は法人成りで引き継げない|個人事業主のローンをどう処理するかで詳しく書いています。
出典個人事業と法人のどちらがよいか (中小機構/2026年10月18日確認)
個人事業主の借入を会社に移すときに使われるのが、債務引受という仕組みです。民法には2つの形が定められています。ひとつは、会社が借入を引き受け、個人は返済の義務から外れる免責的債務引受(民法第472条)。もうひとつは、会社が借入を引き受けつつ、個人も連帯して返済の義務を負い続ける併存的債務引受(民法第470条)です。
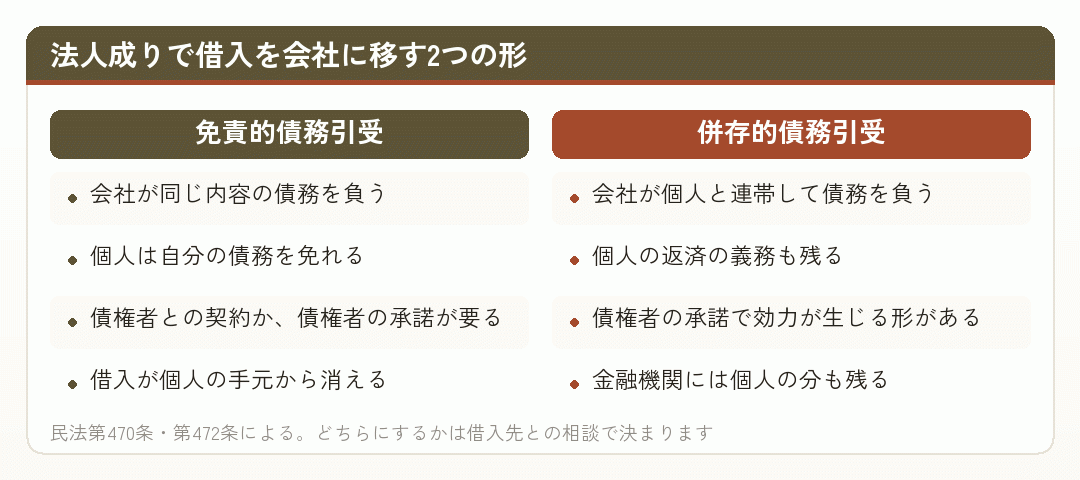
民法の条文では、免責的債務引受は、債権者(金融機関)と引受人(会社)の契約でできるほか、債務者(個人)と会社が契約をして、金融機関が会社に承諾をすることでもできるとされています。どちらの形でも、金融機関が関わらずに個人と会社だけで決めることはできない、というのが要点です。
実務では、借入先に法人成りの予定を早めに伝え、会社設立の登記事項証明書や会社の定款、引き継ぐ資産と負債の一覧などを用意して相談する流れになります。会社に移す資産と一緒に借入を引き継ぐと、会社の帳簿では差額が役員借入金や役員貸付金として残ることもあるので、仕訳は税理士と確かめてください。資産の移し方は法人成り 資産引継ぎのカテゴリーで扱っています。
個人事業主として借りた住宅ローンや自動車ローンのように、事業と私生活の境目にある借入もあります。どこまでを会社に移すのかは、資産をどこまで会社に移すのかと一緒に決めることになります。車の扱いは法人成り 車、不動産は法人成り 不動産で整理しています。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
銀行や信用金庫から借りた融資のうち、信用保証協会の保証が付いているものは、金融機関だけでなく信用保証協会の手続きも必要になります。保証協会は、事業者が返済できなくなったときに金融機関へ代わりに返済する立場なので、借りている人が個人から会社に変わることを、保証の条件の変更として扱います。
東京信用保証協会が金融機関向けに出している「保証マンスリー」2024年10月号のよくある質問では、法人成りに伴って個人の事業や債務を法人が引き継ぐ場合は、条件変更により原則として免責的債務引受を行うと答えています。そのうえで、すべての事業の承継が確認できない場合などは免責的債務引受ができないことがあり、その場合は併存的債務引受で取り扱うとしています。
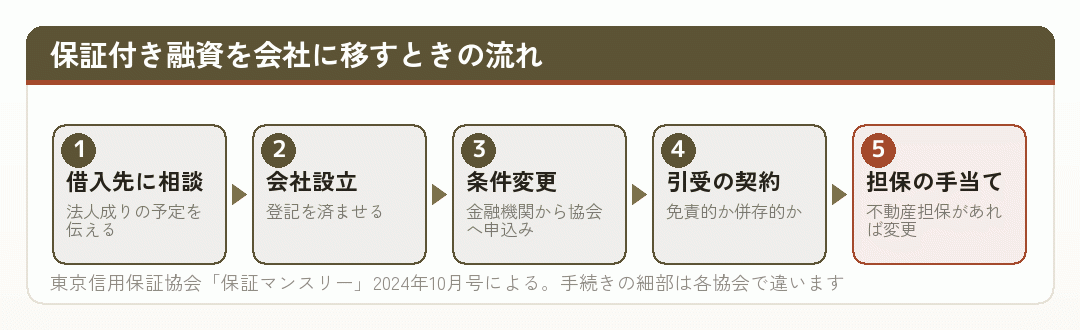
同じ回答では、不動産などの担保を使っている場合は、担保に係る条件変更が必要になることがあるとも注意しています。自宅や事業用の土地建物を担保に入れている個人事業主の方は、会社設立の前に、担保をどうするかまで含めて相談してください。免責的債務引受の契約証書は、協会用の原本と金融機関用の写しを出すとされています。
ここで気をつけたいのは、個人事業の一部を残す形の法人成りです。事業がすべて会社に移ったと確認できないと、免責的債務引受にならず、個人にも返済の義務が残る併存的債務引受になることがあります。保証協会の扱いは協会ごとに細かい違いがあるので、取引のある協会と金融機関に、会社設立の前に確かめておくと安心です。
出典保証マンスリー 2024年10月号(東京信用保証協会) (東京信用保証協会/2026年10月18日確認)
法人成りを考えている個人事業主の方からよく出るのが、「融資は会社設立の前に借りたほうがいいのか、後のほうがいいのか」という問いです。答えはひとつではありませんが、判断の材料になる線があります。日本政策金融公庫の国民生活事業は、創業期の方を新たに事業を始める方または事業開始後税務申告を2期終えていない方と定め、この方々は原則として無担保・無保証人で各種融資制度を使えるとしています。
| 日本政策金融公庫の創業期の扱い | 内容(2026年10月時点の公庫の案内による) |
|---|---|
| 対象 | 新たに事業を始める方、または事業開始後税務申告を2期終えていない方 |
| 担保・保証人 | 原則として無担保・無保証人 |
| 利率 | 原則として0.65%引下げ(雇用の拡大を図る場合は0.9%) |
| 返済期間 | 設備資金20年以内、運転資金は原則10年以内(いずれも据置期間5年以内) |
← 横にスクロールできます
制度ごとの条件と、審査の結果で実際の条件は変わります。
ここで迷うのが、法人成りした会社の「事業開始」をいつと見るかです。個人事業主として何年も事業を続けてから会社設立をした場合、会社の登記日を事業開始とみるのか、個人事業主として開業した日から数えるのかで、創業期に当たるかどうかが変わります。公庫の原文には法人成りに限った書き方がなく、解説記事の多くは個人事業主の期間を通算すると説明しています。自分がどちらに当たるかは、申し込む前に公庫の支店で確かめてください。
タイミングを考えるときは、資金が必要な時期から逆算するのが基本です。設備の購入や人の採用で資金が要るのが会社設立の後なら、会社の名前で借りるほうが、後の債務引受の手間がかかりません。逆に、会社設立の手続きに時間がかかり、その前に資金が要るなら、個人事業主として借りてから会社に引き継ぐ道もあります。その場合は、前の2つの段の手続きを見込んでおく必要があります。
法人成りしたばかりの会社でも融資を受けられるかは、カテゴリー内の法人成りしたばかりでも融資は受けられるか|おおむね7年以内という線で掘り下げています。会社設立全体の段取りは法人成り スケジュールにまとめました。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
会社設立の直後は、会社としての決算書がまだありません。そのため、法人成りした会社が融資を申し込むと、個人事業主のときの確定申告書と、これからの事業計画が審査の中心になります。日本政策金融公庫は、国民生活事業の書式として創業計画書を公開し、作成に役立つ参考資料も載せています。
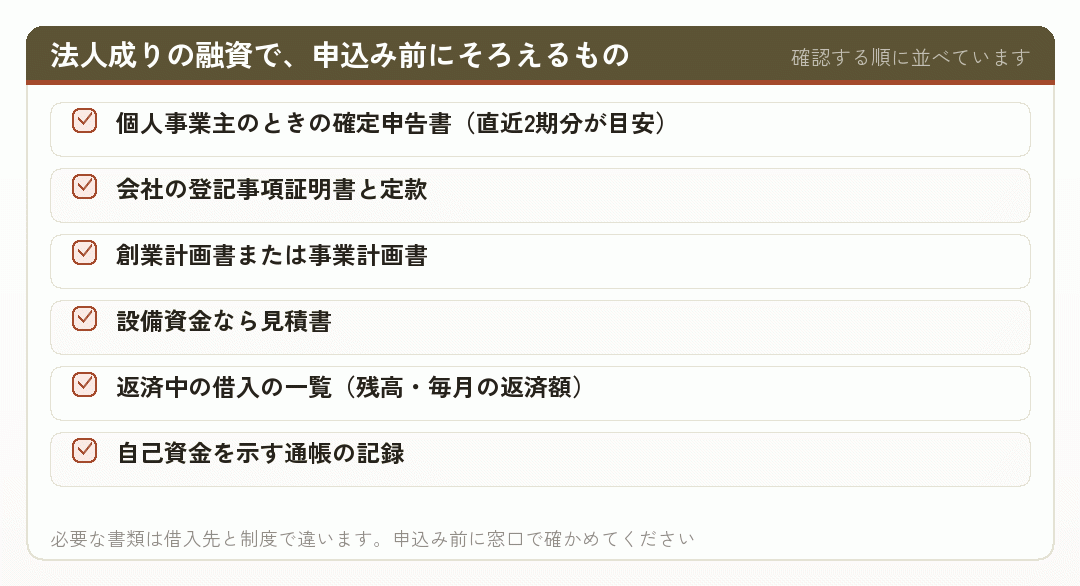
審査で見られやすいのは、これまでの売上と利益が計画の数字と矛盾していないか、返済の原資があるか、という点です。個人事業主として赤字の年が続いていたり、税金や社会保険料の滞納があったりすると、会社設立をしたからといって評価が変わるわけではありません。法人成りは、事業の中身を新しくするわけではないからです。
もうひとつ大事なのが、会社のお金と個人のお金の線引きです。会社設立の後も、事業の売上を個人の口座で受けていたり、会社から社長への貸付金が膨らんでいたりすると、事業と家計が分かれていないと見られやすくなります。会社の口座の作り方は法人成り 口座で扱っています。
個人事業主のときに青色申告で帳簿をきちんと付けていた方は、その帳簿がそのまま審査の材料になります。会社設立の前の数字を説明できる状態にしておくことが、法人成りの融資で一番効く準備です。
出典各種書式ダウンロード 小規模事業者/個人事業主の方【国民生活事業】|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
法人成りの融資で名前がよく挙がるのが、日本政策金融公庫の新規開業・スタートアップ支援資金です。公庫の案内では、対象は新たに事業を始める方または事業開始後おおむね7年以内の方、融資限度額は7,200万円とされています。返済期間は、設備資金が20年以内、運転資金が10年以内(いずれも据置期間5年以内)です。
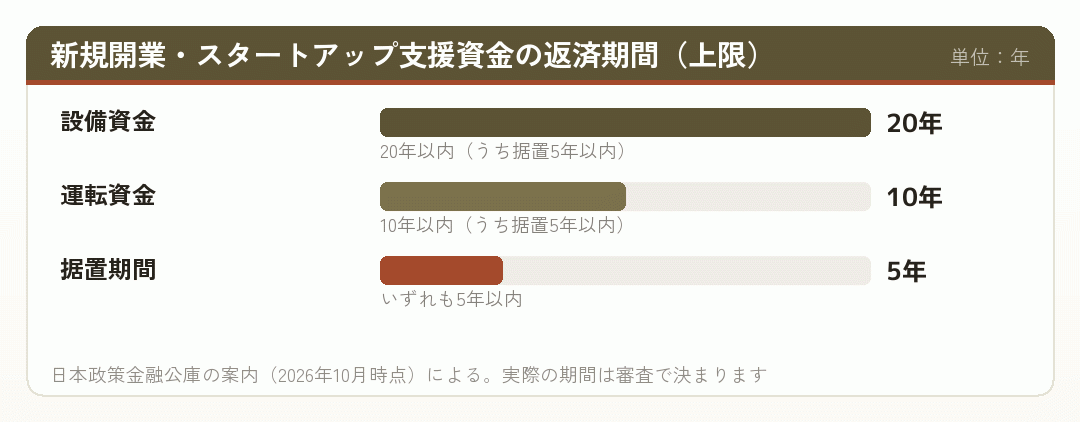
案内には、新たに営もうとする事業について適正な事業計画を策定しており、それを遂行する能力が十分あると認められる方に限る、とも書かれています。創業計画書などの提出を求め、事業計画の内容を確認するとしています。限度額いっぱいまで借りられるという意味ではありません。
法人成りで気になるのは「おおむね7年以内」の起点です。前の段と同じく、個人事業主として開業した時点から数えるのかどうかは、公庫の原文だけでは法人成りの場合の扱いが読み取れません。個人事業主として7年を大きく超えている方は、この制度ではなく、ほかの制度の対象になる可能性が高いので、支店でどの制度が合うかを相談してください。
担保・保証人は「お客さまのご希望を伺いながらご相談」とされ、経営者保証免除特例制度などを併用できるとされています。経営者保証の話は、次の段から扱います。融資と並べて考えたい補助金・助成金の違いは、補助金と助成金は別のもの|会社設立をした個人事業主が使える順番で書いています。
出典新規開業・スタートアップ支援資金|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
個人事業主のときは、借入はそもそも自分の借入でした。法人成りをすると、借りるのは会社になりますが、金融機関は社長個人に経営者保証(会社の借入の連帯保証)を求めることがあります。会社設立で有限責任になったつもりでも、保証をすれば、会社が返せないときは個人が返すことになります。
信用保証協会の側では、経営者保証を求めない取扱いが広がっています。全国信用保証協会連合会の資料では、金融機関と連携した類型などで経営者保証を不要とする取扱い(保証料の上乗せなし)と、保証料率の引上げを条件に経営者保証を提供しないことを選べる「事業者選択型経営者保証非提供制度」の2つが示されています。
この条件を見ると、「過去2年間の決算書」が前提になっているので、会社設立の直後の会社がすぐに当てはまるとは限りません。どの類型が使えるかは協会と金融機関で確かめる必要がありますが、法人成りの段階から会社のお金と社長個人のお金を分けておくことが、将来、保証なしで借りるための準備になる、という点は読み取れます。
出典経営者保証を不要とする取扱い・事業者選択型経営者保証非提供制度(全国信用保証協会連合会) (全国信用保証協会連合会/2026年10月18日確認)
日本政策金融公庫の国民生活事業には、経営者保証に関するガイドラインに対応する制度として、経営者保証免除特例制度があります。公庫の案内では、対象は経営状況などから借入返済が可能と見込まれる法人の方で、上乗せ利率はありません。個人事業主のままでは対象にならず、会社設立をしてはじめて検討できる制度です。
| 主な類型 | 要件(公庫の案内による) |
|---|---|
| 税務申告2期以上 | 法人と代表者の一体性の解消が一定程度図られていることを公庫が確認でき、最近2期の減価償却前経常利益が2期連続赤字でないか、直近の決算で債務超過でないこと |
| 新たに事業を始める方・税務申告2期未満 | 一体性の解消の要件を満たすこと |
| 物的担保の提供がある方 | 一体性の解消の要件を満たすこと |
← 横にスクロールできます
ほかにも類型があります。一部使えない融資制度があり、審査の結果で希望に沿えない場合もあると案内されています。
ここでいう一体性の解消とは、事業上の必要が認められない法人から経営者への貸付金等がないことだと注記されています。法人成りの直後は、個人と会社のお金の出入りが混ざりやすい時期です。会社設立の段階から、社長が会社のお金を私用に使わない仕組みを作っておくことが、この制度を使うための条件になります。
小規模な会社なら、マル経融資(小規模事業者経営改善資金)も選択肢です。公庫の案内では、商工会議所・商工会などの経営指導を受けている小規模事業者(商工業者)で、商工会議所等の長の推薦を受けた方が対象で、限度額は2,000万円、返済期間は10年以内(据置2年以内)、無担保・無保証人です(マル経融資の案内)。推薦を受けるための経営指導の期間などの条件は、地域の商工会議所や商工会で確かめてください。
公庫から個人事業主として借りている融資を会社に移す場合も、公庫の支店に相談して手続きを進めることになります。個人事業主として借りた公庫の融資を会社がどう引き受けるか、新しく会社で借りて個人の分を返すのかは、支店の判断と、紹介サイトの欄にある税理士法人の解説も参考にしてください。
出典経営者保証免除特例制度|日本政策金融公庫 (日本政策金融公庫/2026年10月18日確認)
法人成りの融資は、すでにある個人の借入をどうするかと、会社でこれからどう借りるかの2つでした。個人事業主として借りたお金は会社設立だけでは移らず、移すには金融機関の同意を得た債務引受が要ります。会社で借りるときは、タイミング、審査、経営者保証の3つを順に考えます。
中小企業基盤整備機構の解説が注意しているように、信用保証協会の保証料は保険ではなく、代位弁済があっても借入そのものはなくなりません。返済の見通しを立てたうえで借りることが、法人成りの前でも後でも変わらない基本です。
融資の条件は、借入先と制度、審査の結果で変わります。会社設立の予定が決まったら、返済中の借入の一覧を持って借入先に相談し、新しく借りる融資は日本政策金融公庫や地域の信用保証協会、取引のある金融機関で確かめてください。帳簿や計画書づくりに不安があれば、法人成り 税理士のカテゴリーも参考になります。
出典信用保証協会の仕組みと、利用するメリットや留意点について教えてください。 | 経営課題解決メニュー | J-Net21[中小企業ビジネス支援サイト] (中小企業基盤整備機構/2026年10月18日確認)
融資の話は、条文や制度の名前が多く、最初は取りつきにくく感じます。けれど、借入の一覧を作り、借入先ごとに「会社に移すか、個人で返し切るか」を決めていけば、やることはそれほど多くありません。
会社設立の前に借入先へ一言伝えておくだけで、後の手続きはずっと楽になります。新しい融資や経営者保証の扱いで迷うときは、帳簿と計画書を持って、公庫の支店や税理士に早めに相談してください。
「法人成り 融資」に「引き継ぎ」「タイミング」「審査」「公庫」「保証協会」を足し、さらに「日本政策金融公庫 法人成り 融資」「個人事業主 法人成り 融資」で実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。融資制度の名前や条件は改定が多く、古い記事には廃止された制度の説明が残っていることがあります。申し込む前に、日本政策金融公庫や信用保証協会の現在の案内で確かめてください。
法人成りした事業者が申し込める創業融資制度を一覧にし、必要書類と審査の要点まで並べています。公庫融資の段とあわせて読むと、制度の名前が整理しやすくなります。
www.yayoi-kk.co.jp
法人成りのあとに創業融資を使うときは、事業年数をどう数えるかが分かれ目になると説明しています。タイミングの段の続きとして。
法人成りするときに日本政策金融公庫の創業融資を受けられるかを、融資の支援をしている事務所が解説しています。
jfc-guide.com
法人成りのときの債務引受の2つの方法と、知っておきたい注意点を税理士法人がまとめています。融資の引き継ぎの段で書いた免責的と併存的の違いを、実務の側から確かめられます。
個人事業主のときの借入金を、法人成りで債務引受する方法を順を追って説明しています。(koyano-cpa.gr.jp)
債務引受を金融機関とどう交渉するかと、税務の注意点を会計事務所が書いています。
a-zeim.jp
日本政策金融公庫から借入のある個人事業主が法人成りするときの手続きを、税理士法人が説明しています。日本政策金融公庫の段とあわせて。
法人成りをした場合の「債務引受」とは何かを、税理士法人が基本から解説しています。
借金のある個人事業主が法人化するときの債務引受の流れと、仕訳を説明しています。
biz.moneyforward.com
保証協会付き融資の特徴と、信用保証を使える中小企業者の範囲を説明した連載の回です。保証付き融資の段の前提として読めます。
法人成りで使える日本政策金融公庫の融資の例と、制度ごとの特徴を税理士法人が並べています。
法人成りした事業者が使える融資制度と、通りやすくするための準備を説明しています。
ht-tax.or.jp
法人が日本政策金融公庫から借りるときの審査の見られ方を、個人事業主との違いから説明しています。審査の段とあわせて。
日本政策金融公庫の融資を受けるための条件と、審査で落ちないための点を説明しています。
個人事業主と法人化のどちらで資金を調達するか、タイミングと審査の対策から比べています。
bestfactor.jp
個人事業主の法人成りでも使える創業融資と、事業計画書を書くときの注意点を説明しています。(kaigyou.dreamgate.gr.jp)
個人事業主が日本政策金融公庫から融資を受けるときの限度額と必要書類を説明しています。法人成りの前に借りる場合の参考に。
創業融資は個人事業主も対象になるか、いくらまで借りられるかと、審査・手続きの流れを説明しています。
biz.moneyforward.com
会社設立のときに使える融資の種類と、申込みで気をつけることを並べています。会社の名前で新しく借りる場合の見取り図に。(sogyotecho.jp)
個人事業主が銀行から融資を受けるときのポイントと流れを説明しています。法人成りの前に銀行と付き合いを作っておく場合に。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。