法人成り 不動産
不動産の家賃収入で法人成りをするか|3つの形と、決め方の順番
個人事業主として賃貸物件を持っている場合、会社設立には管理型・サブリース型・所有型の3つの形があります。移転コストの有無も、節税の効き方も違う。どれ…
2026年9月2日 更新
「法人成り 不動産」の記事記事 3 本
個人事業主として賃貸物件を持っている場合、会社設立には管理型・サブリース型・所有型の3つの形があります。移転コストの有無も、節税の効き方も違う。どれ…
2026年9月2日 更新
個人事業主のときは自宅の家賃を按分して経費にしていました。会社設立をすると、この方法は使えません。代わりに社宅という仕組みがあり、賃料相当額を受け取…
2026年9月2日 更新
個人事業主が持っている不動産を法人成りで会社に移すと、登録免許税と不動産取得税がかかり、個人には譲渡所得が出ます。他の資産と違って移転コストが大きい…
2026年9月2日 更新
土地や建物を持ったまま、法人成りを考えている方へ
事務所や店舗、倉庫、あるいは貸しているアパート。個人事業主として持っている不動産があり、会社設立を考えはじめたものの、それを会社に移すべきか、個人のままにしておくべきかで手が止まっている。このページは、そういう方に向けて書いています。
機械やパソコンなら、会社に売って帳簿を動かせば片づきます。不動産だけは事情が違い、名義を移すと税金が3つ同時にかかるうえ、物件の規模がそのまま金額に響きます。そのため、法人成りで不動産をどう扱うかは、会社設立の段取りよりも先に決めておく必要があります。
税率と期限は、国税庁と東京都主税局の原文で確かめた2026年10月時点のものです。不動産取得税は都道府県の税なので、物件のある都道府県の案内もあわせて見てください。
法人成りでは、個人事業主として使ってきた資産を会社に引き継ぎます。在庫、車、機械、パソコン。どれも売買の契約書を作り、金額を決めて会社に買い取ってもらえば、それで引継ぎは終わります。ところが土地と建物だけは、同じ感覚で進めると思わぬ出費になります。
理由は、不動産には登記があるからです。所有者が個人事業主から会社に変わるということは、法務局で所有権の移転登記をするということです。登記をすれば登録免許税がかかり、不動産を手に入れた会社には都道府県から不動産取得税がかかります。さらに、売った個人の側には、値上がりしていれば譲渡所得税がかかります。
この3つは、どれも物件の評価額や売買の代金に率を掛けて計算します。数十万円で済む物件もあれば、数百万円に届く物件もあります。会社設立の費用が株式会社でも数十万円程度であることを考えると、不動産の移転のほうが、法人成りの費用として大きくなることも珍しくありません。
だからといって、不動産を会社に移す意味がないわけではありません。家賃収入が大きい不動産賃貸業や、これから物件を買い増す不動産投資では、会社で持つほうが有利になる場合もあります。大切なのは、移すかどうかを、金額を出してから決めることです。
このページでは、まず移し方の選択肢を並べ、次に3つの税を一つずつ確かめ、そのあとで個人のまま会社に貸す方法と、不動産賃貸業の法人成りの形を見ていきます。不動産以外の資産の移し方は法人成り 資産引継ぎのカテゴリーでまとめています。
出典法人成りに伴う固定資産の譲渡 |坂元えみこ税理士事務所 (坂元えみこ税理士事務所/2026年10月18日確認)
不動産の資産引継ぎには、大きく分けて3つの道があります。会社に売る、会社設立のときに現物出資する、そして個人に残したまま会社に貸す、の3つです。前の2つは名義が会社に移り、最後の1つは名義が個人のまま残ります。
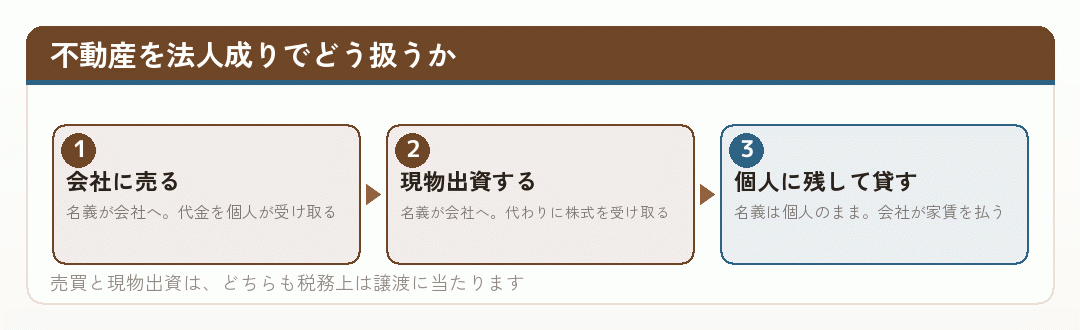
売買と現物出資は、手続きが違っても税務上の扱いは近くなります。国税庁は、譲渡所得の「譲渡」には通常の売買のほか、交換や法人に対する現物出資も含まれるとしています。現物出資なら代金のやり取りがないから税金もかからない、とはなりません。
もうひとつ押さえておきたいのが価格です。会社を作ったのは自分なので、安い値段で売りたくなるところですが、国税庁の案内では、法人に対して時価の2分の1未満の価額で譲渡した場合は、時価で譲渡があったものとされます。安く売っても、個人の側の譲渡所得は時価で計算される、ということです。逆に高すぎる値段にすると、会社の側で問題になります。
個人事業主の方の多くは、まず「会社に売る」を思い浮かべますが、会社設立の直後の会社には、物件を買い取るだけの資金がないことがほとんどです。個人に残して貸す形を選ぶ人が多いのは、そのためでもあります。移す場合の費用の全体像は、カテゴリー内の不動産を法人に移すと、いくらかかるか|会社設立の前に計算しておく3つの税で、例を使って計算しています。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年10月18日確認)
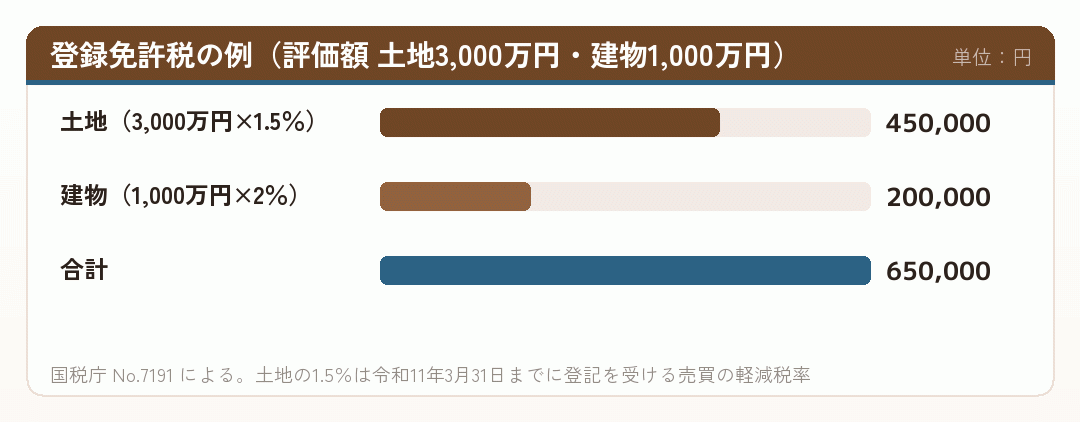
不動産の名義変更、つまり所有権の移転登記をするときにかかるのが登録免許税です。国税庁の税額表によると、売買による所有権の移転登記の税率は、土地も建物も1,000分の20(2%)です。ただし土地の売買には軽減措置があり、令和11年3月31日までの間に登記を受ける場合は1,000分の15(1.5%)とされています。
課税の基準になる「不動産の価額」は、売買の代金ではありません。国税庁の説明では、市町村役場の固定資産課税台帳に登録された価格がある場合は、原則としてその価格を使います。毎年届く固定資産税の納税通知書(課税明細書)に書かれている評価額が、計算の出発点になります。
住宅用の家屋にはさらに低い軽減税率がありますが、国税庁の表では、個人が住宅用家屋を取得して自己の居住の用に供した場合などに限られています。会社設立をした会社が事務所や店舗を取得する法人成りの場面では、使えないと考えておくのが無難です。
登記を司法書士に頼めば、登録免許税とは別に報酬がかかります。会社設立の登記を司法書士に依頼する予定なら、不動産の移転登記も一緒に見積もりを取ると、法人成りの実費をまとめて把握できます。
なお、名義変更が問題になるのは持っている不動産だけではありません。個人事業主として借りている店舗や事務所の賃貸借契約を、会社名義に切り替える場面もあります。こちらは登記ではなく貸主との契約の問題なので、法人成り 名義変更のカテゴリーで扱っています。
出典No.7191 登録免許税の税額表 (国税庁/2026年10月18日確認)
会社設立のあとで名義が会社に移ると、今度は不動産を取得した会社に不動産取得税がかかります。都道府県の税で、東京都主税局の案内では、平成20年4月1日から令和9年3月31日までの取得について、税率は土地3%、住宅の家屋3%、住宅以外の家屋4%です。事務所や店舗、倉庫は住宅以外の家屋に当たるので4%になります。
土地には特例があり、令和9年3月31日までに宅地等を取得した場合、課税標準額は価格の2分の1になります。ここでも基準になるのは購入価格ではなく、固定資産課税台帳に登録された価格です。先ほどの例で計算すると、土地は3,000万円の2分の1に3%で45万円、事業用の建物は1,000万円に4%で40万円、合わせて85万円ほどになります。
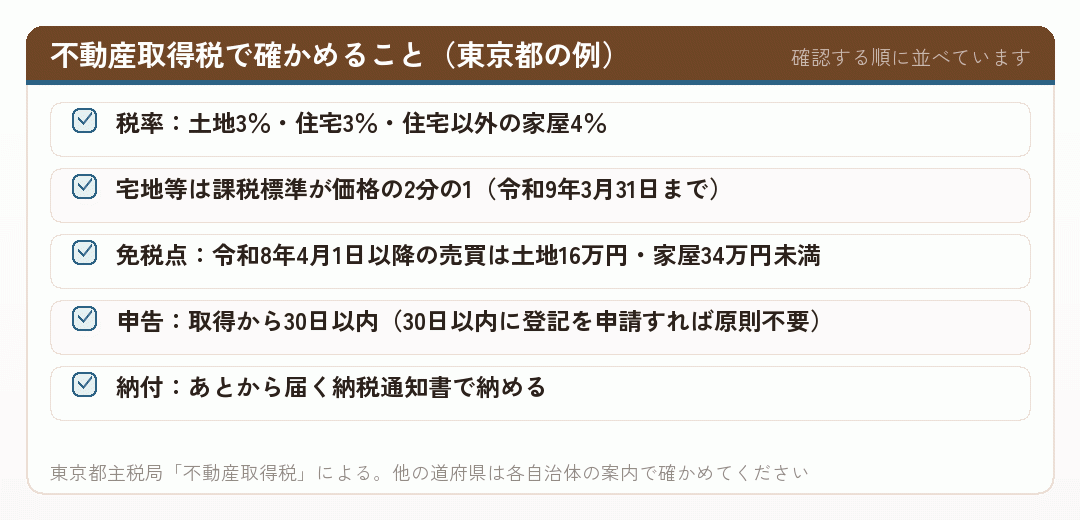
気をつけたいのは、納付の時期です。不動産取得税は、取得してしばらくたってから都道府県から納税通知書が届き、それで納めます。会社設立の直後は何も請求されないので、資金の準備が抜けがちです。会社設立の費用を見積もるとき、この分を別に取り分けておいてください。
もうひとつ、消費税も見ておく必要があります。個人事業主が消費税の課税事業者なら、事業用の資産を会社に売ることは課税の対象になる取引です。国税庁の非課税取引の一覧では土地の譲渡は非課税とされていますが、建物は一覧に入っていません。課税事業者の個人事業主が事業用の建物を会社に売れば、建物の代金に消費税がかかることになります。
土地と建物をまとめて売るときは、代金を土地と建物に分ける必要があります。この分け方で消費税も譲渡所得も変わるので、売買契約書を作る前に税理士と相談してください。消費税の考え方は法人成り 消費税のカテゴリーで扱っています。
出典不動産取得税|不動産と税金|東京都主税局 (東京都主税局/2026年10月18日確認)
3つめは、不動産を売った個人事業主の側にかかる譲渡所得税です。ここがいちばん読みにくく、金額の幅も大きい税です。不動産の譲渡所得は、事業所得などとは分けて計算し、所有期間によって税率が変わります。
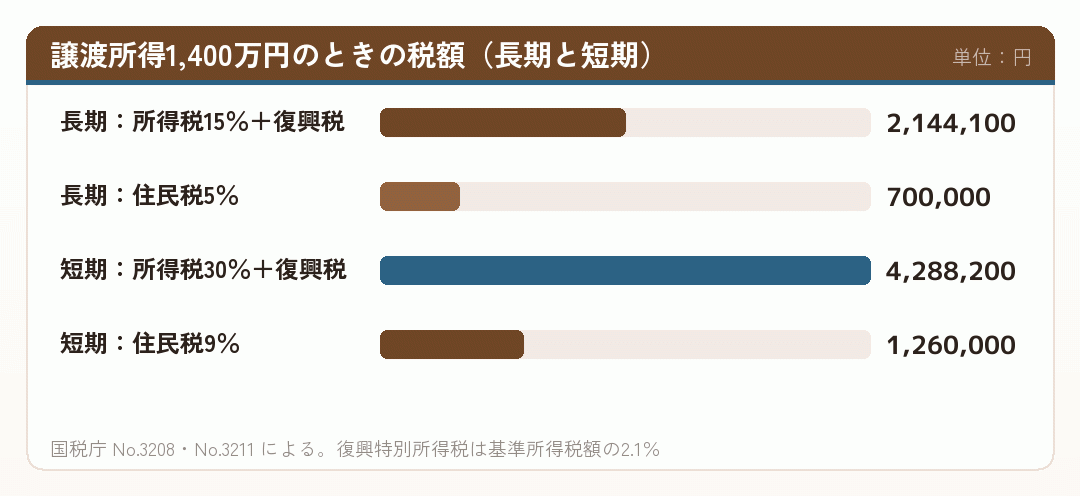
国税庁の案内では、譲渡した年の1月1日現在の所有期間が5年を超える土地や建物は長期譲渡所得となり、税額は課税長期譲渡所得金額の15%(住民税5%)です。5年以下なら短期譲渡所得で、30%(住民税9%)になります。どちらも、令和29年分までは所得税額に2.1%の復興特別所得税が加わります。
譲渡所得は、売った金額から取得費と譲渡費用を引いて求めます。建物の取得費は、買ったときの金額から所有期間中の減価償却費相当額を差し引いて計算します。個人事業主として事業に使ってきた建物なら、青色申告決算書の減価償却の欄にある未償却残高が、取得費を考える手がかりになります。
古い物件で、買ったときの契約書が見つからないこともあります。国税庁の案内では、取得費が分からない場合は、売った金額の5%を取得費とすることができます。ただ、この方法だと譲渡所得が大きく出ます。会社設立の前に、契約書や領収書を探しておく価値は十分にあります。
所有期間の判定は「売った年の1月1日現在」で行います。購入から5年を少し過ぎたつもりでも、1月1日時点では5年以下ということがあります。法人成りの時期を半年ずらすだけで税率が半分になる場合もあるので、物件の取得日を確かめてから会社設立の時期を決めてください。
出典No.3208 長期譲渡所得の税額の計算 (国税庁/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
3つの税を見ると、名義を移すのはためらわれるかもしれません。そこで多く選ばれるのが、不動産は個人が持ったまま、会社に貸す形です。個人事業主として使ってきた事務所や店舗を、会社設立のあとは会社に賃貸し、会社から家賃を受け取ります。名義は動かないので、登録免許税も不動産取得税も譲渡所得税もかかりません。
会社設立後の会社は家賃を経費にでき、個人は受け取った家賃を不動産所得として確定申告します。法人成りしたあとも、個人として毎年の申告が続くことになります。家賃は、周辺の相場から大きく外れない金額にしておくことが大切です。高すぎれば会社の経費として問題になり、低すぎれば個人の側の収入を減らしているだけになります。
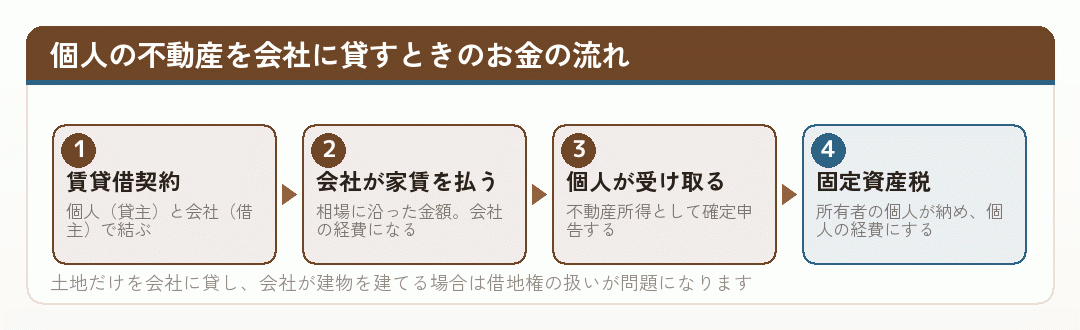
注意したいのは、土地だけを貸して、会社がその上に建物を建てる場合です。この場合は借地権の扱いが問題になり、権利金や地代をどう決めるかで税務上の結果が変わります。建物ごと貸すのとは別の検討が必要なので、税理士に相談してから進めてください。
自宅の一部を事務所にしていた個人事業主の場合は、少し形が変わります。個人事業主のときは家賃や固定資産税を家事按分で経費にしていましたが、会社設立のあとは按分ではなく、会社が借りて役員に社宅として貸す形に切り替えるのが一般的です。
国税庁の案内では、役員に社宅を貸すとき、会社が役員から一定額の家賃(賃貸料相当額)を受け取っていれば、給与として課税されません。小規模な住宅なら、建物と敷地の固定資産税の課税標準額などから賃貸料相当額を計算します。自宅の扱いは自宅の家賃を経費にする方法が変わる|法人成りで家事按分から社宅へで詳しく書いています。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年10月18日確認)
ここまでは、個人事業主が本業のために使う不動産の話でした。家賃収入そのものが事業である不動産賃貸業や、アパート・マンションへの不動産投資で法人成りする場合は、考え方が少し違います。一般に、管理会社方式、サブリース方式、所有方式の3つの形が挙げられます。
| 形 | 名義 | 会社に移る収益 | 初めのコスト |
|---|---|---|---|
| 管理会社方式 | 個人のまま | 管理料の分だけ | 小さい |
| サブリース方式 | 個人のまま | 転貸の差額の分 | 小さい |
| 所有方式 | 会社に移す | 家賃収入の全部 | 大きい(3つの税) |
← 横にスクロールできます
管理料や借上げ家賃の水準は、実態に見合った金額でなければ税務上認められないおそれがあります。
管理会社方式は、物件は個人が持ったまま会社を作り、入居者の募集や建物の管理を会社に任せて、個人が管理料を払う形です。手軽ですが、税理士の解説では、管理料は世間相場で賃料の5%程度が限界で、大きな節税にはなりにくいとされています。実際に管理をしていないのに管理料だけ払えば、税務調査で否認されるおそれもあります。
サブリース方式は、会社が個人から物件を一括で借り上げ、入居者に転貸する形です。名義は個人のままなので移転のコストはかかりません。ただ、会社から個人に払う家賃をいくらにするかに決まった基準はなく、ここが税務調査の焦点になりやすいと指摘されています。入居者に貸主が変わることを伝え、契約書を整えることも欠かせません。
所有方式は、物件そのものを会社に売り、会社が貸主になる形です。家賃収入はすべて会社のものになり、管理料や借上げ家賃の水準でもめることもありません。その代わり、名義変更の段で見た3つの税と、会社が代金を払う資金、残っているローンの扱いという高いハードルがあります。
どの形を選ぶかは、家賃収入の規模と、物件をあと何年持つつもりかで変わります。不動産賃貸業での判断の順番は、カテゴリー内の不動産の家賃収入で法人成りをするか|3つの形と、決め方の順番にまとめています。これから物件を買い増す不動産投資なら、新しく買う物件だけを会社で買う、という方法もあり、借入の段取りは法人成り 融資のカテゴリーが参考になります。
出典不動産賃貸業で法人成りする場合の3つの方法 – 広瀬純一税理士事務所 (広瀬純一税理士事務所/2026年10月18日確認)
不動産を会社で持つ、あるいは家賃収入を会社に移すメリットは、まず税率の形が変わることです。個人の所得税は課税所得に応じて5%から45%までの7段階の累進税率で、住民税も加わります。国税庁の案内では、資本金1億円以下の普通法人の法人税率は、年800万円以下の部分が原則15%、超える部分が23.2%です。家賃収入による所得が大きいほど、この差が効いてきます。
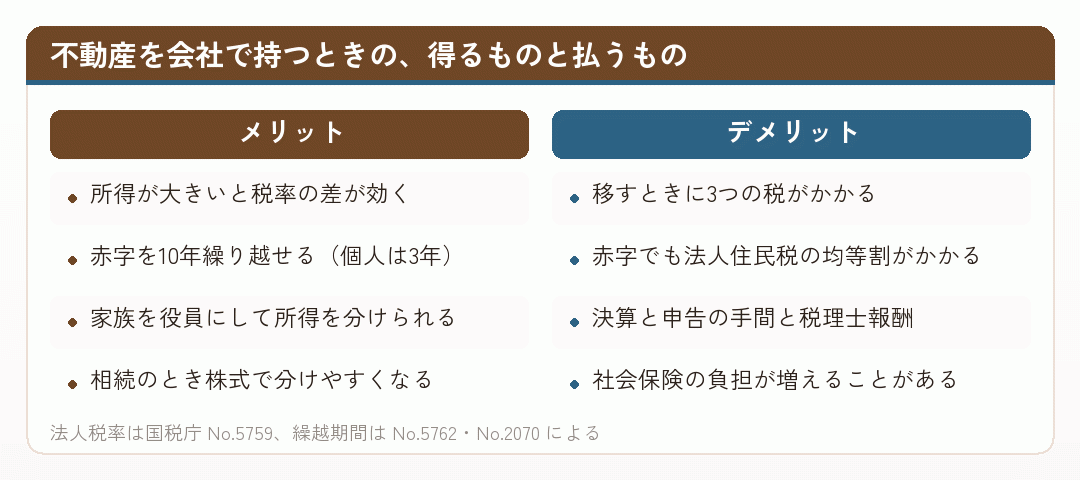
赤字の扱いも違います。国税庁の案内では、青色申告の個人事業主の純損失は翌年以後3年間の繰越しですが、青色申告の会社の欠損金は10年間繰り越せます。修繕や購入の初期に赤字が出やすい不動産投資では、ここが効く場合があります。また、不動産を会社で持てば、相続のときに物件そのものではなく株式の形で分けられる、という点を挙げる専門家もいます。
一方でデメリットもはっきりしています。所有方式なら、移すときに登録免許税・不動産取得税・譲渡所得税がかかります。会社設立をすれば、赤字の年でも法人住民税の均等割がかかり、決算や申告の手間、税理士報酬も毎年発生します。会社設立のあと役員報酬を払えば、個人事業主のときにはなかった社会保険の負担も出てきます。
判断の軸は、初めのコストを、毎年の税の差で何年かけて回収できるかです。たとえば移転に150万円かかり、毎年の税負担の差が30万円なら、回収に5年かかります。物件を10年、20年と持つなら意味がありますが、数年で売るつもりなら合いません。節税の全体像は法人成り 節税、法人成りのメリットとデメリット全般は法人成り メリットのカテゴリーで扱っています。
出典No.5759 法人税の税率 (国税庁/2026年10月18日確認)
個人事業主が持つ不動産は、法人成りの資産引継ぎのなかで、いちばん慎重に扱うべきものでした。名義を会社に移せば登録免許税・不動産取得税・譲渡所得税が同時にかかり、物件の規模によっては会社設立そのものより大きな出費になります。
個人事業主のうちに、まず固定資産税の課税明細書と、物件を買ったときの契約書を手元にそろえてください。この2つがあれば、3つの税の概算が出せます。そのうえで、移すコストを毎年の税の差で回収できるかを確かめ、回収できないなら個人のまま会社に貸す形を選ぶ。法人成りで不動産を扱う順番は、これで十分です。
税率や軽減措置には期限があり、改正で変わります。実際に動く前に、国税庁と物件のある都道府県の最新の案内を確かめ、譲渡の価格や家賃の水準は税理士に見てもらってください。相談先の選び方は法人成り 税理士のカテゴリーにまとめています。
出典不動産経営を法人化する目安は?メリット・デメリット・手順まで解説 (H&T税理士法人/2026年10月18日確認)
不動産があると、法人成りは急に難しく見えます。けれど、迷う理由の多くは、金額がわからないことです。評価額と取得の契約書があれば、移したらいくらかかるか、貸したら何が変わるかは、ほぼ見通せます。
会社設立の日を決める前に、物件ごとに「移す」「貸す」「個人に残す」のどれにするかを書き出してみてください。そのうえで、譲渡の価格や家賃の水準、所有期間の境目を税理士と一緒に確かめれば、不動産があることは法人成りの障害ではなく、判断材料のひとつになります。
「法人成り 不動産」に「名義変更」「不動産賃貸業」「不動産投資」「デメリット」「管理会社」を足して実際に検索し、出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。税率や軽減措置の期限は改正で変わるので、各記事の数字は国税庁・都道府県の原文と見比べてください。
個人の不動産を法人の所有に変える方法(売却・現物出資)と、手続きの流れを説明しています。名義変更の段とあわせて読むと全体がつかめます。
biz.moneyforward.com
個人所有の不動産を法人所有に変えたとき、税務上の得があるのかを税理士法人が検討しています。メリットとデメリットの段の続きに。
不動産を持つ会社を作るときの、個人から会社への売却にかかる税と実務の話を、税理士が書いています。
article.ejinzai.jp
不動産オーナーが会社を作るときの管理委託・転貸・所有の方式を、銀行の資産相談の立場から説明しています。管理会社方式の段で挙げた3つの形の比較に。
管理料方式・サブリース方式・売却方式の違いを、相続を扱う税理士法人が説明しています。(osd-souzoku.jp)
資産管理会社を作るときの方式ごとの効果と、管理料を高くしすぎたときの注意を説明しています。
www.all-senmonka.jp
賃貸経営を法人化したときのメリットとデメリットを、個人事業主との違いから説明しています。不動産賃貸業の段とあわせて。
不動産賃貸業の法人成りの節税効果と、税務調査で問われやすい点を、不動産投資の情報サイトがまとめています。
不動産賃貸業の法人化のメリット・デメリットと、法人化を考える時期を、不動産に強い税理士が説明しています。
maruishi-tax.jp
家賃収入を法人化する基準の考え方と、会社設立の手続きを説明しています。不動産賃貸業の段で書いた、いつ動くかの判断材料に。
不動産賃貸業を法人化するメリットとデメリット、法人化をいつするべきかを説明しています。
不動産投資を法人化するメリット・デメリットと、適切な時期を不動産会社が説明しています。
www.livable.co.jp
資産管理会社で不動産投資をするときの落とし穴まで書かれています。不動産投資の段で触れた、維持の手間の話の裏付けに。
不動産投資のために会社設立をする手順と、資産管理会社にする時期を説明しています。
これから不動産を買うなら法人と個人のどちらが得かを、法人化の時期とあわせて説明しています。
relo-fudosan.jp
不動産賃貸の法人化の方式の選び方を、相続税対策もあわせて説明しています。メリットの段で触れた、分けやすさの話の続きとして。(ayusawa-partners.jp)
土地や建物を法人と個人のどちらで持つかを、所得税と法人税の違いから説明する連載の第1回です。
同じ連載の第2回で、相続税評価の違いまで踏み込んでいます。
smtrc.jp
不動産取得税の税率と計算方法、軽減措置の申請を説明しています。不動産取得税の段の数字を、自分の物件で試すときに。(maruishi-tax.jp)
店舗や事務所を借りている個人事業主が法人化したとき、賃貸借契約の名義はどう扱われるかを、事例から説明しています。借りている側の不動産の名義変更を考えるときに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。