法人成り 車
買うか、借りるか、個人のままか|法人成りしたあとの車の持ち方と日々の経費
会社設立をしたあと、車をどう持つかで毎年の経費の出方が変わります。購入、リース、個人所有のまま実費精算。ガソリン代や駐車場代の扱いも含めて、個人事業…
2026年9月2日 更新
「法人成り 車」の記事記事 3 本
会社設立をしたあと、車をどう持つかで毎年の経費の出方が変わります。購入、リース、個人所有のまま実費精算。ガソリン代や駐車場代の扱いも含めて、個人事業…
2026年9月2日 更新
会社設立をすると必ず耳にする「4年落ちの中古車」。国税庁の簡便法で耐用年数が2年になるのは事実ですが、それが得かどうかは別の話です。個人事業主から法…
2026年9月2日 更新
個人事業主のときは走行距離などで按分していた車の費用が、会社設立をして社用車にすると全額を経費にできます。ただし私的に使う分の扱いが新しい論点になる…
2026年9月2日 更新
法人成りのあと、いま乗っている車をどうするか決めかねている方へ
会社設立の書類はそろってきた。けれど、個人事業主として買った車を会社に移すのか、個人のまま乗り続けるのかが決まらない。名義変更をしないで会社で使えるのか、売るならいくらにするのか、ローンが残っていたらどうなるのか。このページは、そういう方に向けて書いています。
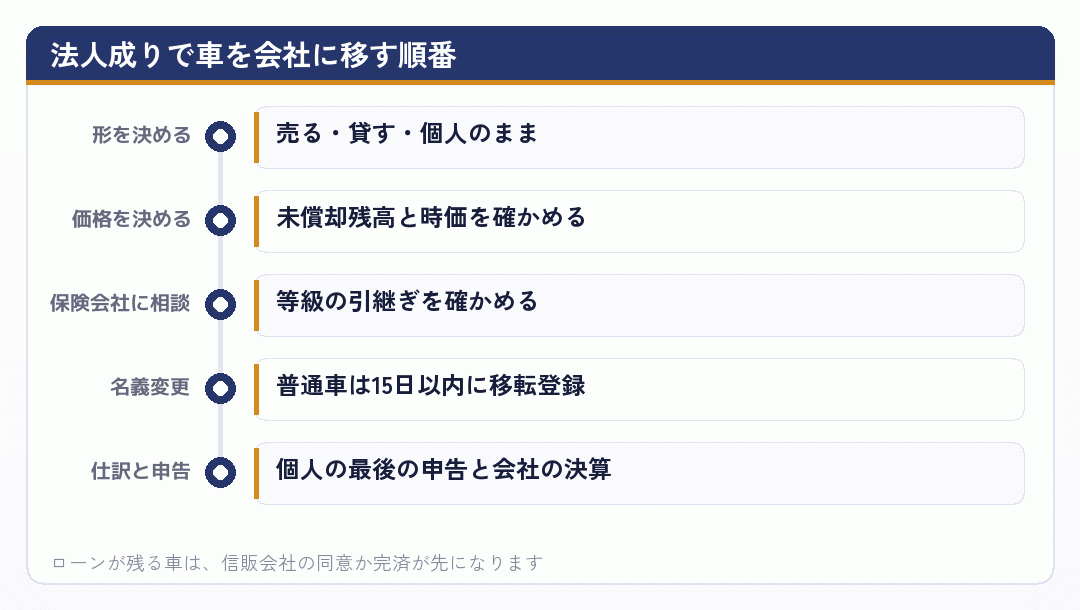
法人成りの車の扱いは、売る(譲渡)・貸す(賃貸借)・個人のまま会社では使わないの3つに分かれます。どれを選ぶかで、名義変更の要否も、帳簿の付け方も、自動車保険の手続きも変わります。順番としては、形を決める、価格と仕訳を決める、名義と保険をそろえる、の3段です。
期限や書類は、国税庁・東北運輸局・軽自動車検査協会・香川県の案内と道路運送車両法の条文で確かめた2026年10月時点のものです。必要書類は地域や申請の中身で変わることがあるので、手続きの前に管轄の窓口で確かめてください。
法人成りをすると、個人事業主と会社は別の人格になります。個人事業主のときに買った車は、会社設立をしたからといって自動的に会社のものになるわけではありません。会社で使うなら、個人から会社へ何らかの形で移す必要があります。
引継ぎの方法は譲渡・賃貸・現物出資・贈与の4つと説明されることが多いのですが、車では現物出資は会社設立の手続きが重く、贈与は時価での課税が出るので、選ばれるのはほぼ次の3つです。
会社設立のときにどれが有利かは、車の残りの価値、ローンの有無、自動車保険の等級、私的に使う割合で変わります。たとえば、ローンが残っていて所有者欄が信販会社になっている車は、すぐには会社に売れません。家族も日常的に乗る車なら、会社名義にすると私的な利用の扱いが新しい論点になります。
個人事業主のときに走行距離などで按分していた車が、会社設立後にどう変わるかは車の経費が全額になる代わりに|法人成りで按分をやめて社用車にするで、買う・借りる・個人のままの3つを日々の経費まで含めて比べた記事は買うか、借りるか、個人のままか|法人成りしたあとの車の持ち方と日々の経費で扱っています。車以外の資産もまとめて移すなら法人成り 資産引継ぎのカテゴリーも参考になります。
出典【実践的】法人成りの4つの資産引継ぎ方法|事例や注意点まで解説 (辻・本郷 税理士法人/2026年10月18日確認)
「車の名義変更をしないで、会社で使えないか」という検索はとても多くあります。方法としては、個人事業主だった本人が車を持ったまま、会社と賃貸借契約を結んで会社に貸す形があります。車検証の所有者は個人のままなので、運輸支局での名義変更は要りません。
会社は契約にもとづいて個人に賃料を払い、その賃料を経費にします。個人の側は、受け取った賃料を所得として申告します。国税庁の説明では、雑所得は利子・配当・不動産・事業・給与などのどれにも当たらない所得で、総収入金額から必要経費を引いて計算します。車の賃料は雑所得として扱われることが多いと説明されますが、所得の区分は状況で変わるので、申告の前に税理士に確かめてください。
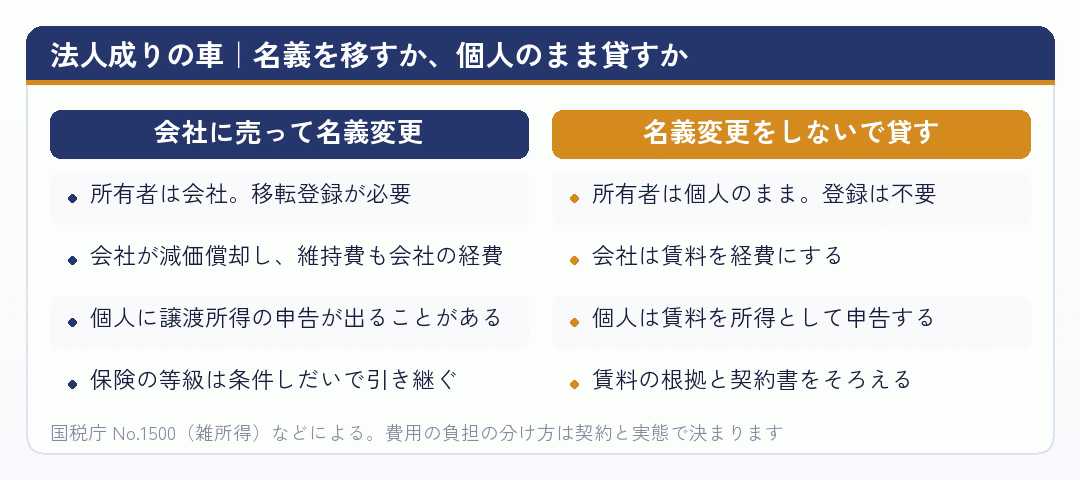
貸す形で大事なのは、賃料の根拠と費用の負担の分け方です。賃料が車の価値や維持費に比べて高すぎると、会社から個人へ利益を移していると見られるおそれがあります。自動車税や保険料、車検代、ガソリン代を会社と個人のどちらが払うのかも、契約書に書いて、そのとおりに払ってください。
貸す形は手続きが軽い代わりに、賃料の支払いと個人の申告が毎年続きます。会社設立の直後はつなぎとして貸し、落ち着いてから売る個人事業主の方もいます。
出典No.1500 雑所得|国税庁 (国税庁/2026年10月18日確認)
車を会社に売るとき、いちばん迷うのが価格です。会社設立をした本人が売る側と買う側の両方に立つので、価格は自分で決められてしまいます。だからこそ、根拠を説明できる価格にしておく必要があります。
実務でよく使われる目安は、個人事業主の帳簿に残っている未償却残高(取得価額から、これまでの減価償却費を引いた残り)です。この価格で売れば、個人の側に譲渡の利益はほとんど出ません。ただ、未償却残高と市場での価格(時価)が大きく離れている車もあるので、買取業者の査定などで時価を確かめておくと説明しやすくなります。
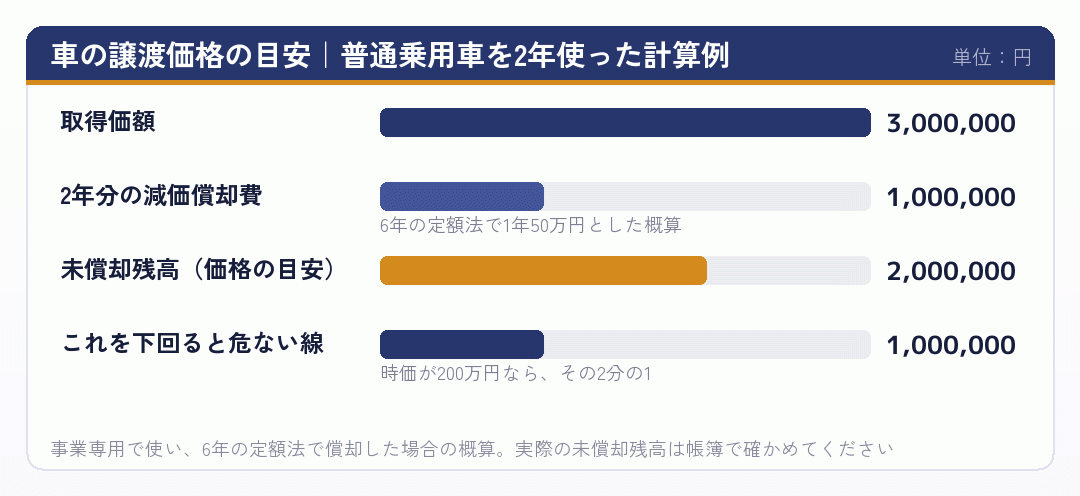
注意したいのは、安すぎる価格です。国税庁の譲渡所得の説明では、法人に対する贈与や、時価の2分の1未満の価額による譲渡があった場合は、時価で資産の譲渡があったものとされます。根拠は所得税法第59条と、2分の1に満たない金額と定めた所得税法施行令第169条です。会社にただ同然で渡すと、個人の側では時価で売ったものとして譲渡所得を計算することになります。
事業用の車を売った利益は総合課税の譲渡所得です。未償却残高に近い価格なら利益は小さく、まとめの段で書く50万円の特別控除の範囲に収まることが多いのですが、念のため計算しておいてください。
会社設立の時点で個人事業主が消費税の課税事業者なら、事業用の車を会社に売る代金は消費税の課税の対象になります。会社の側で仕入税額控除ができるかどうかは、売る側の個人事業主がインボイスの登録をしているかで変わります。消費税の全体は法人成り 消費税のカテゴリーで扱っています。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年10月18日確認)
車両の引継ぎの仕訳は、個人事業主の帳簿と会社の帳簿の両方に出てきます。片方だけ付けて終わりにすると、個人の最後の確定申告と、会社設立後の最初の決算の数字が合わなくなります。
| 帳簿 | 借方 | 貸方 | ひとこと |
|---|---|---|---|
| 個人(売った日) | 事業主貸 200万円 | 車両運搬具 200万円 | 未償却残高で売り、代金を個人で受け取った例 |
| 個人(売った年) | 減価償却費(売った月まで) | 車両運搬具 | 1月から売った月までの償却を先に計上 |
| 会社(買った日) | 車両運搬具 200万円 | 未払金 200万円 | 代金を後で払うなら未払金、すぐ払うなら普通預金 |
| 会社(決算) | 減価償却費 | 車両運搬具 | 中古資産の耐用年数で計算する |
← 横にスクロールできます
個人の側で売却損益が出る場合や、消費税の課税事業者の場合は仕訳が変わります。実際の処理は顧問の税理士と確かめてください。
個人の側では、売った年の1月から売った月までの減価償却費を計上してから、車を帳簿から外します。按分していた車なら、償却費のうち事業で使った割合だけが必要経費です。リサイクル料金の預託分は車の代金と分けて扱うことがあります。
会社の側では、買った車は中古資産です。国税庁の案内では、中古資産の耐用年数は、法定耐用年数の全部を過ぎたものは法定耐用年数の20%、一部を過ぎたものは「法定耐用年数-経過年数+経過年数×20%」で計算し、1年未満は切り捨て、2年未満なら2年とします(簡便法)。普通乗用車の法定耐用年数は6年、軽自動車は4年です。
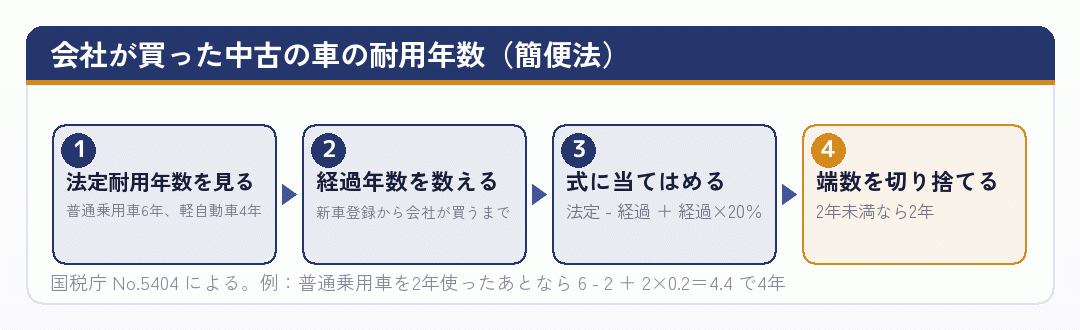
簡便法の耐用年数は、その車を事業に使い始めた事業年度にしか選べない点に気をつけてください。会社設立の最初の決算で決めることになります。耐用年数が短くなる話は4年落ちの中古車で節税、は本当か|法人成りしたばかりの会社が確かめることでも扱っています。
出典No.5404 中古資産の耐用年数|国税庁 (国税庁/2026年10月18日確認)
会社に車を売ったら、車検証の所有者を個人から会社に変える移転登録をします。道路運送車両法第13条は、登録自動車の所有者が変わったときは、新しい所有者がその事由があった日から15日以内に移転登録を申請しなければならないと定めています。会社設立の登記が終わり、会社の印鑑証明書が取れるようになってから売買の日を決めると、期限に追われずに済みます。
東北運輸局の案内では、名義変更(移転登録)に必要なものは次のとおりです。会社の側の印鑑証明書は、法務局で取る会社の印鑑証明書です。
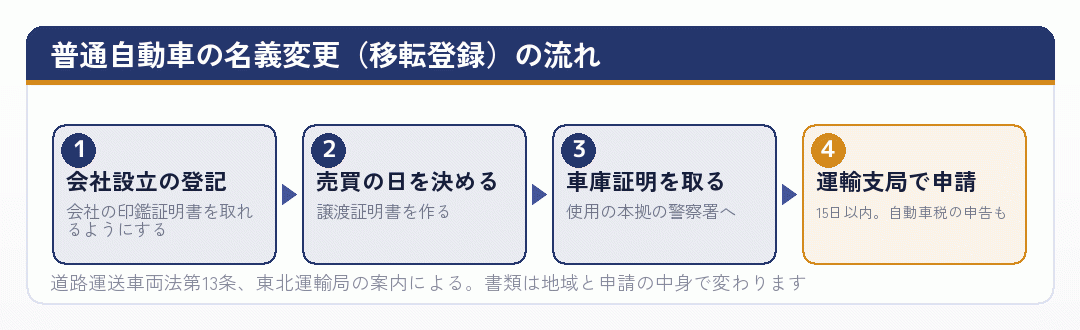
車検切れの車は名義の変更ができず、使用の本拠の管轄が変わるとナンバープレートも替わります(東北運輸局)。会社設立で本店が自宅と違う場所になる個人事業主の方は、車庫と管轄を先に確かめてください。
名義変更は販売店や行政書士に頼むこともできます。名義の変更が要る契約や資産の全体は法人成り 名義変更のカテゴリーで一覧にしています。
出典Q1.自動車の名義変更や住所変更はどのようにすればよいですか? – 東北運輸局 (東北運輸局/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
軽自動車の名義変更は、運輸支局ではなく軽自動車検査協会の事務所で手続きします。窓口は、新しい使用者が車を使う場所(使用の本拠の位置)を管轄する事務所・支所です。道路運送車両法第67条は、車検証の記録事項が変わったときは15日以内に変更の記録を受けるよう定めているので、こちらも売買のあと早めに済ませてください。
軽自動車検査協会の案内では、法人が新しい使用者になる場合の住所を証する書面は、商業登記簿の謄本・抄本、登記事項証明書、印鑑証明書のいずれか1点(発行から3か月以内)です。普通自動車のように実印や印鑑証明書を必ずそろえる形ではありません。
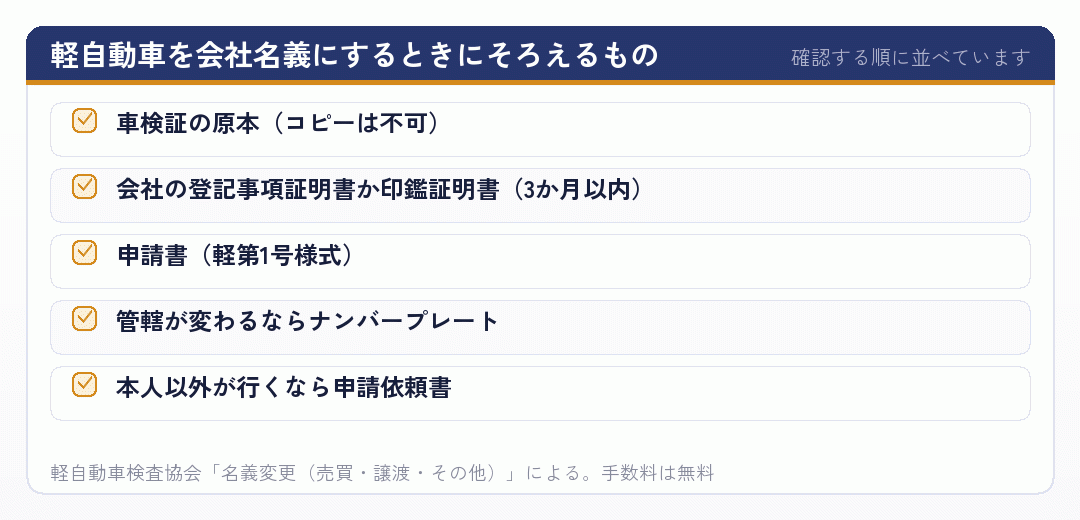
申請手数料は無料です。あわせて、隣にある税の窓口で軽自動車税の申告書を出します。車庫の届出は、協会の手続きには要りませんが、地域によっては車検証の交付のあとに警察署への届出が必要になります。
軽バンや軽トラックを仕事で使う個人事業主の方は多く、法人成りで最初に名義変更をするのが軽自動車ということもよくあります。会社設立の登記事項証明書は口座の開設にも使うので、何通かまとめて取っておくと楽です。
出典名義変更(売買・譲渡・その他) | 各種手続き | 軽自動車検査協会 (軽自動車検査協会/2026年10月18日確認)
会社設立の前にローンで買った車は、完済するまで車検証の所有者欄が販売店や信販会社になっていることがよくあります(所有権留保)。この場合、個人事業主の本人は使用者で、所有者ではありません。所有者でない以上、会社に売ることはそのままではできません。
軽自動車検査協会も、車検証の使用者と所有者が違う場合は、あらかじめ所有者(販売店やローン会社など)に記録事項の変更について同意を得たうえで手続きするよう案内しています。ローン契約で譲渡や貸し出しが禁止されていることもあります。ローンを会社に付け替えられるかも含めて、会社設立の前に契約書を読み、信販会社に問い合わせてください。
自動車税(種別割)は、毎年4月1日時点の所有者に課税されます。香川県の案内では、割賦販売の場合は使用者に課税されるとしたうえで、3月に車を手放しても移転登録が遅れていると納税通知書が届くと説明しています。年度の途中で会社に売るなら、その年度の自動車税を個人と会社のどちらが負担するかを、売買の契約書で決めておいてください。
出典自動車税|香川県 (香川県/2026年10月18日確認)
会社設立のあと車を会社名義にすると、自動車保険の契約者や記名被保険者も見直すことになります。個人事業主として長く無事故で乗ってきた方ほど、積み上げた等級を会社に引き継げるかが気になるところです。
保険の比較サイトの解説では、個人事業主から法人になって車を法人名義にしても、被保険者がこれまでと変わらない限り等級は引き継げるとしています。一方で、法人所有にして社員全体が運転するような場合は、被保険者も法人名義になるので引継ぎの対象外になるとしています。条件の細かいところは保険会社ごとに違います。
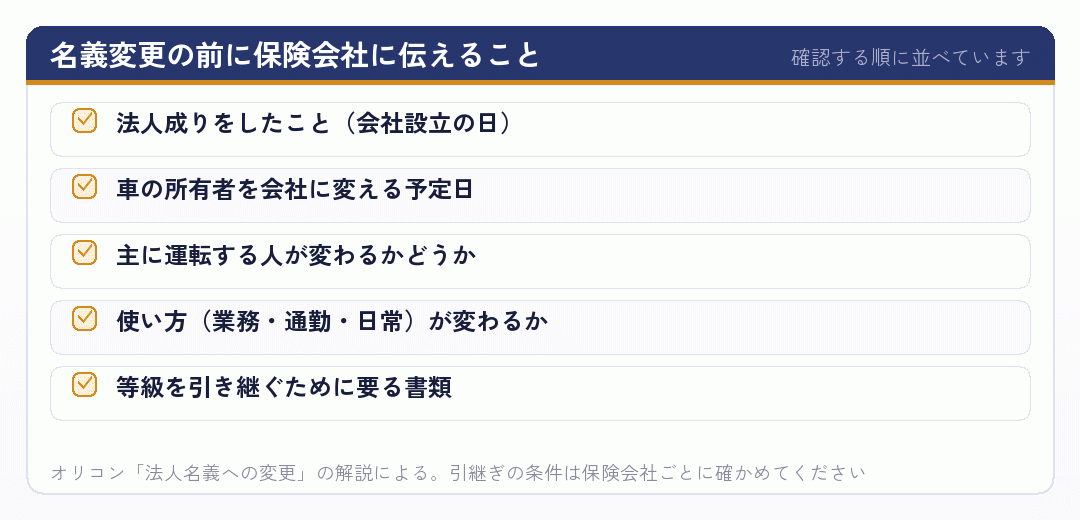
名義変更をする前に保険会社や代理店に相談してください。後から連絡すると、引継ぎの扱いが難しくなることがあります。自賠責保険の名義の変更もあわせて確かめます。
会社設立後も名義変更をしないで貸す形なら、保険の契約者は個人のままのことが多く、等級もそのままです。業務で使う割合が増えるなら、使い方の区分を直す必要があるかを確かめてください。
出典法人名義への変更|オリコン日本顧客満足度ランキング 自動車保険 (オリコン/2026年10月18日確認)
会社設立をしたあとの車は、会社に売る・会社に貸す・個人のまま使う、の3つから形を選ぶところから始まりました。形が決まれば、価格、仕訳、名義変更、保険の順に、やることが自然に並びます。
個人の側で譲渡の利益が出たときは、総合課税の譲渡所得として、廃業した年の確定申告で申告します。国税庁の案内では、特別控除は50万円までで、5年を超えて持っていた車の利益は2分の1にして合計します。
最後に、車は会社設立のあとも毎日使うものです。名義と契約書と実際の使い方がそろっていることが、税務でも保険でもいちばんの備えになります。
出典No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき) (国税庁/2026年10月18日確認)
車の名義変更そのものは、書類さえそろえば半日で終わる手続きです。時間がかかるのは、売るか貸すか、いくらにするか、ローンと保険をどうするかを決めるほうです。先に車検証の所有者欄、帳簿の未償却残高、保険証券の3つを手元に並べてみてください。それだけで、選べる形がかなり絞れます。
家族も乗る車や、ローンが長く残る車は、税金と保険の両方に影響が出ます。会社設立の前後で迷うときは、顧問の税理士や保険の代理店に、今の車の状況を見せて相談するのが確実です。
「法人成り 車」に「名義変更 しない」「引継ぎ」「ローン」「譲渡」「仕訳」「保険」を足して実際に検索し、出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。税理士事務所の解説、行政書士による名義変更の手順、保険の比較サイトなど立場がさまざまなので、金額や期限は本文で示した国税庁・運輸局・軽自動車検査協会の原文とあわせて読んでください。
譲渡・賃貸・現物出資・贈与の4つを、事例つきで並べた税理士法人の記事です。最初の段で扱った「売るか、貸すか」の全体像をつかむのに。
www.ht-tax.or.jp
法人成りで引き継げる資産の種類と、仕訳の方法を説明しています。車以外の資産もまとめて移す方に。
事業用の車両や機材を会社に売る手順と、時価の付け方、譲渡所得の申告を忘れない注意を並べています。譲渡の価格の段とあわせて。
atsoho.com
個人の車を自社に売って会社名義にしたとき、会社の側と経営者の側にどんな利点があるかを税理士が書いています。
個人事業主は事業で使う割合だけ、会社は事業に使うことが前提、という経費の考え方の違いを説明しています。(gentosha-go.com)
法人成りに伴って固定資産を会社に譲渡するときの考え方を、税理士事務所が質問と回答の形で書いています。
sakamoto-z.jp
車両を会社に引き継ぐ仕訳を、会社の側と個人の側の両方で示しています。中古資産の耐用年数の計算にも触れていて、仕訳の段の続きとして読めます。
車両運搬具という勘定科目の範囲と、仕訳・減価償却の基本を説明しています。
freeway-keiri.com
減価償却の途中で車を手放したときの仕訳と、見落としやすいリサイクル預託金の扱いを説明しています。
普通自動車の移転登録に必要な書類と、車庫証明から自動車税の申告までの順番を、行政書士法人が説明しています。普通自動車の名義変更の段とあわせて。
会社名義での自動車登録と名義変更の手続き、社用車の管理を説明しています。
個人から法人・会社名義に車を移すときの書類を、車庫証明を扱う行政書士事務所がまとめています。
shakotokyo.com
個人から法人への名義変更を自分で運輸支局に出向いて済ませた体験記です。書類をそろえる段取りの実感をつかむのに。
軽自動車の名義変更の書類・費用・順番を説明しています。軽自動車の段の補足に。
名義変更の流れと書類、受け渡しから15日以内という期限を、保険会社の情報サイトが説明しています。
www.sompo-direct.co.jp
ローンで買った車の所有者欄が販売店や信販会社になっている理由と、完済後の所有権解除の流れを説明しています。ローンの段の続きとして。(office-tree.jp)
個人から法人に自動車保険を切り替えるときの等級の引継ぎ条件と、引き継げない場合を説明しています。保険の段とあわせて。
life.oricon.co.jp
会社名義の車を私的に使うときの経費のルールと、税務の危うさを説明しています。
社長が社用車を私的に使ったときの扱いと注意点を説明しています。会社名義にしたあとの使い方を考えるときに。(sovagroup.co.jp)
社用車を使った節税策について、会計士・税理士事務所が効く場合と効かない場合を整理しています。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。