法人成りのタイミングは3つの引き金で決まる|個人事業主が会社設立に動く条件
「いつ法人化すべきか」で止まっている方へ
会社設立をしたほうがよさそうだとは思っているけれど、いまがその時期なのか分からない。個人事業主として何年か続けてきた方が、いちばん長く止まるのがこの問いです。
この記事では、法人成りのタイミングを「引き金」という言葉で整理します。所得、課税売上高、取引先。どの引き金が引かれたかで、急ぎ方も判断材料も変わります。
自分がどの引き金の前に立っているのかが分かれば、次に調べるべきことが決まります。まずはそこまでたどり着くことを目指してください。
法人成りの引き金は3つに整理できる
個人事業主が会社設立に動く理由を集めていくと、だいたい3つの型に落ち着きます。ひとつめは所得が増えて税率差が効きはじめたとき。ふたつめは課税売上高が1,000万円を超えて消費税が視野に入ったとき。みっつめは取引先から法人でないと契約できないと言われたときです。
この3つは性質がまったく違います。所得の引き金は自分の都合で時期を選べます。課税売上高の引き金には期限の感覚があり、決算期の置き方まで含めて設計する価値があります。取引先の引き金にいたっては、こちらの都合で時期を動かせません。同じ「法人成りのタイミング」でも、急ぎ方が違うわけです。
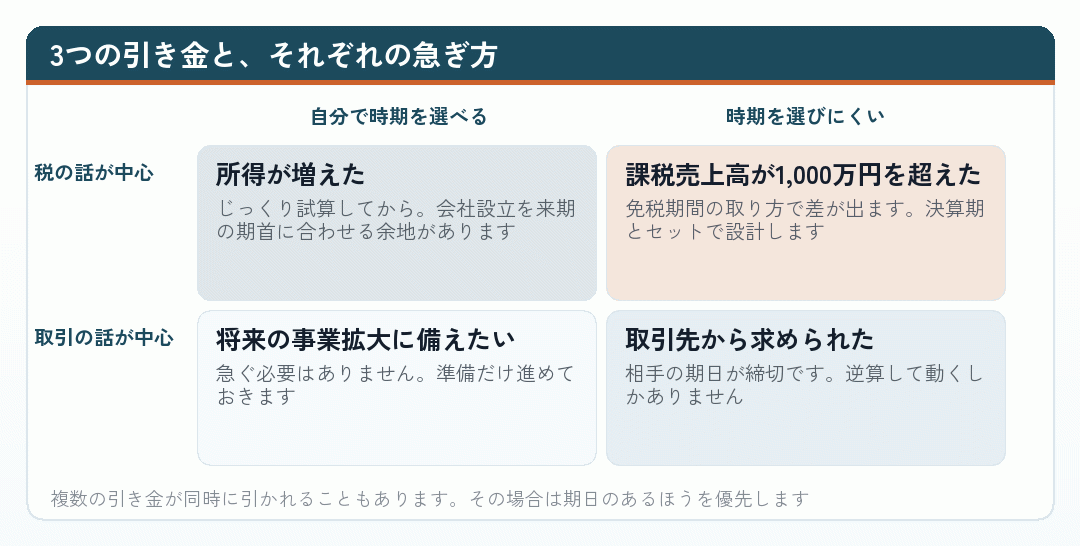
実際には、複数の引き金が重なることがよくあります。所得が伸びて課税売上高も1,000万円を超え、そのうえで取引先から法人化を打診される。こういうときは迷わず、いちばん期日の近いものに合わせてください。会社設立は前倒しできますが、後ろにずらすと相手の予定を壊します。
引き金という言い方をするのは、会社設立が「だんだん有利になっていくもの」ではなく、ある条件を越えた瞬間に景色が変わるものだからです。個人事業主のままでいる限り、税も保険も手続きも去年と同じように流れていきます。ところが会社設立をした瞬間に、決算・申告・社会保険・登記という新しい仕事が一斉に始まります。だからこそ、どの条件で踏み切るのかを先に決めておく意味があります。
逆に、どの引き金も引かれていないのに「そろそろかな」と考えている場合は、まだ動かなくてよい可能性が高いです。個人事業主のまま利益を厚くしていくほうが、法人成りの効果も大きくなります。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
引き金1|所得が増えた——課税所得で見る
いちばんよく語られるのがこの引き金です。所得税は累進課税なので所得が増えるほど税率が上がり、法人税は一定の水準から先はほぼ横ばいになります。この2本の線が交わるあたりで、法人成りの税負担が個人事業主のそれを下回りはじめます。
ただし、目安として出回っている「800万円」「900万円」という数字は課税所得の話です。売上ではありません。個人事業主の方が自分に当てはめるときは、確定申告書の「課税される所得金額」の欄を見てください。売上1,200万円でも経費と控除を引いたあとが400万円なら、この引き金はまだ引かれていません。
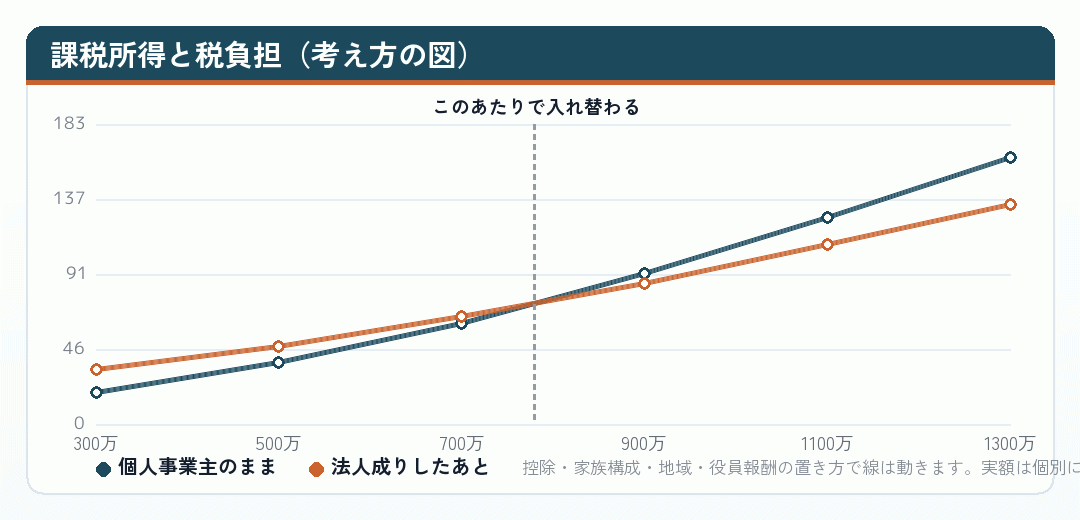
そしてこの図には、法人住民税の均等割や社会保険の会社負担が十分に入っていません。実際にはそれらが上乗せされるので、交差点はもう少し右にあると考えたほうが安全です。「800万円を超えたから会社設立」と機械的に決めず、自分の数字で試算してください。
それから、所得の引き金が引かれたときに会社設立を急ぐ必要はありません。この引き金は自分の都合で時期を選べるので、個人事業主としての決算を終えてから、落ち着いて試算する余裕があります。むしろ焦って動くと、資本金や決算期の検討が甘くなって後で困ります。
もうひとつ大事なのは、単年で判断しないことです。今年たまたま大きな案件が入って所得が跳ねただけなら、来年は元に戻るかもしれません。法人成りは戻すのに手間がかかるので、直近3年の課税所得を並べて、傾向として上がっているかを見てから決めてください。
- 見る数字
- 確定申告書の課税される所得金額
- 見る年数
- 直近3年。単年の跳ねで決めない
- 足し忘れやすいもの
- 法人住民税の均等割、社会保険の会社負担、税理士報酬
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
引き金2|課税売上高が1,000万円を超えた
消費税の納税義務は基準期間の課税売上高で決まります。個人事業者の基準期間は前々年なので、課税売上高が1,000万円を超えた年の2年後から納税義務が生じます。この「2年後」という猶予があるために、法人成りの時期を設計する余地が生まれます。
国税庁は、個人事業者が法人成りした場合の課税売上高の判定について、個人と法人は別々に判定されるという趣旨を示しています。つまり、個人事業主としての課税売上高は、原則として新しく設立した法人には引き継がれません。新設法人には基準期間がないため、設立1期目・2期目は原則として免税になります。
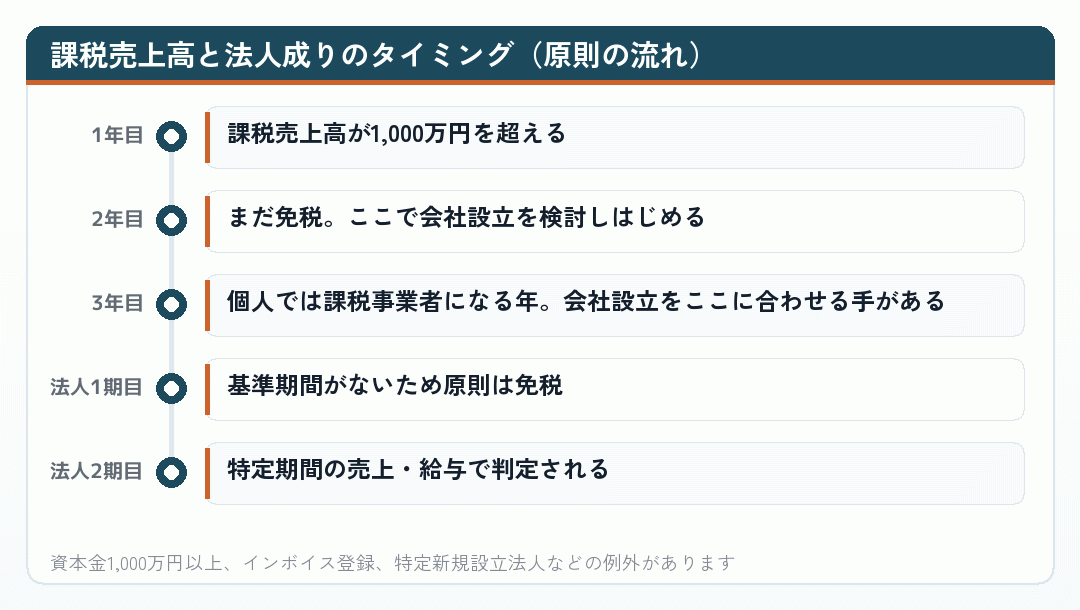
この引き金が厄介なのは、個人事業主の側で消費税を納めはじめる年と、会社設立をぶつける年をどう組み合わせるかで、手取りが数十万円単位で変わることがあるからです。とはいえ、免税を取りにいくためだけに会社設立をするのは本末転倒でもあります。事業の実態が伴わない法人成りは、取引先や金融機関から見て不自然に映ります。
ただし「必ず2年間免税」ではありません。資本金の額が1,000万円以上なら設立初年度から課税事業者になりますし、設立から6か月間の課税売上高と給与等の支払額がいずれも1,000万円を超えると2期目から課税事業者になります。条件がいくつも重なっているので、期待だけで動かないでください。
出典個人事業者の法人成りの場合の課税売上高の判定 (国税庁/2026年8月25日確認)
引き金3|取引先から法人化を求められた
3つめの引き金は、こちらの都合とは無関係にやってきます。「来期から法人としか契約しない」「請求書は法人名義でお願いしたい」。取引先の社内規程が変わったり、担当者が代わったりしたときに、こういう話が出ます。
この場合、税の試算をしている余裕はあまりありません。相手の期日から逆算して、会社設立の日程を組むことになります。登記の完了まで1週間から2週間、法人口座の開設にさらに数週間かかることを考えると、打診を受けてから2か月程度は見ておきたいところです。
- まず確かめることいつまでに法人であればよいのか。契約日か、請求日か、着手日か。
- 次に確かめること法人であればよいのか、資本金や許認可の要件もあるのか。
- 同時に進めること法人口座の開設。登記完了を待つ必要があるので、いちばん後ろになります。
- 忘れやすいことインボイスの登録番号が変わること。相手の経理に早めに伝えます。
急ぐ場合でも、決めるべきことは変わりません。商号、事業目的、資本金、決算期。とくに決算期は、急いでいるときほど「とりあえず設立月の前月」で流されがちです。あとから変えるには定款変更が要るので、ここだけは数分でも考える時間を取ってください。
なお、取引先が求めているのが本当に法人格なのか、それとも与信や体制なのかを確かめる価値もあります。個人事業主のままでも、賠償責任保険に入る、体制の説明資料を出す、といった形で先方の懸念が解けることがあります。会社設立をしてから「そこまでは求めていなかった」と分かるのは、いちばんもったいない結末です。
なお、取引先の要請で法人成りする場合でも、税の試算はあとからやっておく価値があります。会社設立をした結果として税負担が増えるなら、役員報酬の置き方でどこまで調整できるかを知っておいたほうがいいからです。
出典税理士に関する情報 (国税庁/2026年8月25日確認)
引き金が引かれていないときは、準備だけしておく
どの引き金も引かれていないなら、急いで会社設立をする必要はありません。ただし、何もしないのはもったいない。法人成りが視野に入っている個人事業主なら、動かない期間にやっておくと後が楽になることがいくつかあります。
まず帳簿です。個人事業主のうちに正規の簿記の原則による記帳を続けていれば、青色申告特別控除の枠を使えますし、法人成りしたあとの決算にも慣れが効きます。会計ソフトを使っていないなら、この時期に導入しておくと移行が楽です。
- 数字をそろえる直近3年の課税所得と課税売上高を並べておく。判断のときに必ず使います。
- 名義を洗い出す契約・口座・リース・許認可・車両。個人名義のものを一覧にしておきます。
- 相談先を探す法人成りの前後を通して見てくれる税理士を、時間のあるうちに探しておきます。
- 屋号を確かめる会社設立で使いたい商号が登記できるか、法務省の検索で見ておきます。
そして、この時期に会社設立の費用感だけでも掴んでおくと、いざ動くときの判断が速くなります。株式会社と合同会社でいくら違うのか、専門家に頼むといくらか、毎年いくら出ていくのか。個人事業主として本業をやりながらでも、この程度は調べておけます。
こうした準備は、引き金が引かれてからやろうとすると必ず慌てます。とくに取引先の要請で急に動くことになった場合、名義の洗い出しができていないと漏れが出ます。法人成りの決心がつかないうちでも、手を動かせるところはあります。
出典No.2070 青色申告制度 (国税庁/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
複数の引き金が重なったときの優先順位
実務でいちばん多いのが、引き金が重なる場面です。所得も伸びていて、課税売上高も超えていて、取引先からも打診がある。このとき何を優先するかで、法人成りの結果はかなり変わります。
原則は単純で、期日のあるものを先に立てることです。取引先の期日、消費税の課税事業者になる年。この2つは自分では動かせません。所得の試算は、それらの枠の中で最善を探す形になります。
| 引き金 | 時期の自由度 | 優先順位 |
|---|---|---|
| 取引先からの要請 | ほぼ動かせない | 最優先。ここに合わせる |
| 課税売上高が1,000万円超 | 年単位で動かせる | 次点。決算期とセットで設計 |
| 所得の増加 | 自由に選べる | 上の2つの枠内で最善を探す |
| 将来への備え | 急ぐ必要なし | 準備だけ進める |
← 横にスクロールできます
複数が重なる場合の考え方です。個別の事情によっては順番が変わることがあります。
もうひとつ、複数の引き金が重なっているときほど、会社設立の準備を並行して進めやすいという面もあります。取引先の期日に合わせて登記を出しつつ、決算期は消費税の免税期間を意識して置く。個人事業主の廃業手続きは登記の完了後に回す。順番さえ間違えなければ、同時に立てることは十分に可能です。
この順番を守らずに税の最適化から入ると、たいてい間に合いません。「1月設立が一番きれいだから」と待っているうちに取引先の期日が来てしまう、といったことが起きます。会社設立の日程は、動かせないものから埋めてください。
出典No.6501 納税義務の免除 (国税庁/2026年8月25日確認)
引き金を引いたあとに、すぐ決めるべきこと
法人成りに動くと決めたら、すぐに決めなければならないことが3つあります。商号、資本金、決算期です。この3つはいずれも定款と登記に載るもので、あとから変えると手続きと費用がかかります。
商号は、個人事業主のときの屋号をそのまま使えるかを法務省の検索で確かめます。同一の所在場所に同一の商号があると登記できません。資本金は1,000万円未満に収めるのが原則で、許認可の要件がある業種ではその最低額も確かめます。
決算期がいちばん見落とされます。個人事業主のときは12月31日で締める以外にありませんでしたが、会社は自由に決められます。設立月の前月を決算月にすれば第1期を最大限長く取れるので、消費税の免税期間を長く使いたい場合はここが効いてきます。一方で、繁忙期と決算作業が重なると毎年つらいので、そこも見てください。
- 商号
- 法務省のオンライン登記情報検索サービスで調べる
- 資本金
- 原則1,000万円未満。許認可の要件も確かめる
- 決算期
- 第1期を長く取るか、繁忙期を外すか。両方は立たないことがあります
なお、この3点を決めるときに個人事業主のときの実績が効いてきます。屋号での認知がどれくらいあるか、手元資金をいくら会社に移せるか、繁忙期がいつか。会社設立を初めての起業として行う人よりも、判断の材料は多いはずです。
この3点が決まれば、あとは定款を書いて登記を申請するだけです。逆に言えば、この3点が決まらないうちに会社設立の手続きを始めても、途中で止まります。
出典9-4 定款認証 (日本公証人連合会/2026年8月25日確認)
まとめ|引き金の種類を見分けることが第一歩
法人成りのタイミングは、「いつがベストか」という問いよりも、「どの引き金の前に立っているか」という問いのほうが答えを出しやすくなります。所得、課税売上高、取引先。この3つのどれなのかが分かれば、急ぎ方も、次に調べることも決まります。
所得の引き金なら、直近3年の課税所得を並べて試算する。課税売上高の引き金なら、免税期間と決算期をセットで設計する。取引先の引き金なら、期日から逆算して日程を組む。やることは引き金ごとにはっきり分かれています。
- どれも引かれていない急がない。帳簿と数字を整えて待つ
- 所得だけ引かれた試算してから。会社設立を期首に合わせる余地がある
- 課税売上高が引かれた決算期の置き方まで含めて設計する
- 取引先が引いた逆算して動く。税の最適化はあとから
そして、どの引き金であっても、会社設立の手続きそのものより設立後の設計のほうが結果に効きます。役員報酬、決算期、社会保険の入り方。個人事業主が法人成りで失敗したと感じる場面のほとんどは、手続きではなくこちら側にあります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月25日確認)
いま、どの引き金の前に立っていますか
この記事を読み終えたら、自分がどの引き金の前にいるかを一言で書いてみてください。「課税所得はまだ届いていないが、課税売上高が今年1,000万円を超えそう」。そこまで言えれば、次に調べることは自動的に決まります。
どれも引かれていないと分かったなら、それも収穫です。急がなくていいと分かるだけで、日々の判断が軽くなります。
引き金が引かれているのに動き方が分からないときは、条件を持って専門家に当ててみてください。会社設立の日程は、動かせないものから埋めるのが鉄則です。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 会社設立のミチシルベ|法人化(法人成り)の適切なタイミングはいつ?2つの判断基準を解説
判断基準を2つに絞って説明しているので、頭に残りやすい記事です。
www.soico.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp - 東京 会社設立パートナーズ|法人成りで消費税を2年間免除してもらえる
士業事務所による短めの解説。要点だけを押さえたい場合に。
www.100years-partners.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp - ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
「年収」ではなく課税所得で考えるべき理由から入る解説です。
vs-group.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - タクスリンク税理士事務所|免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
免税事業者が法人成りした場合に絞って、新設法人の落とし穴を挙げています。
suehirotax.jp - 弥生|個人事業主はインボイス制度への対応で法人化するべき?メリットや注意点を解説
インボイスへの対応という切り口から法人化を考える記事です。
www.yayoi-kk.co.jp - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - マイクロ法人設立は年収いくらから?社会保険を最安化させる目安も解説 - 税理士法人植村会計事務所
年収の目安という観点から、設立の是非を扱っています。
bring-consulting.co.jp - リーパル会計事務所|法人成りのベストタイミングを見極める|売上・税金・消費税から判断
売上・税金・消費税の3方向から時期を見極める構成です。
leapal.jp - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - ITプロマガジン|個人事業主の税金や手取り計算シュミレーション【年収別の早見表】
年収別の手取りを早見表にしています。個人側の数字を押さえるのに便利です。
itpropartners.com - 小谷野税理士法人|法人成りして消費税が2年免除って本当?条件や注意点を徹底解説
「2年免除」がどこまで成り立つのかを条件から確かめる内容です。
koyano-cpa.gr.jp - 会社設立後に最長2年間消費税が免除になる?要件や注意点を解説 - 起業・開業お役立ち情報 - 弥生株式会社【公式】
免税の期間を決める要件を、設立の時期と絡めて説明しています。
www.yayoi-kk.co.jp - 辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説
課税所得の水準を目安に置きつつ、所得以外の判断材料も足しています。
www.ht-tax.or.jp