在庫を法人に引き継ぐときの価格と仕訳|個人事業主が会社設立で扱う棚卸資産
在庫を抱えて法人成りする方へ
小売、飲食、製造、卸。在庫を持っている個人事業主が会社設立をするとき、その在庫をどう法人に移すのか。金額も大きくなりやすい部分です。
在庫の引継ぎは、個人から法人への取引になります。 価格の決め方には基準があり、個人側と法人側の両方で処理が必要です。
廃業日の棚卸から仕訳まで、実務の流れを順に並べます。金額が大きい場合は、最後は税理士に確かめてください。
在庫の引継ぎは、個人から法人への売買になる
会社設立をしても、個人事業主のときの在庫が自動的に法人のものになるわけではありません。別人格なので、移すには取引が必要です。
実務では、個人が法人に在庫を売るという形をとります。売買契約を作り、価格を決めて、両方の帳簿に記録します。
個人側では、この取引が売上として計上されます。廃業した年の確定申告に含めることになります。
法人側では、仕入として計上されます。会社設立をした事業年度の決算に含まれます。
つまり、同じ取引が個人と法人の両方の帳簿に記録される形です。金額は一致していなければなりません。
価格の決め方には基準があります。極端に安い価格で移すと、実際の価値との差額が問題になることがあります。
国税庁は、たな卸資産の自家消費の場合の総収入金額算入について定めを示しています。個人が事業用の在庫を事業以外に使う場合の扱いですが、価格の考え方はここが基礎になります。
法人成りの前に、この処理の流れを頭に入れておいてください。会社設立の直後に慌てて決めると、根拠が曖昧になります。
法人成りの相談で在庫の話が後回しになりがちなのは、期限がないからです。ただ、廃業日の在庫は会社設立の日に確定させないと復元できません。個人事業主として在庫を持っている方は、この一点だけは日程に入れておいてください。
個人事業主として在庫を扱ってきた方なら、棚卸の作業そのものには慣れているはずです。
出典法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係 (国税庁/2026年8月26日確認)
価格の基準——国税庁が示す考え方
在庫を法人に移すときの価格は、自由に決められそうに見えますが、税務上の基準があります。
国税庁は、法人の役員に対する贈与や低額譲渡の取扱いについて説明を出しています。そこでは、棚卸資産について、取得価額以上かつ通常の販売価額のおおむね一定割合以上であれば認められる旨の考え方が示されています。
つまり、仕入価格を下回る価格や、通常売っている価格から大きく離れた価格で移すと、差額が問題になる可能性があります。
会社設立の実務では、仕入価格を基準にすることが多くなります。個人側で利益が出ないので、処理が単純になるからです。
ただし、値下がりした在庫や、売れ残って価値が落ちた在庫については、実際の価値を反映した価格にすることもあります。その場合は、価値が落ちている根拠を残してください。
逆に、通常の販売価額で移すと個人側に利益が出ます。廃業した年の所得が増えるので、税負担も増えます。
だから実務では、仕入価格を基準にしつつ、明らかに価値が落ちているものは調整する、という形が多くなります。
個人事業主として在庫の評価方法を届け出ている場合は、その方法との整合も見てください。
個人事業主として仕入の記録をきちんと残していれば、価格の根拠はそのまま示せます。仕入伝票と棚卸表があれば、会社設立のときの引継ぎ価格を説明するのに十分です。
金額が大きい場合は、会社設立の前に税理士に確かめるのが安全です。
出典No.6321 法人の役員に対する贈与・低額譲渡の取扱い (国税庁/2026年8月26日確認)
廃業日の棚卸をどうやるか
在庫を移すには、廃業日時点の在庫を確定させる必要があります。つまり棚卸です。
これはあとから作ることができません。会社設立の日の前後で、必ず実地の棚卸をしてください。
記録するのは、品目、数量、単価、金額です。個人事業主として日々の入出庫を記録している方なら、そこから逆算することもできます。
棚卸表は、個人側の確定申告と法人側の決算の両方で使います。1枚作れば両方に使えるので、丁寧に作ってください。
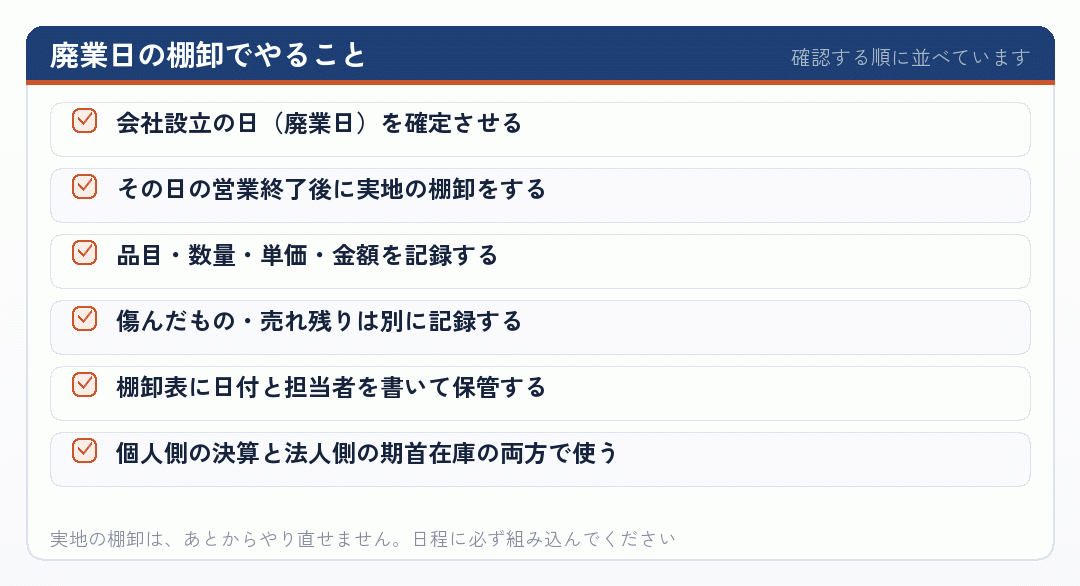
会社設立の日が営業日の途中なら、その日の終わりで締めるのが自然です。取引の記録と合わせておいてください。
在庫の量が多い事業では、この作業だけで半日から1日かかります。法人成りの日程に組み込んでおいてください。
棚卸の当日は、通常の営業も動いています。会社設立の日を営業日の最終日に合わせるか、休業日に合わせるか。段取りしだいで作業の重さがまるで変わります。
従業員がいるなら、手伝ってもらうことになります。事前に段取りを伝えておいてください。
棚卸表には、会社設立の日付をはっきり書いておいてください。個人事業主としての最後の在庫であり、法人としての最初の在庫でもあるという二重の意味を持つ書類です。
個人事業主として毎年決算のときに棚卸をしている方なら、同じ作業を年の途中でやるだけです。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
個人側の仕訳
個人側では、在庫を法人に売った取引を売上として記録します。通常の販売と同じ扱いです。
代金をすぐに受け取らない場合は、売掛金として計上します。会社設立の直後は法人に資金が少ないので、この形になることが多くなります。
そして、期末の棚卸として在庫がゼロになります。売り切った形なので、廃業日時点の在庫は残りません。
この処理によって、個人事業主としての最後の決算では、その年の仕入と売上が対応する形になります。
利益が出るかどうかは、価格の決め方によります。仕入価格で移せば利益は出ませんし、販売価額で移せば利益が出ます。
消費税についても確かめてください。個人が課税事業者だった場合、この譲渡は課税売上になります。免税事業者なら関係ありません。
会社設立の年に大きな金額の在庫を移すと、課税売上高が増えます。翌々年の消費税の判定に影響することもあるので、金額が大きい場合は確かめてください。
青色申告をしているなら、青色申告決算書にこの取引が反映される形になります。
個人事業主として長く同じ商品を扱ってきた場合、古い在庫が混ざっていることがあります。会社設立を機に、そうしたものを整理するかどうかも決めてください。
個人事業主としての最後の決算なので、丁寧に処理しておいてください。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
法人側の仕訳
法人側では、個人から買った在庫を仕入として記録します。会社設立をした事業年度の最初の仕入になります。
代金を後払いにする場合は、未払金または役員借入金として計上します。個人に対する債務が残る形です。
そして、決算のときにその在庫がどれだけ残っているかで、期末の棚卸として処理されます。売れた分は売上原価になります。
法人成りの直後に大量の仕入が立つ形になるので、第1期の損益は歪んで見えることがあります。在庫が残っていれば資産に計上されるので、実際の損益は正しく出ます。
消費税については、法人が課税事業者であれば仕入税額控除の対象になる可能性があります。ただし、インボイスの要件を満たす書類が必要です。
個人事業主がインボイスの登録をしていない場合、法人側で控除を受けられないことがあります。会社設立の前に確かめてください。
この点を見落とすと、法人側で控除できるはずの消費税が控除できなくなります。金額が大きいほど影響も大きくなります。
法人としての帳簿は、この仕入から始まります。会社設立の第1期の仕入台帳の1行目が、個人から引き継いだ在庫になるという形です。
仕入の記録には、棚卸表と売買契約書を添えて保管してください。あとから根拠を示せるようにしておきます。
個人事業主から引き継いだ在庫は、法人の第1期では期首在庫ではなく仕入として立ちます。会社設立をした年度の売上原価の計算に、そのまま入ってくる形です。
会社設立の第1期は、こうした初期の取引が多くなります。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
消費税の扱いを整理する
在庫の引継ぎでは、消費税の扱いが意外と効いてきます。金額が大きくなりやすいからです。
個人が課税事業者だった場合、法人への譲渡は課税売上になります。預かった消費税を納めることになります。
法人が課税事業者であれば、その仕入について仕入税額控除を受けられる可能性があります。ただし、適格請求書の保存が必要です。
つまり、個人がインボイスの登録をしていて、適格請求書を法人に交付できれば、法人側で控除できます。
個人が免税事業者だった場合、譲渡に消費税はかかりませんが、法人側でも控除できません。経過措置がある期間は一部控除できることもあります。
会社設立の前に、個人と法人それぞれの立場を確かめてください。組み合わせによって、実際の負担が変わります。
在庫の金額が大きい事業では、この違いが数十万円単位になることもあります。
法人成りの日程を決めるときに、この点も見ておいてください。個人がインボイスの登録をしているうちに移すという判断もありえます。
個人事業主のときに免税事業者だった方が会社設立をして課税事業者を選ぶ場合、この在庫の引継ぎだけは控除できない形になることがあります。金額を見てから判断してください。
個人事業主として物を扱う事業をしている方は、税理士に一度確かめておくと安心です。
出典No.6317 個人事業者の自家消費の取扱い (国税庁/2026年8月26日確認)
在庫を移さないという選択
在庫を法人に移さず、個人で処分するという選択もあります。ただし、法人が同じ商品を扱うなら不自然です。
移さない形が合理的なのは、会社設立を機に扱う商品を変える場合や、売れ残りを処分する場合です。
個人で売り切ってから法人成りする、という進め方もあります。在庫がゼロになった時点で会社設立をすれば、引継ぎの論点そのものがなくなります。
ただし、日程を在庫の消化に合わせることになるので、時期を自由に決められません。取引先の要請などで時期が動かせない場合は使えません。
廃棄する場合は、その事実を記録に残してください。帳簿から落とす処理が必要になります。廃棄の証明が求められることもあります。
値下げして売り切る場合は、通常の販売なので特別な処理は要りません。個人事業主としての売上になります。
会社設立の前に在庫を整理しておくと、法人は身軽な状態から始められます。在庫の量が多い事業では、これも選択肢のひとつです。
ただし、資金繰りへの影響も見てください。値下げして売れば、その分の利益は減ります。
個人事業主として季節性のある商品を扱っているなら、在庫が薄い時期に会社設立をするという考え方もあります。引継ぎの手間も金額も小さくなります。
個人事業主として抱えている在庫の状態を見てから、判断してください。
出典No.2210 必要経費の知識 (国税庁/2026年8月26日確認)
在庫が多い事業の資金繰り
在庫の金額が大きい事業では、法人が個人に払う代金も大きくなります。会社設立の直後にこれを一括で払うのは難しいはずです。
その場合、未払金または役員借入金として残して、分割で払う形をとります。資金に余裕ができてから支払えばかまいません。
個人側では、代金を受け取った時点ではなく譲渡した時点で売上になります。入金がなくても、廃業した年の申告に含めることになります。
つまり、お金が入っていないのに税金を払う形になることがあります。会社設立の直後は現金が出ていく時期なので、ここを見込んでおいてください。
対策としては、法人からの支払いを個人の納税時期に合わせるという方法があります。翌年の確定申告の時期までに一部を払っておく形です。
あるいは、在庫の一部だけを法人に移して、残りは個人で売り切るという分け方もできます。
いずれにしても、法人成りの前に資金の流れを描いておいてください。在庫が多い事業では、ここが会社設立の実務でいちばん重い部分になります。
支払いの計画は、契約書に書いておいてください。いつまでにいくら払うのかが決まっていれば、法人の資金繰りも読みやすくなります。
金額が大きい場合は、税理士と一緒に計画を立てるのが確実です。
個人事業主として在庫を抱えている方にとって、法人成りは資金繰りの再設計でもあります。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|棚卸表を作り、価格を決めて、両方に記録する
在庫の引継ぎは、個人から法人への売買として処理します。会社設立をしても自動的には移らないので、取引として記録する必要があります。
やることは3つです。廃業日の棚卸をする、価格を決める、個人側と法人側の両方に記録する。
- 棚卸会社設立の日で実地の棚卸。あとからやり直せません
- 価格仕入価格を基準に。安すぎると問題になります
- 個人側売上として計上。廃業した年の申告に入ります
- 法人側仕入として計上。第1期の最初の取引です
消費税の扱いも確かめてください。個人と法人それぞれの立場と、インボイスの登録の有無で負担が変わります。
代金は分割で払って構いません。会社設立の直後は資金が少ないので、未払金として残す形が現実的です。
いちばん大事なのは棚卸表です。あとから作れないので、法人成りの日程に必ず組み込んでください。
出典個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年8月26日確認)
会社設立の日に、棚卸をする段取りを組んでください
廃業日時点の在庫は、あとから作ることができません。会社設立の日の営業終了後に実地の棚卸をする段取りを、いまのうちに組んでおいてください。従業員がいるなら、事前に伝えておくとスムーズです。
価格は仕入価格を基準にするのが実務です。値下がりしている在庫は調整して構いませんが、その根拠は記録に残してください。
在庫の金額が大きい事業では、資金繰りへの影響も見ておいてください。個人側では入金がなくても売上として申告することになります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 小谷野税理士法人|個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について
引き継ぐ資産の種類ごとに、仕訳の形を示しています。
koyano-cpa.gr.jp - マネーフォワード クラウド会計|法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説
資産だけでなく負債の引継ぎまで、仕訳の形で示しています。
biz.moneyforward.com - SoVa|法人成りで資産引継ぎする方法とは?個人事業主から引き継げる資産の種類や注意点も紹介!
引き継げる資産の種類を洗い出す形でまとめています。
sovagroup.co.jp - バクラク|法人成りした際の仕訳方法とは?引継ぎ方法と注意点もあわせて解説
経費精算サービスによる解説。仕訳の例が多めです。
bakuraku.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 不動産取得税|不動産と税金|東京都主税局
不動産取得税の税率と課税標準の特例を、自治体が示しているページです。
www.tax.metro.tokyo.lg.jp - 法人成りした場合の一括償却資産の必要経費算入|国税庁
法人成りしたときの一括償却資産の扱いを示した国税庁の質疑応答事例。
www.nta.go.jp - 税理士ドットコム|法人成り時の在庫引継ぎ価格を抑えたい
在庫の引継ぎ価格を低くしたいという相談に、税理士が考え方を示しています。
www.zeiri4.com - MONEYIZM|個人事業主が法人化したときの税金や処理はどうなるの?
法人化したときに個人から会社へ棚卸資産を売ったと考える理由と、売価の目安を説明しています。
www.all-senmonka.jp - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - 個人所有の資産を法人へ引き継ぐ方法 | 鈴木健志税理士事務所
引継ぎの方法を、売買や現物出資など形ごとに扱っています。
tax-st.com - 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
公庫から借入がある状態で法人成りする場合の手順です。
irie-office.com - 建設業許可の法人成り手続き|個人事業主から法人へ引き継ぐ方法・事前認可・注意点【東京都】- 行政書士萩本昌史事務所
東京都の運用を前提に、事前認可の注意点まで書かれています。
hagimotomasashi.net - 創業手帳|法人成りでの資産引継ぎ方法とは?資産の種類や仕訳方法・注意点を解説
売買・現物出資・賃貸借など、引継ぎの手段を並べて比べています。
sogyotecho.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 創業手帳|法人成りとは?個人事業主が法人化するメリット・デメリットや手続きを徹底解説
法人成りの意味から、会社設立との違い、メリット・デメリット、手続きまでを一続きで読めます。
sogyotecho.jp - 髙谷公認会計士・税理士事務所|法人成りの資産・負債の引継ぎ方法と仕訳
会計士の事務所による解説。事例と注意点が並んでいます。
takatani-cpa.com - 個人事業主から法人成りする場合、建設業許可は承継できるのか? - 建設業運営ガイド
承継できるかという問いに絞って答えている記事です。
fstg.co.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp