法人成り 棚卸資産
在庫を多く持つ事業の法人成り|個人事業主が会社設立で直面する資金繰りと消費税
在庫の金額が大きい事業では、法人成りのときに現金が動きます。法人が個人に払う代金、個人側で生じる納税、消費税の扱い。会社設立の前に見ておきたいお金の…
2026年8月25日 更新
「法人成り 棚卸資産」の記事記事 3 本
在庫の金額が大きい事業では、法人成りのときに現金が動きます。法人が個人に払う代金、個人側で生じる納税、消費税の扱い。会社設立の前に見ておきたいお金の…
2026年8月25日 更新
商品だけが棚卸資産ではありません。製造途中の仕掛品、原材料、貯蔵品。会社設立のときにこれらをどう法人へ移すか、評価をどうするか。製造業や飲食業の個人…
2026年8月25日 更新
会社設立をしたとき、個人事業主のときの在庫をどう法人へ移すか。価格の決め方には国税庁が示す基準があり、個人側と法人側の両方に仕訳が発生します。実務の…
2026年8月25日 更新
法人成りで、手元の在庫をどう会社に渡すかを決めたい方へ
会社設立の日取りは決まった。けれど、倉庫や棚にある商品、作りかけの製品、買い置きの材料をどうすればいいのかがはっきりしない。会社にそのまま使わせていいのか、いくらで売ればいいのか、仕訳はどう切るのか、消費税はかかるのか。このページは、そういう個人事業主の方に向けて書いています。
法人成りの棚卸資産は、個人から会社へ売って引き継ぐのが基本です。そのうえで、価格の決め方、所得の区分、個人と会社の仕訳、消費税、簡易課税の事業区分、会社に移さなかった在庫の扱いの順に並べました。
制度の記載は、国税庁の通達・タックスアンサー・質疑応答事例で確かめた2026年10月時点のものです。在庫の金額が大きい場合や評価に迷う場合は、会社設立の前に税理士へ相談してください。
棚卸資産とは、商品・製品・半製品・仕掛品・原材料など、売るために持っている資産のことです。個人事業主として仕入れた在庫は、会社設立をしても自動的に会社のものにはなりません。個人と会社は別の人格なので、在庫を会社で売るには、まず会社に移す手続きが要ります。
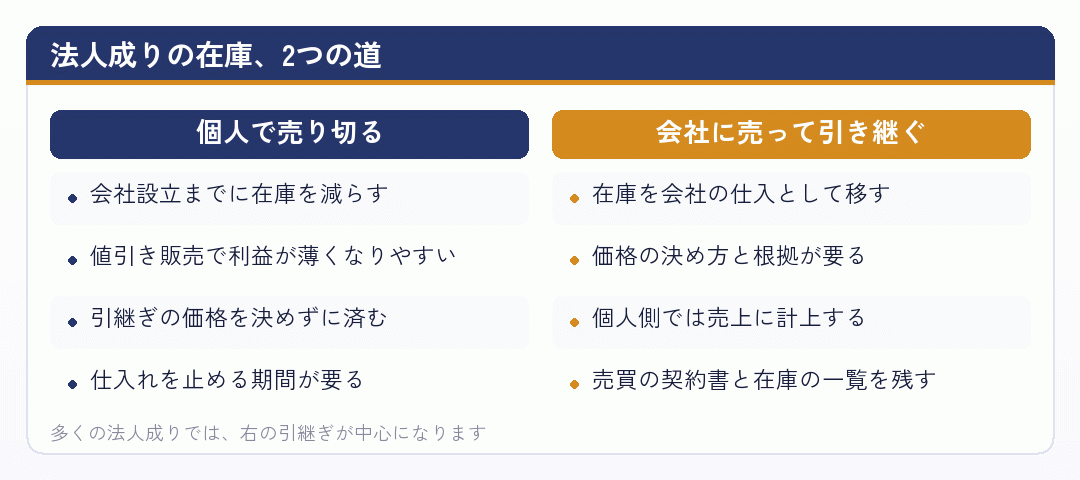
移し方は大きく2つです。会社設立までに個人事業主として売り切ってしまうか、残った在庫を会社に売って引き継ぐか。仕入れを続けている事業なら、在庫をゼロにしてから会社設立をするのは現実的でないことが多く、引継ぎが中心になります。
国税庁のインボイス制度の新規事業者向けのよくある質問では、法人成りした個人事業者が事業用の資産を会社に買い取ってもらってから事業廃止届出書を出すことは問題ないとしつつ、棚卸資産が個人事業者に残っている間は、一般に事業を廃止したものとは認められないとしています。在庫の引継ぎが終わるまでは、個人事業主としての事業は続いている、と考えておくのが安全です。
在庫の引継ぎをいつ、いくらで行うかは、廃業日の決め方とも結びつきます。廃業の年の締め方は廃業の年の経理をどう締めるか|売掛金・在庫・償却で、在庫を多く抱える事業の資金繰りは在庫を多く持つ事業の法人成り|個人事業主が会社設立で直面する資金繰りと消費税で扱っています。
出典インボイス制度 新規事業者向けFAQ(個人17:法人成りした個人事業者の事業廃止届出書) (国税庁/2026年10月18日確認)
個人の資産を会社に移す方法には、売買、現物出資、賃貸などがあります。このうち在庫は、貸して返してもらうものではないので賃貸にはなじみません。現物出資は資本金を増やす方法ですが、手続きの手間がかかり、在庫のように中身が日々入れ替わる資産では使われることはあまり多くありません。そのため、会社が個人から在庫を買い取る売買が基本になります。
売買といっても、相手は自分が代表を務める会社です。それでも、税務のうえでは他人どうしの取引として扱われます。会社設立の日に在庫を数え、品目・数量・単価・金額を一覧にして、個人と会社の間で売買契約書を交わしておくと、あとから金額の根拠を説明できます。
会社設立の直後は資金が少なく、在庫の代金をすぐには払えないこともあります。その場合は、会社の帳簿で個人への未払金として計上し、売上が入ってから少しずつ払う形をとることができます。個人事業主の側から見れば、会社に対する売掛金や未収入金が残る形です。
在庫に限らず、車や機械も含めた引継ぎ方法の全体は法人成りで資産を引き継ぐ4つの方法|個人事業主の車・機械・在庫をどう移すかで、資産の種類ごとの扱いは法人成り 資産引継ぎのカテゴリーで整理しています。
出典個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年10月18日確認)
在庫をいくらで会社に売るか。ここが法人成りの棚卸資産でいちばん迷うところです。所得税の基本通達39-1では、販売用の資産を贈与したり譲渡したりしたときの価額は、その者が通常他に販売する価額によるとしています。つまり、出発点は仕入値ではなく、ふだんお客に売っている値段です。
そのうえで通達40-2は、所得税法40条でいう「著しく低い価額の対価による譲渡」を、通常の販売価額のおおむね70%に相当する金額に満たない対価で譲渡する場合としています。さらに通達40-3では、実質的に贈与したと認められる金額を、通常の販売価額の70%相当額からその対価を引いた金額としてもよいとしています。解説記事で「販売価額の70%以上で引き継ぐ」と書かれるのは、この通達が根拠です。
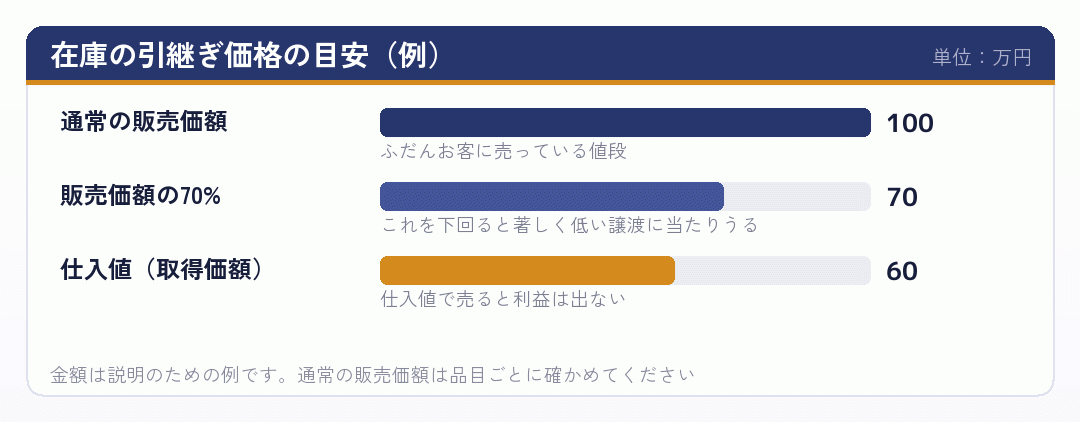
ただし、70%はあくまで「著しく低い」かどうかの線です。型崩れや流行遅れで値引き販売が通常になっている商品については、通達40-2の注で、この規定の適用はないとされています。売れ残って値が下がった在庫は、実際に売れる価格を時価として考える余地があります。
価格の決め方は、子記事の在庫を法人に引き継ぐときの価格と仕訳|個人事業主が会社設立で扱う棚卸資産と、法人成りで資産を引き継ぐときの価格の決め方|個人事業主が会社設立で迷う金額の話でも扱っています。
出典法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係 (国税庁/2026年10月18日確認)
「棚卸資産 譲渡所得」と検索する方は多いのですが、在庫を会社に売った利益は譲渡所得にはなりません。国税庁のタックスアンサーNo.3105では、事業所得者が商品・製品・半製品・仕掛品・原材料などの棚卸資産を譲渡した場合の所得は、譲渡所得ではなく事業所得になると整理しています。
つまり、法人成りで在庫を会社に売った金額は、個人事業主の最後の年の売上に加えて、事業所得として計算します。譲渡所得の特別控除や、長期・短期の区分は関係ありません。いっぽう、店舗の建物や車、備品など、事業で使っていた資産を会社に売ったときは、原則として譲渡所得の区分になります。
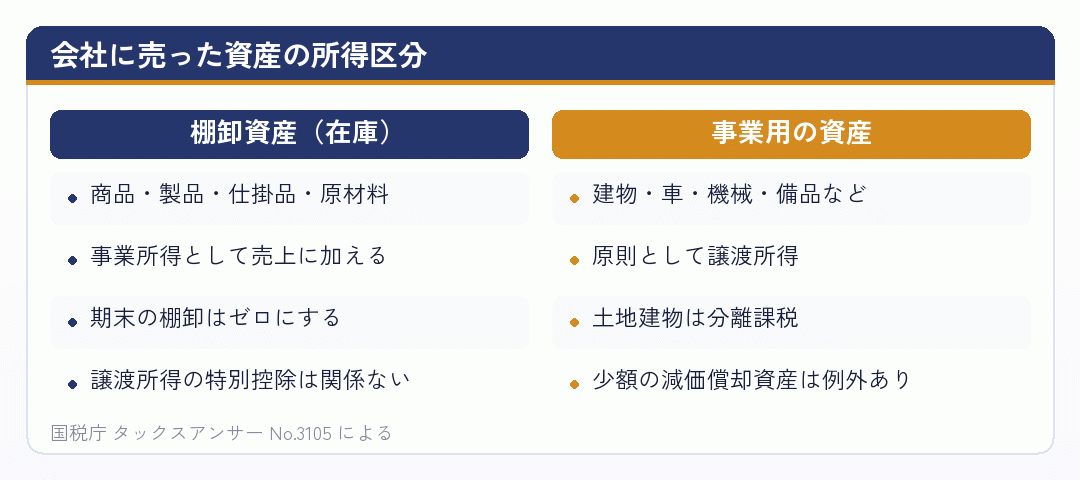
同じタックスアンサーでは、取得価額が10万円未満の減価償却資産や、一括償却資産として経費にしたものの譲渡も、業務の性質上基本的に重要なものを除いて事業所得または雑所得になるとしています。会社設立のときに小さな備品をまとめて会社に売る場合は、どちらの区分になるかを一つずつ確かめてください。
個人事業主の最後の年の確定申告では、在庫の売却分が売上に入るため、例年より所得が増えて見えることがあります。法人成りした年の申告全体の流れは法人成り 確定申告のカテゴリーで扱っています。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年10月18日確認)
在庫を会社に売ったときの仕訳は、個人と会社の両方で切ります。弥生のサポート情報では、個人事業主の側では会社への引継価額を売上高に加え、その年の売上原価は「期首の商品棚卸高+その年の仕入高」として、期末の商品棚卸高をゼロにすると説明しています。在庫はすべて会社に渡ったので、個人の手元に残る在庫はない、という考え方です。
| 借方 | 貸方 | |
|---|---|---|
| 個人の側(引継ぎ) | 売掛金(または事業主貸)70万円 | 売上高 70万円 |
| 個人の側(決算) | 期末の棚卸はゼロ | 売上原価=期首棚卸+仕入 |
| 会社の側(受入れ) | 仕入(または商品)70万円 | 未払金(または普通預金)70万円 |
| 会社の側(支払) | 未払金 70万円 | 普通預金 70万円 |
← 横にスクロールできます
金額は説明のための例です。課税事業者の場合は消費税の処理が加わります。勘定科目は使っている会計ソフトや税理士の方針に合わせてください。
会社の側では、引き継いだ在庫を「仕入」として受けるか、「商品」として資産に計上するかの2つの書き方があります。仕入で受けた場合も、会社の決算で売れ残っていれば期末の棚卸として資産に振り替えるので、最終的な利益は同じになります。会社設立の第1期は期首の在庫がないので、引き継いだ在庫は仕入の中に入ってくる形です。
個人事業主の側で代金を会社から受け取っていないときは、売掛金か未収入金で残しておき、入金されたときに消します。個人事業を閉じた後の入金は、個人の帳簿で処理します。会社の側の「事業主貸」「事業主借」は使えないので、代表者との貸し借りは役員貸付金・役員借入金などの科目に置き換えます。
仕掛品・原材料・消耗品の評価と仕訳は仕掛品・原材料・消耗品は法人成りでどう扱うか|個人事業主の会社設立と棚卸資産で詳しく書いています。
出典個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません| 決算・申告、業務の流れ(法人) サポート情報 (弥生株式会社/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人事業主が消費税の課税事業者であれば、会社に在庫を売ることも、事業として対価を得て行う資産の譲渡です。会社への売却額は、廃業した年の課税売上に入ります。国税庁のタックスアンサーNo.6603では、課税事業者である個人事業者が事業を廃止した場合、その廃止の日の属する課税期間の消費税の申告(中間申告を含む)が必要としています。
個人事業主が免税事業者であれば、在庫を会社に売っても消費税の納税義務はありません。ただし、インボイスの登録をしていない個人から買った在庫は、会社の側で仕入税額控除の対象が限られます。会社設立の直後は会社が免税事業者のことも多いので、会社がいつ課税事業者になるかとあわせて考える必要があります。
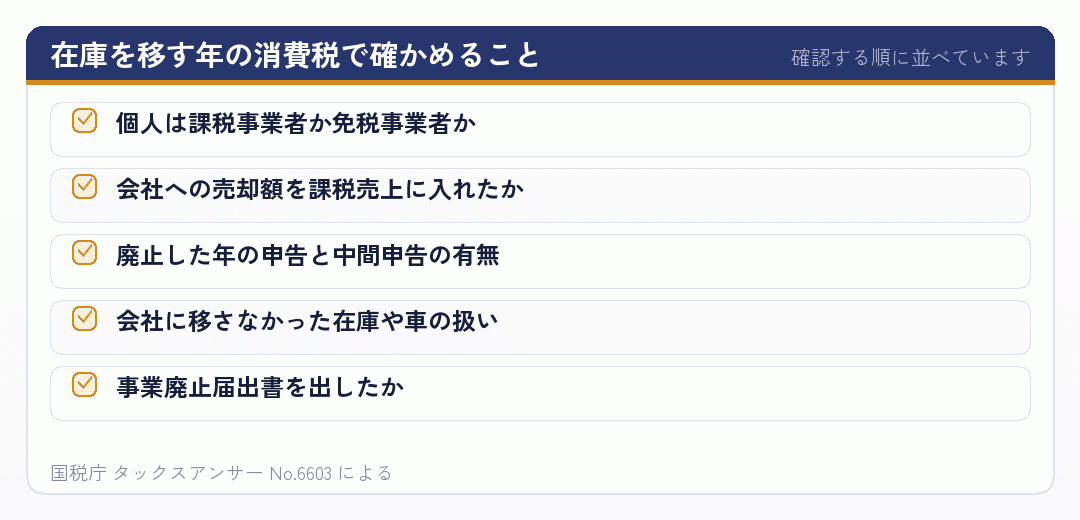
課税事業者の個人事業主が会社に在庫を売る場合は、売却額に消費税を上乗せした金額で契約するのが自然です。会社が課税事業者で一般課税を選んでいれば、上乗せ分は会社の仕入税額控除の対象になりえます。どちらが負担するかを決めずに契約すると、あとで金額の解釈が分かれるので、契約書に税込か税抜かを書いておいてください。
会社設立後の会社の納税義務やインボイスの登録の考え方は、法人成り 消費税と法人成り インボイスのカテゴリーで扱っています。
出典No.6603 個人事業者が事業を廃止した場合 (国税庁/2026年10月18日確認)
個人事業主が簡易課税を選んでいる場合、会社に売った在庫がどの事業区分に入るかで、納める消費税が変わります。国税庁のタックスアンサーNo.6505によると、簡易課税は基準期間の課税売上高が5,000万円以下の課税期間に選べる制度で、みなし仕入率は第1種90%、第2種80%、第3種70%、第4種60%、第5種50%、第6種40%です(2026年10月時点)。
タックスアンサーNo.6509では、事業区分の判定は原則として課税資産の譲渡等ごとに行うとしています。第1種事業(卸売業)は、他の者から購入した商品を性質・形状を変更しないで他の事業者に販売する事業で、事業者への販売であることが帳簿や書類で明らかなら、業務用の販売も卸売業に当たるとされています。また、自分で使っていた固定資産の譲渡は第4種事業です。
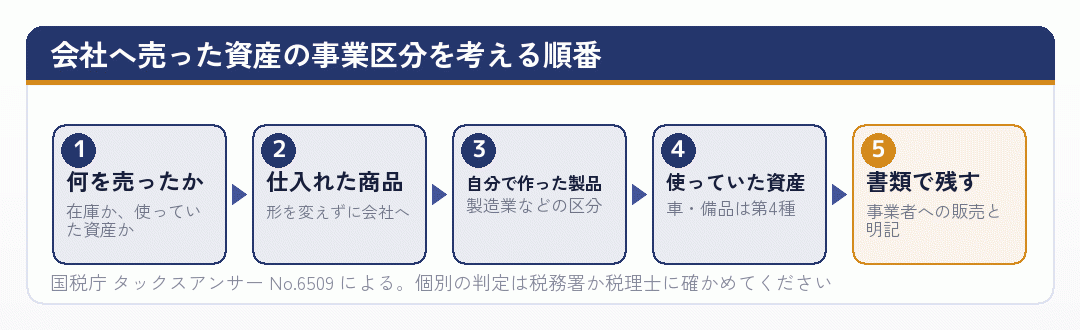
| 会社に売ったもの | 考えられる区分 | 確かめること |
|---|---|---|
| 仕入れた商品をそのまま | 第1種(卸売業) | 会社(事業者)への販売だと帳簿・契約書で分かるか |
| 自分で製造した製品 | 第3種(製造業など) | ふだんの事業の区分と同じか |
| 仕掛品・原材料 | 個別に判定 | 加工の有無、仕入れたままか |
| 車・機械・備品 | 第4種 | 固定資産の譲渡に当たる |
← 横にスクロールできます
ふだん小売で第2種の事業でも、会社への在庫の売却は事業者への販売として第1種に当たると考えられる場合があります。断定はできないので、所轄の税務署か税理士に確かめてください。
区分を分けて記帳していないと、複数の事業の売上がある場合に低い区分のみなし仕入率で計算することになりかねません。個人事業主の最後の年は、在庫の売却分を通常の売上と分けて記帳しておくと、会社設立の後の申告の準備も楽になります。
出典No.6509 簡易課税制度の事業区分 (国税庁/2026年10月18日確認)
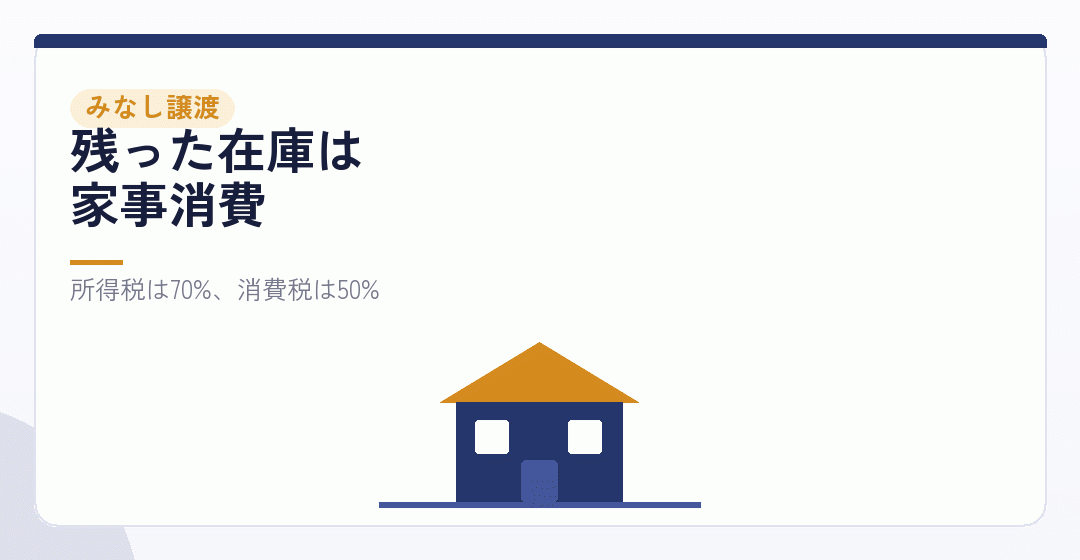
会社に移さず、自分や家族で使うことにした在庫はどうなるか。所得税では、棚卸資産を家事のために消費した場合も売ったものとして、その価額を総収入金額に入れます(所得税法39条)。通達39-2では、取得価額以上で、通常の販売価額のおおむね70%以上の金額を帳簿に記載して収入に入れていれば、それを認めるとしています。
消費税では、課税事業者の個人事業主が棚卸資産を家事のために消費すると、事業として対価を得て譲渡したものとみなされます(みなし譲渡)。国税庁の質疑応答事例では、対価の額は時価が原則としたうえで、課税仕入れの支払対価以上で、かつ通常の販売価額のおおむね50%以上の金額としていれば認めるとしています。所得税と消費税で、目安の割合が違う点に注意してください。
また、国税庁のタックスアンサーNo.6603では、事業を廃止して事業用でなくなった車両などの資産は、廃止の時点で家事のために消費または使用したものとみなされ、消費税の課税対象になるとしています。法人成りで会社に売らずに手元に残したものは、在庫に限らず、この扱いを受ける可能性があります。
法人成りの棚卸資産で困りやすいのは、会社設立の後もしばらく個人の名義で在庫を持ち続け、そのまま会社の売上として売ってしまう形です。どこまでが個人の在庫で、どこからが会社の在庫かが分からなくなるので、会社設立の日を境に在庫を数え、移すものと残すものを分けて記録してください。
出典棚卸資産の自家消費|国税庁 (国税庁/2026年10月18日確認)
法人成りの棚卸資産は、個人から会社への売買で引き継ぐのが基本でした。在庫が個人に残っている間は事業を廃止したことにならないので、引継ぎを終えてから個人事業を閉じます。
個人事業主として積み上げてきた在庫は、会社設立のあとも事業を支える大事な資産です。値段のつけ方ひとつで、個人の最後の確定申告と会社の第1期の利益の両方が動きます。
仕訳の書き方や価格の根拠に迷うときは、会計ソフトの解説や紹介サイトの欄の記事もあわせて確かめ、最終的には税理士に相談してください。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年10月18日確認)
在庫の引継ぎは、数える、値をつける、契約書にする、の3つで終わります。難しく感じるのは、値をいくらにするかで個人と会社のどちらに利益が残るかが変わるからです。
まずは会社設立の日の在庫を数え、仕入値と通常の販売価額を並べた一覧を作ってください。その表があれば、税理士との相談も短い時間で済みます。消費税の課税事業者かどうか、簡易課税を選んでいるかも、あわせて手元で確かめておくと安心です。
「法人成り 棚卸資産」に「譲渡」「引継ぎ」「仕訳」「消費税」「簡易課税」「譲渡所得」を足し、さらに「法人化 在庫 法人に売る」「家事消費」でも実際に検索して、出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。引継ぎの価格については「通常の販売価額の70%以上」と書く記事と「簿価でよい」と答える相談回答があり、見解が分かれています。本文の通達の説明とあわせて読んでください。
売買・現物出資・賃貸など資産の引継ぎ方法を、事例つきで税理士法人が整理しています。在庫を売買で移す理由を確かめるのに。
www.ht-tax.or.jp
個人側の売上への加算と期末棚卸をゼロにする処理、会社側で仕入か商品として受ける処理を、会計ソフトの会社が並べています。仕訳の段の元になった資料です。
在庫を会社の「商品」として受ける仕訳例が載っています。会社側の仕訳を確かめるときに。
biz.moneyforward.com
個人と会社は別人格なので、在庫を渡せば売ったと考える、という説明と売価の目安が書かれています。譲渡価格の段とあわせて。
仕入額と売価の70%のどちらで売るかを尋ねた相談に、時価が基準で会社側には受贈益の論点がある、と税理士が答えています。(www.zeiri4.com)
棚卸資産を簿価で引き継いでよいかという相談への回答です。見解が分かれる点として、通達の考え方と見比べて読んでください。
www.zeiri4.com
在庫の引継ぎ価格を抑えたいという相談に、廃業する個人側の事情も含めて税理士が答えています。
資産の引継ぎ方と仕訳を、資産の種類ごとに税理士法人が説明しています。
法人成りで引き継げる資産の種類と仕訳、注意点をまとめています。引継ぎ方法の段の補足に。
sogyotecho.jp
資産・借入金の引継ぎと開始貸借対照表の作り方を税理士事務所が説明しています。在庫を受けた後の会社の帳簿の始め方に。
廃業届・資産引継ぎ・消費税をまとめた税務手続きの解説です。売らなかった在庫に消費税がかかりうる点にも触れています。
事業用の車両やパソコンと並べて、在庫を会社に売る手順を説明しています。
atsoho.com
法人成りした際の仕訳を、引継ぎ方法ごとに経費精算サービスの会社が説明しています。仕訳の段の別の書き方として。
資産・負債の引継ぎ方法と仕訳を、公認会計士・税理士事務所が説明しています。
個人から会社へ財産を売買で移すときの考え方を、税理士事務所が説明しています。
棚卸資産を家事に使ったときの計算と仕訳を説明しています。会社に移さなかった在庫の段とあわせて。(sogyotecho.jp)
家事消費(自家消費)の仕訳を、具体例で説明しています。
biz.moneyforward.com
廃業した年の確定申告と提出書類を説明しています。在庫を移した年の申告の流れを確かめるのに。
免税事業者が課税事業者になるときに、手元の棚卸資産の消費税額を調整する仕組みを専門誌が解説しています。簡易課税では使えない点も。(www.zeiken.co.jp)
個人事業主から引き継げる資産の種類と注意点を紹介しています。在庫以外の資産もあわせて整理したいときに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。