借入金を会社に引き継ぐときの仕訳|個人側と会社側、利息の日割りと開始貸借対照表まで架空の数字で通す
借入金を会社に移すと決まって、帳簿のつけ方で手が止まった方へ
金融機関から債務引受の承諾はもらえた。会社設立の登記も済んだ。あとは帳簿に載せるだけ、というところで、個人事業主の帳簿には何を書き、会社の帳簿には何を書くのかが分からなくなった。このページは、そういう方に向けて書いています。
借入金を引き継げるかどうか、どの形で引き継ぐかの話は、すでに別の記事で扱っています。ここでは引き継ぐことが決まったあとの仕訳だけに絞り、残高300万円の借入金を機械・車両・在庫と一緒に引き継ぐ架空の例で、個人側と会社側の両方の仕訳を最後まで通します。
数字はすべて説明のための架空のものです。税金の扱いは国税庁の案内、債務引受の決まりは民法と会社法の条文で、2026年10月時点の内容を確かめました。実際の科目や金額の決め方は、会社設立の前後に顧問の税理士と相談して決めてください。
借入金の引継ぎ仕訳は、個人と会社で同じ日に立つ|架空の例の前提
法人成りで借入金を会社に移すとき、仕訳は1本では終わりません。借入金が個人事業主の帳簿から消え、同じ日に会社の帳簿に現れるからです。会社設立をした時点から個人と会社は別人格なので、同じ出来事を、それぞれの帳簿で、それぞれの立場から書くことになります。
このページでは、次の架空の例を最後まで使います。数字を固定しておくと、個人側と会社側の仕訳が、どこで対応しているかが見えやすくなるからです。
- 個人事業主
- Aさん。製造業。消費税の免税事業者(話を簡単にするため、消費税は省きます)
- 会社設立
- 7月1日に株式会社を設立。資本金100万円を普通預金に払い込み
- 借入金
- 個人で借りた事業資金。7月9日時点の残高300万円、年利2.0%、毎月末に元金5万円と利息を返済
- 引受日
- 7月10日。金融機関の承諾を得て、会社が借入金を引き受ける
- 一緒に移す資産
- 機械(帳簿価額180万円・譲渡価額200万円)、車両(帳簿価額60万円・譲渡価額80万円)、在庫(40万円)
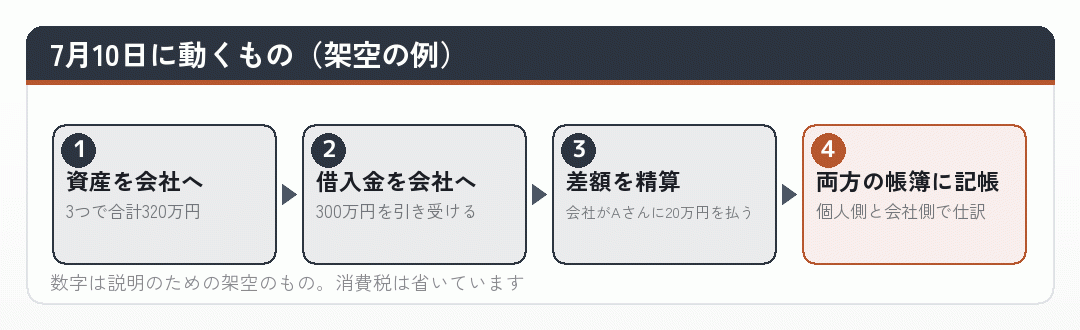
ポイントは、資産の代金320万円を、会社が現金で払うのではなく、借入金300万円を引き受けることで大部分を払った形にしている点です。残る20万円だけを、会社がAさんに払います。会社設立の直後で手元のお金が少ない会社には、この形が使いやすいのです。
借入金を引き継げるかどうか、どの形があるかは借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱いで、金融機関との債務引受の契約は借入は法人成りで引き継げない|個人事業主のローンをどう処理するかで扱っています。このページは、その先の仕訳の話です。
出典借金のある個人事業主が法人化するには?債務引受の流れや仕訳を解説 | マネーフォワード クラウド会社設立 (株式会社マネーフォワード/2026年10月18日確認)
個人側の仕訳|個人 借入金 引継ぎ 仕訳は「代金と相殺」で書く
まず法人成りする個人事業主の側です。会社設立のあとも、廃業日までは個人事業主の帳簿が続いています。個人の帳簿では、借入金が消える理由を書く必要があります。借入金はただ消えるのではなく、会社に売った資産の代金と相殺されて消えます。だから、先に資産を売った仕訳を立て、そのあとで借入金を消します。
ここで気をつけたいのが、在庫と、機械・車両とで、所得の種類が違うことです。国税庁の案内では、事業所得者が商品などの棚卸資産を譲渡した所得は事業所得になるとされています。一方、機械や車両のような事業用の固定資産を売った所得は、原則として譲渡所得です。譲渡所得は事業所得の帳簿の外で計算するので、個人事業主の帳簿では、機械と車両は事業主貸で帳簿価額を外し、代金は事業主借で受けます。
| 借方 | 金額 | 貸方 | 金額 | |
|---|---|---|---|---|
| ①在庫を売る | 未収入金 | 400,000 | 売上 | 400,000 |
| ②機械・車両の簿価を外す | 事業主貸 | 2,400,000 | 機械装置/車両運搬具 | 1,800,000/600,000 |
| ③機械・車両の代金 | 未収入金 | 2,800,000 | 事業主借 | 2,800,000 |
| ④借入金を会社が引き受ける | 借入金 | 3,000,000 | 未収入金 | 3,000,000 |
← 横にスクロールできます
④のあと、未収入金が20万円残ります。会社から20万円を受け取ったときに消えます。
④の仕訳が、借入金の引継ぎそのものです。①と③で会社に対する未収入金が合計320万円立ち、そこから会社が引き受けた300万円を差し引くと、残りは20万円になります。個人事業主の帳簿から借入金が消えるのは、会社がその分の代金を払ったのと同じだから、と読めば分かりやすいはずです。
機械と車両の譲渡益は、代金280万円から帳簿価額240万円を引いた40万円です。この40万円は事業所得ではなく譲渡所得として、Aさんの確定申告で別に計算します。譲渡所得の計算には特別控除などの決まりがあるので、金額は国税庁の案内で確かめてください。譲渡価額を時価で決める考え方は法人成りで資産を引き継ぐ4つの方法で、在庫の価格は在庫を法人に引き継ぐときの価格と仕訳で扱っています。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年10月18日確認)
会社側の仕訳|債務引受 仕訳は、引受日に借入金と未払金を立てる
次は会社の側です。会社の帳簿は会社設立の日に始まっているので、7月10日の仕訳は、普通の取引として記帳します。会社は機械・車両・在庫を受け取り、その代わりに借入金を引き受け、足りない分を代表者への未払金にします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 商品 | 400,000 | 長期借入金 | 3,000,000 |
| 機械装置 | 2,000,000 | 未払金(代表者) | 200,000 |
| 車両運搬具 | 800,000 | ||
| 合計 | 3,200,000 | 合計 | 3,200,000 |
← 横にスクロールできます
資産は会社が払った価額(譲渡価額)で受け入れます。個人の帳簿価額ではありません。
会社側では、資産を個人の帳簿価額ではなく、会社が払った価額で受け入れます。機械は200万円、車両は80万円です。会社設立のあとに会社が買った資産なので、ここから新しく減価償却が始まります。個人事業主のときの償却の続きではない点に注意してください。
債務引受には、民法で2つの形が定められています。第470条の併存的債務引受では、引受人(会社)は債務者(Aさん)と連帯して同じ内容の債務を負います。第472条の免責的債務引受では、引受人が同じ内容の債務を負い、債務者は自分の債務を免れます。どちらの形になるかは金融機関との交渉で決まりますが、会社が返済を受け持つことに変わりはないので、会社の帳簿に借入金を立てる仕訳は同じです。
併存的債務引受の場合、Aさんも金融機関に対しては債務を負ったままですが、Aさんの個人事業主としての帳簿には、前の段のとおり借入金を残しません。会社が返済することをAさんと会社の間で約束しているからです。この約束は、口頭ではなく契約書などの書面に残しておいてください。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
借入金が資産より多いとき|差額は役員貸付金になる
例を少し変えます。会社設立の前に在庫は個人で売り切ってしまい、会社に移すのは機械200万円と車両80万円だけ、借入金300万円はそのまま引き受ける、という場合です。資産は280万円、借入金は300万円で、会社は20万円多く負債を背負うことになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 機械装置 | 2,000,000 | 長期借入金 | 3,000,000 |
| 車両運搬具 | 800,000 | ||
| 役員貸付金 | 200,000 |
← 横にスクロールできます
差額の20万円は、会社が代表者のかわりに借金を背負った分なので、会社から見ると代表者への貸し、つまり役員貸付金になります。ここで1つ、民法の決まりを知っておくと理由が分かります。第472条の3は、免責的債務引受の引受人は債務者に対して求償権を取得しない、としています。つまり、何も取り決めずに借入金だけを引き受けると、会社はAさんに返してもらう権利を持たないまま借金を負ったことになりかねません。
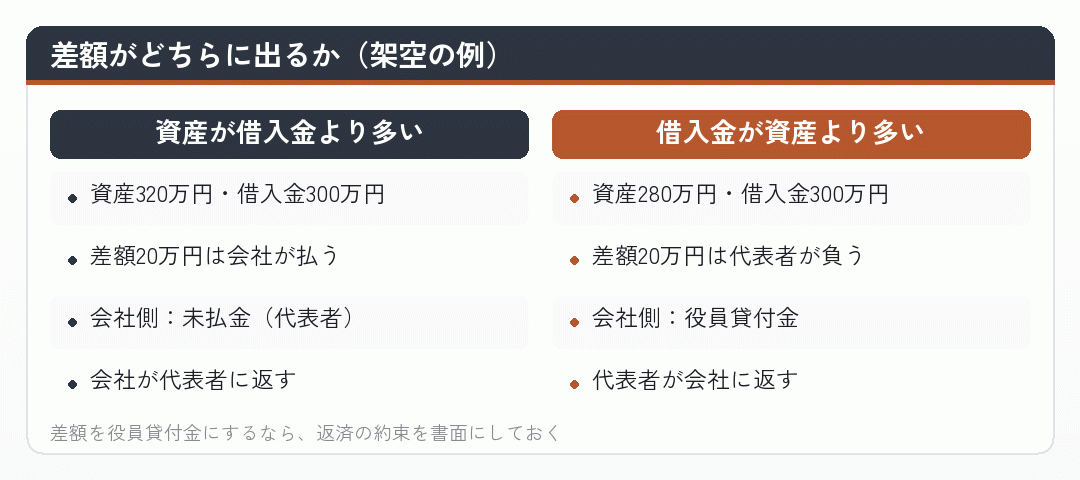
役員貸付金として残すなら、Aさんが会社に20万円を返す約束を金銭消費貸借の契約書で結び、実際に返していくことが前提になります。返す約束がないままにしておくと、役員への経済的な利益とみられるおそれがあると指摘されています。役員貸付金は、金融機関が会社の決算書を見るときにも気にされやすい科目です。会社設立の前に、引き継ぐ資産と借入金の釣り合いを見て、差額が出るなら小さくする工夫(在庫も一緒に移す、個人のお金で一部を返してから引き継ぐ、など)を考えておくと、後が楽になります。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年10月18日確認)
利息の按分|引受日をまたぐ1か月分を、日割りで分ける
会社設立のあと、引受日を月の途中にすると、利息の扱いで迷います。架空の例では、前回の返済日は6月30日、次の返済日は7月31日です。7月31日に払う利息は7月1日から31日までの31日分ですが、そのうち7月1日から9日までの9日分は、Aさんが個人事業主として借りていた期間の利息です。
国税庁の案内では、業務用資産の購入のための借入金など、業務のための借入金の利息は必要経費になるとされています。7月9日までの利息は、個人事業主としての最後の期間の事業の経費です。7月10日からの利息は、会社が引き受けたあとの利息なので、会社の費用です。
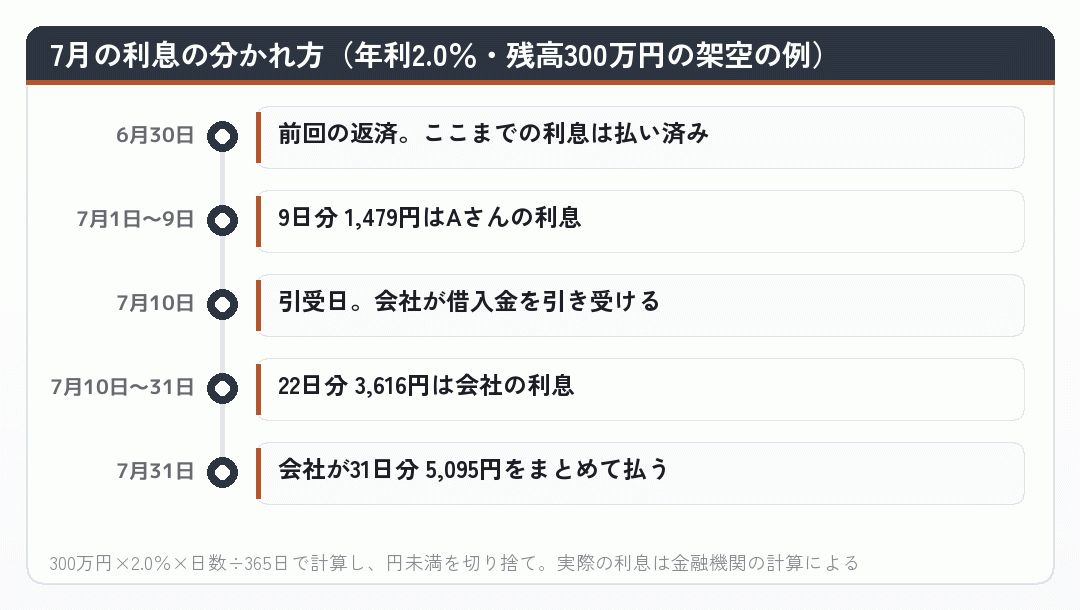
仕訳では、Aさんの9日分を7月9日付けで未払いの利息として立て、それも会社に引き受けてもらいます。個人側は「支払利息 1,479/未払費用 1,479」を立てたうえで、引受日に「未払費用 1,479/未収入金 1,479」とします。会社側は7月10日の仕訳の貸方に「未払費用 1,479」を加え、そのぶん代表者への未払金を198,521円に減らします。
こうしておくと、7月31日に会社が利息をまとめて払っても、会社の費用になるのは22日分だけ、Aさんの経費になるのは9日分だけ、ときれいに分かれます。按分の計算方法は、金融機関によって片端か両端か、うるう年をどう扱うかなどが違うことがあります。返済予定表と、金融機関から届く利息の計算書で確かめてから金額を入れてください。
出典No.2210 必要経費の知識 (国税庁/2026年10月18日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
引継ぎ後の返済の仕訳|個人 借入金 仕訳との違いは、元本と利息の行き先
7月31日、会社設立から1か月たったところで、会社が最初の返済をします。元金5万円と利息5,095円、合計55,095円です。前の段のとおり、利息のうち1,479円はAさんの分を引き受けたものなので、会社の費用にはしません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 長期借入金 | 50,000 | 普通預金 | 55,095 |
| 未払費用 | 1,479 | ||
| 支払利息 | 3,616 |
← 横にスクロールできます
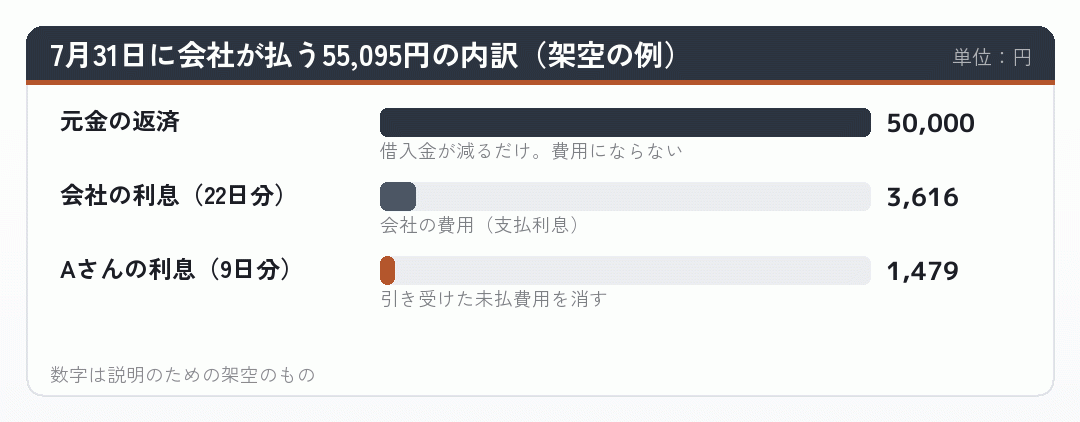
個人事業主のときの返済の仕訳と、会社設立後の返済の仕訳を比べると、違いは2つです。1つは、個人事業主のときは返済を事業用の口座から払い、元本は借入金を減らし、利息は事業の経費にしていたのに対し、会社では元本は長期借入金を減らし、利息は会社の支払利息になることです。元本の返済が経費にならない点は、個人事業主でも会社でも同じです。返済額をそのまま費用だと思うと、会社設立1期目の利益を読み違えます。
もう1つは消費税です。国税庁の案内では、貸付金の利子や信用保証料は、消費税の非課税取引とされています。法人成りした会社が課税事業者になったあとも、支払利息は仕入税額控除の対象にはなりません。会計ソフトで支払利息の税区分を「非課税仕入」にしておくのを忘れないでください。信用保証料を払っている借入金なら、保証料も同じ扱いです。
出典No.6201 非課税となる取引 (国税庁/2026年10月18日確認)
開始貸借対照表 借入金の見せ方|設立日と引受日で、表は2枚になる
法人成りの開始貸借対照表は、会社設立の日の会社の財産と負債を並べた表です。架空の例では、7月1日の時点で会社にあるのは、払い込んだ資本金100万円の普通預金だけです。借入金を引き受けるのは7月10日なので、設立日の開始貸借対照表には借入金は載りません。
会計ソフトで開始残高を入れるときも同じです。設立日と引受日が違うなら、借入金は開始残高ではなく、7月10日の取引として入れます。設立日に引き受けた場合だけ、開始残高に借入金を入れることになります。金融機関や取引先に会社の財産の状況を説明するときは、引受後の表もあわせて作っておくと話が早く進みます。
| 資産の部 | 金額 | 負債・純資産の部 | 金額 |
|---|---|---|---|
| 普通預金 | 1,000,000 | 1年以内返済予定の長期借入金 | 600,000 |
| 商品 | 400,000 | 長期借入金 | 2,400,000 |
| 車両運搬具 | 800,000 | 未払費用 | 1,479 |
| 機械装置 | 2,000,000 | 未払金(代表者) | 198,521 |
| 資本金 | 1,000,000 | ||
| 資産合計 | 4,200,000 | 負債・純資産合計 | 4,200,000 |
← 横にスクロールできます
1年以内に返す元金(5万円×12か月=60万円)を分けて表示しています。
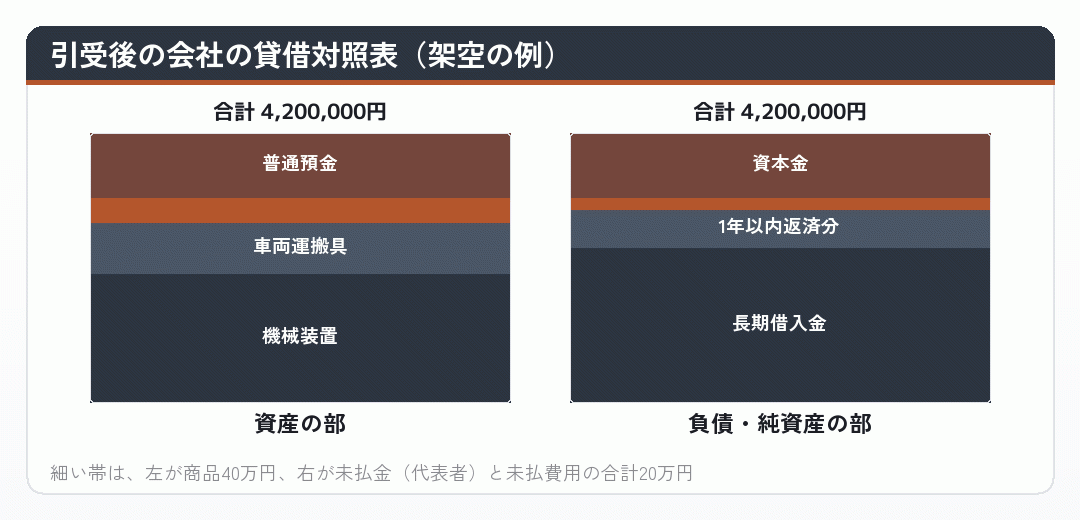
会社設立の直後の表で見せ方を工夫したいのは、借入金を「1年以内に返す分」と「それより先に返す分」に分けることです。返済予定表から12か月分の元金を数えれば分けられます。もう1つは、未払金や役員貸付金に代表者の名前を添えておくことです。個人事業主の決算書の貸借対照表でも、期首に330万円あった借入金が、廃業日の欄では0円になります。会社の表に同じ300万円が現れていることを、2つの表を並べて説明できるようにしておくと安心です。
出典法人成りの仕訳と会計処理|資産・借入金の引継ぎと開始貸借対照表の作り方|鮎澤パートナーズ (鮎澤パートナーズ/2026年10月18日確認)
仕訳の裏づけになる書類|契約書・承諾書・議事録をそろえる
借入金の引継ぎの仕訳は、金額が大きく、個人と会社の間の取引でもあり、会社設立1期目の決算書でも目立つので、あとから説明を求められやすい仕訳です。税務調査や金融機関の審査で聞かれたときに、仕訳の1行ずつに対応する書類を出せるようにしておきます。
会社法第356条は、取締役が自己のために会社と取引をしようとするときや、会社が取締役の債務を保証するなど会社と取締役の利益が相反する取引をしようとするときは、株主総会で重要な事実を開示して承認を受けなければならない、としています(取締役会設置会社は第365条で取締役会)。代表者の借入金を会社が引き受ける取引や、代表者から資産を買う取引は、これに当たると解説されることが多い取引です。株主がAさん1人の会社でも、承認の議事録を作っておきます。
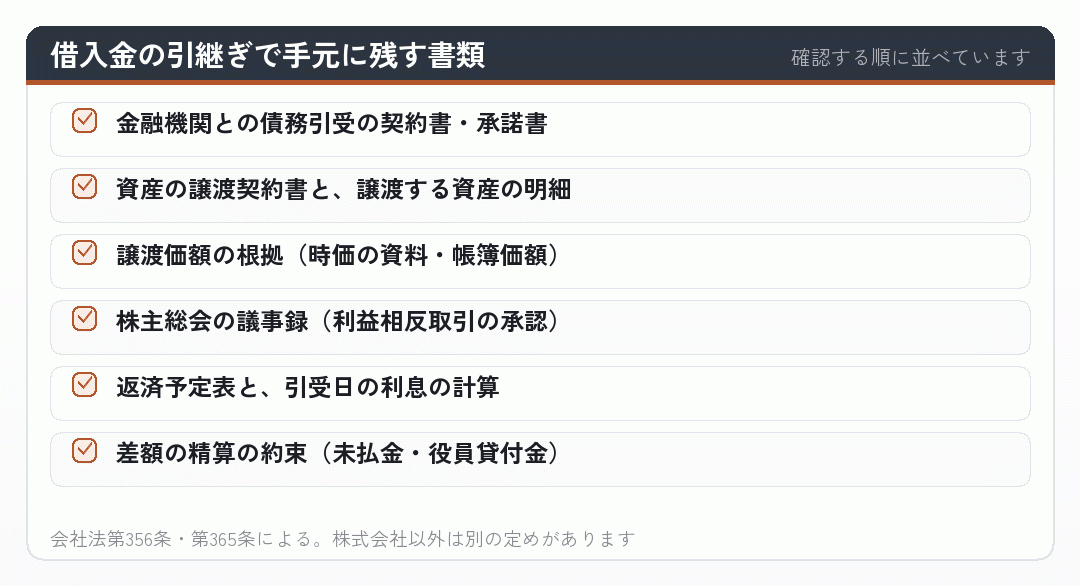
もう1つ、株式会社が設立から2年以内に、設立前からあった財産で事業に使い続けるものを取得する場合、対価の額が純資産額の5分の1を超えると、会社法第467条第1項第5号で株主総会の決議が必要になることがあります。架空の例のように、資本金100万円の会社が320万円分の資産を引き継ぐ場面は、該当するかどうかを確かめたほうがよい典型です。該当の有無は対価の払い方でも変わるので、司法書士や税理士に確認してください。
合同会社で会社設立をした場合は、持分会社の定めが適用されます。どの形でも、議事録と契約書の日付が、仕訳の日付(7月10日)とそろっているかを最後に見ておくと、書類と帳簿が食い違いません。
出典e-Gov 法令検索 (デジタル庁(e-Gov)/2026年10月18日確認)
まとめ|借入金の引継ぎ仕訳は、代金との相殺と日付で決まる
借入金を会社に引き継ぐ仕訳は、個人事業主の帳簿と会社の帳簿の両方に、会社設立のあと同じ日付で立てるものでした。架空の例で見たとおり、借入金は資産の代金と相殺して消え、会社の側では資産と借入金と差額が並びます。
- 個人側:在庫は売上、機械・車両は事業主貸で簿価を外して代金は事業主借。借入金は未収入金と相殺して消す
- 会社側:資産は譲渡価額で受け入れ、借入金を立て、差額は未払金(代表者)にする
- 借入金が資産より多ければ、差額は役員貸付金。返済の約束を書面にする
- 引受日をまたぐ利息は日割りで分け、個人の分は未払費用として引き受ける
- 返済の元本は費用にならず、利息は消費税の非課税取引
- 設立日の開始貸借対照表には、設立後に引き受けた借入金は載らない
仕訳で迷うのは、科目そのものより、引受日、譲渡価額、差額の精算の方法といった前提が決まっていないときです。会社設立の前に、金融機関と引受日を、税理士と譲渡価額を決めておけば、仕訳はこのページの形に当てはめて書けます。
借入金を引き継がない場合や、借入金の名義変更の手続きは、同じ法人成り 借入金のカテゴリーで別に扱っています。個人事業主の最後の年の帳簿の締め方は廃業の年の経理をどう締めるかもあわせて読んでください。
出典個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年10月18日確認)
借入金の仕訳を前に、手が止まっている方へ
借入金の引継ぎは、法人成りの仕訳の中でも数字が大きく、個人と会社の帳簿をまたぐので、いちばん間違えやすいところです。けれど、引受日と譲渡価額と差額の扱いが決まれば、仕訳そのものは数行で書けます。
まずは引受日の残高、引き継ぐ資産の一覧と価額、返済予定表の3つを手元にそろえてください。そのうえで、このページの架空の例に自分の数字を当てはめ、会社設立の後の最初の決算までに、顧問の税理士と一度突き合わせておくと安心です。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「借入金 引継ぎ 仕訳」「債務引受 仕訳」「開始貸借対照表 借入金」に「法人成り」「会社設立 個人事業主」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。仕訳の科目は解説ごとに少しずつ違います(会社側を役員貸付金で受ける例、未払金で受ける例など)。前提の違いを見比べながら読んでください。
- 資産と借入金を一緒に
鮎澤パートナーズ|法人成りの仕訳と会計処理|資産・借入金の引継ぎと開始貸借対照表の作り方在庫・車両と借入金をまとめて引き継ぐ仕訳と、差額が未払金になるか役員貸付金になるかの分かれ目を、開始貸借対照表の3つの型で見せています。この記事の第4段・第7段とあわせて。
ayusawa-partners.jp
- 開始貸借対照表
マネーフォワード クラウド会計|開始貸借対照表とは?会社設立時の会計や作り方の注意点会社設立の時点の貸借対照表の作り方と注意点を、ひな形つきで説明しています。
- マネーフォワード クラウド会計|法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説
法人成りの資産・負債の引継ぎを、会社側の仕訳例で整理しています。借入金は役員貸付金で受ける例です。
biz.moneyforward.com
- 仕訳の型バクラク|法人成りした際の仕訳方法とは?引継ぎ方法と注意点もあわせて解説
法人成りした際の仕訳の方法を、引継ぎの方法ごとに並べています。個人側と会社側の対応を確かめるのに。
- 髙谷公認会計士・税理士事務所|法人成りの資産・負債の引継ぎ方法と仕訳
資産・負債の引継ぎの方法と仕訳を、事例で説明している会計事務所の記事です。(takatani-cpa.com)
- 小谷野税理士法人|個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について
個人事業主から法人成りしたときの資産引継ぎと仕訳を、税理士法人が説明しています。
koyano-cpa.gr.jp
- 債務引受の進め方
個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人個人事業主時代の借入金を、法人成りで債務引受する方法を説明しています。仕訳の前の段取り、つまり金融機関の承諾を取る流れの確認に。
- 法人成り時の債務引受方法2つと知っておきたい注意点を解説
免責的と併存的の2つの債務引受と、利益相反取引としての承認の要否を説明しています。第8段の書類の話とつながります。
- 借金のある個人事業主が法人化するには?債務引受の流れや仕訳を解説 | マネーフォワード クラウド会社設立
借金のある個人事業主が法人化するときの、債務引受の流れと仕訳を説明しています。
biz.moneyforward.com
- 交渉法人成り時の債務引受と金融機関交渉|荒川会計事務所
法人成りのときの債務引受を、金融機関との交渉から税務上の注意点まで説明しています。引受日がいつになるかは交渉で決まるので、利息の日割りの段の前提として。
- 法人成りをした場合の「債務引受」とは? – クラウド会計に強いスペラビ税理士法人
法人成りをした場合の債務引受とは何かを、クラウド会計に強い税理士法人がまとめています。
- 相談と回答
税理士ドットコム|法人成り時の借入金仕訳について法人成りのときに個人の借入金をどう仕訳するかを尋ねた相談と、税理士の回答です。
www.zeiri4.com
- 税理士ドットコム|法人成りした際の個人事業主の借入金について www.zeiri4.com
法人が個人事業主の借入金を引き受けたときの会社側の処理について、役員貸付金で受ける回答がついた相談です。第4段の役員貸付金の話とあわせて。
- 役員貸付金
マネーフォワード クラウド会社設立|法人化で貸付金が発生するのはリスク?原因や解消方法を解説法人化のときに役員貸付金が生まれる原因と、それを解消する方法を説明しています。
- マネーフォワード クラウド会計|借入金とはどんな勘定科目?種類や仕訳まで解説
借入金の勘定科目の種類と、借入れ・返済・利息の仕訳の基本を説明しています。第6段の返済の仕訳の下地に。
biz.moneyforward.com
- 個人側マネーフォワード クラウド確定申告|個人事業主が車を売却したら譲渡所得? 仕訳と節税対策を解説
個人事業主が車を売ったときの譲渡所得の考え方と仕訳を説明しています。第2段の、事業主貸で簿価を外す仕訳の背景に。(biz.moneyforward.com)
- 創業手帳|法人成りでの資産引継ぎ方法とは?資産の種類や仕訳方法・注意点を解説
法人成りでの資産引継ぎの方法を、資産の種類ごとの仕訳と注意点で説明しています。
- 法人成りした際の会計処理の仕方 – L&Bヨシダ税理士
法人成りした際の会計処理の仕方を、税理士事務所が順に説明しています。
houjin-kessan.yoshida-zeimu.jp
- 個人事業主から法人成りしました。引き継いだ商品や固定資産などの処理がわかりません|弥生 サポート情報
個人事業主から法人成りしたときに、引き継いだ商品や固定資産を会計ソフトでどう処理するかの案内です。(support.yayoi-kk.co.jp)
- ◆ 税理士ドットコム|個人事業主から法人成りした時の資本金の仕訳
個人事業主から法人成りしたときの資本金の仕訳を、個人側と会社側の両方で示した回答がついた相談です。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。