法人成りしたばかりでも融資は受けられるか|おおむね7年以内という線
会社設立の直後に資金が要る方へ
個人事業主から法人成りをしたばかりで、運転資金や設備資金を借りたい。決算書がないけれど審査に通るのか。そこを確かめたい方に向けたページです。
個人事業主のときの実績が使えます。 確定申告書が事業実績として評価されるので、まったくの新設法人とは扱いが違います。
ただし、制度によっては年数の要件があります。何年やってきたかで、使える制度が変わる。順に見ていきます。
決算書がなくても、材料はある
会社設立をしたばかりの法人には、当然ながら決算書がありません。第1期が終わるまで作れないからです。
融資の審査では決算書を見るのが基本なので、これは不利に見えます。ただ、法人成りの場合は事情が違います。
個人事業主として営業してきた実績があるからです。確定申告書、青色申告決算書、そして取引の記録。これらが審査の材料になります。
何年も黒字で申告してきたなら、その数字がそのまま説明になります。まったくの新設法人とは、出発点が違うということです。
だから、会社設立の直後に融資を申し込むこと自体は無理な話ではありません。実際に、法人成りの直後に借りる例は多くあります。
そのうえで、何を用意するかが問題になります。個人事業主のときの資料をどう見せるか、法人としての計画をどう書くか。
それから、個人事業主のときの借入をどう処理したかも見られます。ここが整理されていないと、話が進みません。
会社設立の前に借入の処理を相談しておくべき理由が、ここにもあります。
それから、法人としての事業計画も要ります。個人事業主のときの延長線で書けばよいのですが、役員報酬という新しい費用が入るので、そこを織り込んだ数字にしてください。
では、どの制度が使えるのかを見ていきます。
出典個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 起業融資、資金繰り、資金調達なら【資金調達ノート】 (資金調達ノート/2026年9月2日確認)
おおむね7年以内、という要件
日本政策金融公庫の新規開業・スタートアップ支援資金は、創業期の代表的な制度です。
公庫の案内には、新たに事業を始める方または事業開始後おおむね7年以内の方が対象と書かれています。
ここで注意が要るのが、7年をどこから数えるかです。会社設立の日からではなく、事業を始めた日から数えることになります。
個人事業主として10年やってきた方が法人成りをした場合、法人としては生まれたばかりでも、事業としては10年目です。この要件から外れる可能性があります。
逆に、個人事業主として3年やってきた方なら、法人成りをしても事業開始から3年目です。まだ余裕があります。
だから、会社設立をしたから創業融資が使える、と単純には言えません。個人事業主として何年やってきたかで変わります。
融資限度額は7,200万円とされています。返済期間は設備資金が20年以内、運転資金が10年以内で、いずれも据置期間は5年以内です。
金利には基準利率と特別利率があり、女性、35歳未満、55歳以上といった区分や、創業セミナーの修了などで特別利率の対象になる場合があります。
担保や保証人の扱いも、制度や金額によって変わります。無担保・無保証で借りられる枠があるかどうかは、相談の場で確かめてください。
自分が該当するかは、公庫の支店に確かめてください。該当すれば、金利がはっきり変わります。
出典新規開業・スタートアップ支援資金|日本政策金融公庫 (日本政策金融公庫/2026年9月2日確認)
7年を超えていたら、どうするか
個人事業主として長くやってきて、創業向けの制度から外れる場合の話をします。
その場合は、通常の事業資金の融資を検討することになります。公庫にも、創業期に限らない制度がいくつかあります。
そして、実績が長いことは本来は有利な材料です。創業融資は実績がない人のための制度なので、それを使えないというのは実績があるということでもあります。
何年も黒字で申告してきた個人事業主が法人成りをしたなら、その数字を持って通常の融資を申し込めます。
民間の金融機関も選択肢に入ります。個人事業主のときから取引のある銀行や信用金庫があるなら、そこが自然な相談先です。
信用保証協会の保証を付けた融資、いわゆるマル保も使えます。自治体によっては、制度融資として金利の補助や保証料の補助があります。
会社設立をした市区町村の制度を確かめてください。創業や中小企業向けの支援がある自治体は多くあります。
だから、7年を超えていても道は狭くなりません。むしろ、使える制度の幅は広がります。
制度融資は、自治体、金融機関、信用保証協会の3者が関わる形になります。手続きに時間がかかるので、必要な時期から余裕を持って動いてください。
創業融資にこだわらず、自分の実績に合った制度を探してください。
出典【日本政策金融公庫】法人成りで利用できる融資の例と各制度の特徴を紹介 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年9月2日確認)
審査で見られるもの
審査で何を見られるかを整理します。
まず、事業の内容です。何をして、誰に売って、いくら儲かるのか。個人事業主のときの実績があれば、それがそのまま説明になります。
次に、資金の使いみちです。何にいくら使うのかを具体的に書きます。設備なら見積書、運転資金なら根拠となる収支の見通し。
そして、返済の原資です。毎月いくら返せるのか。法人の場合、役員報酬を引いたあとの利益から返すことになります。
役員報酬をいくらに設定したかが、ここに効いてきます。高く設定しすぎると、法人に残る利益が少なくなって返済能力が低く見えます。
会社設立のときに役員報酬を決める場面で、融資を考えているなら、この点も判断に入れてください。
自己資金も見られます。会社設立のときにいくら資本金を入れたか。自分でどれだけ用意したかは、事業への本気度として受け取られます。
資本金を1円にすると、この面で不利になります。法人口座の開設でも同じことが言われますが、融資でも同様です。
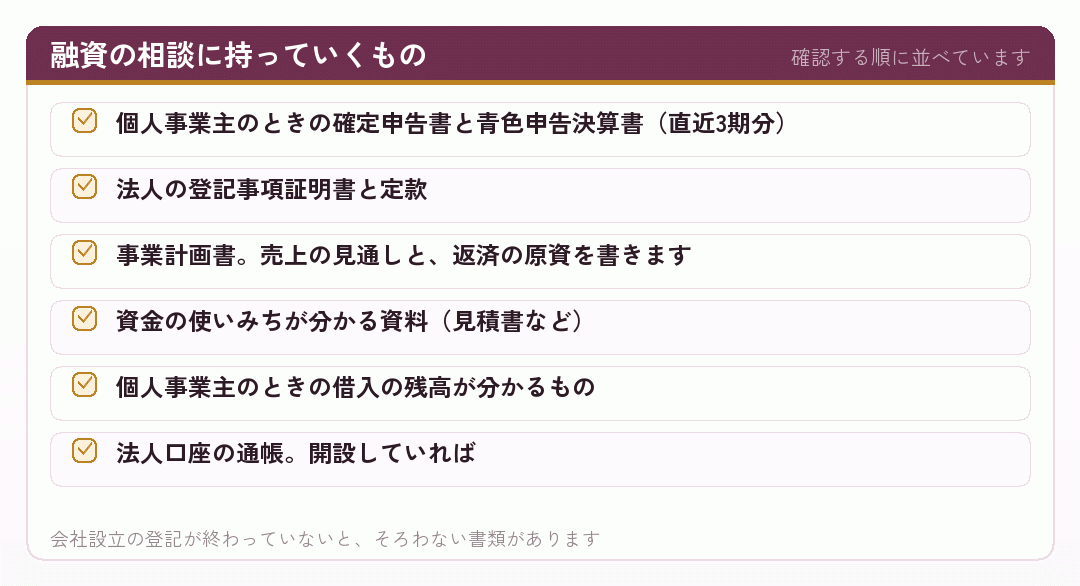
書類の見た目より、中身に一貫性があるかが見られます。事業計画の売上と、資金の使いみちと、返済の原資がつながっていれば、それで足ります。
この6つがそろえば、相談の場は成立します。
出典法人成りするときは日本政策金融公庫から創業融資を受けられるのか? | 創業融資ガイド (創業融資ガイド/2026年9月2日確認)
会社設立の時期と、融資の時期
時期の話をします。融資を受けるなら、いつ会社設立をするのがよいか。
法人として融資を申し込むには、登記事項証明書が要ります。だから、設立登記が終わってからでないと申し込めません。
一方で、法人口座がないと融資金を受け取れません。口座の開設にも時間がかかるので、そこも見込む必要があります。
登記、証明書の取得、法人口座の開設、融資の申込み、審査、実行。この順番で数か月かかることがあります。
だから、資金が必要になる時期から逆算して会社設立の日を決めてください。必要になってから動くと間に合いません。
個人事業主のうちに借りておくという選択もあります。個人として融資を受けてから法人成りをすると、債務引受という別の手続きが要りますが。
どちらが早いかは状況によります。すでに取引のある金融機関があるなら、個人のまま借りるほうが早いこともある。
会社設立を急いでいないなら、資金の手当てを先に済ませてから法人成りをするという順番もあります。
会社設立の登記を司法書士に頼んでいるなら、完了の見込み日を聞いておいてください。そこから逆算すれば、融資の申込みがいつになるかが読めます。
いずれにしても、金融機関に相談すれば道筋を教えてもらえます。1人で決めずに、早めに相談してください。
出典個人事業主と法人化(法人成り)の違い|資金調達のタイミングと審査対策を徹底解説 (ベストファクター/2026年9月2日確認)
法人になると、何が変わるか
法人成りをして数期が経つと、審査の見られ方が変わります。
個人事業主のときは確定申告書を見られていました。法人になると、決算書と法人税の申告書が中心になります。
決算書のほうが、事業の状態を細かく示せます。貸借対照表があるので、資産と負債の構成が分かる。
だから、決算の内容を意識するようになります。利益を出して自己資本を厚くしておけば、次の融資が受けやすくなる。
個人事業主のときは、節税のために利益を圧縮する動きが自然でした。法人成りをして融資を考えるなら、その発想を変える場面が出てきます。
利益を出せば税金は増えますが、決算書は良くなります。融資を受けて事業を広げたいなら、そのほうが結果的に有利なこともある。
ここは会社設立をしたあとの経営判断です。税を減らすことと、決算書を良くすることは、方向が逆になります。
それから、代表者個人の信用情報も見られます。個人の借入やカードの支払いが滞っていると、法人の融資にも影響します。
税金や社会保険料の滞納も見られます。会社設立の直後は資金が薄くなりがちですが、ここだけは遅れないようにしてください。
会社設立をしても、代表者と法人は切り離せません。個人の側も整えておいてください。
出典個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 起業融資、資金繰り、資金調達なら【資金調達ノート】 (資金調達ノート/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
補助金は、融資とは性質が違う
融資とあわせて話題になるのが補助金です。ただ、性質がまったく違います。
融資は借りるお金なので返します。補助金は返さなくてよいお金です。ここだけ見れば補助金のほうがよく見えます。
ところが、補助金には制約があります。まず、使いみちが決まっています。何にでも使えるわけではありません。
そして、後払いです。先に自分でお金を使って、あとから補助される。だから、手元に資金がないと使えません。
会社設立の直後で資金が薄い時期に、補助金だけをあてにするのは危ない。立て替える資金が要ります。
それから、公募の時期が決まっています。いつでも申し込めるわけではないので、事業の計画を公募のスケジュールに合わせることになります。
採択されるとは限りません。審査があり、落ちることもあります。もらえる前提で計画を立てると、外れたときに困ります。
だから、補助金は使えたら助かるもの、という位置づけで考えてください。資金計画の柱にはできません。
それから、補助金を受け取ると、その分は原則として収入として扱われます。法人税の課税対象になるということです。全額がそのまま手元に残るわけではありません。
柱にするのは融資か自己資金です。補助金はその上乗せとして考えるのが現実的です。
出典小規模事業者持続化補助金について – 中小企業庁 (中小企業庁/2026年9月2日確認)
小規模事業者持続化補助金という選択肢
個人事業主や小さな法人が使いやすい補助金として、小規模事業者持続化補助金があります。
販路を開拓するための取り組みや、業務の効率化にかかる費用を補助する制度です。中小企業庁が所管しています。
対象になるのは小規模事業者です。従業員の数に基準があり、商業やサービス業では5人以下、製造業やその他の業種では20人以下といった区分になっています。
個人事業主でも法人でも申請できます。会社設立をしたばかりの法人も、事業として稼働していれば対象になり得ます。
申請には、商工会または商工会議所が発行する事業支援計画書が必要です。会員である必要はありませんが、相談して書類を出してもらう手続きが要ります。
だから、公募の締切から逆算して動く必要があります。締切の直前に相談に行っても、書類が間に合わないことがあります。
補助の上限額と補助率は、枠や特例によって変わります。公募のたびに条件が見直されるので、必ずそのときの公募要領を読んでください。
会社設立をしたばかりの時期は、ホームページを作る、広告を出す、設備を入れるといった支出が集中します。この制度が合う場面は多い。
採択されたあとも、実績報告の書類を作る手間があります。領収書や成果物を残しておかないと、補助を受けられません。
ただし、繰り返しになりますが後払いです。先に支出して、実績を報告してから振り込まれます。
出典小規模事業者持続化補助金について – 中小企業庁 (中小企業庁/2026年9月2日確認)
まとめ|実績を持って、早めに相談する
会社設立をしたばかりの法人でも、融資は受けられます。個人事業主のときの確定申告書が事業実績として評価されるからです。
- 新規開業・スタートアップ支援資金対象は新たに事業を始める方または事業開始後おおむね7年以内の方。融資限度額7,200万円
- 7年の数え方会社設立の日ではなく、事業を始めた日から。個人事業主として長い方は要件を外れることがあります
- 審査で見られる事業の内容、資金の使いみち、返済の原資、自己資金。役員報酬の額も効いてきます
- 補助金返さなくてよいが後払い。立て替える資金が要ります。資金計画の柱にはできません
7年を超えていても道は狭くなりません。通常の事業資金の融資や、自治体の制度融資が使えます。実績が長いこと自体は有利な材料です。
時期については、登記から融資の実行まで数か月かかることを見込んでください。資金が必要になる時期から逆算して会社設立の日を決めます。
法人になると、審査の材料が決算書に移っていきます。利益を出して自己資本を厚くするほうが、次の融資では有利になる。
節税と決算書を良くすることは方向が逆です。融資を受けて広げたいなら、そこを意識してください。
ここに書いた条件は2026年9月時点で公庫と中小企業庁の記載を確かめたものです。制度は改定されます。実際の申込みの前に、公庫の支店や商工会議所にご確認ください。
出典新規開業・スタートアップ支援資金|日本政策金融公庫 (日本政策金融公庫/2026年9月2日確認)
事業を始めた年を、数えてみてください
創業向けの制度の「おおむね7年以内」は、会社設立の日ではなく事業を始めた日から数えます。個人事業主として長くやってきた方は、ここで対象が変わります。
外れていても道は狭くなりません。実績が長いこと自体が材料になります。個人事業主のときから取引のある金融機関があるなら、そこが自然な相談先です。
補助金は後払いです。立て替える資金が要るので、資金計画の柱にはできません。融資と補助金の組み立てに迷う部分は、税理士や商工会議所にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - 吉村税理士事務所|法人成りしても青色申告は必要?個人事業主と法人の違い解説
法人成りのときの青色申告の扱いを、個人との違いで説明しています。
yoshimura-taxconsultant.com - GMOあおぞらネット銀行 起業応援ナビ|会社設立と個人事業主どちらがおトク?法人化のタイミングは?
銀行の情報サイト。個人と法人を並べて比べる形になっています。
gmo-aozora.com - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 税理士法|e-Gov 法令検索
税理士法の条文そのもの。独占業務の範囲はここで確かめられます。
laws.e-gov.go.jp - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 法人口座開設の審査をスムーズに進める!審査落ちしないポイントとは? | 会社設立の基礎知識 - 小谷野税理士法人
審査で見られる点を、税理士法人の側から整理しています。
koyano-cpa.gr.jp - 【フリーランス・個人事業主の方へ】いつか検討する際に役立つ法人成りまとめガイド
法人成りの全体像をまとめたガイド。申告まわりの項目もあります。
www.ht-tax.or.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 【法人化・法人成り】個人事業を廃業し法人成りした年度の青色申告特別控除額 - みらいサポート会計事務所
法人成りした年の個人側の申告で、特別控除がどう扱われるかを扱った記事。
yoimirai.com - 【日本政策金融公庫】法人成りで利用できる融資の例と各制度の特徴を紹介 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りの場面で使える公庫の制度を並べて説明しています。
koyano-cpa.gr.jp - 弥生|法人化して後悔する理由とは?後悔しないための対策や融資制度
後悔したという声を集めて、原因ごとに整理しています。
www.yayoi-kk.co.jp - 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
公庫から借入がある状態で法人成りする場合の手順です。
irie-office.com - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 税理士法人 池上会計|個人事業主が法人化しない理由10選!法人化するべきか確認する方法とは
法人化しない理由を10個に分けて並べています。
ikegami-zeirishi.com - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 会社設立の期間やスケジュールを税理士が解説!法人成りは何日かかる? - 会社設立サポートセンター|江原会計事務所
法人成りの場面に絞って、日数の目安を示しています。
www.kuroji-shinkoku.com - 法人成りした年の確定申告はどうする?方法や注意点を解説 - 確定申告お役立ち情報 - 弥生株式会社【公式】
法人成りした年に個人と法人の両方で申告する流れをまとめています。
www.yayoi-kk.co.jp