法人成りで社会保険はこう変わる|個人事業主の国民健康保険・国民年金から先
法人成りで社会保険がどう変わるか知りたい方へ
会社設立をすると社会保険に入ることになる、とは聞いている。でも、いまの国民健康保険・国民年金と比べて何がどう変わるのかが分からない。そういう個人事業主の方に向けたページです。
変わるのは3つです。加入する制度、保険料の計算方法、そして受け取れる給付。 この3つを順に見ていきます。
負担が増える面だけが語られがちですが、給付が増える面もあります。両方を並べて、自分にとってどうなのかを判断できる形にしました。
法人はすべて適用事業所になる
まず押さえるべきは、法人はすべて厚生年金保険・健康保険の適用事業所になるという点です。日本年金機構は、すべての法人事業所(事業主のみの場合を含む)が適用事業所になると案内しています。
つまり、会社設立をして役員報酬を出す以上、加入は避けられません。従業員がいない一人社長の会社でも同じです。
個人事業主の事業所は扱いが違います。常時5人以上の従業員を使用する事業所が原則として適用対象で、業種によって扱いが分かれます。農林水産業やサービス業の一部などは、5人以上でも任意適用となる場合があります。
この差が、法人成りで社会保険が変わる根本の理由です。個人事業主のときは業種と人数で決まっていたものが、会社設立をすると一律に適用されます。
加入しないという選択はありません。未加入の状態が続くと、加入指導を受けたり、遡って保険料を求められたりすることがあります。
会社設立を考えている個人事業主の方は、この点を前提に負担を見積もってください。「様子を見てから加入する」という進め方はとれません。
なお、令和4年10月からは、法律・会計にかかる業務を行う士業に該当する個人事業所のうち、常時5人以上の従業員を雇用している事業所も強制適用事業所になりました。
自分の業種が個人事業主のままでどう扱われるかを確かめてから、法人成りの判断をしてください。
以下、実際に何がどう変わるのかを見ていきます。
出典適用事業所と被保険者 (日本年金機構/2026年8月26日確認)
加入する制度が変わる
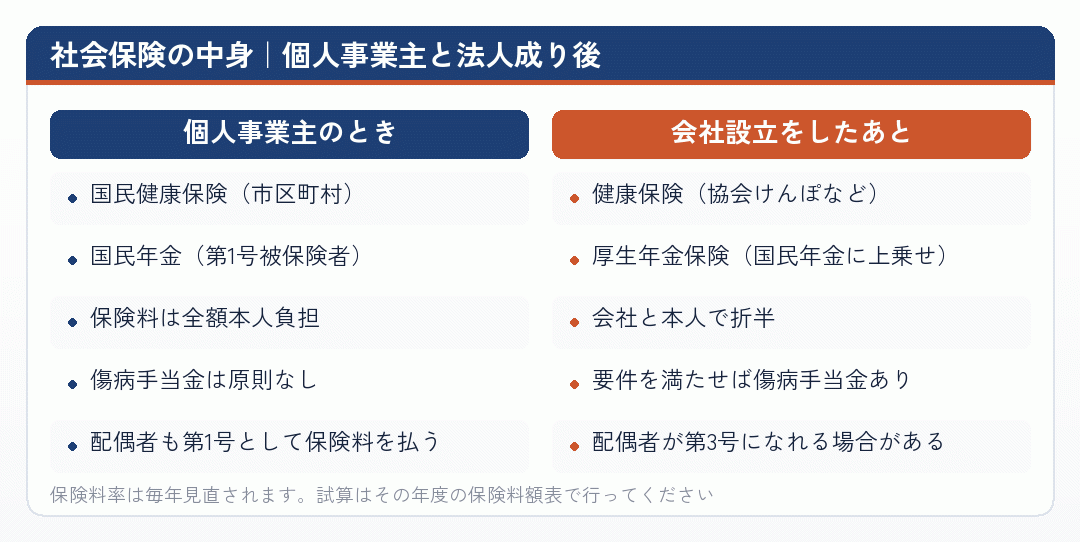
個人事業主のときは、市区町村の国民健康保険と、国民年金の第1号被保険者という組み合わせでした。会社設立をすると、健康保険と厚生年金保険に切り替わります。
健康保険は、多くの場合は全国健康保険協会、いわゆる協会けんぽに加入します。業種によっては健康保険組合に入る場合もあります。
厚生年金保険は、国民年金の上に乗る形の制度です。国民年金だけだった個人事業主が法人成りすると、2階建ての年金になります。
この切替は、会社設立の日から始まります。個人事業主としての国民健康保険は資格を喪失することになるので、市区町村への手続きも必要です。
切替の時期がずれると、保険料の二重払いが起きることがあります。市区町村の窓口で、いつまでが国民健康保険の対象になるかを確かめておいてください。
扶養している家族がいる場合は、健康保険の被扶養者になる手続きもあります。要件があるので、会社設立の前に確かめておくと安心です。
なお、法人成りをしても国民年金から抜けるわけではありません。厚生年金の被保険者は同時に国民年金の第2号被保険者となる仕組みです。
2階建てになると理解しておくと、給付の話も分かりやすくなります。
出典事業所が健康保険・厚生年金保険の適用を受けようとするとき (日本年金機構/2026年8月26日確認)
保険料の計算方法が変わる
保険料の計算方法も変わります。国民健康保険は前年の所得をもとに市区町村ごとの計算方法で決まり、上限がありました。健康保険と厚生年金は、標準報酬月額をもとに決まります。
標準報酬月額は、役員報酬の額を区分に当てはめたものです。報酬が上がれば標準報酬月額も上がり、保険料も上がります。
厚生年金保険料率は全国一律で定められています。健康保険料率は都道府県ごとに定められていて、協会けんぽの場合は毎年度改定されます。
そして、これらは会社と本人で折半します。ただし、一人社長の会社では会社負担分も本人負担分も、結局は同じ事業から出ていきます。法人成りの負担を見るときは、会社負担分も足して比べてください。
もうひとつ、子ども・子育て拠出金があります。これは事業主が全額を負担するもので、厚生年金保険の被保険者の標準報酬月額をもとに計算されます。
個人事業主のときの国民健康保険料と比べると、金額の出方がまったく違います。前年の所得ではなく、いま決めた報酬の額で決まるからです。
だから、会社設立の初年度は保険料の見通しが立てやすくなります。役員報酬を決めた時点で、おおよその保険料が計算できます。
試算するときは、協会けんぽの保険料額表と厚生年金保険料額表で、想定する報酬額の欄を見てください。会社と本人の負担額がそれぞれ載っています。
この金額を見てから、役員報酬をいくらに置くかを決めるという順番でも遅くありません。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
負担はどれくらい増えるのか
法人成りで社会保険の負担がどれくらい増えるのかを見積もってみます。ここでの要点は、会社負担分を足して比べることです。
たとえば役員報酬を月30万円に置いた場合、厚生年金保険料と健康保険料をあわせて、会社と本人でそれぞれ相応の額がかかります。年額にすると、会社負担だけで数十万円になります。
個人事業主のときの国民健康保険料と国民年金保険料の合計と比べて、増えるか減るかは所得の水準と家族構成で変わります。所得が低い帯では国民健康保険のほうが安いことも、高い帯では逆のこともあります。
とくに効くのが家族の扱いです。配偶者が国民年金の第1号被保険者として保険料を払っている場合、会社設立をして第3号被保険者になれれば、その分の保険料がなくなります。
子どもが多い世帯では、国民健康保険の均等割が人数分かかっていたものが、健康保険では被扶養者として保険料がかからない形になります。ここで負担が下がることもあります。
つまり、法人成りで社会保険の負担が必ず増えるとは限りません。世帯全体で計算しないと分からないというのが正確なところです。
個人事業主の方が試算するときは、いまの国民健康保険料の通知書と、想定する役員報酬での保険料額表を並べて比べてください。
会社設立の判断で社会保険を軽く見ると、あとで大きくずれます。ここは必ず数字で確かめてください。
保険料率は毎年見直されるので、試算はその年度の表で行ってください。
出典令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます|都道府県毎の保険料率|保険料率|協会けんぽの事業|協会けんぽについて|協会けんぽ (全国健康保険協会/2026年8月26日確認)
受け取れる給付も変わる
負担の話が続きましたが、給付の側も変わります。ここを数えないと、法人成りの社会保険を正しく評価できません。
まず年金です。厚生年金は国民年金に上乗せされる形なので、加入期間が長くなるほど将来受け取る年金額が増えます。国民年金だけの期間が長い個人事業主にとって、これは大きな変化です。
次に健康保険の給付です。傷病手当金は、病気やけがで働けなくなったときに一定期間支給されるもので、要件を満たせば受け取れます。国民健康保険には原則としてない給付です。
出産手当金も同様です。これらは、事業主自身が働けなくなったときの備えになります。個人事業主のときは、休めば収入が止まるだけでした。
障害厚生年金や遺族厚生年金も、国民年金だけのときより手厚くなります。万一のときの家族の生活に関わる部分です。
こうした給付は、目の前の保険料を払っているときには実感しにくいものです。ただ、負担だけを数えて「法人成りは損」と結論づけるのは片手落ちです。
年齢によって重みが変わる部分でもあります。若い方ほど給付までの時間が長いので、負担として感じやすくなります。
会社設立を考えている個人事業主の方は、負担と給付を並べたうえで、いま払える額かどうかで判断してください。
将来の給付が増えるとしても、いまの資金繰りが回らなければ意味がありません。
出典適用事業所と被保険者 (日本年金機構/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
手続きは5日以内——いちばん短い期限
会社設立をしたら、年金事務所へ新規適用の手続きをします。日本年金機構は、新規適用届の提出時期を事実発生から5日以内としています。
これは、法人成りに伴う届出のなかでいちばん短い期限です。法人設立届出書が2か月以内、青色申告の承認申請が3か月以内であることと比べると、際立って短いことが分かります。
提出先は、事業所の所在地を管轄する年金事務所です。あわせて、被保険者資格取得届も出します。扶養している家族がいれば、被扶養者の届出も必要です。
添付書類として、法人登記簿謄本などが求められます。登記が完了していないと取れないので、実務では登記の完了を待ってから動くことになります。
5日以内という期限は厳しく見えますが、書類を先に用意しておけば対応できます。会社設立の登記を申請した時点で準備を始めてください。
なお、期限を過ぎても手続きはできます。ただし、加入は会社設立の日に遡ることになるので、保険料も遡って発生します。放置すればするほど、まとめて請求される額が大きくなります。
個人事業主のときの国民健康保険の資格喪失手続きも忘れないでください。市区町村の窓口で行います。
両方の手続きの時期がずれると、保険料の二重払いや、無保険の期間が生じることがあります。
会社設立の日程を組むときに、この5日をカレンダーに書き込んでおいてください。
出典新規適用の手続き (日本年金機構/2026年8月26日確認)
役員報酬の決め方と保険料は連動する
社会保険料は標準報酬月額で決まるので、役員報酬をいくらに置くかがそのまま保険料に響きます。この2つはセットで考える必要があります。
報酬を高く置けば保険料も上がり、低く置けば下がります。ただし、報酬を低くしすぎると生活費が足りなくなりますし、極端に低い報酬は税務上も社会保険上も問題になることがあります。
実務では、生活費から逆算して報酬を決め、その額での保険料を確かめる、という順番になります。保険料を先に決めることはできません。
それから、報酬は原則として事業年度の途中で変えられません。法人税の扱いでは、事業年度開始の日から3か月以内に決めた額を、その年度は動かさないことが求められます。
つまり、会社設立の初年度に決めた報酬で1年間の保険料が決まります。ここを慎重にやってください。
標準報酬月額は、毎年の算定基礎届で見直されます。4月から6月の報酬をもとに、その年の9月から翌年8月までの標準報酬月額が決まる仕組みです。
報酬を大きく変えた場合は、随時改定という手続きもあります。ただし要件があるので、思いつきで変えられるものではありません。
個人事業主のときのように、稼いだ分だけ取るという形にはならない。この点は法人成りでいちばん戸惑う部分でもあります。
会社設立の前に、報酬と保険料の関係を一度試算しておいてください。
出典厚生年金保険の保険料 (日本年金機構/2026年8月26日確認)
従業員がいる場合はどうなるか
従業員がいる個人事業主が法人成りする場合、従業員の社会保険についても手続きが必要になります。
個人事業主の事業所では、常時5人以上でなければ適用されないことがありました。会社設立をすると法人はすべて適用事業所になるので、従業員も被保険者になります。
従業員にとっては、待遇が良くなる変化です。厚生年金に入れば将来の年金が増えますし、健康保険の給付も受けられます。
一方で、会社の負担は増えます。従業員一人ひとりについて会社負担分が発生するので、人数が多いほど法人成りの固定費が重くなります。
手続きとしては、新規適用届に加えて、従業員ごとの被保険者資格取得届が必要です。扶養家族がいれば被扶養者の届出も出します。
それから、給与支払事務所等の届出も関わります。国税庁の手続案内では、開設・移転・廃止の事実があった日から1か月以内とされています。個人側の廃止と法人側の開設の両方が必要です。
労働保険についても手続きがあります。労災保険と雇用保険は社会保険とは別の制度なので、労働基準監督署とハローワークでの手続きになります。
会社設立をして人を雇うということは、こうした窓口が複数になるということです。個人事業主のときより事務が増えます。
人数が多い場合は、社労士に頼むことも検討してください。
出典A2-7 給与支払事務所等の開設・移転・廃止の届出 (国税庁/2026年8月26日確認)
まとめ|制度・保険料・給付の3つが変わる
会社設立をすると、法人はすべて厚生年金保険・健康保険の適用事業所になります。加入は選べません。事業主のみの一人社長の会社でも同じです。
変わるのは3つです。加入する制度、保険料の計算方法、そして受け取れる給付。国民健康保険・国民年金から、健康保険・厚生年金保険へ切り替わります。
- 制度国保・国年から健保・厚年へ。年金は2階建てになります
- 保険料前年の所得ではなく、標準報酬月額で決まります
- 負担会社と本人で折半。一人社長では両方とも自分の事業から
- 給付年金が増え、傷病手当金など新しい給付もあります
負担が必ず増えるとは限りません。配偶者が第3号被保険者になれる場合や、子どもが多い世帯では、世帯全体で見ると下がることもあります。必ず自分の条件で計算してください。
手続きは事実発生から5日以内です。法人成りに伴う届出のなかでいちばん短いので、会社設立の登記を申請した時点で準備を始めてください。
個人事業主のときの国民健康保険の資格喪失手続きも忘れないでください。時期がずれると二重払いや無保険の期間が生じます。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
いまの保険料の通知書を、手元に出してみてください
国民健康保険料の通知書と、国民年金の保険料。この2つの年額を出してみてください。そこに、想定する役員報酬での厚生年金と健康保険の保険料を並べれば、法人成りで負担がどう動くかが分かります。
会社負担分を足すのを忘れないでください。一人社長の会社では、会社負担も本人負担も同じ事業から出ていきます。
配偶者が国民年金の第1号被保険者なら、会社設立で第3号になれるかも確かめてください。世帯全体では負担が下がることもあります。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(保保発0318第1号・年管管発0318第1号)|厚生労働省
令和8年3月18日付の通知。法人の役員である個人事業主の被保険者資格の扱いを示したものです。
www.mhlw.go.jp - 1-1:事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき|日本年金機構
新規適用届について、日本年金機構が案内しているページです。
www.nenkin.go.jp - 税理士法人松本|法人化したら社会保険の加入は必須?個人事業主のときと何が変わる?
加入が必須かどうかという疑問に、正面から答えています。
www.tokyo-consulting.com - 社会保険労務士法人とうかい|個人事業主の法人化。社会保険手続きについて社労士が解説
個人事業所と法人事業所の適用の違いから説明しています。
www.tokai-sr.jp - 主な疑義照会と回答について|日本年金機構
被保険者資格の細かい判断について、日本年金機構が示した回答集です。
www.nenkin.go.jp - 適用事業所に関するQ&A|東京労働局 ハローワーク
雇用保険の適用事業所について、よくある疑問に答えるページです。
jsite.mhlw.go.jp - 法人の役員である個人事業主等に係る被保険者資格の取扱いについて(報道発表資料)|厚生労働省
同じ通知の報道関係者向け資料です。
www.mhlw.go.jp - マイクロ法人の社会保険料と作り方7ステップ【2026年版】
令和8年の通知の影響にも触れた、比較的新しい解説です。
progo-tax.com - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?注意点も解説!
注意点に重心を置いた二刀流の解説です。
sovagroup.co.jp - IDEMAE|個人事業主から法人化(会社設立)するために必要な手続きについて解説!
バックオフィス向けの媒体による、法人化の手続きのまとめです。
idemae.com - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 創業手帳|起業したら社会保険加入はどうなる?個人事業主・法人別の手続きや加入義務を解説
個人と法人で加入義務がどう違うかを整理しています。
sogyotecho.jp - マイクロ法人の設立で社会保険料を軽減!役員報酬と社会保険の関係を解説
役員報酬と社会保険料の関係を説明しています。
sovagroup.co.jp - 会社設立後の労働保険及び社会保険 | 社会保険労務士法人 おむろ人事サービス
会社設立後の保険手続きを、提出先ごとに並べています。
omuro-jsv.or.jp - 青色専従者給与~法人の場合の役員報酬との違い | 岡松豊税理士事務所
青色事業専従者給与と役員報酬の違いを対比して説明しています。
okamatsu-tax.com - 法人化した場合の労働保険、社会保険の手続き | 柏谷横浜社労士事務所
社会保険労務士による、法人化のときの保険手続きの解説です。
ksrfp.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 【会社設立後の提出書類⑥】健康保険・厚生年金保険の基本と新規適用届の書き方(記入例あり) | 保田会計事務所
新規適用届の書き方を、記入例つきで説明しています。
yg-tax.net - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 社会保険労務士法人アウルス|法人化で社会保険「未加入」はNG!加入義務の対象と、手続きしない場合のリスク
加入しなかった場合のリスクに触れているのが特徴です。
owls-group.com