年収帯ごとに見る、個人事業主のままと会社設立後の負担の差|法人成りの分岐点
自分の年収帯で何が起きるか知りたい方へ
法人化の目安は800万円だと言われても、いま自分が400万円なのか900万円なのかで、意味はまったく違います。この記事では課税所得の帯ごとに、会社設立をしたときに何が効きはじめるのかを並べます。
帯ごとに見ると、効いてくる要素が入れ替わっていくことが分かります。低い帯では固定費が重く、高い帯では税率差が効き、その間に社会保険の壁があります。
自分の帯を見つけて、そこだけ読んでもかまいません。ただ、上下の帯も見ておくと、来年以降の見通しが立てやすくなります。
帯ごとに効く要素が入れ替わる
課税所得の帯ごとに、会社設立の損得を左右する要素は入れ替わります。低い帯では法人住民税の均等割や税理士報酬といった固定費が重くのしかかり、高い帯では所得税の累進と法人税の税率差が効いてきます。
その中間には社会保険があります。個人事業主の国民健康保険・国民年金と、法人成りしたあとの健康保険・厚生年金。この切り替えで負担がどう動くかは、報酬の置き方と家族構成で変わります。
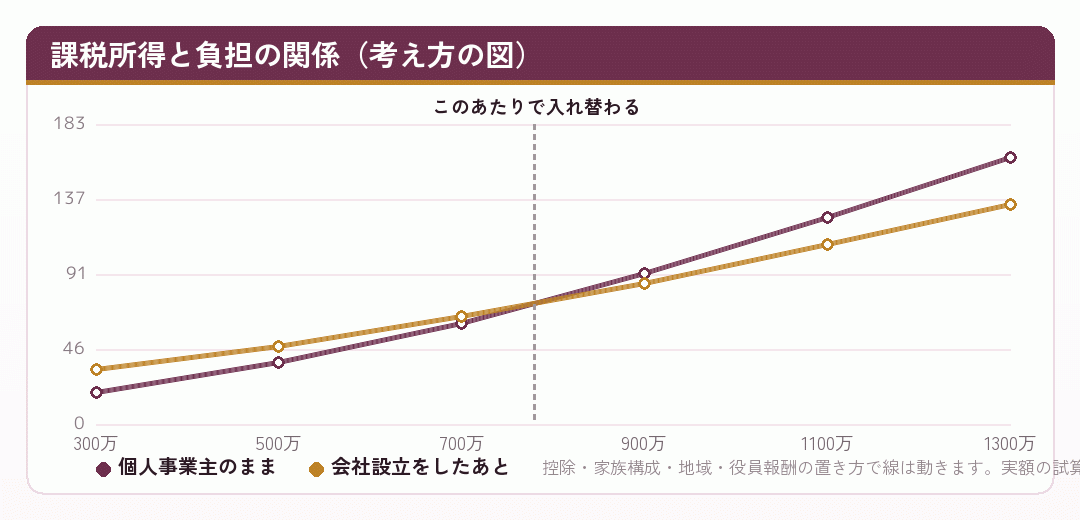
この図で大事なのは交差点の位置ではなく、線の傾きが違うということです。個人事業主のままの線は右へ行くほど急になり、会社設立後の線はゆるやかになります。だから所得が伸びるほど法人成りが効いてきます。
逆に言えば、所得が伸びない見通しなら会社設立の効果も出ません。ここから先は、帯ごとに具体的に見ていきます。
なお、以下の帯はすべて課税所得の話です。売上ではありません。個人事業主の方は、確定申告書の課税される所得金額の欄で自分の帯を確かめてください。
もうひとつ、この図は税だけを見た形であることに注意してください。実際には法人住民税の均等割や社会保険の会社負担が乗るので、個人事業主のままの線と会社設立後の線が交わる位置は、この図よりも右にずれます。
それから、帯は固定されたものではありません。今年300万円でも来年700万円になる事業はありますし、その逆もあります。会社設立の判断では、帯の位置だけでなく動く方向も見てください。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
課税所得300万円台|固定費の重さが勝つ
課税所得が300万円台のうちは、税率差による節税効果はほとんど出ません。所得税の税率もまだ高くなく、法人税との差が小さいからです。ここで会社設立をすると、税額の差より固定費のほうが大きくなります。
法人住民税の均等割は標準税率の下限で年7万円。税理士に頼めば顧問料と決算料で年30万円前後。この時点で年37万円が新たに出ていきます。課税所得300万円台での税額の差は、この額を埋めるほどにはなりません。
この帯の個人事業主が会社設立を考えるのは、税以外の理由があるときです。取引先から法人化を求められた、許認可の要件で法人格が要る、といった場合。税の話だけなら、まだ動かなくてよい帯です。
むしろこの帯でやるべきなのは、個人事業主として使える制度を使い切ることです。青色申告特別控除、専従者給与、小規模企業共済。法人成りより先に、こちらの枠を埋めてください。
- 効いてくるもの
- 法人住民税の均等割、税理士報酬
- 効いてこないもの
- 所得税と法人税の税率差
- この帯でやること
- 青色申告の枠を使い切る。帳簿を整える
会社設立を将来考えているなら、この帯のうちに準備だけしておくのが賢い進め方です。記帳の習慣、屋号の確認、相談先探し。動かない時期にできることは意外とあります。
この帯の個人事業主が会社設立を急いでしまう理由の多くは、周りの声です。同業者が法人成りした、知り合いの税理士に勧められた。しかしその人たちの帯が自分と同じとは限りません。数字を並べれば、急がなくてよいことははっきり分かります。
なお、課税所得が300万円台でも売上が1,000万円を超えているなら、消費税の話は別に効いてきます。そちらは税率差とは別の物差しなので、混同しないでください。
出典地方税制度|法人住民税 (総務省/2026年8月25日確認)
課税所得500万円台|条件がそろえば逆転しはじめる
課税所得が500万円を超えたあたりから、条件によっては会社設立が有利になりはじめます。ただし「必ず有利」ではありません。役員報酬の置き方、家族構成、社会保険の扱いで結論が分かれる、いちばん微妙な帯です。
この帯で効いてくるのが給与所得控除です。個人事業主の所得をそのまま受け取るのと、法人成りして役員報酬として受け取るのとでは、後者に給与所得控除が使えるぶん課税所得が小さくなります。
一方で社会保険料が増えます。国民健康保険と国民年金から、健康保険と厚生年金への切り替え。会社負担も含めて数えると、給与所得控除で浮いた分がかなり食われます。この帯では、社会保険の扱いが結論を決めます。
家族に給与を出せる場合は、法人成りが有利に傾きやすくなります。所得を分散できる幅が、個人事業主の専従者給与より広いからです。逆に一人社長なら、この効果は使えません。
この帯にいる個人事業主が会社設立を検討するなら、必ず自分の条件で試算してください。世間の目安を当てはめても答えは出ません。3年分の課税所得と、想定する役員報酬額があれば計算できます。
それから、この帯は上下に動きやすい帯でもあります。今年500万円でも来年300万円に落ちる可能性があるなら、会社設立を急ぐ必要はありません。逆に700万円、900万円と伸びる見通しがあるなら、いま準備を始める価値があります。
この帯で会社設立をした個人事業主から「思ったほど手取りが増えなかった」という声が出やすいのも、社会保険の負担が読めていなかったからです。試算のときは、協会けんぽと厚生年金の保険料額表を実際に開いて、想定する報酬額の欄を見てください。
迷ったときは、来年もう一度考えると決めて先送りするのも手です。法人成りはいつでもできます。
出典No.5759 法人税の税率 (国税庁/2026年8月25日確認)
課税所得700万円台|税率差が形になってくる
課税所得が700万円台に入ると、所得税の累進が効いてきます。会社設立をして役員報酬と会社の利益に配分すれば、合計の税負担を下げられる余地が出てきます。固定費を引いても手元に残る、という結果が出やすくなる帯です。
ここでの設計の要点は、役員報酬をいくらに置くかです。全額を報酬で出せば所得税の累進はそのまま残りますし、会社に残しすぎれば当面の生活費が足りなくなります。手元に必要な額から逆算して置くのが実務的です。
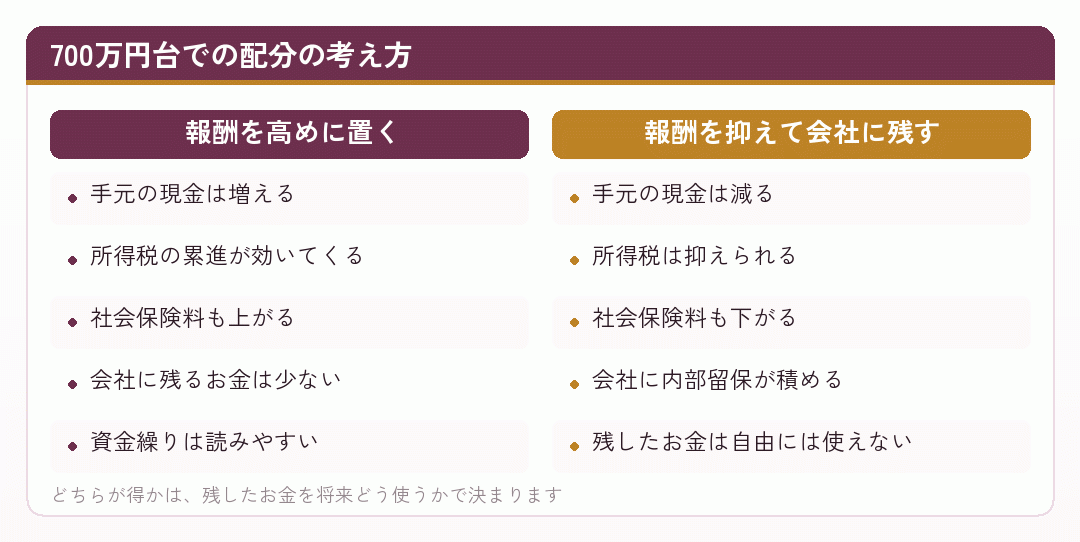
会社に残したお金は、設備投資や採用、あるいは将来の役員退職金の原資になります。使いみちが見えているなら残す意味がありますが、当面使わないまま置いておくだけなら、個人で受け取って運用したほうがよい場合もあります。
この帯の個人事業主は、会社設立を具体的に検討する段階に入っています。ただし、事業の見通しが安定していることが前提です。単年で700万円に届いただけなら、もう1年様子を見る判断もあります。
それから、この帯では消費税の話も同時に効いていることが多くなります。課税売上高が1,000万円を超えているなら、免税期間の取り方まで含めて会社設立の時期を設計する価値が出てきます。
なお、この帯で会社設立をする場合、税理士に頼むかどうかで悩む必要はほとんどありません。設計の余地が大きいぶん、専門家に払う額を上回る差が出やすいからです。個人事業主のときの確定申告を自分でやってきた方も、ここからは頼る前提で考えたほうが結果が良くなります。
税率差と消費税の両方が効く帯なので、専門家に当てる価値もいちばん高くなります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年8月25日確認)
課税所得900万円以上|会社設立の効果がはっきり出る
課税所得が900万円を超えると、所得税の累進がはっきり重くなります。この帯では会社設立の効果が数字に出やすく、固定費を引いてもなお法人成りが有利になるケースが多くなります。
設計の幅も広がります。役員報酬を複数人に分ける、役員社宅を使う、退職金の準備を始める。個人事業主のままでは使えなかった手が、会社設立をすることで選べるようになります。
ただし、社会保険料の負担も大きくなります。標準報酬月額には上限がありますが、そこに達するまでは報酬に比例して保険料が増えます。会社負担まで含めると相当な額になるので、ここも計算に入れてください。
この帯では、税理士に頼まずに済ませるという選択肢は現実的ではなくなります。法人税の申告に加えて、役員報酬の設計、決算の組み立て、消費税の申告。専門家の費用は増えますが、それを上回る効果が期待できる帯です。
会社設立を検討する個人事業主がこの帯にいるなら、迷う理由は税以外にあることが多くなります。事務が増えるのが嫌だ、数年で事業をたたむ予定がある、といった事情です。それはそれで合理的な判断です。
- 効いてくるもの所得税の累進、給与所得控除、所得の分散
- 負担が増えるもの社会保険料、事務量、専門家報酬
- 使えるようになる手役員社宅、退職金の準備、複数人への報酬分散
- 注意点会社に残したお金は自由には使えません
この帯まで来た個人事業主にとって、会社設立をしない理由を挙げるほうが難しくなります。それでも見送る人がいるのは、事務の重さと、会社のお金を自由に使えない不自由さが理由です。数字だけで決まらない部分は、最後まで残ります。
なお、この帯でも赤字になる年があるなら、均等割の重さは残ります。売上の振れが大きい事業では、帯が高くても会社設立を見送る判断がありえます。
出典厚生年金保険の保険料 (日本年金機構/2026年8月25日確認)
帯の移動を見る——いまより来年
ここまで帯ごとに見てきましたが、実際の判断ではいまの帯よりどちらに動いているかのほうが重要です。500万円から700万円へ上がる途中なのか、900万円から600万円へ下がる途中なのか。同じ700万円でも意味が違います。
上がる途中なら、会社設立を先に済ませておく判断があります。手続きには時間がかかるので、帯に届いてから動くと1年遅れます。下がる途中なら、様子を見るほうが安全です。法人成りは戻すのに手間がかかります。
直近3年の課税所得を並べて、傾きを見てください。個人事業主として続けてきた方なら、この材料は手元にあります。
それから、事業の性質も見てください。単価の大きい案件が年に数本という事業では、帯が年ごとに大きく振れます。この場合は3年の平均で見るほうが実態に近くなります。
会社設立の判断で失敗しやすいのは、たまたま良かった年の数字で決めてしまうことです。翌年に元へ戻ると、固定費だけが残ります。
逆に、伸びているのに慎重すぎて動かないのも損です。法人成りの効果が出る帯に入ってから何年も個人事業主のままでいると、そのぶん税負担を多く払い続けることになります。
いまの帯と、動く方向。この2つを見れば、会社設立の判断はかなり絞られます。
出典No.6501 納税義務の免除 (国税庁/2026年8月25日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
帯ごとの見取り図をまとめる
ここまでの内容を一枚にまとめます。自分の帯を探して、効いてくるものと、やるべきことを確かめてください。
| 課税所得の帯 | 効いてくるもの | 会社設立の判断 |
|---|---|---|
| 300万円台 | 固定費(均等割・税理士報酬) | 税の理由では急がない |
| 500万円台 | 給与所得控除と社会保険料 | 条件次第。必ず試算する |
| 700万円台 | 所得税の累進、消費税の免税 | 具体的に検討する段階 |
| 900万円以上 | 累進の重さ、設計の幅 | 効果は出やすい。事務は増える |
| 振れが大きい | 均等割が赤字の年に効く | 3年平均で見る |
← 横にスクロールできます
いずれも一般的な傾向です。家族構成・地域・役員報酬の置き方で結論は変わります。個別の判断は税理士にご確認ください。
この表を見ると、帯が上がるにつれて判断の理由が「固定費」から「税率差」へ移っていくのが分かります。真ん中の帯がいちばん判断しにくいのは、その両方が同じくらいの重さで効いているからです。
個人事業主の方が会社設立を考えるとき、この表で自分の位置を確かめてから細かい試算に入ると、無駄な計算をせずに済みます。
そして表のいちばん下、振れが大きい場合。ここは帯の高さにかかわらず、法人成りの固定費が効いてきます。売上の安定度は、帯と並ぶもうひとつの軸です。
会社設立をするかどうかは、この2つの軸——帯の高さと、売上の安定度——で大枠が決まります。あとは税以外の事情を足して決めることになります。
なお、この表の数字は税率差の目安であって、消費税の判定とは別です。課税売上高が1,000万円を超えているなら、そちらの物差しも重ねてください。
出典会社設立でかかる維持費や年間費用は? (マネーフォワード/2026年8月25日確認)
まとめ|帯を知り、方向を見て、条件を足す
課税所得の帯ごとに、会社設立の損得を決める要素は入れ替わります。低い帯では固定費、真ん中では社会保険と給与所得控除、高い帯では所得税の累進。自分の帯で何が効くのかを知るのが第一歩です。
次に、その帯の中でどちらへ動いているかを見ます。上がる途中なら早めに準備し、下がる途中なら様子を見る。個人事業主として3年分の数字があれば、方向は読めます。
最後に、税以外の条件を足します。取引先の要請、採用の計画、許認可の要件、融資の予定。会社設立の判断は、この足し算のあとで決まります。
- 第1歩自分の課税所得の帯を確かめる
- 第2歩3年分を並べて、動く方向を見る
- 第3歩税以外の条件を足して決める
- 決めたあと役員報酬と決算期の設計に時間を使う
そして、会社設立を決めたあとが本番です。法人成りの手取りは、役員報酬をいくらに置くか、決算期をどこにするか、社会保険にどう入るかで決まります。手続きそのものより、こちらのほうがずっと効きます。
この記事の帯の話は、あくまで大枠です。自分の数字で試算したうえで、専門家に当てて確かめてください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月25日確認)
自分の帯を、いま確かめてみてください
確定申告書を出して、課税される所得金額の欄を見てください。そこが自分の帯です。3年分並べれば、動いている方向も分かります。会社設立の判断は、この2つが分かるだけでかなり具体的になります。
帯が真ん中——500万円台から700万円台にあるなら、いちばん試算の価値が高いところです。役員報酬をいくらに置くかで結論が変わるので、条件を決めて計算してみてください。
計算の結果に自信が持てないときは、その紙を持って専門家に当ててください。個人事業主の条件は一人ずつ違うので、一般論より自分の数字のほうが早く答えにたどり着きます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説
試算の結果を出しながら、目安の幅を示しています。
www.ht-tax.or.jp - マネーフォワード クラウド会社設立|年収いくらから法人化すべき?目安や年収別の節税効果の違いを解説
年収の帯ごとに節税効果の差を示しています。
biz.moneyforward.com - 辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説
課税所得の水準を目安に置きつつ、所得以外の判断材料も足しています。
www.ht-tax.or.jp - ITプロマガジン|個人事業主の税金や手取り計算シュミレーション【年収別の早見表】
年収別の手取りを早見表にしています。個人側の数字を押さえるのに便利です。
itpropartners.com - マイクロ法人と個人事業主の「二刀流」とは?仕組み・メリット・否認リスク・損益分岐点 | 柴田公平公認会計士税理士事務所
否認のリスクと損益分岐点まで踏み込んだ解説です。
kohshibata-cpa.com - 小谷野税理士法人|個人事業主の法人成りに最適なタイミング3つについて解説
税理士法人が、法人成りに向く時期を3つの型に分けて説明しています。
koyano-cpa.gr.jp - ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
「年収」ではなく課税所得で考えるべき理由から入る解説です。
vs-group.jp - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - freee|個人事業主が法人化(法人成り)する最適なタイミングと目安年収は?
年収の目安を軸に、節税以外の理由まで含めて法人化の時期を整理しています。
www.freee.co.jp - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - マイクロ法人で節約できるのは収入いくらから?社会保険料最安を狙おう | 会社設立の基礎知識 - 小谷野税理士法人
どのくらいの収入から効果が出るかを数字で示しています。
koyano-cpa.gr.jp - 石黒健太税理士事務所|個人事業主はあえて法人化しない方がいい?節税にならないと言われる理由と法人化する年収の目安
節税にならない場合の理由を、条件を置いて説明しています。
ishiguro-tax.jp - ペイッター|【早見表付き】個人事業主の手取りはいくら?計算方法と年収別税金をシミュレーション
手取りの計算方法を段階に分けて説明しています。
paytner.co.jp - マイクロ法人設立は年収いくらから?社会保険を最安化させる目安も解説 - 税理士法人植村会計事務所
年収の目安という観点から、設立の是非を扱っています。
bring-consulting.co.jp - GMOあおぞらネット銀行 起業応援ナビ|会社設立時のデメリットとは?個人事業主と比較
デメリットの側から見る構成。維持費の話が中心にあります。
gmo-aozora.com - マイクロ法人の設立で社会保険料の最安化ができる?具体的な方法とデメリットも解説!
最安化という発想の中身と、その難点を扱っています。
sovagroup.co.jp - マイクロ法人と個人事業主を二刀流するメリット・デメリットは?設立方法や注意点も解説 - 創業手帳【公式】
二刀流の仕組みを、設立の手順まで含めて説明しています。
sogyotecho.jp - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - マイクロ法人と個人事業主の二刀流【フリーランス、エンジニアの節税】 | 決算・申告駆け込みセンター
フリーランスの事例に即した二刀流の説明です。
tax-urgent.com