法人成り 借入金
借入金の名義を会社に変える手続き|法人成りの債務引受は、免責的か併存的か、誰に何の順で相談するか
個人事業主の借入金は、会社設立をしても名義が自動で会社に変わることはありません。名義を移す手段は債務引受で、民法は免責的債務引受(第472条)と併存…
2026年10月24日 更新
「法人成り 借入金」の記事記事 3 本
個人事業主の借入金は、会社設立をしても名義が自動で会社に変わることはありません。名義を移す手段は債務引受で、民法は免責的債務引受(第472条)と併存…
2026年10月24日 更新
個人事業主の借入金を会社設立後も個人に残す場合、返済の原資は役員報酬・会社に売った資産の代金・会社から受け取る賃料のどれかになります。廃業後の利息が…
2026年10月23日 更新
法人成りで借入金を会社に引き継ぐと、個人事業主の帳簿と会社の帳簿の両方に仕訳が立ちます。残高300万円の借入金を、機械・車両・在庫と一緒に引き継ぐ架…
2026年10月22日 更新
個人事業主の借入金を抱えたまま、会社設立を考えている方へ
日本政策金融公庫や銀行から借りた事業資金が、まだ数百万円残っている。法人成りをしたら、この借入金は会社のものになるのか、ならないならどうすればいいのか。債務引受という言葉は見かけたけれど、引き継ぐべきか残すべきか、まず何から決めればいいのかが分からない。このページは、そういう個人事業主の方に向けて書いています。
借入金の扱いは、手続きの話と帳簿の話が混ざりやすい分野です。ここでは全体を決める順番に並べ直し、引き継ぐか残すか、どの形で引き継ぐか、誰に相談するか、帳簿にどう載るかを一段ずつ見ていきます。詳しい手順と数字の例は、同じカテゴリーの3本と、関係する2本の記事に案内します。
法令の条文は e-Gov 法令検索で、信用保証協会の扱いは東京信用保証協会の案内で、2026年10月時点の内容を確かめました。条件は借入先ごとに違うので、最後は借入先の窓口と税理士に確かめてください。
最初に押さえておきたいのは、会社設立をしても、個人事業主として借りたお金が自動で会社の借入金になることはない、という点です。借入の契約は、お金を貸した金融機関と、借りた個人事業主のあいだで結ばれています。会社はその契約の当事者ではありません。事業を会社に移しても、契約の名義はそのまま個人に残ります。
資産なら、個人事業主が自分の判断で会社に売ることができます。借入金はそうはいきません。返す人が個人から会社に替わるということは、貸している側から見れば、回収の相手が入れ替わるということだからです。小谷野税理士法人の解説では、借入金を会社に移す手続きを「債務引受」と呼び、金融機関への相談、会社の信用審査、契約内容の確認と合意、手続きの完了、会計と税務の整理という流れで進むと説明しています。
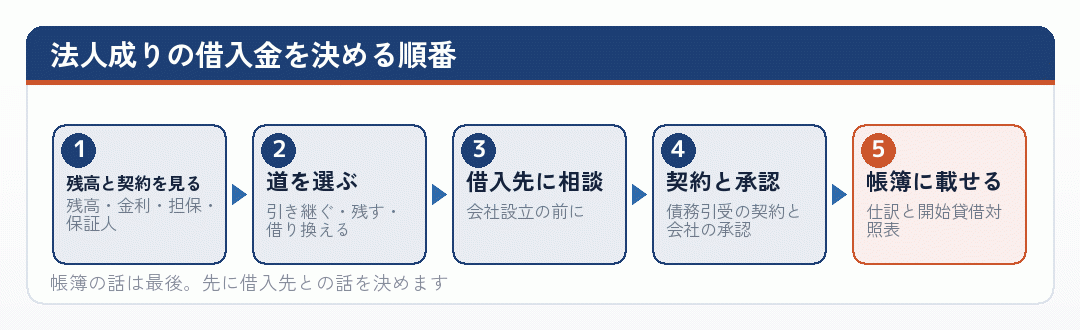
この順番を逆にすると、手戻りが起きます。たとえば、帳簿の上で借入金を会社に載せてしまったあとで、金融機関から債務引受を断られると、会社の帳簿にだけ借入金がある状態になります。反対に、会社設立の日取りを決める前に借入先に話をしておけば、どの形なら受けてもらえるかが先に分かり、登記の日もそれに合わせて決められます。
負債がなぜ自動で移らないのか、買掛金や未払金はどう扱うのかは、借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱いで整理しています。このページでは、その先にある「どの道を選ぶか」から順に見ていきます。
出典個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年10月18日確認)
個人事業主の借入金を法人成りでどう扱うかは、大きく3つの道に分かれます。会社に引き継ぐ(債務引受)、個人に残して返し続ける、会社が新しく借りて個人の借入を返してしまう(借り換え)、の3つです。辻・本郷税理士法人の解説も、借入金を処理する代表的な方法として、引き継がずに個人事業主のうちに完済する、会社で借入をして返済する、債務引受をする、の3つを挙げています。
| 道 | 借入の名義 | 利息は誰の費用か | 借入先の関わり |
|---|---|---|---|
| 引き継ぐ(債務引受) | 会社(個人が並んで残ることもある) | 会社 | 承諾が要る。契約書を交わす |
| 残す | 個人のまま | 個人。廃業後の扱いは要確認 | 契約の届出の条項を確かめる |
| 借り換える | 会社の新しい借入 | 会社 | 会社として新たな審査 |
← 横にスクロールできます
どの道でも、借入先に黙って進めることはできません。
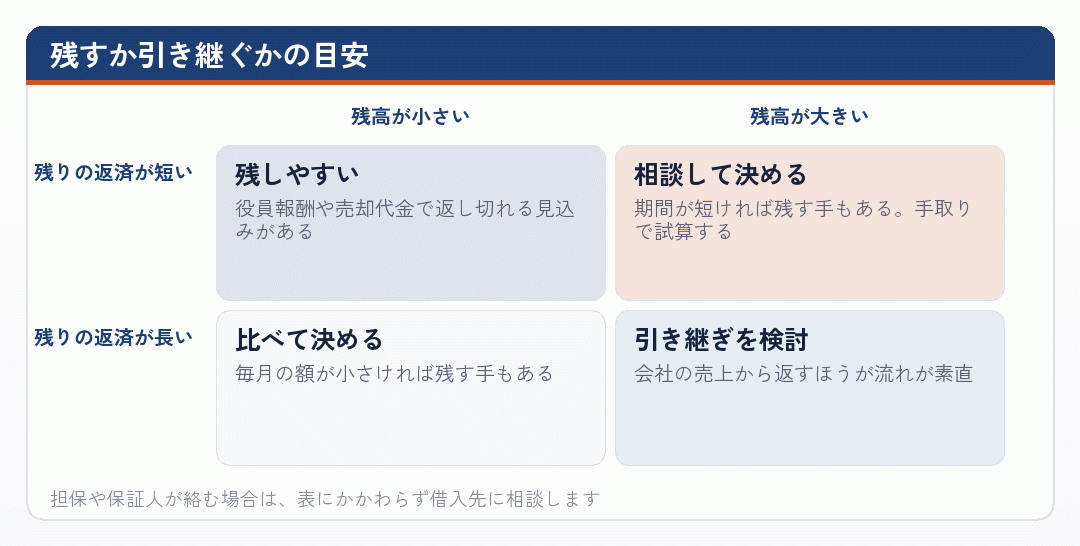
どれを選ぶかは、残高の大きさ、残りの返済期間、担保や保証人の有無、そして会社設立のあとに誰が何を原資に返すのかで決まります。残高が小さく、あと1〜2年で返し終わるなら、手間をかけずに個人に残す人が多くなります。残高が大きく返済が長く続くなら、会社に移して会社の売上から返すほうが、お金の流れが素直になります。
借り換えは、会社設立のあとの借入金を会社名義にそろえられるので、手続きが一番すっきりする道ですが、設立したばかりの会社には決算書がないので、新しく借りられるかどうかは審査しだいです。個人の借入の繰上返済に手数料がかかる契約もあります。3つの道の利点と欠点を、無断で進めた場合の話も含めて比べた記事として、借入は法人成りで引き継げない|個人事業主のローンをどう処理するかがあります。
出典法人成り時の債務引受方法2つと知っておきたい注意点を解説 (H&T税理士法人/2026年10月18日確認)
借入金を引き継がない法人成りは、借入先との手続きが一番軽い形です。契約には手を付けず、毎月の返済も個人の口座から続けます。ただ、法人成りをすると個人事業主としての売上はなくなるので、返済の原資をどこから出すかという問題が残ります。役員報酬から返す、資産を会社に売った代金で返す、会社に資産を貸して受け取る賃料で返す、といった組み立てが必要になります。
もうひとつの論点が、廃業したあとに個人が払う利息です。所得税法第63条は、事業を廃止した後に、その事業に係る費用で、廃止しなかったとしたなら必要経費に算入されるべき金額が生じた場合、廃止した日の属する年分かその前年分の必要経費に算入すると定めています。ただ、法人成りのあとに個人が払う利息がこれに当たるかは、借入の使い道や、その資産をどう扱ったかで変わりうるので、ここでは断定しません。
役員報酬から返す場合の手取りの逆算、資産の売却代金で返すときの譲渡所得、廃業後の利息の扱いを条文と裁決で確かめた話は、借入金を会社に引き継がない法人成り|個人に残したローンの返し方と、廃業後の利息の扱いにまとめています。会社設立の前に、税理士と一度試算しておくと安心です。
出典e-Gov 法令検索 (e-Gov(デジタル庁)/2026年10月18日確認)
借入金を会社に引き継ぐときの法律上の形が債務引受です。2020年4月に施行された改正民法で条文になり、2つの形が分けて定められました。e-Gov 法令検索で原文を確かめると、第470条第1項は併存的債務引受について、引受人は債務者と連帯して同一の内容の債務を負担すると書き、第472条第1項は免責的債務引受について、引受人が同一の内容の債務を負担し、債務者は自己の債務を免れると書いています。
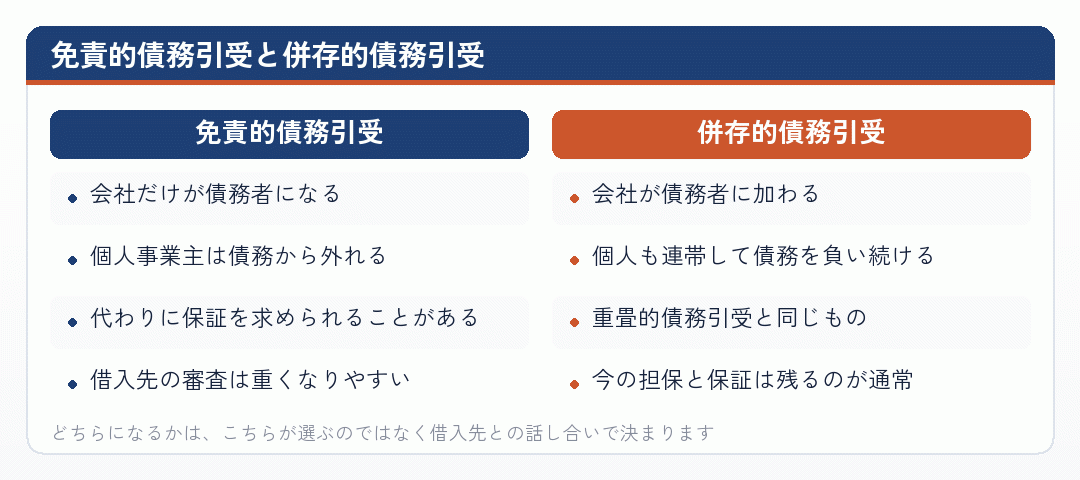
どちらの形でも、貸している側を抜きにして成り立つことはありません。第472条では、免責的債務引受は、債権者と引受人の契約で債権者が債務者に通知した時か、債務者と引受人の契約に債権者が承諾した時に効力を生じるとされています。第470条でも、債務者と引受人の契約で行う併存的債務引受は、債権者が承諾した時に効力を生じます。
法人成りでは、免責的債務引受で個人事業主が外れても、代わりに代表者として保証人になるよう求められることがあります。会社設立をすれば個人の責任がなくなる、という一般論はここでは当てはまりにくいと考えておいたほうが安全です。
担保と保証人が債務引受でどう扱われるか、条文の続き(第472条の3・第472条の4)まで読んだ話は、借入金の名義を会社に変える手続き|法人成りの債務引受は、免責的か併存的か、誰に何の順で相談するかで扱っています。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
借入金の名義変更という言い方をよく見かけますが、車や不動産のように役所へ出す名義変更の届出があるわけではありません。実務で名義変更と呼ばれているのは、ほとんどが前の段の債務引受のことです。会社設立の登記を済ませても、それだけで借入の名義が書き換わることはありません。だから、窓口は役所ではなく借入先で、手続きの中身は契約書を交わすことになります。
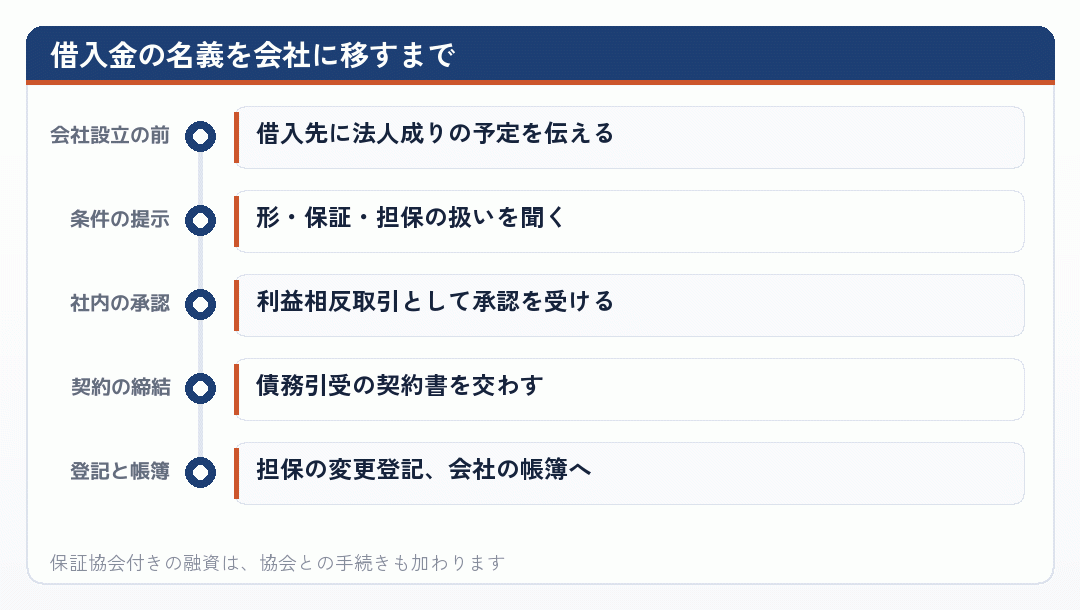
信用保証協会の保証が付いた借入では、協会側の手続きも必要です。東京信用保証協会の「保証マンスリー」2024年10月号では、法人成りに伴って個人の事業や債務を法人が引き継ぐ場合は、条件変更により原則として免責的債務引受を行い、すべての事業の承継が確認できない場合などは併存的債務引受で取り扱うと答えています。不動産などの担保を使っている場合は、担保に係る条件変更が必要になることがあるとも書いています。債務引受の契約書は協会用の原本と金融機関用の写しを出し、印は実印とされています。
一方で、一般の解説では、借入先が併存的(重畳的)債務引受を基本にすることが多いとするものもあります。どちらの形になるかは、借入先と保証の有無で変わると考えて、自分の借入の場合を窓口で聞いてください。
会社の側の承認も忘れがちです。会社が代表者個人の借金を引き受けることは、会社法第356条の利益相反取引に当たると考えられ、株主総会(取締役会を置く会社は取締役会)の承認を受けて議事録を残すのが一般的です。相談の順番、日本政策金融公庫の場合、そろえる書類、経営者保証の扱いは、借入金の名義を会社に変える手続き|法人成りの債務引受は、免責的か併存的か、誰に何の順で相談するかで順に説明しています。
出典保証マンスリー 2024年10月号(東京信用保証協会) (東京信用保証協会/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
借入先との話がまとまったら、ようやく帳簿の話です。借入金の引継ぎ仕訳でつまずく人が多いのは、借入金だけを単独で考えてしまうからです。実務では、借入金で買った機械や車両、在庫などを会社に売るのと同じ日に借入金を引き継ぎ、資産の代金と借入金を差し引きして考えます。
鮎澤パートナーズの解説は、会社が個人事業の借入金を引き受けたときは、会社の側で借入金を負債に計上し、その金額だけ代表者に払う譲渡代金を減らすとしています。借入金の引受けは、譲渡代金の一部を代表者の借金の肩代わりで払ったのと同じだから、という説明です。
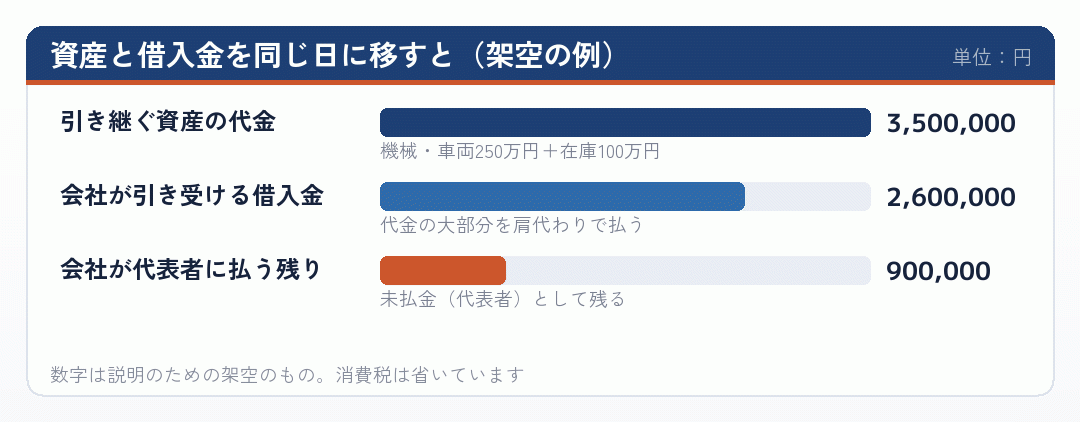
個人事業主の側でも、同じ日に仕訳が立ちます。在庫を売った分は事業の売上に、機械や車両のような固定資産を売った分は、原則として事業所得ではなく譲渡所得として扱う、という違いがあります。借入金は、会社に売った代金と相殺されて個人の帳簿から消える、と読むと筋が通ります。
個人側と会社側の仕訳を同じ架空の数字で最後まで通し、利息を引受日で日割りする方法まで書いたのが、借入金を会社に引き継ぐときの仕訳|個人側と会社側、利息の日割りと開始貸借対照表まで架空の数字で通すです。科目の名前や金額の決め方は、会社設立の前後に顧問の税理士と決めてください。
出典法人成りの仕訳と会計処理|資産・借入金の引継ぎと開始貸借対照表の作り方|鮎澤パートナーズ (鮎澤パートナーズ/2026年10月18日確認)
資産を移さずに借入金だけを会社に引き継ぐと、帳簿は少し困った形になります。マネーフォワードの法人成りの仕訳の解説では、個人事業主が銀行から借りていた残高100万円を会社が引き継ぐ例として、借方に役員貸付金100万円、貸方に借入金100万円という仕訳を示しています。会社が代表者の借金を肩代わりした分、代表者に貸したのと同じ状態になる、ということです。
役員貸付金は、金融機関から見ると、会社のお金が代表者個人に流れている状態に映りやすく、会社設立のあとの融資の審査で説明を求められることがあります。貸付金に利息を付けるかどうかで税金の扱いが変わることもあるので、借入金だけを移す形を選ぶ前に、資産を一緒に移せないかを考えてください。
引き継いだあとの返済の仕訳は、元本の部分は借入金の減少、利息の部分は会社の支払利息に分けて書きます。個人事業主のときの返済の仕訳と形は似ていますが、利息の行き先が個人の必要経費から会社の費用に替わります。引受日をまたぐ月の利息を日割りで分ける例は、借入金を会社に引き継ぐときの仕訳|個人側と会社側、利息の日割りと開始貸借対照表まで架空の数字で通すの後半で扱っています。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年10月18日確認)
開始貸借対照表は、会社が成立した日の財産の状態を表す表です。会社法第435条第1項は、株式会社は法務省令で定めるところにより、その成立の日における貸借対照表を作成しなければならないと定めています。合同会社などの持分会社にも、第617条第1項に同じ定めがあります。融資を申し込むときに、金融機関から見せるよう求められることもあります。
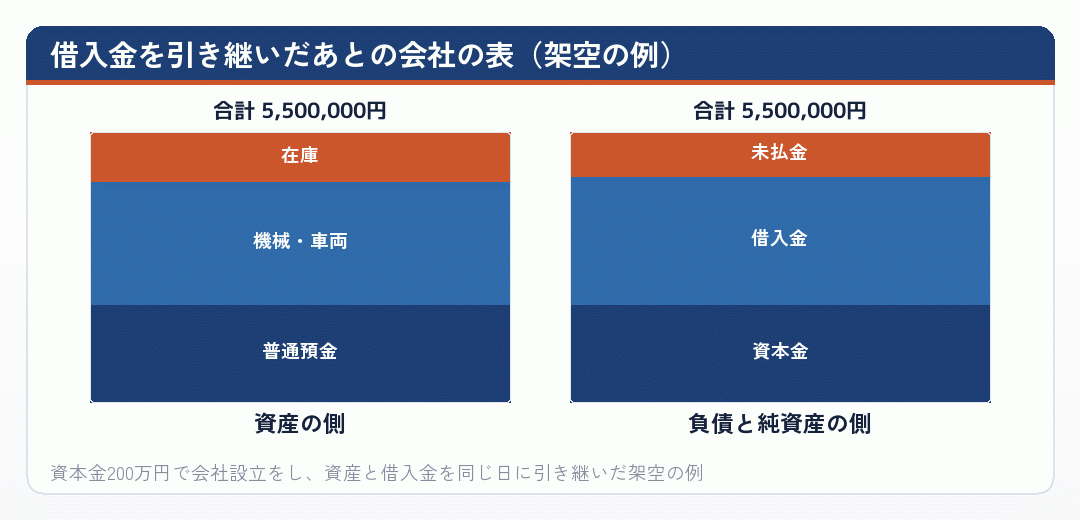
法人成りでは、会社設立の日と、借入金を引き継ぐ日がずれることがよくあります。会社の成立の日の表には資本金の払込みしか載らず、借入金は債務引受の日に初めて会社の帳簿に入る、という順番になる場合です。どの日の残高で表を作るのか、会社設立の日の表と引受日の残高を分けて考えておくと、会計ソフトに開始残高を入れるときに迷いません。
会社設立の直後の表で見ておきたいのは、引き継ぐ借入金が引き継ぐ資産より多くないかです。多い場合、差額は役員貸付金として資産の側に載り、表の見た目が悪くなります。会社設立の前に、個人事業主の貸借対照表で資産と借入金の残高を並べておくと、どこまで引き継ぐかを決めやすくなります。設立日と引受日で表が2枚になる例は、借入金を会社に引き継ぐときの仕訳|個人側と会社側、利息の日割りと開始貸借対照表まで架空の数字で通すの最後の段で示しています。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
法人成りの借入金は、会社設立をしたからといって自動で会社に移るものではありませんでした。何から決めるかの順番を守れば、手戻りは小さくなります。
日本政策金融公庫から借りている場合も、考え方は同じです。入江会計事務所の解説では、公庫からの借入は個人事業の時にできたものなので法人成りをしても勝手に法人に引き継がれることはなく、法人に引き継いだ場合は支払利息を法人の経費にできるとしたうえで、法人成りをする前に公庫と相談して処理を十分に協議しておく必要があるとしています。代表者が会社からお金を借りて個人の借入を返す形は、個人と会社の関係が分かりにくくなり、金融機関の印象を悪くするとも指摘しています。
このカテゴリーの3本は、引き継がない場合の返し方、名義変更と債務引受の手続き、引継ぎの仕訳と開始貸借対照表を、それぞれ受け持っています。迷っている段に合わせて読み進めてください。融資そのものの探し方は法人成り 融資、借入金以外の資産の移し方は法人成り 資産引継ぎのカテゴリーで扱っています。
出典日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所 (税理士法人入江会計事務所/2026年10月18日確認)
借入金をどうするか決まらないまま会社設立の準備だけが進むと、最後に借入先との話で日程が崩れがちです。まずは手元の借入の契約書を出して、残高、金利、担保、保証人、そして事業の形が変わったときに知らせる約束が書かれていないかを確かめてみてください。それを持って借入先に相談すれば、どの道が選べるかはおのずと見えてきます。
引き継ぐか残すかで税金や役員報酬の組み立てが変わるので、個人事業主として最後の確定申告を迎える前に、法人成りに慣れた税理士に一度見てもらうと安心です。積み上げてきた返済の実績は、会社になってからの信用にもつながります。
「法人成り 借入金」に「引継ぎ」「債務引受」「引き継がない」「名義変更」「仕訳」「開始貸借対照表」「役員貸付金」「経営者保証」を足して実際に検索し、当サイトの共有の一覧に貯めてきたサイトから、このページの段に関係する20件を選びました。2026年10月18日に、すべて開けることとページの題名を確かめています。掲載の順番は優劣を示すものではありません。解説によって債務引受の呼び方(併存的・重畳的)が違うので、同じものとして読み替えてください。
債務引受の種類から、金融機関に出す書類、相談から完了までの流れ、引き継がない場合の返し方までを1本で扱っています。最初の段で書いた「判断の順番」を、別の書き手の言葉で確かめたいときに。
koyano-cpa.gr.jp
借入金の処理を、引き継がない・会社で借りて返す・債務引受の3つに分けて説明しています。3つの道を比べる段の下敷きになった考え方です。
借金のある個人事業主が法人化するときの、債務引受の契約書に書く項目と、債務超過のときに気をつけることをまとめています。名義変更の段とあわせて。
biz.moneyforward.com
金融機関との交渉の進め方から税務の注意点までを、税理士事務所が説明しています。相談の順番の段で、窓口で何を聞かれるかを先に知っておくのに向いています。
日本政策金融公庫から借りている場合の法人成りの手続きです。公庫の借入を抱えたまま会社設立をする人は、まとめの段と一緒に読んでください。(irie-office.com)
個人事業主時代の借入金の取扱いを俯瞰し、債務超過のときの債務引受の留意点を扱っています。開始貸借対照表の段で触れた、借入金が資産より多い場合の参考に。
superavit.tax
借入金を資産と一緒に引き継ぐ仕訳と、資産と負債の大小で3通りに分けた開始貸借対照表の例が載っています。引継ぎ仕訳の段と開始貸借対照表の段の両方に関係します。
開始貸借対照表の意味と作り方を、テンプレートつきで説明しています。会社設立の日の表を自分で組むときに。
法人成りの仕訳を、資産と負債の種類ごとに並べています。借入金だけを引き継いだときの仕訳の例は、借入金の仕訳の段で取り上げました。
biz.moneyforward.com
資産と負債の引継ぎ方法と仕訳を、事例と注意点まで書いた会計事務所の記事です。引継ぎ仕訳の段の数字を、別の例で置き換えて確かめたいときに。
公庫の借入金を個人から会社へ債務引受したときの会計の仕訳についての相談と、税理士の回答です。実際に迷う場面が分かります。
法人成りしたあとの個人事業主の借入金について、会社の側の処理を尋ねた相談です。役員貸付金が出てくる理由を確かめる材料に。
www.zeiri4.com
法人成りのときの借入金の仕訳を尋ねた相談です。「個人の借入で、会社は借りていない」という回答の考え方は、引き継がない段の話とつながります。
法人化で貸付金が生まれる原因と、解消のしかたを説明しています。借入金だけを会社に移したときの残り方を知るのに。
併存的債務引受と免責的債務引受の違いを、事例で説明しています。債務引受の段で、条文の言葉を具体的な場面に置き換えたいときに。
chester-tax.com
併存的債務引受の契約の結び方と、利点と注意点を契約実務の側から書いています。債務引受の契約書を自分で読むときに。(biz.moneyforward.com)
政府広報オンラインの、経営者保証なしで融資を受けられる可能性についての案内です。名義変更の段で触れた、代表者の保証がどうなるかを考える入口に。
信用保証協会がついた融資の仕組みを説明した連載の一回です。保証協会付きの借入を引き継ぐときの関係者を整理できます。
news.mynavi.jp
個人事業主の借入金の返済が必要経費になるかを、仕訳とあわせて説明しています。元本と利息を分けて考える、返済の仕訳の段の補足として。(biz.moneyforward.com)
借入金という勘定科目の種類と仕訳の基本です。長期と短期の分け方など、会社の帳簿に初めて借入金を載せるときの前提に。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。