法人成り 決算期
決算期はあとから変えられるか|法人成りした個人事業主が事業年度を見直すとき
会社設立のときに決めた決算期が、事業に合わないと分かった。そんなときは変更できます。手続き、届出、変更した年の扱い。決算期を見直す方法と、変えたくな…
2026年8月26日 更新
「法人成り 決算期」の記事記事 3 本
会社設立のときに決めた決算期が、事業に合わないと分かった。そんなときは変更できます。手続き、届出、変更した年の扱い。決算期を見直す方法と、変えたくな…
2026年8月26日 更新
決算月を決めると、申告の時期も、役員報酬を見直す時期も、社会保険の届出の時期も決まります。会社設立をしたあと1年でやることを、決算月を起点に並べまし…
2026年8月26日 更新
設立月と決算月の組み合わせで、第1期の長さが決まります。消費税の免税期間、初年度の決算作業、資金繰り。第1期を長く取ることの意味と、そうしないほうが…
2026年8月26日 更新
法人成りで、会社の1年をどこで区切るかを決めかねている方へ
会社設立の書類をそろえていると、定款に「事業年度」を書く欄が出てきます。個人事業主のあいだは1月1日から12月31日で決まっていたので、ここで初めて手が止まる方が多いはずです。何月を決算月にすればいいのか、第1期はどれくらいの長さにできるのか、消費税や役員報酬とどう関係するのか。このページは、そこを順番に知りたい方に向けて書いています。
法人成りの決算期は、一度決めると申告の時期、役員報酬を見直せる時期、消費税の免税期間の長さまで決まってしまう、思ったより影響の大きい選択です。逆に言えば、会社設立の日と決算期をセットで考えれば、個人事業主のときにはできなかった調整ができます。
法令の条文と国税庁の案内で確かめた2026年10月時点の内容です。消費税の判定や役員報酬の扱いは会社ごとの事情で変わるので、最終的には税理士や所轄の税務署で確かめてください。
決算期とは、会社の売上や経費、財産を1年ごとに締めて計算する区切りのことです。法令の言葉では事業年度(会計期間)といい、その最後の月を決算月、最後の日を決算日と呼びます。法人成りでいちばん大きく変わるのは、この区切りを会社が自分で決められる点です。
個人事業主の所得税は、1月1日から12月31日までの1年で計算すると決まっていて、選ぶ余地がありません。これに対して法人税法第13条は、事業年度を、法令や定款などに定める会計期間としています。会社設立のときに定款へ「当会社の事業年度は、毎年4月1日から翌年3月31日までとする」のように書いておけば、それがその会社の決算期になります。
法人税法の同じ条文には、事業年度が1年を超える場合は1年ごとに区切る、という定めもあります。つまり決算期は自由に選べるとはいっても、1回の事業年度は1年が上限です。この1年の枠の中で、会社設立の日をいつにして、最初の決算日をいつにするかが、法人成りの決算期を考えるときの出発点になります。
個人事業主のときの感覚のまま12月決算を選ぶ方もいますが、それが悪いわけではありません。ただ、12月決算にすると、会社の申告の期限が2月末ごろ、個人の確定申告が3月15日と続き、年明けに手続きが集中します。どの月にするかは次の段で、会社設立の日との合わせ方はカテゴリー外の設立日と決算期は、セットで決める|個人事業主が法人成りの日付を選ぶ基準でも扱っています。
出典e-Gov 法令検索 (デジタル庁(e-Gov 法令検索)/2026年10月18日確認)
決算月の決め方に正解はありませんが、考える材料はほぼ決まっています。いちばん大事なのは、決算月の2か月後に法人税や消費税の納付が来ることです。その時期に手元のお金が足りているかどうかで、選ぶべき月が変わります。
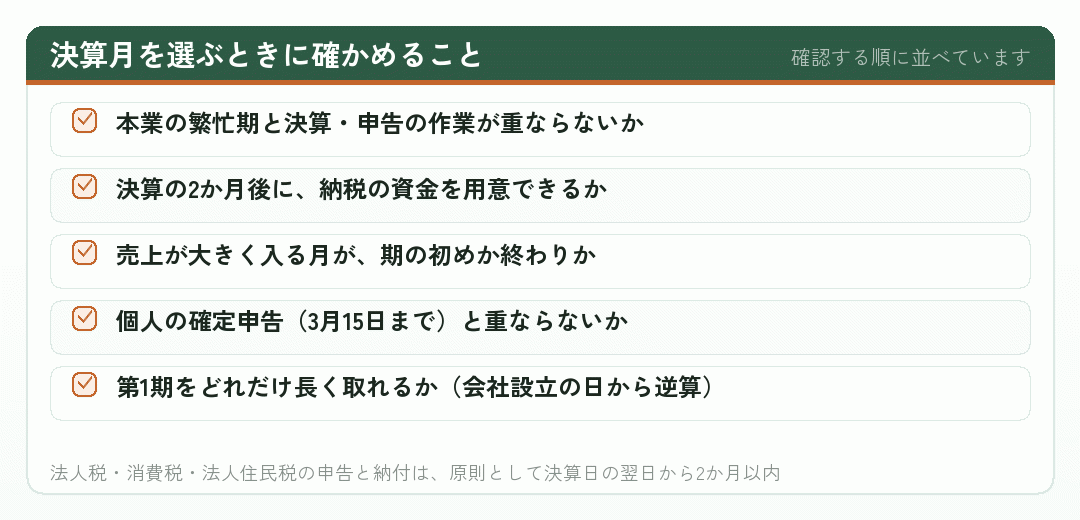
繁忙期については、本業の忙しい時期に決算作業がぶつからないようにする、という考え方が基本です。小売や飲食で年末が書き入れ時なら、12月決算は避けたほうが楽になります。建設業のように年度末に工事の引渡しが集中する業種では、3月決算にすると決算の数字が読みにくくなることもあります。
売上の波も見ておきたいところです。期の終わり近くに大きな入金があると、その期の利益が膨らみ、決算直前になって節税の手を打つ時間がありません。反対に、利益の見通しが立つ時期を決算月の数か月前に置けば、役員報酬や設備投資の計画を落ち着いて考えられます。
個人事業主から法人成りした場合に忘れやすいのが、個人の最後の確定申告との重なりです。法人成りした年の個人事業の所得は、翌年の3月15日までに申告します。会社の決算月を1月にすると、会社の申告期限が3月末ごろになり、個人の確定申告と同じ時期に二つの申告を抱えることになります。顧問の税理士にとっても2月から3月は最も忙しい時期なので、相談のしやすさまで含めて考えておくと安心です。
会社設立の時期そのものをいつにするかは、法人成り タイミングのカテゴリーで、年の途中で会社設立をする場合の考え方を整理しています。
出典【失敗しない】決算期の決め方|変更方法から調べ方まで解説 – 税理士法人植村会計事務所 (税理士法人植村会計事務所/2026年10月18日確認)
会社設立の日から最初の決算日までを、第1期(1期目)といいます。会社計算規則第59条第2項は、計算書類を作る期間を、前の事業年度がない場合は会社の成立の日から事業年度の末日までとしたうえで、その期間は1年を超えることができないと定めています。会社設立の日は、登記を申請した日です。
第1期は1年以内であれば、何か月にしても構いません。けれど、短くするほど最初の決算と申告がすぐにやって来ます。会社設立から数か月で決算を迎えると、口座の開設や社会保険の手続きが落ち着かないうちに、決算書づくりと申告に追われることになります。そのため、決算月は会社設立の月の前月にして、第1期を12か月近く取るのが、よく使われる考え方です。
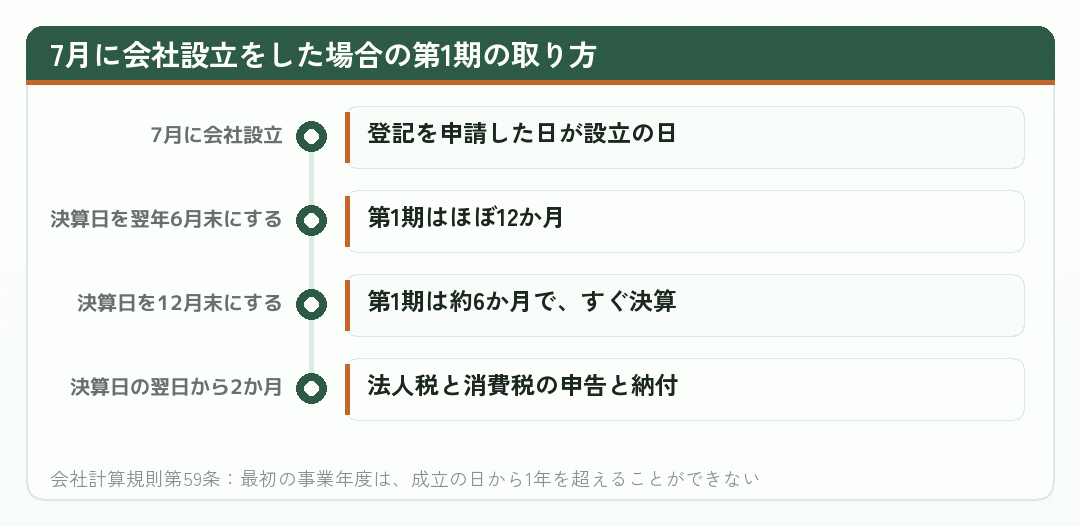
一方で、あえて第1期を短くする場面もあります。たとえば、次の段で書く消費税の特定期間の判定を避けたい場合や、個人事業主として受けていた大きな取引の区切りに合わせたい場合です。短くする理由があるときは、メリットと、決算が早く来る手間を比べて決めてください。
第1期の長さは、会社の青色申告の承認申請の期限にもかかわります。設立第1期から青色申告をするには、設立の日以後3か月を経過した日と第1期の終了の日のうち早い日の前日までに申請します。第1期を3か月より短くすると、期限がその分だけ前に来ます。詳しくは青色申告の承認申請はいつまでか|会社設立の決算期で期限が前倒しになるで扱っています。
第1期をどこまで長く取れるかの具体例は、カテゴリー内の法人成りの第1期をどれだけ長く取れるか|個人事業主の会社設立と決算期の関係で、日付の数え方から書いています。
出典e-Gov 法令検索 (デジタル庁(e-Gov 法令検索)/2026年10月18日確認)
法人成りで決算期が大きな意味を持つのが、消費税です。国税庁の案内では、基準期間(法人は原則として前々事業年度)の課税売上高が1,000万円以下なら納税義務が免除され、新たに設立された法人のように基準期間がないときも、原則として免除されるとしています。会社設立から2期目までは、基準期間がありません。
さらに、個人事業主が法人成りして会社を設立した場合、個人事業主だった期間の課税売上高は、その会社の基準期間の課税売上高には含まれないとされています。個人事業主のときに課税事業者だった方でも、会社では改めて免税の判定から始まるということです。
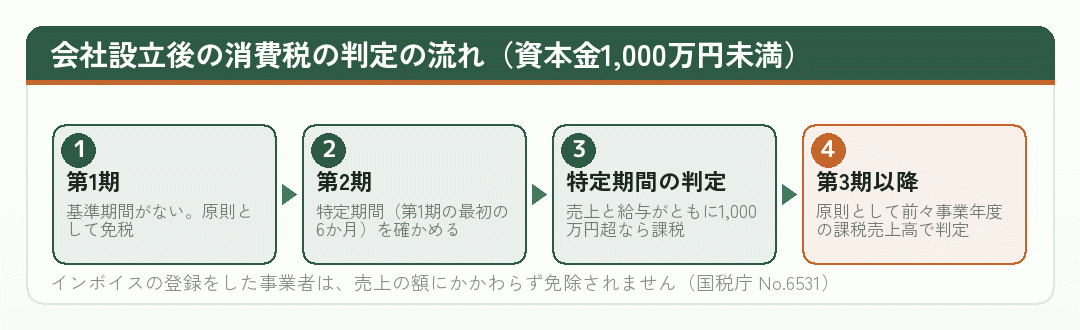
ここで出てくる特定期間は、法人の場合、原則として前の事業年度が始まった日から6か月の期間です。第2期なら、第1期の最初の6か月になります。この期間の課税売上高が1,000万円を超えると、第2期は課税事業者になります。ただし、課税売上高の代わりに給与等の支払額の合計で判定することもでき、どちらで判定するかは選べます。
決算期と関係するのは、第1期の長さです。消費税法施行令第20条の5は、前の事業年度が7か月以下である場合などを、特定期間の判定から外れる短期事業年度としています。第1期を短くすると第2期に特定期間がなくなる場合があり、売上の大きい個人事業主の法人成りでは、会社設立の日と決算期の組み合わせで免税の期間が変わることがあります。
特定期間の判定は日付の数え方が細かく、条件によって結果が変わります。決算期を決める前に、売上の見込みを持って税理士に確かめてください。仕組みの全体は法人成りで消費税が免除される仕組み|個人事業主の課税売上高は引き継がれないと、法人成り インボイスのカテゴリーで扱っています。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年10月18日確認)
法人成りすると、社長である自分への給与は役員報酬になります。会社の経費(損金)にするには、原則として毎月同じ額を払う定期同額給与にする必要があります。そして、その額を見直せる時期も、決算期によって決まります。
国税庁の案内では、定期同額給与の額の改定が認められるのは、原則として事業年度開始の日の属する会計期間開始の日から3か月を経過する日までにされた改定です。ほかに、役員の地位や職務の内容が大きく変わった場合や、経営状況が著しく悪化した場合の改定も認められていますが、利益が出そうだから期の途中で増やす、という改定は認められません。
つまり、決算月を選ぶことは、役員報酬を見直す時期を選ぶことでもあります。前の期の決算の数字が固まってから改定の期限まで、どれくらい余裕があるかを考えておくと、報酬の額を決めやすくなります。決算の数字が出るのは決算日から1か月から2か月後なので、3か月の期限までに株主総会で決める流れになります。
個人事業主のときは、利益が出た分がそのまま自分の所得でした。法人成りのあとは、会社に残す利益と自分が受け取る役員報酬を、期の初めに分けて決めることになります。役員報酬の額は社会保険料にもかかわるので、税金と保険料をあわせて考えてください。
額の決め方は役員報酬をいくらにするか|個人事業主が法人成りしたあとの決め方と、法人成り 役員報酬のカテゴリーで扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
決算日を迎えたら、その期の帳簿を締めて、決算書と法人税の申告書を作ります。国税庁の手続案内では、法人税の確定申告書の提出は、原則として事業年度終了の日の翌日から2か月以内です。消費税の課税事業者なら、消費税の確定申告も課税期間の終了の日から2か月以内で、法人住民税や法人事業税も同じ時期に申告します。
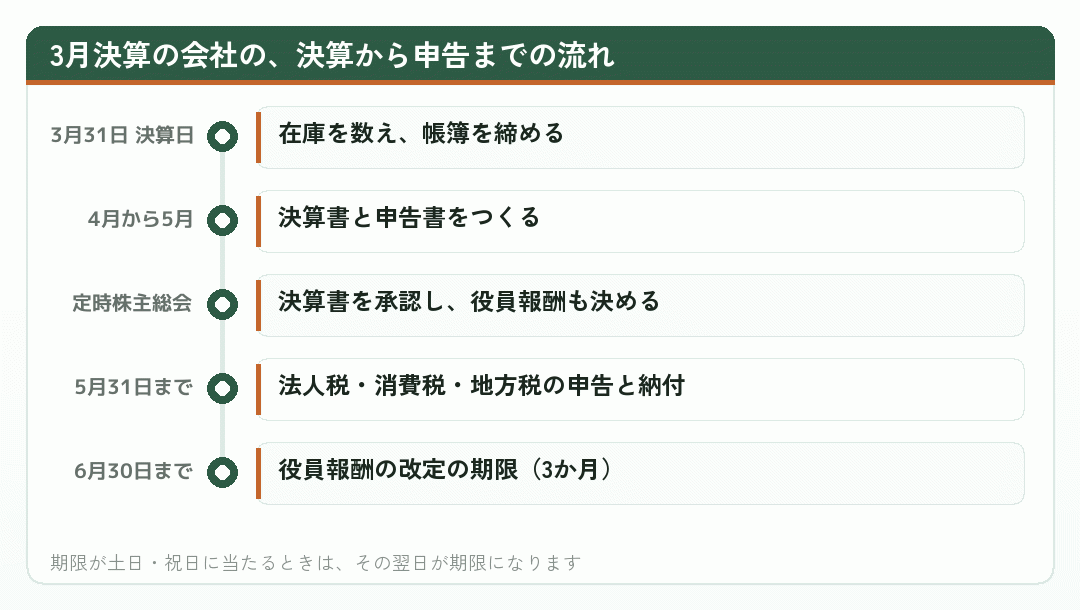
会社の決算は、個人事業主のときの年末の締めと比べると、作業が一段増えます。会社では、株主総会で決算書を承認する手続きがあり、ひとり会社でも議事録を残しておくのがふつうです。売掛金や未払金の計上、在庫の棚卸、減価償却も、会社のルールで行います。
また、決算期が決まると、中間申告の時期も決まります。国税庁の案内では、中間申告書は原則として事業年度開始の日以後6か月を経過した日から2か月以内に出します。前の期の法人税額が一定額を超えるなど条件に当てはまる会社が対象で、会社設立の第1期は前期がないので中間申告はありません。2期目以降に、決算と決算の間の納付が始まることを覚えておいてください。
法人成りした年は、会社の決算と個人事業主としての最後の確定申告が、同じ1年の中に並びます。会社設立の日の前日までの個人事業の所得は翌年3月15日までに申告し、会社の分は決算日から2か月以内に申告します。期限の数え方の違いは法人の確定申告は決算日から2か月|個人事業主の3月15日とは、数え方が違うで、決算期が決まったあとの1年の予定は決算期が決まると1年の流れはこうなる|個人事業主が法人成りしたあとの年間予定で、月ごとに並べています。
出典C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁 (国税庁/2026年10月18日確認)
個人事業主のときに作っていた決算書は、確定申告書に添える青色申告決算書(収支内訳書)でした。法人成りのあとは、会社法と法人税法に沿った決算書を作ります。中心になるのは貸借対照表と損益計算書で、株式会社なら株主資本等変動計算書と個別注記表もそろえます。
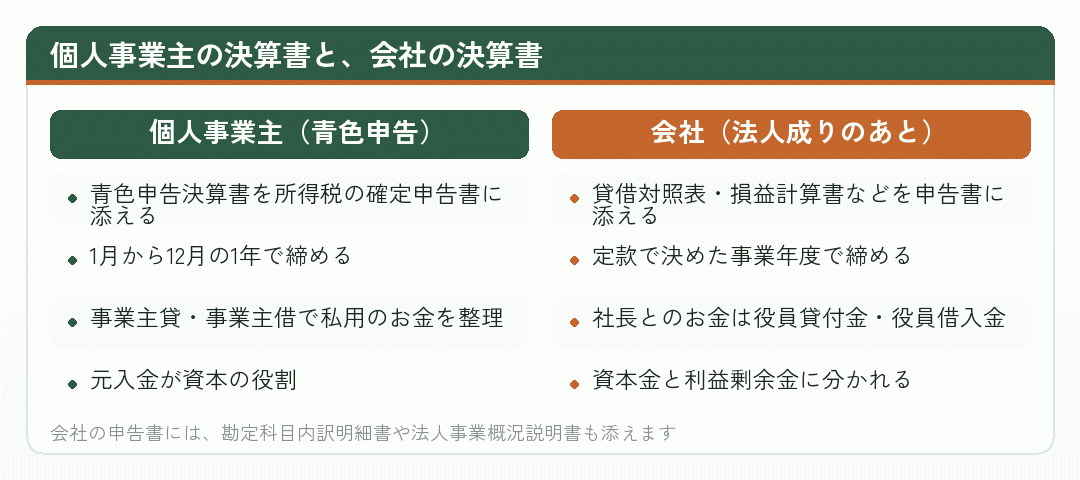
法人税の申告書には、決算書のほかに、預金や売掛金などの内訳を書く勘定科目内訳明細書と、事業の概況を書く法人事業概況説明書を添えます。個人事業主のときにはなかった書類なので、第1期の決算では作り方に戸惑う方が多いところです。
もう一つ大事なのが、会社の最初の帳簿の土台になる開始貸借対照表です。個人事業主から会社に移した預金、在庫、車、借入金などを、会社設立の日の残高として記録します。ここが整っていないと、第1期の決算書の数字が合いません。資産の移し方は法人成り 資産引継ぎのカテゴリーで扱っています。
決算書を自分で作るか、税理士に頼むかは、取引の量と、会計ソフトにどこまで慣れているかで決まります。第1期だけは税理士に頼み、決算書の形を覚えてから自分でやる、という進め方もあります。依頼先の選び方は法人成り 税理士のカテゴリーで整理しています。
出典法人決算を自分でやる方法や必要書類、メリット・デメリットを解説 – 経理お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年10月18日確認)
会社設立のときに決めた決算期は、あとから変えることもできます。繁忙期と決算が重なって困っている、売上の波が変わった、取引先や金融機関の都合に合わせたい、といった理由で変更する会社は少なくありません。
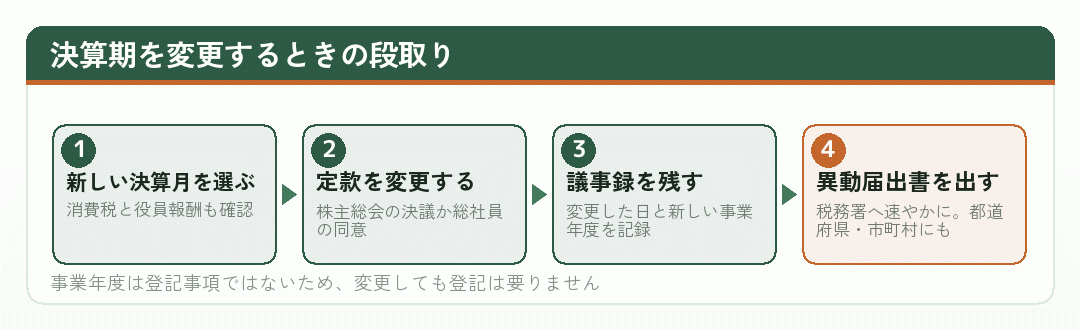
事業年度は定款に書いてあるので、変えるには定款を変更します。株式会社は会社法第466条により株主総会の決議で、合同会社は会社法第637条により、定款に別の定めがなければ総社員の同意で変更します。ひとり会社なら、自分ひとりで決議し、議事録を作ることになります。
税務署には、国税庁の手続案内にある異動届出書を、異動のあと速やかに、異動前の納税地の所轄税務署長に出します。添付書類はありませんが、内容の確認のために定款の写しを求められることがあります。都道府県と市町村にも、同じように届け出てください。
変更した年の事業年度は、会社計算規則により、変更後の最初の事業年度に限って1年6か月まで延ばせます。ただし、法人税では1年を超える事業年度は1年ごとに区切られるので、変更の年は申告が増えることがあります。消費税の免税期間中に変えると、判定に影響することもあるので、変更の前に税理士に相談してください。変えるときの判断の材料は、カテゴリー内の決算期はあとから変えられるか|法人成りした個人事業主が事業年度を見直すときで詳しく書いています。
出典C1-8 異動事項に関する届出|国税庁 (国税庁/2026年10月18日確認)
法人成りの決算期は、個人事業主のときには選べなかった1年の区切りを、会社が自分で決めるものでした。決めた決算期で、申告と納税の時期、役員報酬を見直せる時期、消費税の免税期間、青色申告の承認申請の期限までが連動します。
会社設立の書類を作る段階で、定款の事業年度の欄を空けたまま進めないでください。会社設立の日と決算日を同時に決めておけば、第1期の長さも、最初の申告の時期も、青色申告の承認申請の期限も、その場で分かります。
消費税の判定や役員報酬の額は、売上の見込みと家族の状況で答えが変わります。数字を持って税理士に相談し、自分の会社に合った決算期を選んでください。
出典C1-19 青色申告書の承認の申請|国税庁 (国税庁/2026年10月18日確認)
決算期は、定款の一行で決まります。けれど、その一行で、毎年いつ忙しくなり、いつお金が出ていき、いつ役員報酬を見直すのかが決まります。会社設立の日を決めるときに、決算日も同じ紙に書き込んでみてください。
個人事業主として過ごした1年の、忙しい月と売上の入る月を思い出しながら、無理のない月を選ぶのがいちばんの近道です。消費税の免税期間が絡むときや、売上が大きい法人成りのときは、会社設立の前に税理士と一緒に日付を決めると、あとで変える手間が省けます。
「法人成り 決算期」に「決め方」「決算月」「決算」「決算書」を足して、また「会社設立 決算期 消費税 免税期間」でも実際に検索し、出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。消費税の免税期間や役員報酬の改定時期の書き方は記事によって細部が違うので、国税庁の案内とあわせて確かめてください。
法人化する月を選ぶことが、そのまま決算月を選ぶことになる、という整理から始まる記事です。決算月の決め方の段とあわせて読むと、考える順番がそろいます。
biz.moneyforward.com
決算期の決め方に加え、あとから変える方法や自社の決算期の調べ方まで書かれています。変更の段の予習にも。
事業年度と会計期間の違いを、会計ソフトの会社が言葉の意味から説明しています。最初の段の用語の確認に。
www.yayoi-kk.co.jp
おすすめされやすい月と避けたい月、変更の方法までを税理士法人がまとめています。繁忙期の考え方を確かめるのに向いています。
会社を始めたときに知っておきたい事業年度の決め方を、社長向けの言葉で書いています。(suzuki-tax.net)
決算月を税理士に相談したほうがよい理由と、決め方・変え方を会計事務所が説明しています。
sovagroup.co.jp
会社設立のときの決算月の決め方を、手順に分けて説明しています。消費税の免税期間との関係にも触れているので、第1期の段の次に。
3月決算が多い理由を説明したうえで、自分の事業に合う決算月の選び方を並べています。
会社設立時の決算月の決め方と、変更するときの流れを会計事務所が書いています。
alliance-group.co.jp
会社設立の日と決算期の組み合わせで、第1期の長さがどう変わるかを書いた税理士事務所の記事です。第1期の段の続きとして。
法人成りで消費税の免除がなくなる場合と、免除期間を長く取るためのポイントを説明しています。
会社設立後に最長2年間消費税が免除になる要件と、免除にならない場合を説明しています。免税期間の段とあわせて。
www.yayoi-kk.co.jp
基準期間と特定期間による課税事業者・免税事業者の判定を、流れ図で説明しています。第2期の判定を自分で追うときの手がかりに。
法人化したときの役員報酬の決め方とルール、決めたあとの手続きを説明しています。
法人の確定申告で出す書類、期限、手続きの流れを会計ソフトの会社がまとめています。決算から申告までの段の続きに。
www.freee.co.jp
法人税の申告期限について、よくある問いに答える形で税理士法人が説明しています。延長の特例の話もあります。(www.kokoro.tax)
法人成りした最初の事業年度の決算で気をつけることを8つに分けて並べています。創立費や開業費の扱いも。
法人の決算書と、個人事業主の青色申告決算書の違いを比べて説明しています。決算書の段とあわせて。
sogyotecho.jp
法人成りの引継ぎの仕訳と、会社の最初の帳簿の土台になる開始貸借対照表の作り方を説明しています。(ayusawa-partners.jp)
会社設立時に作る開始貸借対照表の意味と作り方を、ひな形つきで説明しています。最初の決算書につながる一枚です。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの2段階目の話です
設立日・決算期・商号を、あとで動かせない順に決める。登記を出す1〜2か月前。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。