法人成り インボイス
法人成り後の請求書と帳簿の実務|個人事業主のときから何を変えるか
会社設立をすると、請求書の差出人も登録番号も変わります。適格請求書の記載事項、控えの保存、帳簿の付け方。インボイス制度のもとで法人成り後に整えること…
2026年8月25日 更新
「法人成り インボイス」の記事記事 3 本
会社設立をすると、請求書の差出人も登録番号も変わります。適格請求書の記載事項、控えの保存、帳簿の付け方。インボイス制度のもとで法人成り後に整えること…
2026年8月25日 更新
インボイスに登録するなら、会社設立で消費税が免税になるという話は当てはまりません。登録しない選択が残るなら、免税期間を活かせます。取引先の構成から、…
2026年8月25日 更新
会社設立をすると、インボイスの登録番号は新しく取り直しになります。個人事業主として登録していた番号は法人には引き継がれません。登録申請の時期、個人側…
2026年8月25日 更新
インボイスの登録をしている、または迷っている個人事業主で、法人成りを考えている方へ
個人事業主としてインボイスの登録を受けていて、会社設立を考えている。あるいは、インボイスの登録をするかどうかと、法人成りをするかどうかを、一緒に決めたい。このページは、そういう方に向けて書いています。
法人成りとインボイスの関係は、まず登録は引き継げないという一点から始まります。会社は会社で登録を受け直し、個人の登録はやめる手続きをします。その間に、番号が変わること、届出の時期、免税期間とどちらを取るか、2割特例と3割特例の期限が関わってきます。
手続きと期限は、国税庁のQ&A・よくある質問・手続案内で確かめた2026年10月時点のものです。インボイス制度は改正が続いているので、実際に動く前に最新の案内と税理士に確認してください。
法人成りでいちばん大事なのは、インボイスの登録は会社に引き継げないということです。適格請求書発行事業者の登録は事業者ごとに受けるもので、個人事業主と会社は、消費税の上でも別の事業者です。個人事業主として登録を受けていても、会社設立をしたら、会社として新しく登録を受ける必要があります。
国税庁の手続案内では、登録の効力は税務署長が登録をした日から生じるとされています。会社として登録を受けるまでの間は、会社の名前でインボイスを発行できません。個人の登録のまま会社の売上の請求書を出すことも、もちろんできません。
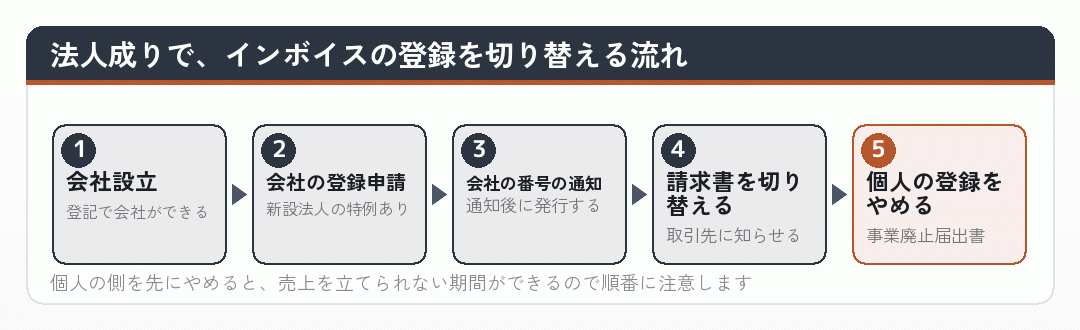
個人事業主として登録を受けている方は、会社設立の日が決まった段階で、この流れを日付入りで書き出しておくと安心です。会社設立の登記から会社の番号の通知までは日数がかかることがあり、その間の請求をどちらの名前で出すかを先に決めておく必要があるからです。
切り替えの順番を間違えると、インボイスを発行できない期間ができてしまいます。会社の登録を先に整え、請求書を会社に切り替えたうえで、個人の登録をやめる。この順番を守ってください。
登録の有無で法人成りの判断がどう変わるかは、カテゴリー内のインボイス登録の有無で、法人成りの判断はどう変わるかで書いています。
出典D1-64 適格請求書発行事業者の登録申請手続(国内事業者用) (国税庁/2026年10月17日確認)
会社として登録を受けると、登録番号も新しくなります。国税庁の公表サイトによると、登録番号の作り方は、会社と個人事業主で違います。
| 登録番号の作り方 | |
|---|---|
| 会社(法人番号がある課税事業者) | 「T」+法人番号(数字13桁) |
| 個人事業主 | 「T」+数字13桁(マイナンバーは使わず、法人番号とも重ならない番号) |
← 横にスクロールできます
一度付けられた登録番号は変更できません。
個人事業主のときの番号は、会社設立をしても使い続けることはできません。名刺やホームページ、見積書のひな形に個人の番号を載せている場合は、会社設立のあとに会社の番号へ差し替えるところも、切り替えの段取りに入れておきます。
会社の登録番号は法人番号を使うので、会社設立の登記をして法人番号が付いたあとに決まります。個人事業主のときの番号とは、まったく別の番号になります。取引先の側では、仕入税額控除のために相手の登録番号を管理していることが多いので、番号が変わることを早めに知らせて、取引先の登録情報も直してもらう必要があります。
番号の扱いは法人成りでインボイスの登録番号はどうなるかで詳しく書いています。
出典登録番号とは|国税庁インボイス制度適格請求書発行事業者公表サイト (国税庁/2026年10月17日確認)
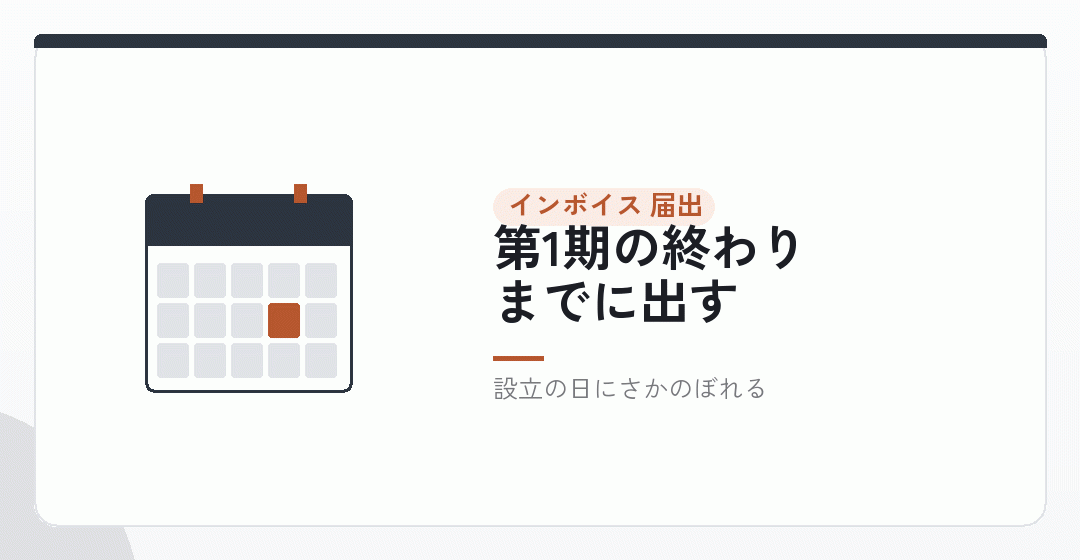
会社として登録を受けるには、登録申請書を出します。会社設立の直後から登録を受けたい場合に使えるのが、新たに設立された法人等の登録時期の特例です。国税庁のQ&Aでは、事業を開始した日の属する課税期間の初日から登録を受けようとする旨を書いた登録申請書を、その課税期間の末日までに出し、登録簿への登載が行われたときは、その課税期間の初日に登録を受けたものとみなすとしています。
会社が免税事業者になる場合、原則は課税事業者選択届出書を出して課税事業者になる必要があります。ただし令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録を受けるときは経過措置があり、登録申請書だけで登録日から課税事業者になれます。設立した課税期間の初日に遡る場合も、申請書に「課税期間の初日から登録を受けようとする旨」を書けば足りるとされています(国税庁Q&A 登録手続 問7・問11、令和8年4月改訂)。
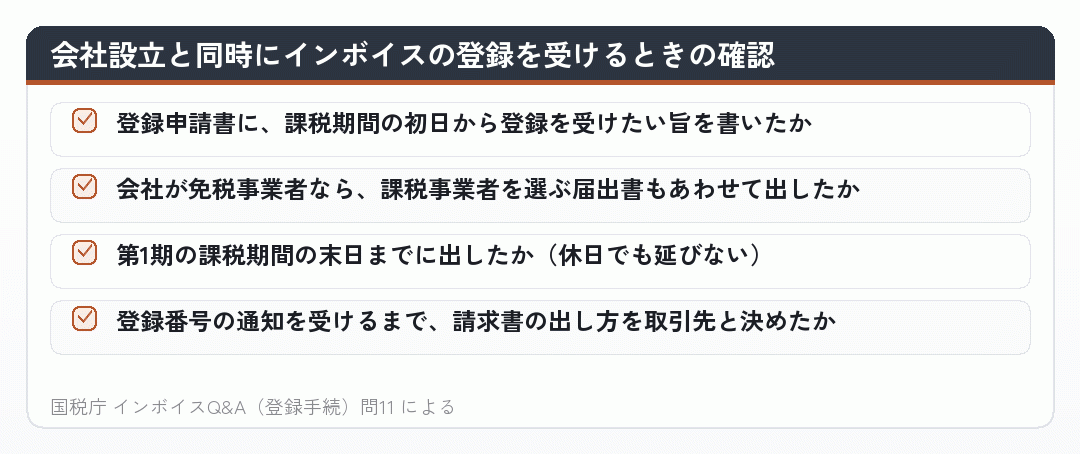
注意したいのは、課税期間の末日が休日に当たっても、期限は延びないことです。また、さかのぼって登録を受けたものとみなされても、実際に番号の通知を受けるまでは、番号を書いた請求書を出せません。その間の請求書をどうするかは、取引先とあらかじめ相談しておきます。
会社設立の直後の届出全体は会社設立の直後30日でやることにまとめています。
出典消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(登録手続) (国税庁/2026年10月17日確認)
会社に切り替えたら、個人事業主としての登録をやめる手続きをします。国税庁によると、課税事業者や適格請求書発行事業者である個人事業者が事業を廃止した場合は、事業廃止届出書を出し、インボイスの登録を取り消すときも、登録取消届出書ではなく事業廃止届出書を出します。事業廃止届出書を出すと、事業を廃止した日の翌日に登録が効力を失います。
ここで国税庁の新規事業者向けのよくある質問が示している点が大事です。法人成りした個人事業者が、事業用の資産を会社に買い取ってもらってから事業廃止届出書を出すことは問題ないとしたうえで、個人事業者に棚卸資産(在庫)が残っている間は、一般に事業を廃止したものとは認められないとしています。
つまり、個人の登録は、在庫や事業用の資産を会社に移し終えるまでは残しておき、移し終えてから事業廃止届出書を出す、という順番になります。会社が個人から資産を買うときに、会社の側でインボイスを受け取れるようにするためでもあります。在庫の移し方は在庫を法人に引き継ぐときの価格と仕訳、廃業の届出全体は法人成り 廃業届のカテゴリーで扱っています。
出典インボイス制度 新規事業者向けFAQ(個人17:法人成りした個人事業者の事業廃止届出書) (国税庁/2026年10月17日確認)
会社設立の直後は、資本金や特定期間などの条件を満たせば、第1期と第2期の消費税が免除になりえます。ところが、インボイスの登録を受けると、売上の規模にかかわらず課税事業者になるので、この免除は使えません。法人成りの消費税の損得で、いちばん大きな分かれ目になるのがここです。
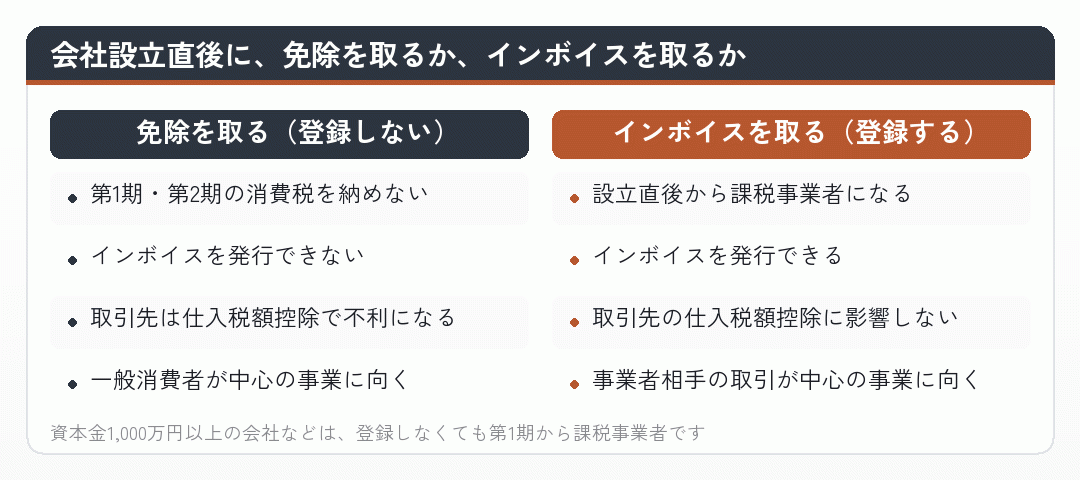
個人事業主のときに登録を受けていた方は、すでに取引先からインボイスを求められているはずです。その取引先が会社設立のあとも続くなら、会社でも登録を受ける前提で考えるのが現実的で、免除を当てにした会社設立の計画は立てにくくなります。
取引先の多くが課税事業者で、インボイスを求められる業種なら、免除を取る選択は現実的ではありません。反対に、一般消費者が相手の小売や飲食などでは、登録しないで免除を使える場合があります。取引先ごとに、インボイスが必要かどうかを書き出して決めてください。
免除の条件の詳細は法人成りで消費税が免除される仕組みと、法人成り 消費税のカテゴリーで扱っています。
出典No.6531 新規開業又は法人の新規設立のとき (国税庁/2026年10月17日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
インボイスの登録をきっかけに免税事業者から課税事業者になった小規模な事業者は、納める消費税を売上の税額の2割にできる2割特例を使えます。国税庁の案内では、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象で、資本金1,000万円以上の新設法人などは使えません(2割特例の概要)。
令和8年度の税制改正では、2割特例のあとを受ける3割特例が設けられました。国税庁の令和8年度税制改正特集によると、3割特例の対象は、インボイスの登録で免税事業者から課税事業者になった個人事業者で、法人は対象外です。令和9年分・令和10年分の申告で、納める税額を売上の税額の3割にできます。
| 個人事業主のまま | 法人成りした会社 | |
|---|---|---|
| 2割特例 | 令和8年9月30日の属する課税期間まで | 令和8年9月30日の属する課税期間まで(資本金1,000万円以上の新設法人などは不可) |
| 3割特例 | 令和9年分・令和10年分で使える場合がある | 使えない |
← 横にスクロールできます
基準期間の課税売上高が1,000万円以下であることなどの要件があります。
インボイスの登録をしている小規模な個人事業主にとって、法人成りの時期は、この特例の差と関わります。会社設立をすれば、個人のままなら使えたかもしれない3割特例は使えません。一方で、会社には第1期・第2期の免除や、法人税の税率といった別のメリットがあります。どちらが大きいかは、売上と経費の見込みで試算して比べてください。
特例の詳しい比べ方は法人成り 消費税のカテゴリーでも扱っています。
出典令和8年度税制改正特集(インボイス制度の見直し) (国税庁/2026年10月17日確認)
インボイス制度が始まってから、「インボイスに対応するために法人成りしたほうがいいのか」という相談が増えました。最初に押さえておきたいのは、インボイスの登録は個人事業主のままでも受けられるということです。インボイスだけが法人成りの理由になることは、多くありません。
それでも、インボイスと法人成りが結びつく場面はあります。課税事業者になることが避けられないなら、どうせ課税事業者になるのだから、法人税の税率や役員報酬といった会社のメリットも一緒に取りたい、と考える人がいます。取引先が法人との取引を前提にしている場合もあります。
取引先の側の事情も知っておくと判断しやすくなります。令和8年度の改正では、インボイスを発行できない事業者からの仕入れについて、取引先が控除できる割合が令和8年10月から2年間は7割とされました。取引先にとって、相手がインボイスを発行できるかどうかの差は少しずつ大きくなっていきます。
出典No.6498 適格請求書等保存方式(インボイス制度) (国税庁/2026年10月17日確認)
会社の登録が済んだら、請求書を会社のものに切り替えます。インボイスには、発行する事業者の名称と登録番号、取引の年月日、取引の内容、税率ごとに区分した対価の合計額と適用税率、税率ごとの消費税額、交付を受ける事業者の名称を書きます。会社に切り替えると、名称と登録番号の両方が変わります。
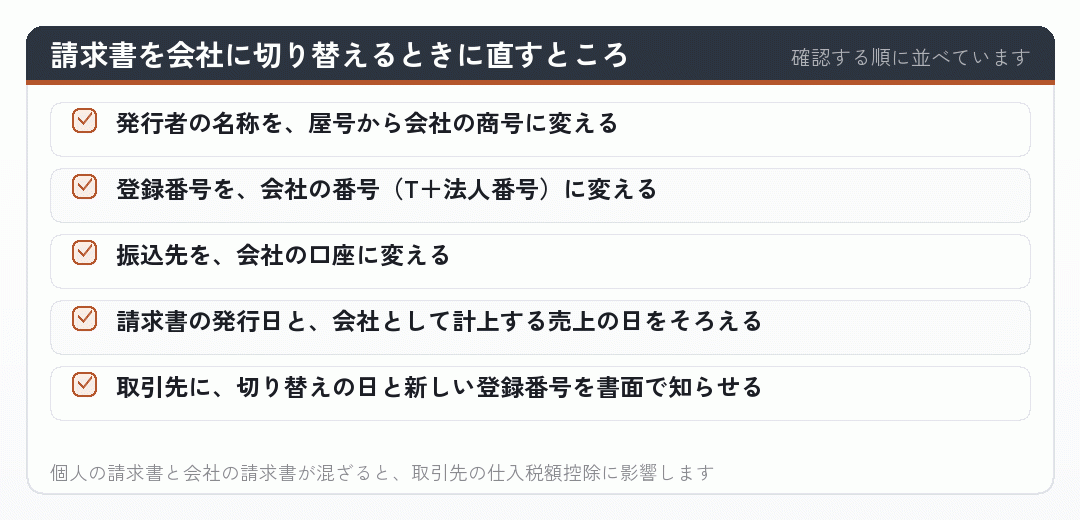
個人事業主としての最後の請求書と、会社としての最初の請求書の間で、取引の日付が重ならないようにすることも大切です。会社設立の日より前の取引は個人の請求書で、会社設立の日以後の取引は会社の請求書で出す、という線を取引先と共有しておくと混乱がありません。
取引先への知らせは、切り替えの日のひと月ほど前には届くようにすると、取引先の経理も準備ができます。知らせる内容は、会社設立の日、会社の商号、新しい登録番号、新しい振込先、個人としての請求をいつまで出すか、です。挨拶状を兼ねて送る人も多いところです。
請求書と帳簿の実務は法人成り後の請求書と帳簿の実務、取引先との契約の名義の切り替えは法人成り 名義変更のカテゴリーで扱っています。
出典No.6625 適格請求書等の記載事項 (国税庁/2026年10月17日確認)
法人成りとインボイスの関係は、登録は引き継げないという一点から始まりました。会社で登録を受け直し、請求書を切り替え、資産を移し終えてから個人の登録をやめる。この順番を守れば、インボイスを発行できない期間を作らずに済みます。
インボイスを理由に会社設立を急ぐ必要は、多くの場合ありません。取引先の構成と、免除・特例・税率の差を並べて、法人成りの時期を決めてください。
会社設立のあとは、帳簿と請求書の保存の要件も会社として満たす必要があります。仕入税額控除の要件は国税庁の案内で確かめてください。
出典No.6496 仕入税額控除をするための帳簿及び請求書等の保存 (国税庁/2026年10月17日確認)
インボイスの切り替えは、法人成りの手続きの中でも、取引先にいちばん影響が出る部分です。会社の登録、請求書の切り替え、個人の登録の取りやめの順番を、会社設立の前に一度書き出しておくと、取引先に迷惑をかけずに済みます。
3割特例の新設で、小規模な個人事業主にとっては、個人のままでいることの意味も変わりました。取引先の構成と売上の見込みを手元にそろえ、会社設立した場合としない場合の消費税を税理士に試算してもらってください。
「法人成り インボイス」に「引継ぎ」「番号」「届出」「いつまで」「メリット」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。インボイス制度は令和8年度の改正でも見直しが入っているので、各記事の更新日と国税庁の最新の案内をあわせて確かめてください。
法人成りとインボイス発行事業者の登録を、税務の専門誌が全文公開で解説しています。登録の時期を詳しく確かめたい方に。
www.zeiken.co.jp
新設法人が登録の通知を受ける前に、請求書をどう扱うかを解説しています。会社設立直後の段取りに。
法人成りしたあとにインボイス登録が必要かと、個人事業主のときとの手続きの違いを説明しています。
sogyotecho.jp
法人成りしたらインボイスの登録番号がどうなるかを、届出とあわせて説明しています。登録番号の段の続きとして。
登録番号を引き継げるかと、個人事業主から法人化するときの手続きを、税理士が説明しています。(www.yasuda-cpa-office.com)
法人成りした場合のインボイス発行事業者の登録を、税理士事務所がコラムで説明しています。
個人事業のときのインボイス登録は法人には引き継がれない、という一点を短く押さえています。
新設法人等の登録時期の特例を、税理士事務所が解説しています。会社の登録申請の段と合わせて。
takemoto-tax.com
新設法人がインボイスを発行するための、課税事業者のなり方と消費税の免除の要件を説明しています。
法人成りで消費税を最長2年間免除にする条件と、インボイス制度の影響を説明しています。免税期間とインボイスの段の続きとして。(koyano-cpa.gr.jp)
法人成りで消費税が2年間免除になるのかと、インボイス制度の影響を説明しています。
biz.moneyforward.com
インボイス制度への対応で法人化するべきかを、メリットと注意点から説明しています。メリットの段と並べて。
2026年10月のインボイス制度の見直しで、法人と個人事業主の扱いがどう変わるかを説明しています。2割特例と3割特例の段とあわせて。
売上1,000万円を超える個人事業主に、インボイス制度がどう影響するかを説明しています。
インボイス制度で取引先に確かめることと、対応の段取りを説明しています。取引先への知らせ方の段と合わせて。
法人成りして消費税が免除されるのはいつまでかと、期限を延ばす考え方を説明しています。(www.freee.co.jp)
最長2年間の免除の条件と、特定期間などの注意点を税理士法人が説明しています。
免税事業者が法人成りしたら、また2年間免除されるのかを、新設法人の注意点とあわせて説明しています。
suehirotax.jp
会社設立後に最長2年間免除になる要件と注意点を、会計ソフトの会社が説明しています。(www.yayoi-kk.co.jp)
インボイス制度の仕組みと登録の方法を、基本から説明しています。制度そのものを確かめ直したいときに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの1段階目の話です
個人事業主のままでいるか、会社設立に踏み切るか。決算月の3〜6か月前から考えはじめる人が多い段階。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。