法人成り 役員報酬
役員に賞与や退職金は出せるか|個人事業主が法人成りで使える受け取り方
毎月の報酬以外に、役員が会社からお金を受け取る方法があります。事前確定届出給与、役員退職金、そして報酬の改定。それぞれの要件と使いどころを、国税庁の…
2026年8月26日 更新
「法人成り 役員報酬」の記事記事 3 本
毎月の報酬以外に、役員が会社からお金を受け取る方法があります。事前確定届出給与、役員退職金、そして報酬の改定。それぞれの要件と使いどころを、国税庁の…
2026年8月26日 更新
役員報酬を上げれば社会保険料も上がります。会社負担と本人負担、標準報酬月額の決まり方、算定基礎届。会社設立のあとに効いてくる連動の仕組みを、日本年金…
2026年8月26日 更新
生活費から逆算するのか、税額から逆算するのか。会社設立の直後に決める役員報酬は、1年間動かせません。決め方の順番と、押さえておくルールを国税庁の記載…
2026年8月26日 更新
法人成りのあと、自分にいくら払えばいいかを決めかねている方へ
個人事業主のときは、売上から経費を引いて残った分がそのまま自分の所得でした。会社設立をすると、その残りはいったん会社のものになり、自分は会社から毎月の役員報酬を受け取る立場に変わります。金額をいつ、誰が、どう決めるのか。後から変えられるのか。妻にも払えるのか。このページは、そこで手が止まっている方に向けて書いています。
法人成りの役員報酬は、金額の大小より先に決める時期と手続きでつまずきます。国税庁の定期同額給与の決まり、会社法の決議、議事録、社会保険料、給与所得控除、事前確定届出給与、家族を役員にするときの注意の順に並べました。
数字は2026年10月時点で、国税庁・e-Gov法令検索・協会けんぽの原文で確かめたものです。税率や保険料率は毎年のように動くので、決める前に最新の案内を開き直してください。
個人事業主の所得は事業所得です。売上から経費を引いた残りに課税され、その残りを生活費に回すのも、事業に再投資するのも自由でした。法人成りをすると、事業のもうけは会社の利益になり、社長個人は会社から役員報酬を受け取ります。役員報酬は社長にとって給与所得で、会社にとっては一定の要件を満たせば経費(損金)です。
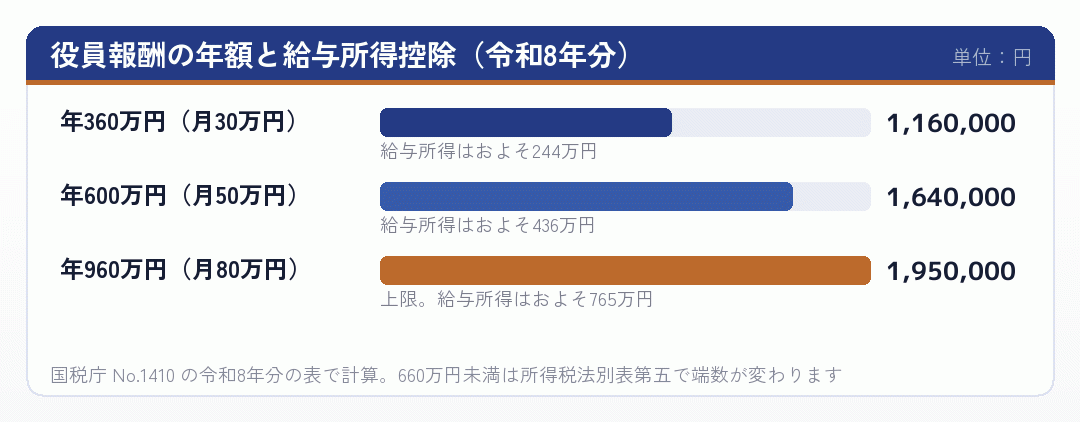
給与所得には、事業所得にはない給与所得控除があります。国税庁のNo.1410によると、令和8年分・令和9年分の給与所得控除額は、給与等の収入金額が220万円までなら74万円、850万円を超えると上限の195万円です。実際にかかった経費とは関係なく、収入に応じて一定額が引かれます。法人成りで税負担が軽くなると言われる理由のひとつがここにあります。
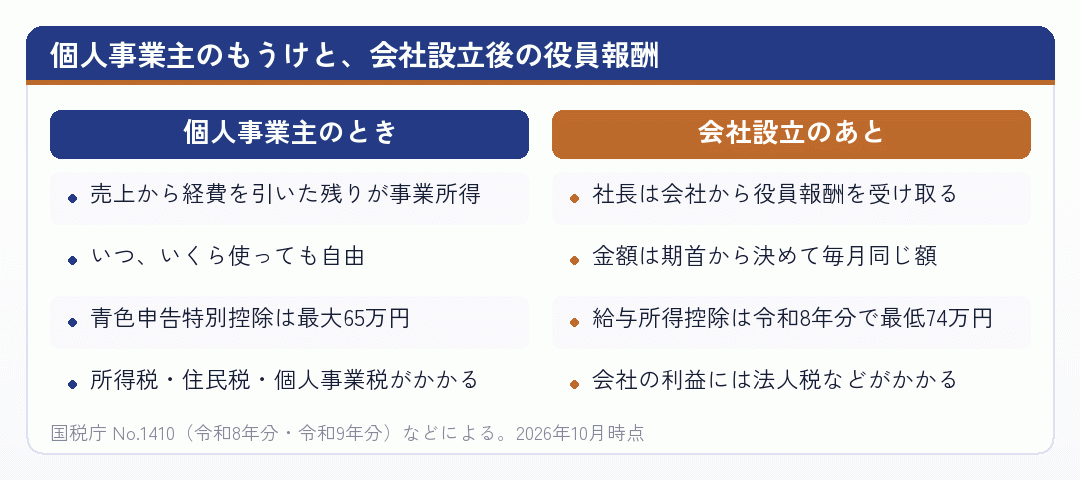
その代わり、役員報酬は好きなときに好きなだけ引き出せるお金ではなくなります。個人事業主のころの感覚で、売上が入った月に多めに取る、足りない月はゼロにする、という受け取り方をすると、会社の経費として認められない部分が出てきます。会社設立のあとに守る決まりを、次の段で見ていきます。
なお、給与所得控除の表は令和8年分から改められています。古い記事には「最低55万円」「最低65万円」とあるものも残っているので、計算に使うときは国税庁の表の年分を確かめてください。
出典No.1410 給与所得控除 (国税庁/2026年10月18日確認)
会社設立のあとの役員報酬の決め方の土台は、法人税の決まりです。国税庁のNo.5211では、法人が役員に支給する給与のうち、定期同額給与・事前確定届出給与・一定の業績連動給与のいずれにも当たらないものは損金に算入されない、としています。さらに、この3つに当たる給与でも、不相当に高額な部分は損金になりません。
個人事業主から法人成りした会社は、ほとんどが社長とその家族が株を持つ同族会社です。同族会社は、No.5211の要件上、損金になる業績連動給与を使えません。そのため、実務での決め方は毎月同じ額を払う定期同額給与を軸にして、必要なら事前確定届出給与を足すという形にまとまります。
定期同額給与の「同額」は、手取りではなく支給額で見るのが原則ですが、No.5211では、源泉徴収される所得税や社会保険料などを差し引いた金額が同額である場合も認めています。社会保険料が途中で変わって手取りがずれても、支給額をそろえていれば問題にはなりません。
金額そのものの決め方、つまり会社にどれだけ利益を残し、社長にどれだけ払うかは、カテゴリー内の役員報酬をいくらにするか|個人事業主が法人成りしたあとの決め方で、会社設立の前に作っておく収支の見込みから順に説明しています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月18日確認)
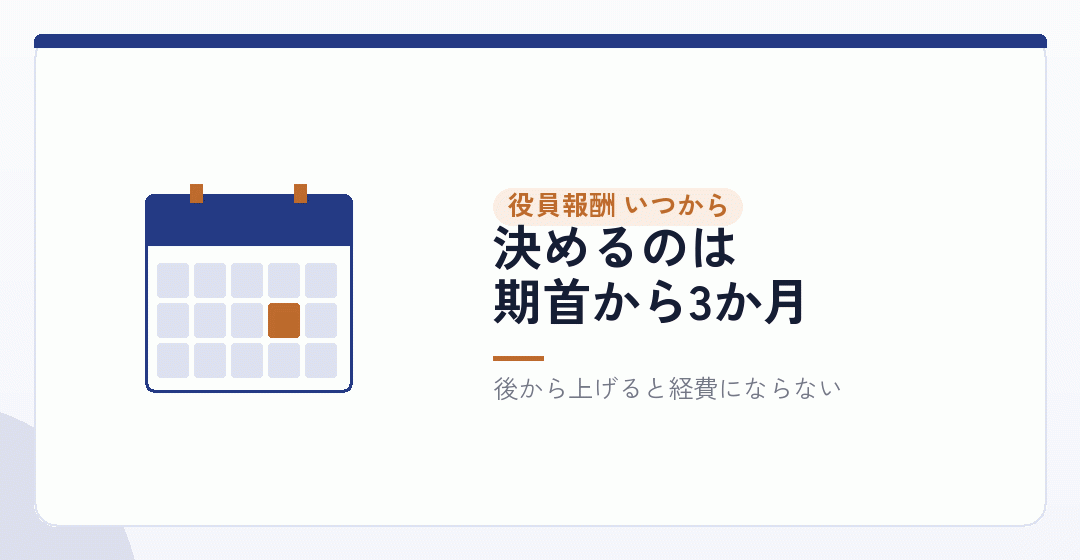
役員報酬は、会社設立の日から払い始めることができます。会社設立の日が最初の事業年度の開始日になるからです。問題は、いつまでに金額を決めればよいかです。
No.5211では、定期給与の額の改定は、事業年度の開始の日の属する会計期間の開始の日から3か月を経過する日までにすれば、改定の前後それぞれで同額であれば定期同額給与として扱うとしています。会社設立の直後は、この3か月が最初の金額を決める期間になると考えておくと分かりやすいでしょう。
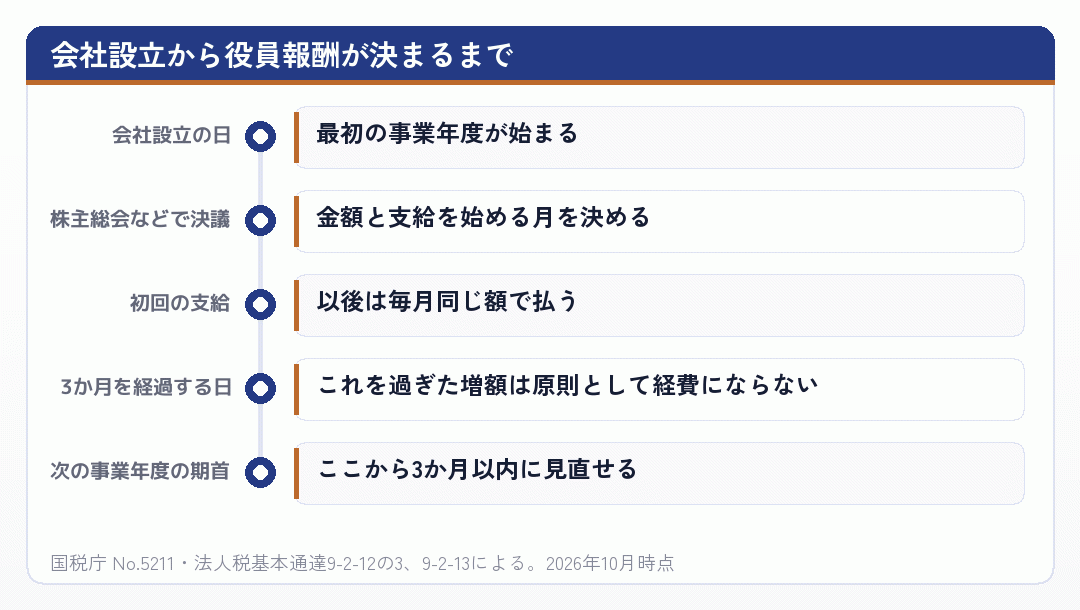
3か月を過ぎてから金額を変えられるのは、例外の場合に限られます。法人税基本通達9-2-12の3は、職制上の地位の変更などのやむを得ない事情(臨時改定事由)の例として、社長の退任にともなって副社長が社長に就く場合を挙げています。9-2-13は、経営状況の著しい悪化による減額(業績悪化改定事由)について、一時的な資金繰りの都合や業績目標に届かなかっただけでは当たらないとしています。
個人事業主のころは、売上が伸びたら生活費も増やせました。法人成りのあとは、期の途中で利益が予想より大きく出ても、役員報酬を上げた分は会社の経費になりません。設立から3か月以内に、1年間の売上と経費の見込みを立ててから金額を決めることが、いちばんの備えになります。決算期の選び方とこの3か月の関係は法人成り 決算期のカテゴリーでも扱っています。
出典第3款 定期同額給与(法人税基本通達) (国税庁/2026年10月18日確認)
役員報酬は、社長がひとりで心の中で決めるものではありません。会社法第361条は、取締役の報酬等のうち額が確定しているものについて、定款に定めていないときは株主総会の決議によって定めるとしています。社長ひとりが株主で取締役でも、この手続きは同じです。
決めた内容は議事録に残します。会社法第318条は、株主総会の議事について議事録を作ることと、株主総会の日から10年間本店に備え置くことを定めています。税務調査では、役員報酬の額をいつ、どの機関が決めたかを議事録で確かめられます。議事録がないと、金額の根拠を説明しにくくなります。
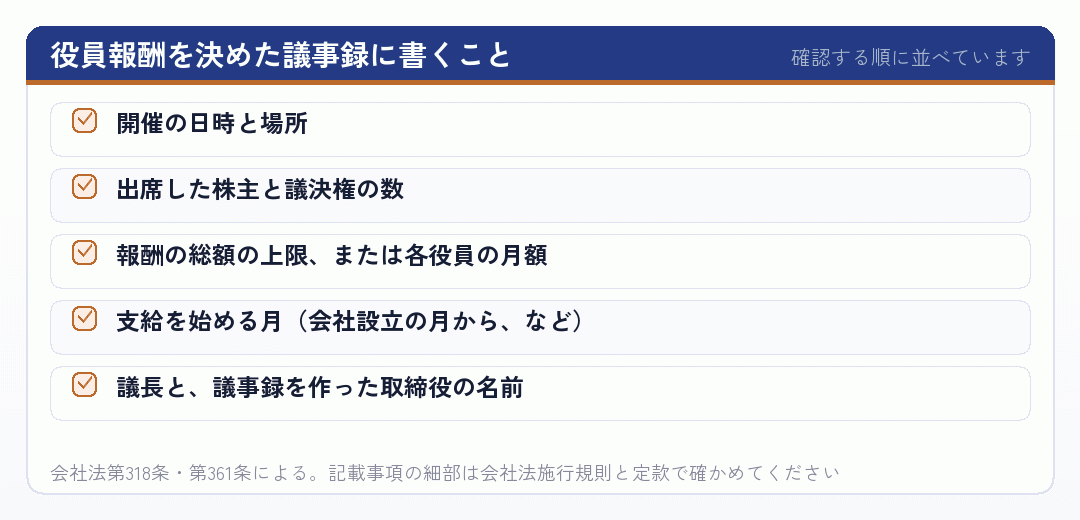
よく使われるのは、株主総会では役員全員の報酬の総額の上限だけを決め、各人への配分は取締役会や取締役の決定に任せる形です。会社設立の直後に上限を決めておけば、翌年以降に配分を見直すときも、上限の範囲内なら株主総会を開き直さずに済みます。
合同会社には、株式会社の第361条にあたる条文がありません。業務執行社員の報酬は、定款の定めや社員の同意で決めるのが一般的です。会社設立のときに作る定款に、報酬の決め方を書いておくと後で迷いません。株式会社と合同会社の違いは法人成り 株式会社 合同会社のカテゴリーで比べています。
出典e-Gov 法令検索 (デジタル庁(e-Gov)/2026年10月18日確認)
会社設立をすると、社長ひとりの会社でも健康保険と厚生年金保険に入ります。保険料は役員報酬の月額から決まる標準報酬月額に料率をかけて計算し、会社と本人で半分ずつ負担します。役員報酬を決めることは、そのまま社会保険料を決めることでもあります。
協会けんぽによると、令和8年度の健康保険料率は東京都で9.85%(3月分から)です。令和8年4月分からは全国一律の子ども・子育て支援金(0.23%)が加わり、40歳から64歳の方は介護保険料率(1.62%)も加わります。厚生年金保険料率は日本年金機構の案内で18.3%に固定されています。
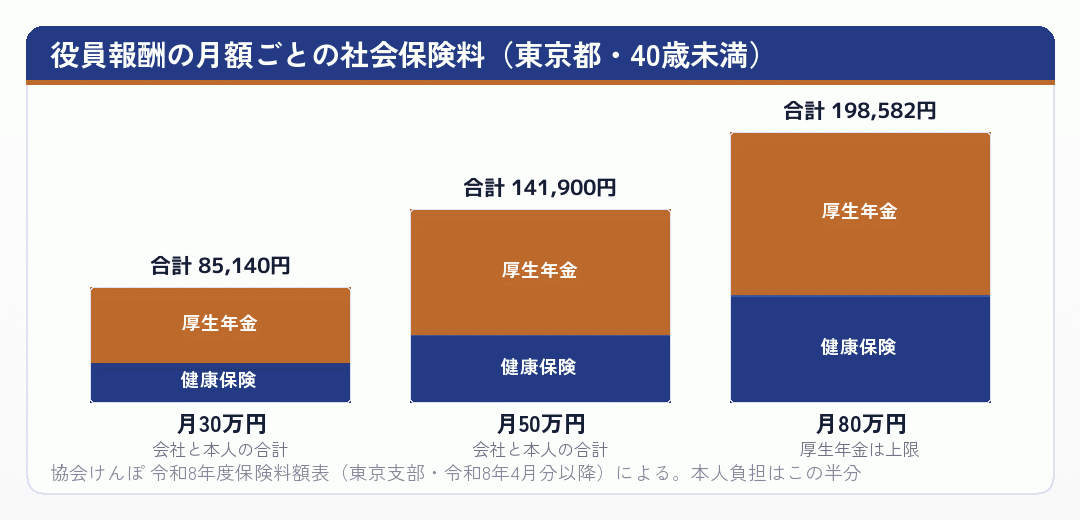
| 役員報酬(月額) | 標準報酬月額 | 会社と本人の合計(月) | 本人負担(月) | 合計(年) |
|---|---|---|---|---|
| 30万円 | 30万円 | 85,140円 | 42,570円 | 1,021,680円 |
| 50万円 | 50万円 | 141,900円 | 70,950円 | 1,702,800円 |
| 80万円 | 79万円(厚生年金は65万円) | 198,582円 | 99,291円 | 2,382,984円 |
← 横にスクロールできます
協会けんぽ東京支部の令和8年度保険料額表から作成。健康保険・子ども・子育て支援金・厚生年金の合計で、会社だけが負担する子ども・子育て拠出金(0.36%)は含みません。40歳以上は介護保険料が加わります。
個人事業主のときの国民健康保険と国民年金とは、計算のしかたがまったく違います。会社負担の分も実質的には会社のもうけから出ていくので、法人成りで手元に残るお金を比べるときは、会社と本人の合計で見てください。報酬と保険料の連動のしくみは役員報酬と社会保険料の関係|個人事業主が法人成りで見落とす連動の仕組みで、加入の手続きは法人成り 社会保険のカテゴリーで扱っています。
出典令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます|都道府県毎の保険料率|保険料率|協会けんぽの事業|協会けんぽについて|協会けんぽ (全国健康保険協会/2026年10月18日確認)
役員報酬をいくらにするかは、会社に残す利益にかかる税金と、社長個人の給与にかかる税金と社会保険料の合計で考えます。役員報酬を増やせば会社の利益は減って法人税は軽くなり、個人の所得税と住民税は重くなります。
国税庁のNo.5759によると、資本金1億円以下の中小法人の法人税率は、所得のうち年800万円以下の部分が15%、それを超える部分が23.2%です(令和7年4月1日以後に開始する事業年度。所得が年10億円を超える事業年度などの例外があります)。これに法人住民税や法人事業税が加わります。一方、所得税はNo.2260 所得税の税率のとおり、課税所得195万円未満の5%から4,000万円以上の45%まで7段階に上がっていきます。
会社設立のときに目安としてよく使われる考え方は、社長個人の所得税率(住民税を含む)と、会社の利益にかかる税率がつり合うあたりに役員報酬を置く、というものです。ただし、社会保険料は報酬に比例して増え、個人の側にだけかかるわけではありません。会社に利益を残しすぎると、そのお金を後で個人に移すときに配当や退職金として別の税金がかかります。
つまり、「いくらが正解」という一つの答えはありません。必要な生活費、住宅ローンの審査、会社に残したい運転資金、将来の退職金の計画で変わります。会社設立の前に、売上と経費の見込みから2〜3通りの役員報酬を置いて、法人税・所得税・住民税・社会保険料の合計を税理士に試算してもらうのが確実です。個人事業主のまま続けた場合との比べ方は法人成り 節税のカテゴリーで扱っています。
出典No.5759 法人税の税率 (国税庁/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
役員報酬の節税というと、毎月の額を上げ下げすることを想像しがちですが、会社設立をしたばかりの会社でできることは限られます。毎月の額は定期同額給与として固定し、そのうえで賞与を事前確定届出給与として払う、将来の役員退職金を見込んでおく、といった組み合わせが中心になります。
事前確定届出給与は、所定の時期に確定した額を払う定めをして、税務署に届け出た給与です。国税庁の手続案内(C1-23)によると、届出の期限は株主総会などの決議の日から1か月を経過する日(会計期間開始から4か月を経過する日のほうが早ければその日)で、会社設立のときに開始する職務について定めた場合は、設立の日以後2か月を経過する日です。
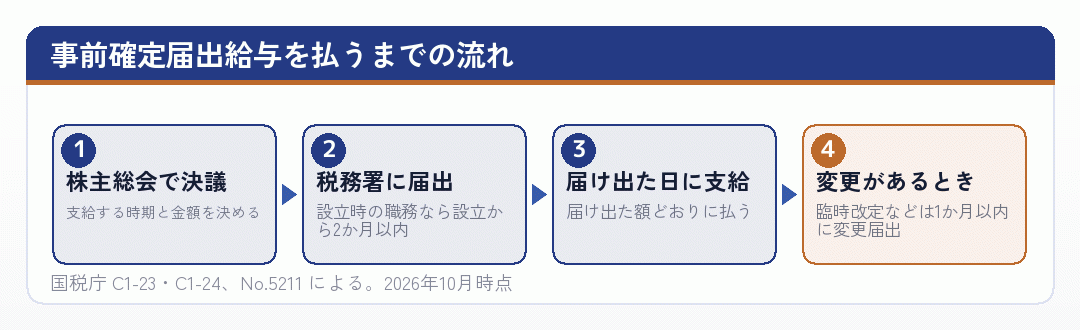
届け出た額と違う額を払うと、その賞与は原則として損金になりません。業績が思ったほど伸びなかったからと減らしても同じです。賞与にも社会保険料がかかる点も見落とせません(協会けんぽの標準賞与額の上限は、健康保険が年度で573万円、厚生年金が1か月150万円)。
役員退職金は、個人事業主には自分への退職金という仕組みがないぶん、法人成りで新しく使える選択肢です。ただし、役員としての勤続年数は一般に会社設立の日から数え、個人事業主の期間は含まれないとされています。賞与と退職金の使い方は役員に賞与や退職金は出せるか|個人事業主が法人成りで使える受け取り方で詳しく書いています。
出典C1-23 事前確定届出給与に関する届出 (国税庁/2026年10月18日確認)
個人事業主のころ、妻を青色事業専従者にして給与を払っていた方は多いはずです。会社設立のあとは、妻を取締役などの役員にして役員報酬を払うか、従業員として給与を払うかを選びます。どちらにするかで、適用される決まりが変わります。
国税庁のNo.5200では、取締役や監査役でなくても、同族会社の使用人で、株の所有割合が一定の要件(本人の属する株主グループで10%超、本人と配偶者などで5%超など)をすべて満たし、会社の経営に従事している人は役員とされます。夫婦で株を持つ会社で妻が経営に関わっていれば、肩書きが従業員でも役員として扱われ、定期同額給与の決まりがかかることがあります。
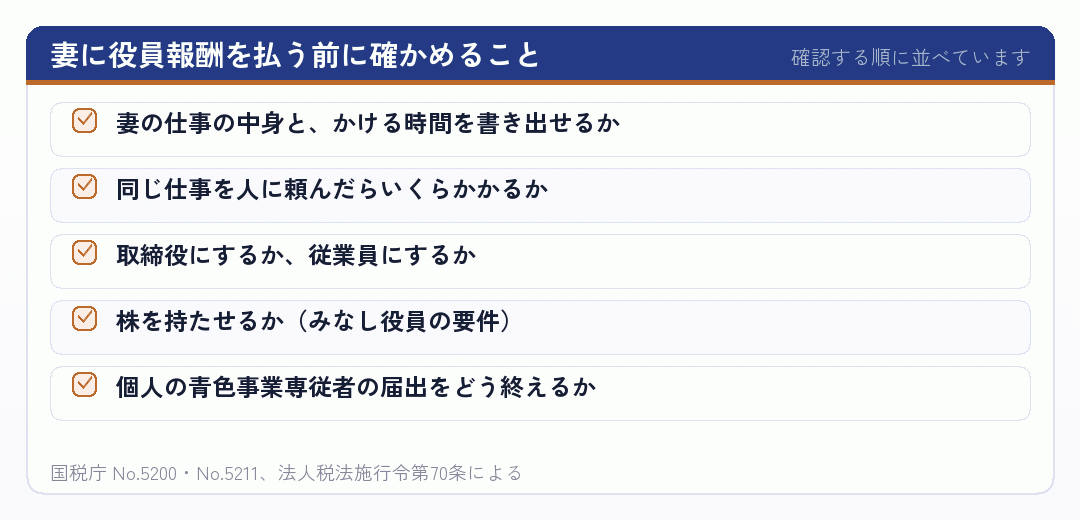
金額にも注意が要ります。法人税法施行令第70条は、役員給与が、その役員の職務の内容、会社の収益、従業員への給与の支給状況、同種・同規模の会社の役員給与の状況などに照らして相当と認められる額を超える部分を、損金にしないとしています。勤務の実態がほとんどないのに高い報酬を払うと、この不相当に高額な部分として否認されるおそれがあります。
妻の役員報酬を年間いくらにするかで、妻自身が会社の社会保険に入るか、夫の扶養に入れるかも変わります。法人成りした年は、妻の収入が専従者給与と役員報酬の両方にまたがるため、配偶者控除の判定も複雑になります。会社設立の前に、家族の給与の総額と、社会保険の加入のしかたをまとめて税理士に相談してください。
出典No.5200 役員の範囲 (国税庁/2026年10月18日確認)
法人成りの役員報酬は、個人事業主のもうけを毎月の給料に置き換えるものでした。決める時期と手続きを外さなければ、給与所得控除という個人事業主にはない控除を使えます。
いくらが最適かは、会社と個人の税金と社会保険料の合計で決まり、生活費や会社に残したい資金によって人それぞれです。会社設立の前に収支の見込みを作り、2〜3通りの金額で試算してから決めてください。
税率や保険料率、給与所得控除の表は、ここ数年続けて改められています。決める年の国税庁と協会けんぽの案内を、必ず開き直してから計算してください。
出典法人化したときの役員報酬の決め方・ルールは?決定後の届出手続きも解説 | マネーフォワード クラウド会社設立 (マネーフォワード/2026年10月18日確認)
役員報酬は、一度決めると1年間は動かせません。だからこそ、会社設立の前に「1年でどれだけ売上が立ち、経費がいくらかかり、自分と家族がいくらで暮らすか」を書き出してみてください。金額は、その紙の上から自然に絞られてきます。
個人事業主のころの手元資金の感覚と、法人成りのあとの資金繰りは同じではありません。社会保険料や会社の税金まで含めた試算は、数字の前提を一緒に確かめてくれる税理士に頼むのが近道です。
「法人成り 役員報酬」に「決め方」「いつから」「シミュレーション」「議事録」「節税」「妻」「いくら」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。シミュレーションの記事は、前提にしている保険料率や控除額の年度がそれぞれ違います。令和8年分の給与所得控除と令和8年度の保険料率で計算し直したものかを確かめながら読んでください。
法人化したときの役員報酬のルールと、決めたあとに出す届出までを一続きで説明しています。決め方の段と並べて読むと流れがつかめます。
biz.moneyforward.com
役員報酬と従業員の給与の違い、定期同額給与と事前確定届出給与を、会計ソフトの会社が基本から説明しています。
会社設立の前に知っておきたい役員報酬のルールと、金額の決め方をまとめています。
www.freee.co.jp
役員報酬の平均額や適正額の考え方を説明しています。「いくら」の段で、自社の利益から逆算する前の目安として。
法人成りしたあとの役員報酬と給与の扱いを、税理士法人が連載の1回目として説明しています。(crosst-tax.jp)
法人化にともなう役員報酬の決め方と、守るべきルール・注意点を税理士法人が並べています。
ikegami-zeirishi.com
月80万円・120万円といった高めの役員報酬で、税金と社会保険料を比べた会計事務所の記事です。シミュレーションの段の表より上の金額帯を見るときに。
法人成りした社長の給与をどう決めるかと、税務上の注意点を税理士事務所が説明しています。
個人事業の青色専従者給与と、会社の役員報酬の違いを説明しています。妻への支給の段の前提として。
okamatsu-tax.com
青色事業専従者をやめるときの手続きと注意点の解説です。家族への給与を会社の役員報酬に切り替える前に、個人の側で済ませることが分かります。
法人成りで配偶者が専従者給与から役員報酬に変わった年に、配偶者控除を使えるかを扱った事例です。
役員報酬にかかる所得税と住民税を、金額ごとのシミュレーションで説明しています。
biz.moneyforward.com
役員報酬を変えるときの議事録の作り方と、必ず書く事項、ひな形を説明しています。議事録の段の続きとして。
会社設立のときの株主総会の開き方と、そこで役員報酬を決める流れを、議事録のひな形つきで説明しています。
役員報酬を途中で変更するときの手続きと、株主総会議事録のひな型を紹介しています。
kigyolog.com
法人税・所得税・住民税・社会保険料の合計で役員報酬を比べるシミュレーションです。利益額ごとの考え方が載っています。(atsoho.com)
役員報酬の源泉徴収税額の計算と、節税の考え方を説明しています。節税の段とあわせて。
事前確定届出給与の届出書の書き方と提出期限、社会保険料との関係を説明しています。
www.freee.co.jp
会社設立のときの役員報酬の設定と、損金に入れるための要件を説明しています。いつから払えるかの段の確認に。(www.ht-tax.or.jp)
法人成りの前後で社会保険料がどう変わるかを、令和8年度の東京都の料率で試算しています。社会保険料の段の表と見比べるのに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。