法人成り 確定申告
法人成りの翌年から、自分の確定申告はどうなるか|年末調整で終わる人と、終わらない人
会社設立をした翌年から、個人の確定申告は原則として不要になります。ただし例外があり、医療費控除やふるさと納税、副収入があれば自分で出すことに。個人事…
2026年9月1日 更新
「法人成り 確定申告」の記事記事 3 本
会社設立をした翌年から、個人の確定申告は原則として不要になります。ただし例外があり、医療費控除やふるさと納税、副収入があれば自分で出すことに。個人事…
2026年9月1日 更新
会社設立をすると、申告の期限が事業年度で決まるようになります。決算日の翌日から2か月以内。国と地方に別々に出し、書類の数も個人事業主のときより増える…
2026年9月1日 更新
会社設立をした年は、1月から廃業日までを個人事業主として申告し、そのあとを法人として申告します。事業所得と給与所得が同じ年に並び、一括償却資産や個人…
2026年9月1日 更新
法人成りした年の申告を、どこから手をつければいいか知りたい方へ
会社設立の登記は終わった。廃業届も出した。それでも、次の春に何をどう申告すればいいのかがはっきりしない。個人事業主としての最後の申告と、会社の最初の申告が同じ年に重なるからです。このページは、そういう方に向けて書いています。
法人成りの確定申告で迷うのは、手続きそのものより申告書の中身です。1月1日から廃業日までの事業所得と、会社からもらう役員報酬の給与所得をどう合わせるか。廃業した年だけ使える事業税の見込み控除、会社に売った車や機械の譲渡所得、最後の貸借対照表、そして法人の申告期限。順番に並べました。
期限と要件は、国税庁のタックスアンサー・手続案内・所得税基本通達の原文で確かめた2026年10月時点のものです。廃業届や消費税の届出は法人成り 廃業届で扱っているので、こちらでは申告書を書く段階に絞っています。
法人成りの確定申告は、ひとつの申告ではありません。個人事業主として最後に出す所得税の確定申告と、会社設立をしたあとに会社として出す法人税などの申告の2つです。会社設立の年だけ、この2つが同じ時期に重なります。
国税庁のタックスアンサーでは、所得税の確定申告は毎年1月1日から12月31日までの1年間の所得と税額を計算して確定させる手続で、源泉徴収された税金や予定納税額があれば、この申告で過不足を精算すると説明しています。法人成りしても、個人事業主として稼いだ期間がある年は、この手続から外れません。
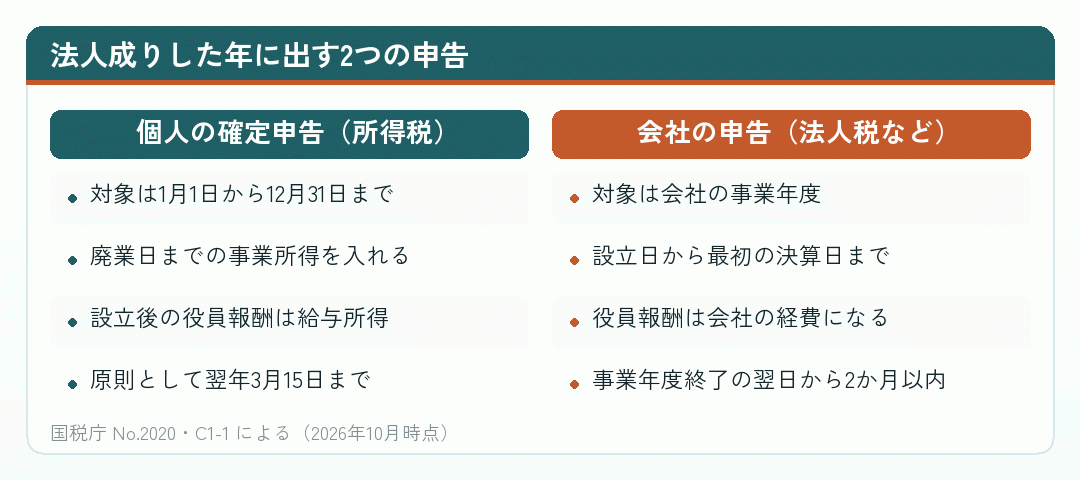
2つの申告は、対象の期間が違います。個人は暦年、会社は自分で決めた事業年度です。会社設立の日を境に、それより前の売上と経費は個人事業主のもの、それ以後は会社のもの、と分けて考えるのが出発点になります。境目があいまいなまま進めると、同じ経費を両方に入れたり、どちらにも入れ忘れたりします。
個人事業主の申告に慣れている方ほど、会社の申告も同じ感覚で考えがちです。けれど、会社には決算日があり、申告の期限も決算日から数えます。法人成りの初年度は、カレンダーに個人の期限と会社の期限を両方書き込むところから始めてください。
両方の申告がどう並ぶかは、カテゴリー内の法人成りした年の確定申告|個人と法人、申告が2つ並ぶ最初で最後の1年で、具体的な月の例を使って詳しく書いています。
出典No.2020 確定申告|国税庁 (国税庁/2026年10月18日確認)
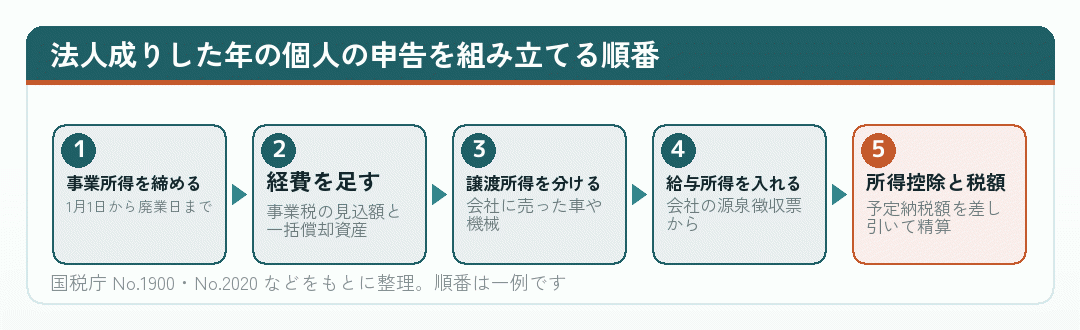
法人成りした年の個人の確定申告では、2種類の所得を合わせます。1月1日から廃業日までの事業所得と、会社設立のあとに会社から受け取った役員報酬(給与所得)です。会社設立後の会社が役員報酬について年末調整をしていても、それで個人の申告が終わるわけではありません。
国税庁の「給与所得者で確定申告が必要な人」では、給与を1か所から受けていて全部が源泉徴収の対象でも、給与所得と退職所得以外の所得金額の合計が20万円を超える人は確定申告が必要とされています。法人成りした年の事業所得はたいていこれを超えるので、会社から源泉徴収票を受け取り、事業所得と合わせて申告することになります。
事業所得が赤字になった場合は、ほかの所得と差し引きできる場合があります。会社設立の準備で個人事業主としての売上が落ち込んだ年は、給与所得と合わせることで税額が下がることもあるので、赤字でも申告は出しておくほうがよいでしょう。どこまで差し引けるかは所得の種類で決まるので、迷うときは税務署か税理士に確かめてください。
注意したいのが、会社と個人のあいだのお金の流れです。同じページの一覧には、同族会社の役員などで、その会社から貸付金の利子や資産の賃貸料を受け取っている人は確定申告が必要とあります。会社設立のときに、自宅の一部や自分名義の車を会社に貸して賃料を受け取る形にした場合は、翌年以降も個人の申告が続きます。
翌年からの個人の申告がどうなるかは、法人成りの翌年から、自分の確定申告はどうなるか|年末調整で終わる人と、終わらない人で扱っています。役員報酬の決め方そのものは法人成り 役員報酬のカテゴリーにまとめています。
出典No.1900 給与所得者で確定申告が必要な人|国税庁 (国税庁/2026年10月18日確認)
個人事業を廃業した年の確定申告には、ふだんの年にはない経費の入れ方があります。代表的なのが、個人事業税の見込み控除です。個人事業税は、ふつうは翌年に税額が決まってから、その年の必要経費になります。ところが法人成りで事業を閉じて会社設立に移ると「翌年の事業所得」がないので、そのままでは経費にする年がなくなってしまいます。
これについて所得税基本通達37-7は、事業税を課される事業を廃止した場合、廃止した年分の所得に課される事業税の課税見込額を、その年分の必要経費に算入できるとしています。見込額は通達に示された算式で計算します。この方法をとらない場合は、事業税の賦課決定があった時に、所得税法63条と152条の特例を使うことになると、同じ通達の注に書かれています。
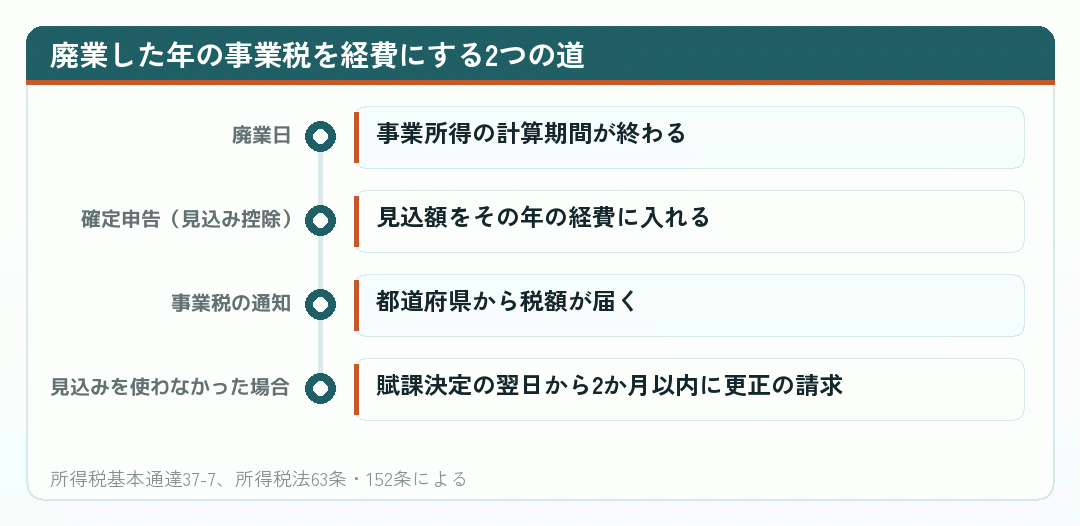
見込み控除を使わなかった場合の道が、所得税法63条です。事業を廃止したあとに、その事業にかかる費用や損失が生じたときは、廃止した年分(またはその前年分)の必要経費に算入するとしています。そして152条で、その事実が生じた日の翌日から2か月以内に限って更正の請求ができると定めています(法第63条《事業を廃止した場合の必要経費の特例》関係|国税庁)。期限が短いので、通知が届いてから慌てるより、申告の時点で見込み控除を入れておくほうが手間は少なくすみます。
そもそも個人事業税がかかるかどうかは、所得の額によります。東京都主税局の案内では、事業主控除は年間290万円で、営業期間が1年未満の場合は月割額とされています(個人事業税|東京都主税局)。年の途中で法人成りした個人事業主は、控除も月割りになる点に気をつけてください。
もうひとつ、廃業した年にまとめて経費になるものに一括償却資産があります。国税庁の質疑応答事例では、法人成りで一括償却資産を会社に引き継いだ場合、必要経費に算入していない残りは、すべて廃業した年分の事業所得の必要経費に算入するとしています(法人成りした場合の一括償却資産の必要経費算入|国税庁)。3年で均等に落としていた途中のものも、廃業の年に残りを一度に入れます。廃業届や消費税の申告など、個人事業を閉じる手続きの側は法人成り 廃業届でまとめています。
出典〔租税公課〕|国税庁 (国税庁/2026年10月18日確認)
法人成りの確定申告で、意外に手が止まるのが貸借対照表です。個人事業主として青色申告をしてきた方は、最後の年も貸借対照表を作ります。そして会社設立の側でも、引き継いだ資産と負債から会社の最初の貸借対照表を組み立てます。個人の締めの残高と、会社の始まりの残高が、きちんとつながっている必要があります。
国税庁の「青色申告特別控除」では、55万円の控除を受ける要件として、正規の簿記の原則(一般的には複式簿記)で記帳し、その記帳にもとづいて作った貸借対照表、損益計算書などを確定申告書に添付して、期限内に提出することを挙げています。65万円の控除は、これに加えて優良な電子帳簿の保存か、e-Taxでの提出が要件です(2026年10月時点の記載)。廃業の年でも、この要件は変わりません。
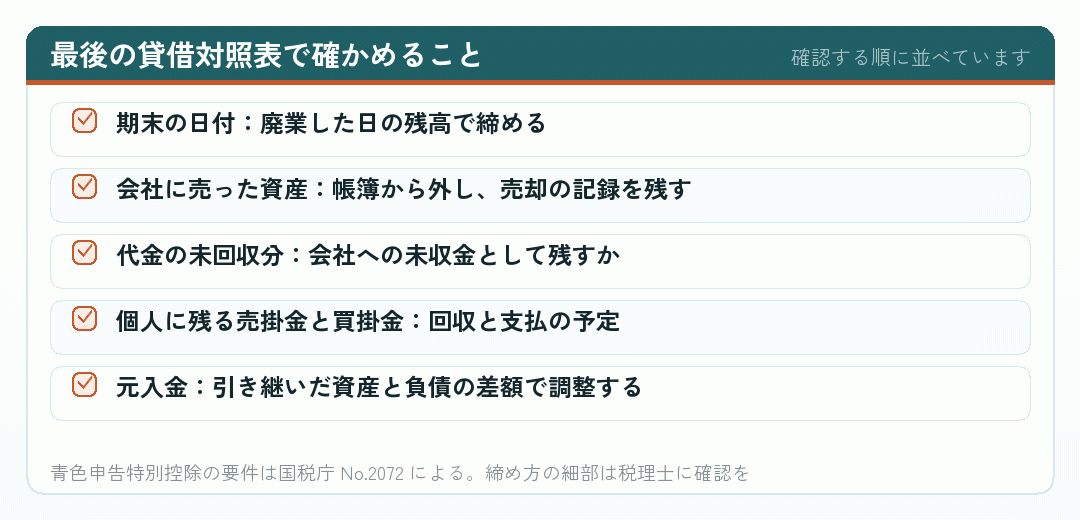
会社に売った車や機械は、個人の帳簿から外れ、代わりに受け取った代金か、まだ受け取っていない代金(会社への未収金)が残ります。会社の側では、同じ資産が会社の帳簿に入り、払っていない代金は個人への未払金になります。この2つの帳簿の金額が食い違っていると、どちらの申告でも説明がつかなくなります。
控除額にも注意が必要です。No.2072では、不動産所得と事業所得の合計額が控除額より少ない場合は、その合計額が限度になるとしています。廃業日が年の早い時期で事業所得が小さい年は、控除が満額にならないことがあります。会社の側の開始の帳簿の作り方は法人成り 資産引継ぎのカテゴリーで扱っています。
出典No.2072 青色申告特別控除|国税庁 (国税庁/2026年10月18日確認)
法人成りでは、個人事業主として使っていた資産を会社に売ることがよくあります。このとき、何を売ったかで確定申告での所得の種類が変わります。在庫(棚卸資産)は事業所得、車や機械などは譲渡所得です。同じ「会社に売った」でも、申告書の別の欄に書くことになります。
国税庁の「譲渡所得の対象となる資産と課税方法」では、譲渡所得の対象に機械器具や船舶などが含まれるとし、法人に対する贈与や、時価の2分の1未満の価額による譲渡は、時価で譲渡があったものとされると説明しています。会社設立したばかりの自分の会社だからと安く売ると、個人の側では時価で売ったものとして計算されるおそれがあります。
| 会社に移すもの | 個人の申告での扱い | 確かめる先 |
|---|---|---|
| 在庫(棚卸資産) | 事業所得の売上に入れる | 国税庁 No.1460 |
| 車・機械・器具 | 譲渡所得(総合課税)。特別控除は最高50万円 | 国税庁 No.1460・No.3105 |
| 一括償却資産 | 譲渡所得にならない。残りは廃業年の経費 | 国税庁の質疑応答事例 |
| 土地・建物 | 分離課税の譲渡所得 | 国税庁 No.3105 |
← 横にスクロールできます
2026年10月時点の国税庁の案内による。取得費や所有期間の計算は個別に確かめてください。
車や機械を売ったときの譲渡所得は、売った金額から取得費と譲渡費用を引いて計算し、さらに最高50万円の特別控除を引きます(No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)|国税庁)。同じページでは、所有期間が5年を超える資産の長期譲渡所得は、総所得金額に入れるときに2分の1にすると説明しています。給与所得などと合わせて税額を計算するので、会社設立の年の個人の税額にそのまま響きます。
値段の決め方は、個人事業主の申告と会社設立後の会社の帳簿の両方にかかわります。帳簿上の残高(未償却残高)で売る方法がよく使われますが、それが時価とかけ離れていないかは別に確かめる必要があります。車の名義や価格の考え方は法人成り 車、在庫の移し方は法人成り 棚卸資産のカテゴリーで扱っています。
出典No.3105 譲渡所得の対象となる資産と課税方法 (国税庁/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
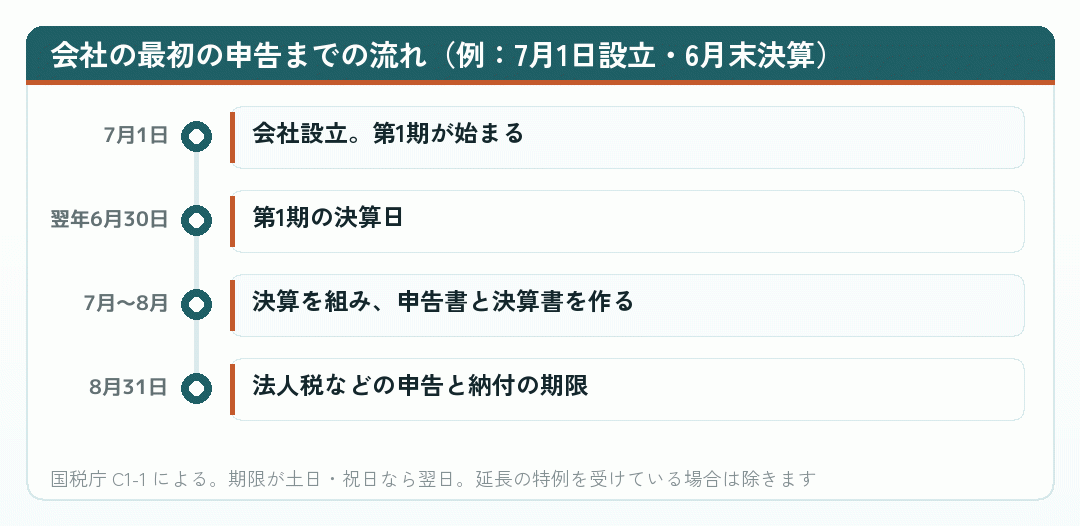
会社設立をしたあとの会社の申告は、個人事業主の確定申告とは数え方が違います。国税庁の手続案内(C1-1)では、法人税の確定申告書は、原則として事業年度終了の日の翌日から2か月以内に出すとされています。提出期限が土日や祝日に当たるときは、その翌日が期限です。
つまり、期限は会社設立のときにいつを決算日にしたかで決まります。3月末決算なら5月末、12月末決算なら翌年2月末が期限の目安です。個人事業主のころの「3月15日」という感覚のままでいると、決算日によっては会社の期限を大きく過ぎてしまいます。
法人税の申告書には、決算書(貸借対照表・損益計算書など)や勘定科目内訳明細書を添えます。会社設立の時点で作った開始の貸借対照表が、第1期の決算書の出発点になります。個人事業主のときは青色申告決算書を1枚作れば済んだ方も、会社では書類の量が増えると考えておいてください。
会社の申告は法人税だけではありません。都道府県と市町村への法人住民税・法人事業税の申告も、原則として同じ時期に出します。会計監査を受けるなどの事情で期限までに決算が確定しない会社は、申告期限の延長の特例を申請できる場合があります(C1-16 申告期限の延長の申請|国税庁)。
法人の申告期限と書類の詳細は法人の確定申告は決算日から2か月|個人事業主の3月15日とは、数え方が違うで、決算日の選び方は法人成り 決算期のカテゴリーで扱っています。
出典C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁 (国税庁/2026年10月18日確認)
確定申告の期間は、個人と会社でまったく別です。個人の所得税は、原則として翌年2月16日から3月15日までの間に申告し、納付もその日までです。会社は前の段のとおり、決算日の翌日から2か月以内です。法人成りした年は、この2つの締切が別々の時期にやってきます。
たとえば2026年7月1日に会社設立をして、決算日を6月30日にした場合を考えます。個人事業主としての2026年分(1月1日から廃業日まで)の確定申告は、2027年2月16日から3月15日まで。会社の第1期の申告は、2027年8月31日までです。半年近く離れているので、片方を終えて安心してしまうと、もう片方を忘れがちです。
申告を忘れたときの扱いも、国税庁は案内しています。「確定申告を忘れたとき」では、期限内に申告しなかった場合でも、気づいたらできるだけ早く申告するよう求めており、期限後申告として扱われます。税務署の調査の事前通知の前に自主的に申告した場合でも、納める税金に5パーセントを掛けた無申告加算税がかかります。
会社設立の直後は、届出や口座の切り替え、取引先への連絡で手一杯になります。個人事業主としての最後の申告は、会社の忙しさに紛れて後回しになりやすいものです。法人成りを決めた時点で、個人と会社の両方の締切を同じ予定表に書き込んでおくと、取りこぼしを防げます。
出典No.2024 確定申告を忘れたとき (国税庁/2026年10月18日確認)
法人成りの確定申告で、よくつまずく点を3つ挙げます。1つ目は予定納税です。前年の所得をもとに、7月と11月に所得税の一部を前払いする仕組みですが、法人成りで個人の事業所得が減る年は、前年どおりに払うと払いすぎになります。
国税庁の手続案内(A1-3)では、廃業や休業、業況不振などで、その年6月30日の現況による申告納税見積額が予定納税基準額に満たないと見込まれる場合に、減額を申請できるとしています。第1期分と第2期分の減額申請は7月1日から7月15日まで、第2期分のみの申請は11月1日から11月15日までです。払いすぎても確定申告で精算はされますが、会社設立の直後は手元の資金を厚くしておきたい時期です。
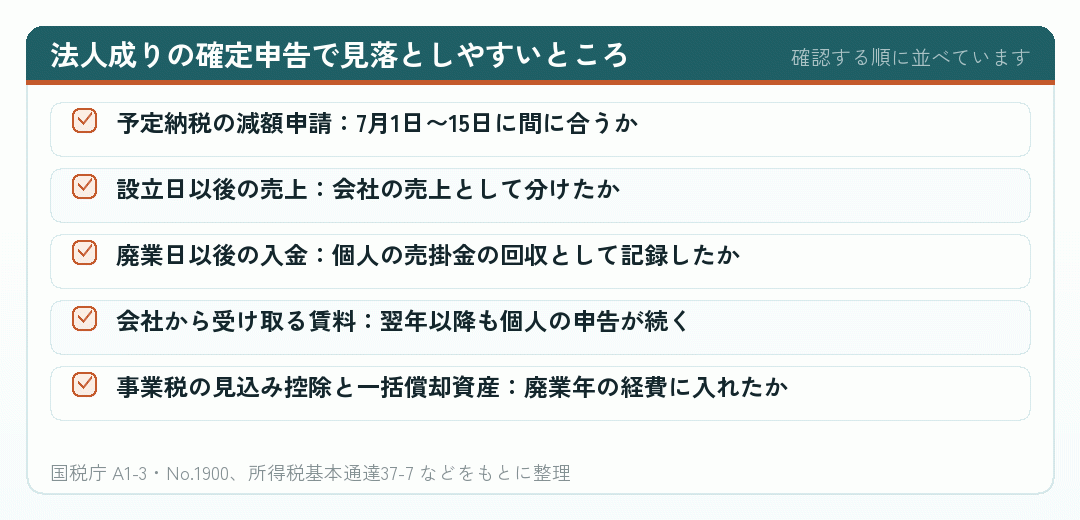
2つ目は、会社設立の日の境目です。その日以後に請求した売上は会社のもの、それより前に個人事業主として請求した分は、入金が設立日のあとでも個人の売上です。取引先が古い口座に振り込んでくることもあるので、入金の日付ではなく、誰の名前で請求したかで振り分けます。
3つ目は、個人に残る取引です。廃業日のあとに入ってくる売掛金や、払う買掛金は、個人の側の帳簿で片づけます。会社の帳簿に混ぜてしまうと、個人と会社の両方の申告がずれます。税理士に頼む場合も、個人の最後の申告と会社の最初の申告を同じ人に見てもらうと、境目の処理がそろいやすくなります。依頼先の考え方は法人成り 税理士のカテゴリーで扱っています。
出典A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続 (国税庁/2026年10月18日確認)
法人成りした年は、個人事業主としての最後の確定申告と、会社設立後の最初の申告が並ぶ1年でした。どちらも、会社設立の日と廃業日という境目の日付をはっきりさせるところから始まります。
事業所得は、収入から必要経費を引いて計算する、という基本は廃業の年も同じです。違うのは、どこで締めて、何を最後の年に入れるかです。会社設立の日を境に数字がそろえば、2つの申告は自然に組み上がります。
判断に迷うところ、とくに資産の売値と事業税の見込額の計算は、税務署の相談窓口か税理士に確かめてから申告してください。制度は改正されることがあるので、申告の前に国税庁の最新の案内もあわせて確認をおすすめします。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月18日確認)
法人成りの確定申告は、春になってから一気に片づけようとすると、廃業日の残高や会社に売った資産の値段を思い出すところから始めることになります。会社設立の直後、記憶と書類が新しいうちに、境目の日付と移した資産の一覧だけでも残しておいてください。
個人の最後の申告と会社の最初の申告は、同じ数字でつながっています。片方だけを見て決めると、もう片方で困ることがあります。迷ったら、両方をまとめて見てくれる税理士に早めに相談するのが近道です。
「法人成り 確定申告」に「注意点」「貸借対照表」「譲渡所得」「個人事業 廃業」「期間」を足して実際に検索し、出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。青色申告特別控除の額や、事業税の見込み控除の計算は記事によって書き方が違うので、国税庁の原文とあわせて読んでください。
法人成りした年の確定申告を、個人と法人の両方について流れで説明しています。最初の段で全体をつかんだあとに読むと整理しやすい記事です。
sogyotecho.jp
法人成りした年の個人の確定申告の方法と注意点を、会計ソフトの会社が説明しています。事業所得と給与所得を合わせる段の続きとして。
法人成りした年に確定申告が要る理由と、申告の流れを税理士法人がまとめています。
koyano-cpa.gr.jp
法人成りした年の確定申告と、会計の上での注意点を説明しています。設立日を境に売上と経費を分ける話は、個人の申告の段とあわせて。
個人事業主が法人化した年の確定申告のやり方を、公認会計士・税理士の事務所が書いています。(setsuzei-japan.tokyo)
廃業した年の個人事業税を見込みで計上する方法を、計算の手順から説明しています。通達37-7の段の具体例として。
法人成りする際の最後の個人事業税の処理を、見込み計上と翌年の経費の両面から説明しています。
廃業したら確定申告はどうなるかを、出す書類から説明しています。個人事業を閉じた年の申告の確認に。
www.yayoi-kk.co.jp
年内に廃業するか翌年に廃業するかで、確定申告がどう変わるかを書いています。廃業日を決める前に。
個人事業を廃業して法人成りした年度の青色申告特別控除の額を説明しています。貸借対照表の段で触れた要件とあわせて。
法人成りした際の会計処理を、個人側と会社側の仕訳で説明しています。開始貸借対照表を作るときの参考に。
個人事業主が車を売ったときに譲渡所得になる理由と、仕訳を説明しています。
biz.moneyforward.com
減価償却の途中で車を売るときの未償却残高と申告の仕方を説明しています。会社に車を売る段の計算の確認に。
法人成りに伴って固定資産を会社に譲渡するときの考え方を、税理士事務所が答えています。
法人成りした会社の初年度の決算で気をつけることを、8つに分けて並べています。法人の申告の段の続きとして。
www.zeiri4.com
「事業年度終了の日の翌日から2か月以内」の数え方を、具体的な日付で説明しています。(www.ha-tax.jp)
法人の確定申告のやり方を、提出書類と期限、手続きの流れから説明しています。
法人の社長に確定申告が要る場合と要らない場合を説明しています。翌年以降の個人の申告の確認に。
法人成りした年の個人の予定納税は減額を申請できることを、税理士事務所が説明しています。注意点の段とあわせて。(zeirishi-miyake.jp)
個人事業主から法人成りするときに知っておきたい税金を、個人と会社に分けて整理しています。申告の前の全体の確認に。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。