法人成り 青色申告
青色申告の特典は法人成りでどう変わるか|65万円控除を手放して、何を得るのか
個人事業主の青色申告特別控除は、会社設立をすると使えなくなります。代わりに欠損金の10年繰越しや給与所得控除が入ってくる。失うものと得るものを、国税…
2026年9月1日 更新
「法人成り 青色申告」の記事記事 3 本
個人事業主の青色申告特別控除は、会社設立をすると使えなくなります。代わりに欠損金の10年繰越しや給与所得控除が入ってくる。失うものと得るものを、国税…
2026年9月1日 更新
法人の青色申告承認申請書は「設立から3か月以内」ではありません。3か月経過日と第1期末の、早いほうの前日まで。決算期の置き方しだいで期限が縮みます。…
2026年9月1日 更新
個人事業主が会社設立をすると、青色申告は自動では引き継がれません。個人側で取りやめの届出を出し、法人側であらためて承認申請を出す。2枚がそろって初め…
2026年9月1日 更新
法人成りで、青色申告がどう切り替わるのかを知りたい方へ
個人事業主として何年も青色申告をしてきた。会社設立をしたら、その青色申告はそのまま会社に引き継がれるのか。65万円の控除は最後の年も使えるのか。取りやめ届は出すのか、出さないのか。このページは、そうした疑問を一つずつ片づけたい方に向けて書いています。
先に結論めいたことを言うと、個人の青色申告の承認は会社に移りません。法人成りは、個人事業主としての青色申告を締めくくり、会社設立後に法人として青色申告の承認を新しく受け直す手続きです。個人の側の最後の申告、取りやめ、会社の側の承認申請、法人で受けられる特典の順に並べました。
期限と金額は、国税庁のタックスアンサーと手続案内で確かめた2026年10月時点のものです。青色申告特別控除は令和9年分から区分が変わるので、どの年分の話なのかを意識して読んでください。
法人成りをすると、青色申告は個人の分と会社の分で別々に扱われます。個人事業主として受けていた青色申告の承認は、あくまで個人の所得税についてのものです。会社設立で生まれた会社は別の納税者なので、法人税について青色申告をしたいなら、会社として改めて承認を受ける必要があります。
国税庁のタックスアンサー「新設法人の届出書類」では、法人設立届出書(設立の日以後2か月以内)と並んで、青色申告の承認申請書を挙げています。
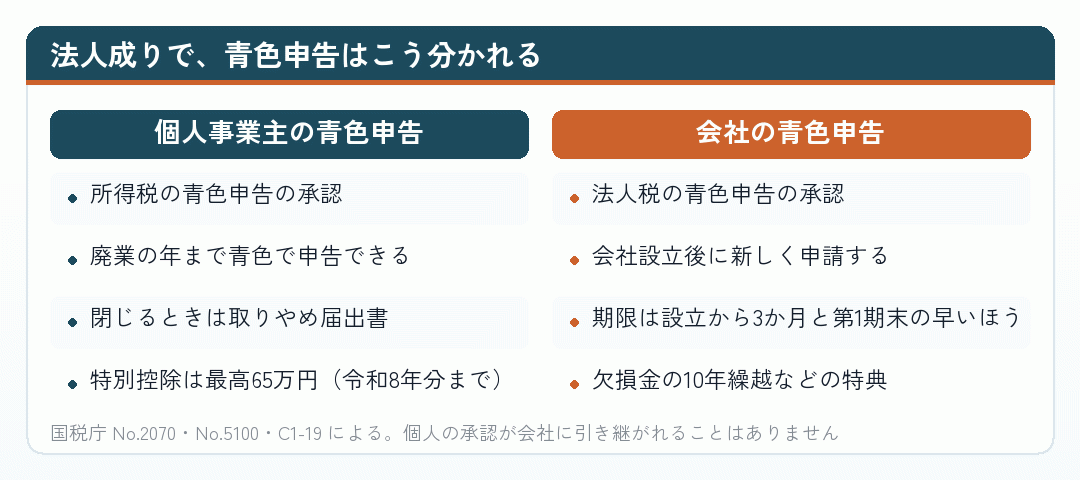
個人事業主のころの青色申告の実績は会社に引き継がれませんが、複式簿記に慣れておいた経験は、会社設立後の経理にそのまま生きます。
このページでは、個人の側(最後の申告と取りやめ)を前半で、会社の側(承認申請と特典)を後半で扱います。個人の取りやめと法人の承認申請を両方出す流れは、カテゴリー内の法人成りで青色申告はどうなるか|個人の取りやめ届と、法人の承認申請を両方出すでも詳しく書いています。会社設立の届出全体は法人成り 手続きのカテゴリーで一覧にしてあります。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月18日確認)
法人成りをした年でも、個人事業主としての青色申告はその年の分まで続きます。1月1日から廃業日までの事業所得を、翌年の確定申告期限までに青色申告で申告する、という形です。会社設立をした日に、個人の青色申告がその場で消えるわけではありません。
国税庁の「青色申告制度」の案内では、個人の青色申告の主な特典として、青色申告特別控除、青色事業専従者給与、貸倒引当金、純損失の繰越しと繰戻しを挙げています。純損失(赤字)は翌年以後3年間繰り越せますが、法人成りで個人事業を閉じると、繰り越した赤字を差し引く先の事業所得がなくなる点に注意が要ります。
家族に給与を払っている個人事業主は、青色事業専従者の要件にも気をつけてください。国税庁は要件の一つを「その年を通じて6か月を超える期間(一定の場合には従事できる期間の2分の1を超える期間)、専ら従事」としています。法人成りの年がこの「一定の場合」に当たるかは、税務署か税理士に確かめてください。
個人事業主として雇っていた家族を、会社設立後は会社の従業員や役員として迎えることも多いはずです。家族への給与の考え方は、法人成り 役員報酬のカテゴリーとあわせて読むと、個人のときとの違いが見えてきます。
出典No.2070 青色申告制度 (国税庁/2026年10月18日確認)
法人成りの年に一番気になるのが、青色申告特別控除を最後の年も満額で受けられるかどうかでしょう。国税庁のタックスアンサー「青色申告特別控除」では、令和8年分までの控除を3つに分けています。
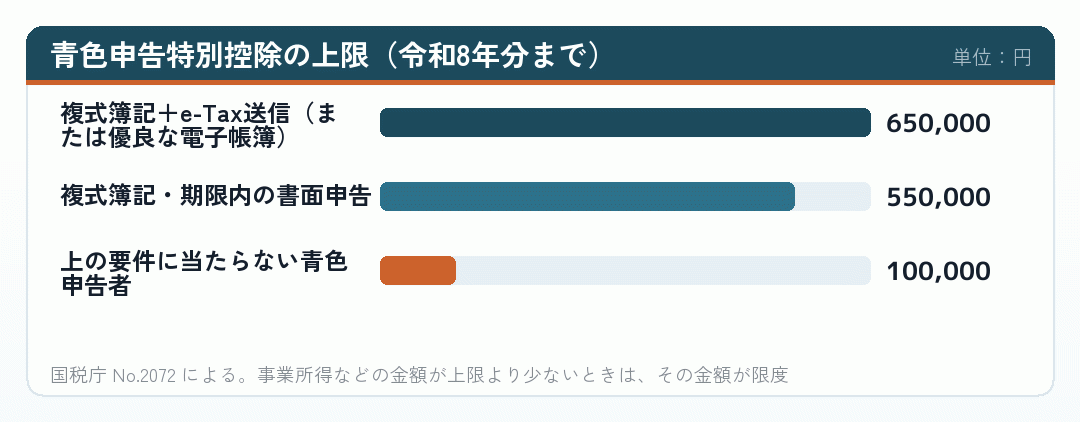
55万円は、正規の簿記(一般的には複式簿記)で記帳し、貸借対照表と損益計算書などを添付して期限内に申告することが要件です。65万円は、これに加えて優良な電子帳簿での保存か、e-Taxでの期限内送信が必要です。
廃業の年について、国税庁の案内には、事業をしていた月数に応じて控除額を減らすという定めは書かれていません。上限は事業所得などの金額で、所得がそれより少なければその金額までです。ただし、55万円や65万円を受けるには、廃業日時点の貸借対照表を作れるだけの複式簿記の帳簿が必要です。帳簿が後回しになると、最後の年だけ10万円に下がることもあり得ます。
最後の年の控除額をどう考えるかは、紹介サイトの欄にある会計事務所の解説も参考になります。個人事業主の青色申告の特典と、会社の青色申告の特典を並べて比べたい方は、青色申告の特典は法人成りでどう変わるか|65万円控除を手放して、何を得るのかをご覧ください。最後の年の申告書の書き方は法人成りした年の確定申告|個人と法人、申告が2つ並ぶ最初で最後の1年で扱っています。
出典No.2072 青色申告特別控除|国税庁 (国税庁/2026年10月18日確認)
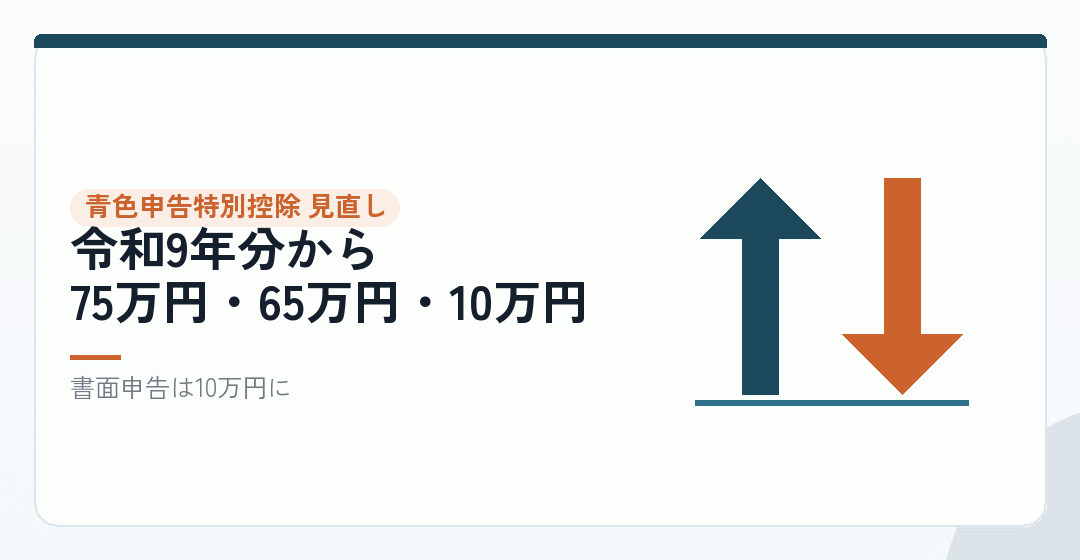
令和8年度の税制改正で、青色申告特別控除は令和9年分の確定申告から見直されます。個人事業を一部残す人や、法人成りを令和9年以降に先送りする個人事業主に関係します。
国税庁のリーフレットによると、令和9年分以後は、65万円控除の要件(正規の簿記で記帳し、e-Taxで確定申告書と青色申告決算書を期限までに送信)に加えて、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たすと、最高75万円の控除になります。
| 区分 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax送信 | 65万円 | 65万円 |
| 上に加えて優良な電子帳簿など | 65万円 | 75万円 |
| 複式簿記で書面申告 | 55万円 | 10万円 |
| 簡易な記帳 | 10万円 | 10万円(前々年の収入金額が1,000万円超の事業所得などは対象外) |
← 横にスクロールできます
国税庁のリーフレット(令和9年分確定申告から適用)による。不動産所得は事業的規模かどうかで扱いが違います。75万円の届出書は、適用を受ける年分の確定申告期限までに出します。
簡易な記帳で10万円控除を受けてきた個人事業主のうち、前々年の収入金額が1,000万円を超える人は、令和9年分から10万円控除の対象から外れます。売上が1,000万円を超えて法人成りを考えはじめた方は、ちょうどこの線に当たりやすいので注意してください。
個人事業を一部残したまま会社設立をする、いわゆる二刀流を考えているなら、個人に残す事業の帳簿をe-Taxと電子帳簿に合わせておくと、令和9年分以後も控除を確保しやすくなります。個人事業を残すかどうかの判断は、法人成り 廃業届のカテゴリーで扱っています。
出典【令和9年分確定申告から適用】優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう (国税庁/2026年10月18日確認)
個人事業をすべて会社に移すなら、個人の側では「所得税の青色申告の取りやめ届出書」を出すのが一般的です。国税庁の手続案内では、提出時期は青色申告を取りやめようとする年分の所得税の確定申告期限までで、期限が土日・祝日に当たる場合はその翌日が期限になります。
法人成りした年の分は、廃業日まで個人事業主として青色申告をします。取りやめるのは翌年分以後です。届出書の年分を書き間違えないようにしてください。
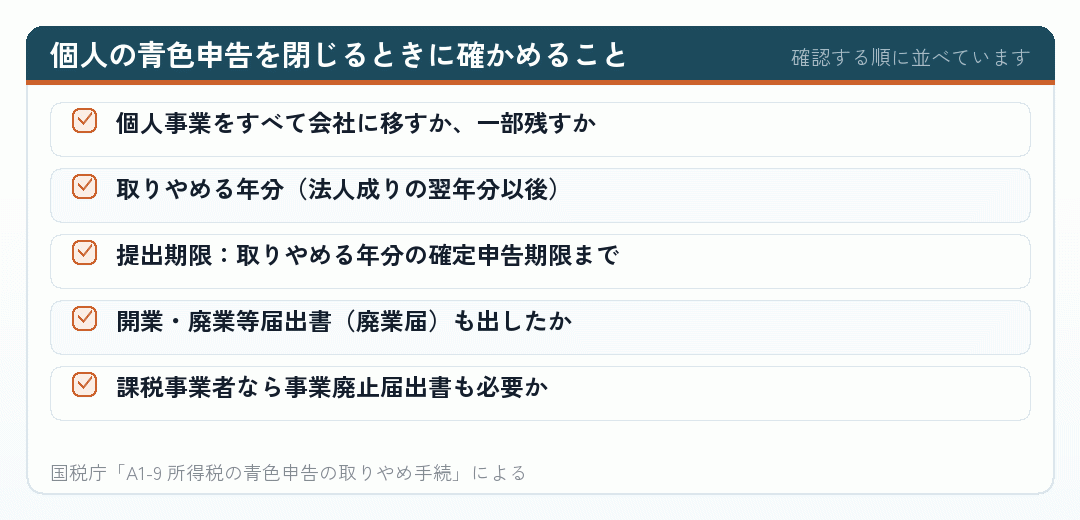
国税庁の手続案内の備考では、廃業届と、課税事業者などで他に課税売上げに当たる所得がない方は事業廃止届出書も、あわせて出すよう求めています。青色申告の取りやめは単独の書類ではなく、個人事業主を閉じる書類の束の一部です。
反対に、不動産の賃貸など個人に残す事業があるなら、取りやめ届は出しません。個人に残る事業について、これまでどおり青色申告を続けられます。いったん取りやめてしまうと、あとで青色申告に戻りたくなったときは、改めて承認申請書を出して承認を受けることになります。個人事業を残すかどうかを決めてから出すかどうかを判断してください。
出典A1-9 所得税の青色申告の取りやめ手続 (国税庁/2026年10月18日確認)
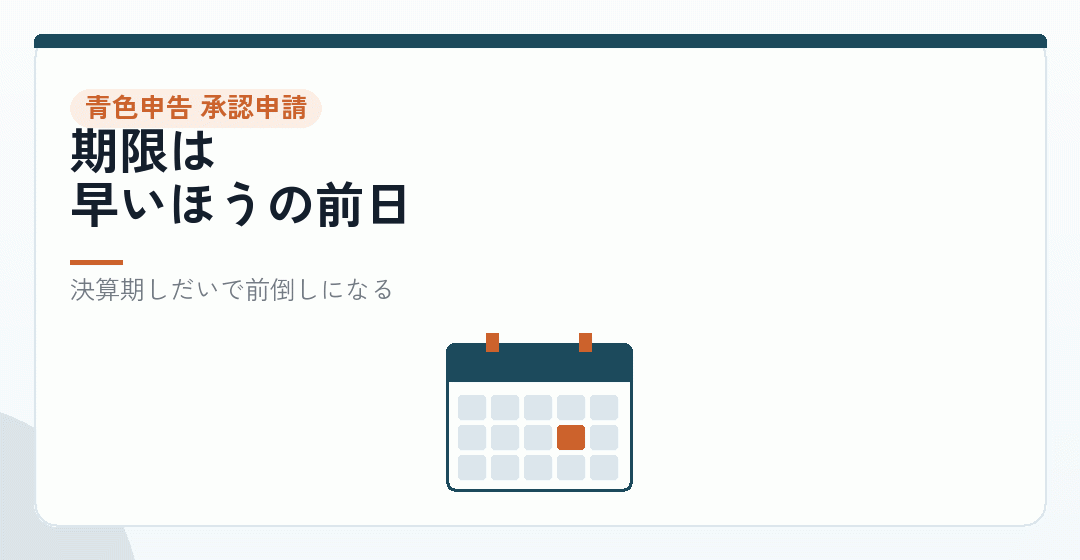
会社設立後に出す法人の青色申告の承認申請書には、期限があります。国税庁の手続案内では、普通法人の設立の日の属する事業年度の場合、設立の日以後3月を経過した日と、その事業年度終了の日とのうち、いずれか早い日の前日までとされています。
多くの会社設立では、設立から3か月の方が先に来ます。ただ、決算期を会社設立の直後に置くと、第1期末の方が先に来て、期限が前倒しになります。
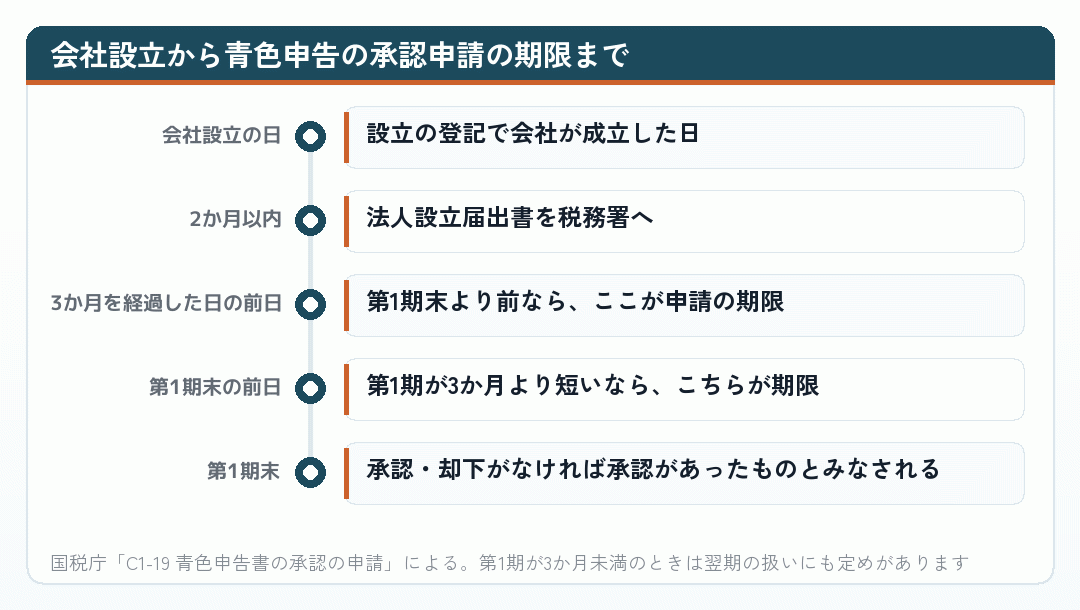
また、申請書を出した後、青色申告をしようとする事業年度の終了の日までに承認も却下もなかったときは、その日に承認があったものとみなされます。
期限を過ぎてしまうと、その事業年度は白色申告になり、次に説明する欠損金の繰越しなどの特典を第1期に使えません。法人成りで個人事業主から会社に切り替えた最初の期こそ、青色申告の承認が効いてきます。
期限の考え方と、決算期の置き方による前倒しは、カテゴリー内の青色申告の承認申請はいつまでか|会社設立の決算期で期限が前倒しになるで具体的な日付の例とあわせて説明しています。決算期そのものの決め方は法人成り 決算期のカテゴリーをご覧ください。
出典C1-19 青色申告書の承認の申請|国税庁 (国税庁/2026年10月18日確認)
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
会社の青色申告で最も効いてくるのが、欠損金(赤字)の繰越控除です。国税庁のタックスアンサーでは、各事業年度開始の日前10年以内に開始した事業年度で、青色申告書を提出した事業年度に生じた欠損金額は、その後の事業年度の所得から差し引ける(損金に算入できる)としています。平成30年4月1日前に開始した事業年度の欠損金は9年ですが、法人成りでこれから会社設立をする方は10年と考えてよいでしょう。
要件は、欠損金が生じた事業年度に青色申告書である確定申告書を出し、その後の各事業年度も続けて確定申告書を出し、帳簿書類を保存していることです。
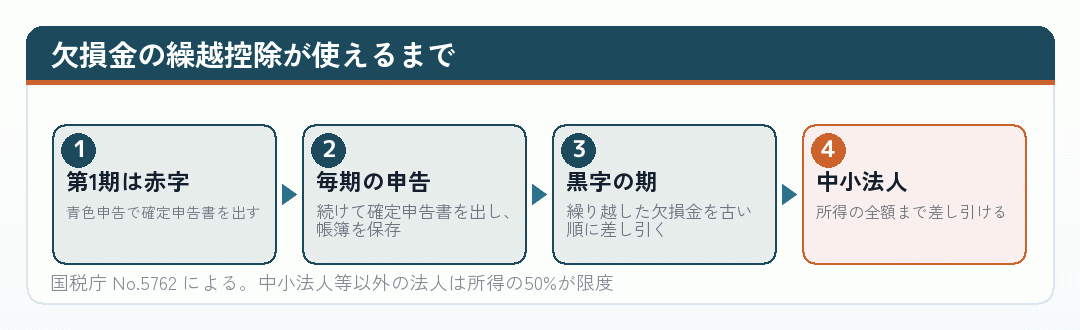
差し引ける額には限度があり、中小法人等以外の法人は繰越控除前の所得の50%までです。資本金1億円以下の普通法人(大法人の100%子会社などを除く)は中小法人等に当たり、所得の全額まで差し引けます。
個人事業主の純損失の繰越しは3年でした。会社にすると10年になるので、設備投資で赤字が出る年がありそうな事業ほど、法人成りの意味が大きくなります。逆に言えば、会社設立の第1期に青色申告の承認申請を出し忘れると、この特典を一番使いたい年に使えません。
赤字の繰越しを含め、法人成りで得られる税務上のメリットの全体は法人成り メリットのカテゴリーで扱っています。
出典No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁 (国税庁/2026年10月18日確認)
国税庁のタックスアンサーでは、青色申告書を提出する中小企業者等が、取得価額40万円未満の減価償却資産を令和11年3月31日までに取得して事業に使い始めた場合、その取得価額を損金に算入できるとしています。40万円未満という基準は、令和8年4月1日以後に取得したものについての改正後の額で、改正前は30万円未満でした。事業年度ごとの合計300万円が限度です。
パソコンや業務用の機器を会社設立の直後にそろえる個人事業主は多いはずです。1台40万円未満のものなら、青色申告の承認を受けた会社では、その期の経費として一度に落とせる可能性があります。ただし、事業年度が1年に満たない第1期は、300万円の限度額が月数に応じて小さくなる定めがあります。
欠損金の繰戻し還付(国税庁 No.5763)は、会社設立の第1期にはさかのぼる事業年度がないので、使えるとすれば2期目以降です。使うかどうかは税理士と相談してください。
特典を受けるには、どれも会社の側で青色申告の承認を受けていることが前提です。会社設立をしたら、ほかの届出と一緒に承認申請書を出しておくのが確実です。どこまでを自分で、どこからを税理士に任せるかは法人成り 税理士のカテゴリーで扱っています。
出典No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁 (国税庁/2026年10月18日確認)
法人成りの青色申告は、個人事業主の青色申告を閉じる手続きと、会社設立後に法人の青色申告を取り直す手続きの、2本立てでした。個人の承認が会社に引き継がれることはありません。
会社の帳簿書類は、確定申告書の提出期限の翌日から7年間、欠損金が生じた事業年度は10年間の保存が必要です。個人事業主のころの帳簿も、廃業後に原則7年間は残します。個人と会社の帳簿を混ぜずに、それぞれ保存してください。
会社設立の手続きに追われると、個人の最後の申告と、会社の承認申請の期限がどちらも後回しになりがちです。会社設立の日が決まったら、承認申請の期限と、個人の確定申告期限を、最初に予定表へ書き込んでおくと安心です。
出典No.5930 帳簿書類等の保存期間 (国税庁/2026年10月18日確認)
青色申告の手続きそのものは、書類の数で言えば多くありません。迷うのは、個人事業を全部閉じるか一部残すか、会社の決算期をいつにするか、という判断のほうです。そこが決まれば、取りやめ届を出すかどうかも、承認申請の期限も自然に決まります。
会社設立の日と決算期の候補が決まったら、承認申請の期限を計算し、個人の最後の年の帳簿を複式簿記で締められるかを確かめてください。欠損金や特別控除の扱いで迷うときは、個人と会社の両方を見てくれる税理士に相談するのが確実です。
「法人成り 青色申告」に「個人」「青色申告特別控除」「取りやめ」「承認申請 期限」「欠損金」を足して実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。青色申告特別控除は令和9年分から区分が変わるため、記事の更新日と、どの年分の話かを確かめながら読んでください。
法人成りしても青色申告は必要か、という問いから、個人事業主と法人の違いを税理士事務所が説明しています。冒頭の段の考え方を補う一本です。
yoshimura-taxconsultant.com
法人が青色申告をするメリットと、承認申請書の書き方を会計ソフトの会社がまとめています。
会社設立後の法人青色申告の提出方法・期限・申請書の書き方を説明しています。承認申請の段とあわせて。
www.freee.co.jp
個人と法人それぞれの青色申告承認申請書と届出の提出期限を、一覧で確かめられます。
法人の青色申告承認申請書の期限と、遅れた場合にどうなるかを税理士が説明しています。(suehirotax.jp)
青色申告の承認申請書の提出期限を、法人と個人に分けて会計事務所が整理しています。
nakada-cpa.com
法人の赤字は10年間繰り越せるという話を、適用の要件とあわせて説明しています。特典①の段の続きとして。
繰越欠損金の適用条件と特徴を、会社設立の支援をする税理士法人が解説しています。
欠損金の繰越期間が10年か9年かを、期限の一覧つきで示しています。期限後申告の扱いにも触れています。
www.mikagecpa.com
青色申告特別控除の65万円の要件と、令和9年分からの75万円控除を説明しています。特別控除の段と見直しの段の両方に関係します。
65万円・75万円控除の条件と、税金がどれだけ変わるかを説明しています。
個人事業を廃業して法人成りした年度の青色申告特別控除の額を、会計事務所が説明しています。廃業の年の扱いの確認に。
yoimirai.com
令和8年度税制改正による青色申告特別控除の見直しを、改正の前と後で並べています。見直しの段とあわせて。
令和9年分からの75万円控除の要件と届出書を、税理士が具体的に説明しています。
青色申告特別控除の変更点と適用時期を、会計ソフトの会社がまとめています。
www.freee.co.jp
廃業時に出す青色申告の取りやめ届出書を、提出方法と書き方から説明しています。取りやめの段の続きとして。(vs-group.jp)
青色申告の取りやめ届出書の書き方を、記入例つきで説明しています。
青色申告の承認の「取消し」と「取りやめ」の違いを、法人税の用語として説明しています。
www.all-senmonka.jp
青色事業専従者をやめるときの手続きと注意点を説明しています。家族の給与を会社に移す話の前提として。(koyano-cpa.gr.jp)
青色事業専従者給与と、法人の役員報酬の違いを税理士事務所が説明しています。個人の青色の段の家族給与の話とあわせて。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
この分類は、法人成りの4段階目の話です
期限のある届出が、登記のあと一気に始まる。登記の直後から3か月が山場。
同じ段階で、あわせて見ておくもの
法人成りの損得は、設立そのものより設立後の設計で決まります。そこを任せられる所
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。