設立日と決算期は、セットで決める|個人事業主が法人成りの日付を選ぶ基準
いつ設立するか迷っている方へ
個人事業主として会社設立を決めたものの、いつ登記して、決算期をどこに置くかで迷っている。そういう場面のためのページです。
この2つはセットで決まります。 設立日と決算月の組み合わせで、第1期が何か月になるかが決まるからです。
第1期の長さが、消費税や決算作業の時期に効いてきます。判断材料を順に並べます。
第1期の長さは、2つの日付で決まる
まず構造を押さえます。会社の事業年度は、定款で定めた決算月で区切られます。
第1期は、設立日から最初の決算日までです。だから、設立日と決算月の組み合わせで長さが決まります。
4月に設立して3月決算にすれば、第1期は約12か月。同じ4月設立でも12月決算にすれば、第1期は約9か月です。
10月に設立して12月決算にすれば、第1期は約3か月しかありません。
事業年度は1年を超えて定めることができないので、第1期を1年以上にすることはできません。上限は12か月です。
この第1期の長さが、いくつかの判断に効いてきます。消費税の扱い、青色申告の承認申請の期限、そして決算作業がいつ来るか。
個人事業主のときは、暦年で区切るしかありませんでした。1月1日から12月31日まで、誰にとっても同じです。
会社設立をすると、この区切りを自分で決められるようになります。選べるということは、判断が要るということでもあります。
個人事業主が法人成りをする場面では、ここに廃業日という3つ目の日付も加わります。会社設立の日、決算月、そして個人事業を閉じる日。この3つを並べて決めることになります。
何を基準に決めるかを、順に見ていきます。
出典会社設立時の決算月の決め方は?決め方と変更方法について解説します – 千代田区の税理士・会計士事務所「アライアンスグループ」 (アライアンスグループ/2026年9月2日確認)
消費税の免税期間で考える
よく挙げられるのが、消費税の免税期間を長く取るという考え方です。
会社設立をした法人には基準期間がないので、原則として第1期と第2期は免税事業者になります。
ここで大事なのは、免除されるのが2年ではなく2期だということです。期の長さは自分で決められるので、第1期を長くすれば免税の期間も長くなります。
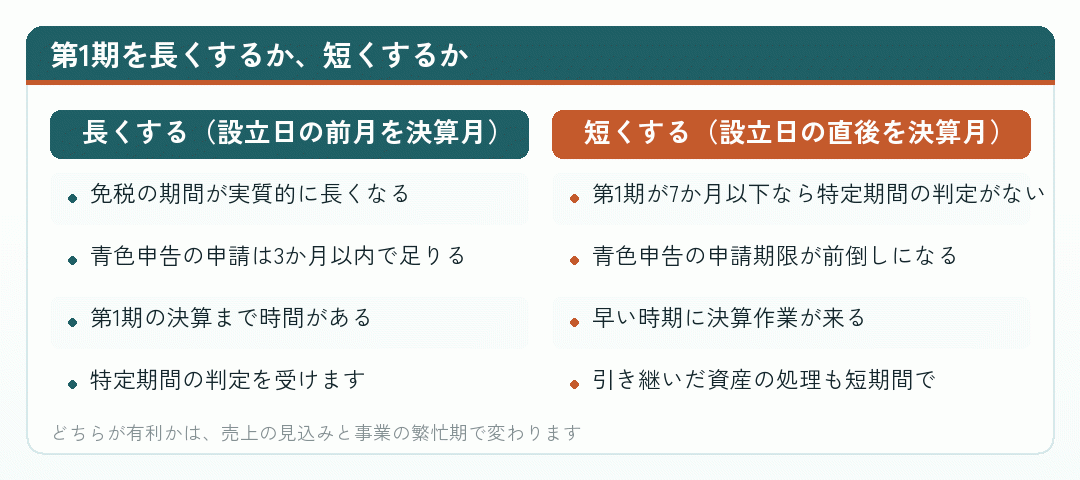
だから、第1期をできるだけ12か月に近づける形が考えられます。設立日の前月を決算月にすれば、第1期がほぼ1年になります。
たとえば4月に設立するなら3月決算。これで第1期が約12か月、第2期も12か月で、合わせて約2年の免税期間になります。
逆に、10月に設立して12月決算にすると、第1期は3か月です。第1期と第2期を合わせても約1年3か月にしかなりません。
ただし、免税になるには条件があります。資本金が1,000万円未満であること。1,000万円以上なら第1期から課税事業者です。
それから、特定期間という考え方もあります。第1期の前半の課税売上高や給与の支払額が一定を超えると、第2期から課税事業者になることがあります。
第1期が7か月以下なら、この特定期間の判定を受けないという扱いもあります。だから、あえて第1期を短くするという選び方も存在します。
個人事業主として課税事業者になっていた方でも、法人成りをすれば判定はやり直しです。ここは会社設立で得をする数少ない部分なので、使えるなら使ってください。
どちらが有利かは、売上の見込みによって変わります。会社設立の前に、税理士と試算してください。
出典会社設立後に最長2年間消費税が免除になる?要件や注意点を解説 – 起業・開業お役立ち情報 – 弥生株式会社【公式】 (弥生株式会社/2026年9月2日確認)
インボイスの登録をするなら、話が変わる
免税期間の話には、前提があります。インボイスの登録をしない場合の話だということです。
適格請求書発行事業者の登録をすれば、課税事業者になります。免税の期間は使えません。
だから、取引先が課税事業者ばかりで登録が避けられないなら、免税期間を狙って設立日を決める意味は薄くなります。
その場合は、別の基準で決めればよい。決算作業の時期や、繁忙期との重なりです。
逆に、取引先が一般の消費者中心なら、登録しない選択もあります。そのときは免税期間が実際に効いてきます。
個人事業主として適格請求書発行事業者の登録をしている方が法人成りをする場合、法人としてあらためて登録するかを判断することになります。
登録番号は引き継げないので、法人として取り直す形です。そのときに、登録するかどうかを決め直せます。
だから、会社設立の日程を考える前に、インボイスの登録をするかを決めてください。ここが決まらないと、設立日の判断も決まりません。
個人事業主のときの請求先の一覧がそのまま使えます。会社設立の準備で最初にやる作業として、ちょうどよい。
取引先の顔ぶれを書き出して、課税事業者がどれくらいいるかを数えるところから始めてください。
出典会社設立すると消費税が免除される?条件や注意点を解説|福岡の税理士 | キークレア税理士法人 (キークレア税理士法人/2026年9月2日確認)
決算作業がいつ来るか
税の話だけでなく、実務の面でも決算月は効いてきます。
決算日が来たら帳簿を締め、決算書を作り、申告して納税します。期限は決算日の翌日から2か月以内です。
この2か月が、事業の繁忙期と重なると苦しくなります。売上を作りながら決算作業もする、という状態です。
だから、自分の事業の繁忙期を避けて決算月を決めます。閑散期に決算が来るようにすれば、余裕を持って進められます。
個人事業主のときは、12月に締めて3月に申告する形が固定されていました。年末年始と重なるので、忙しいと感じた方も多いはずです。
会社設立をすると、この時期を動かせます。個人事業主のときの不便を、ここで解消できるということです。
それから、資金の面もあります。決算のあとに納税があるので、その時期に資金の余裕があるかを考えます。
売上の入金が集中する時期の少しあとに納税が来るようにすれば、資金繰りが楽になります。
税理士の繁忙期を避けるという考え方もあります。12月から5月あたりは個人の確定申告と3月決算の法人が重なるので、事務所が混みます。
個人事業主のときから同じ税理士に頼むなら、個人の確定申告と法人の決算が重ならない時期を選ぶという考え方もあります。会社設立の相談の場で聞いてみてください。
その時期を外せば、丁寧に見てもらいやすくなるという面はあります。
出典会社設立における決算期の決め方 その2 古賀俊行税理士事務所 (古賀俊行税理士事務所/2026年9月2日確認)
青色申告の承認申請の期限も動く
決算期を短く取る場合に、注意すべき期限があります。
法人の青色申告の承認申請は、設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日とのうち、いずれか早い日の前日までに出します。
だから、第1期が3か月より短ければ、決算日のほうが先に来ます。期限が前倒しになるということです。
10月1日に設立して12月決算なら、3か月を経過した日は翌年1月1日、第1期の終了日は12月31日。早いほうは12月31日なので、その前日である12月30日が期限になります。
設立から3か月以内という言い方が広まっていますが、正確には違います。ここを勘違いすると、第1期が白色申告になります。
そうなると、第1期の赤字を繰り越せません。会社設立の初年度は赤字になりやすいので、影響が大きい。
だから、第1期を短く取るなら、この期限を必ず確認してください。設立日と決算日を並べて、その場で計算できます。
それから、中古資産の耐用年数の簡便法も第1期の話です。事業の用に供した事業年度でしか算定できないので、第1期が短くても片づける必要があります。
会社設立の第1期は、こうした一度きりの処理が集中する期間です。短く取るほど、その密度が上がります。
個人事業主から引き継ぐ資産があるなら、短い第1期の中で処理することになります。
どちらを選ぶにしても、期限だけは落とさないでください。
出典C1-19 青色申告書の承認の申請|国税庁 (国税庁/2026年9月2日確認)
個人事業をいつ廃止するか
法人成りの場合、もうひとつ決める日付があります。個人事業をいつ廃止するかです。
会社設立の日と同じにすれば、区切りが単純になります。その日までが個人事業主、その日からが法人。
ただ、実務では少しずらすこともあります。登記が完了して法人口座ができるまで、事業を法人に移せないからです。
その場合、会社設立の日から事業の移管日までの間は、まだ個人事業主として営業していることになります。
どちらでも構いませんが、決めたら記録に残してください。帳簿の上でどこに線を引いたかが説明できることが大事です。
そして、その日を境に取引を振り分けます。売上も経費も、取引の日付でどちらのものかを判断します。
月の区切りに合わせると扱いやすくなります。月末で個人事業を締めて、翌月の初めから法人。給与計算や社会保険の手続きも月単位なので、揃います。
それから、廃業の時期は個人の確定申告にも関わります。廃業した年の申告では、1月1日から廃業日までの事業所得を計算します。
年末に近い時期に法人成りをすると、個人事業主としての期間が長くなります。逆に年明けすぐなら、短い期間の申告になります。
個人事業主としての所得が大きい年に法人成りをすると、その年の個人の税負担が重くなることがあります。会社設立の時期は、その年の所得の見込みとも関わります。
どちらが有利かは所得の状況によります。会社設立の時期を決めるときに、この点も税理士に確かめてください。
出典会社設立の期間やスケジュールを税理士が解説!法人成りは何日かかる? – [栃木・群馬]会社設立サポートセンター|江原会計事務所 (江原会計事務所/2026年9月2日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
設立日そのものの選び方
設立日の選び方について、実務的な点を書いておきます。
設立日は登記を申請した日です。だから、法務局が開いている日でなければなりません。土日祝は申請できません。
大安や記念日に合わせたい場合、その日が平日かを確かめてください。土曜日が大安でも、その日を設立日にはできません。
オンライン申請なら時間の制約が緩みますが、受付の時間を過ぎると翌営業日の扱いになります。
それから、申請が集中する日があります。月初、大安、年度の変わり目。こうした日は登記の完了が通常より遅れることがあります。
設立日にこだわるなら、完了が遅れる分の余裕を持ってください。法人口座の開設もその分だけ後ろにずれます。
月の初めを設立日にすると、社会保険や給与の計算が月単位で揃います。実務としては扱いやすい形です。
逆に、月末を設立日にすると、その月が数日しかない扱いになります。給与計算が中途半端になることがあります。
会社設立の日は登記されて残ります。取引先が見ることもあるので、そこも含めて選んでください。
個人事業主のときの開業日は、開業届に書いた日でした。会社設立では、申請した日で自動的に決まります。
法人成りの案内を取引先に出すときも、この設立日を書くことになります。登記事項証明書にも載る日付です。
出典会社の設立日はいつ?登記を出した日?登記手続完了日? | 司法書士・行政書士 司栗事務所 (司栗事務所/2026年9月2日確認)
決めきれないときの順番
判断材料が多くて決めきれない、という場合の手順を示します。
まず、インボイスの登録をするかを決めます。するなら免税の話が消えるので、判断材料が1つ減ります。
次に、事業の繁忙期を書き出します。決算作業を避けたい時期が決まれば、決算月の候補が絞れます。
そのうえで、資本金の額を決めます。1,000万円以上なら第1期から課税事業者なので、免税の話がここでも消えます。
ここまでで決算月の候補がいくつかに絞れているはずです。その中から、第1期の長さを見て選びます。
最後に、設立日を決めます。決算月が決まっていれば、第1期を長くしたいか短くしたいかで設立の時期が決まります。
ただし、いつまでに法人として動き出したいかという事情もあります。取引先の要請や、事業の予定。
その締切がある場合は、そこから逆算して設立日を先に決め、決算月をあとから合わせるという順番になります。
どちらの順番でも構いません。全部を同時に考えると決まらないので、1つずつ潰してください。
個人事業主として1人で決めてきた方ほど、ここで抱え込みがちです。法人成りは判断の数が多いので、相談したほうが早く進みます。
会社設立の準備でいちばん止まりやすいのが、この判断です。迷ったら税理士に相談してください。
出典会社を設立すると消費税が免税される!?免税の条件とは? | 起業に関するお役立ち情報 | GMOあおぞらネット銀行 (GMOあおぞらネット銀行/2026年9月2日確認)
まとめ|組み合わせで第1期が決まる
個人事業主が法人成りをするとき、会社設立の日と決算月はセットで決まります。組み合わせで第1期の長さが決まり、そこがいくつかの判断に効いてきます。
- 消費税免除されるのは2年ではなく2期。第1期を長くすれば免税の期間も長くなります
- インボイス登録すれば課税事業者。免税の話が消えるので、先に決めてください
- 決算作業繁忙期を避けます。個人事業主のときの12月締めから動かせます
- 青色申告の申請第1期が3か月より短いと、期限が前倒しになります
資本金が1,000万円以上なら第1期から課税事業者です。ここも免税の話に効いてきます。
設立日は登記を申請した日です。土日祝は申請できないので、日付にこだわるなら平日かを確かめてください。
個人事業をいつ廃止するかも決めます。月の区切りに合わせると、給与計算や社会保険の手続きが揃って扱いやすい。
決めきれないときは、インボイス、繁忙期、資本金の順に潰してください。全部を同時に考えると決まりません。
ここに書いた内容は2026年9月時点の一般的な整理です。消費税の判定は要件が細かく、売上の見込みでも変わります。実際の判断は、税理士にご確認ください。
出典会社設立時の決算月の決め方は?決め方と変更方法について解説します – 千代田区の税理士・会計士事務所「アライアンスグループ」 (アライアンスグループ/2026年9月2日確認)
まず、インボイスの登録をするかを決めてください
登録するなら課税事業者になるので、免税期間を狙って設立日を決める意味が薄くなります。判断材料が1つ減るので、そこから始めるのが早い。
次に、事業の繁忙期を書き出してください。決算作業を避けたい時期が決まれば、決算月の候補が絞れます。個人事業主のときの12月締めから動かせるのは、法人成りの利点のひとつです。
第1期を3か月より短く取るなら、青色申告の承認申請の期限が前倒しになります。ここだけは落とさないでください。試算に迷う部分は、税理士にご相談ください。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- マネーフォワード クラウド会社設立|法人化は何月がいい?最適な決算月を決める5つのポイントを解説
決算月の決め方を5つの観点で整理しています。
biz.moneyforward.com - 石黒健太税理士事務所|法人成りすると消費税の免除がなくなる?免除期間を長くするポイントと個人事業主への影響
免税期間を延ばす考え方と、個人事業主側への影響に触れています。
ishiguro-tax.jp - 辻・本郷 税理士法人|個人事業主が年商1,000万円を超えたら考えるべきポイントとは
年商1,000万円という節目で何を考えるかを、消費税と法人成りの両面から並べています。
www.ht-tax.or.jp - 木下博昭税理士事務所|個人事業主の売上が1000万円を超えたらどうなる?法人成りの判断基準
売上1,000万円を超えたあとに起きることを順に追っています。
tax-kinoshita.com - freee|法人成りして消費税が免除されるのはいつまで? 条件や期限を延ばす方法について解説
免税の期限と、期間の考え方を図つきで説明しています。
www.freee.co.jp - 石黒健太税理士事務所|法人化するタイミングは何月がいい?おすすめしない月と月の途中で法人成りするときのポイント
何月に法人成りするかという、月単位の話に踏み込んでいます。
ishiguro-tax.jp - ベンチャーサポート|個人事業主が法人化(法人成り)するタイミングとは?判断軸を税理士が解説
税理士が判断軸を並べる形の解説。迷いどころが項目立てされています。
vs-group.jp - 経営サポートプラスアルファ|法人化のタイミングはどの月がいい?
法人化する月の選び方を、繁忙期との関係で説明しています。
keiei-support-plus-a.com - 弥生|法人化とは?個人事業主が法人成りするメリットや税金、手続きを解説
会計ソフト事業者による法人化の全体像。税金と手続きを一続きで追えます。
www.yayoi-kk.co.jp - 税理士法人植村会計事務所|【失敗しない】決算期の決め方|変更方法から調べ方まで解説
決算期の決め方と、あとから変える方法まで扱っています。
bring-consulting.co.jp - 個人事業主が法人化(法人成り)した年の確定申告はどうする?やり方や注意点を解説します |小西大貴公認会計士・税理士事務所
法人化した年の申告のやり方を、税理士が順を追って説明しています。
setsuzei-japan.tokyo - GVA 法人登記|個人事業主が法人成りすべきタイミングやメリット・デメリットを解説
登記書類の作成サービスによる解説。判断材料と登記の実務が近い位置にあります。
corporate.ai-con.lawyer - 会社を設立すると消費税が免税される!?免税の条件とは? | GMOあおぞらネット銀行
免税の条件を、資本金や特定期間の観点から整理しています。
gmo-aozora.com - 創業手帳|個人事業主から法人化する年収の目安は?儲かり具合と将来の展望がカギ
起業向けの情報誌による解説。数字と事業の見通しを並べています。
sogyotecho.jp - 鈴木税理士事務所|決算期は何月にする?会社を始めた時に知りたい事業年度の決め方
会社を始めるときの目線で、決算期の決め方を説明しています。
suzuki-tax.net - リーパル会計事務所|法人成りの年収目安はいくら?個人事業主が法人化を検討すべきラインを税理士が解説
会計事務所のブログ。検討に入るラインを税理士の目線で置いています。
leapal.jp - 弥生|事業年度とは?会計期間との違いや決算期の決め方を解説
事業年度と会計期間の違いから説明しています。
www.yayoi-kk.co.jp - 会社設立のミチシルベ|法人化(法人成り)の適切なタイミングはいつ?2つの判断基準を解説
判断基準を2つに絞って説明しているので、頭に残りやすい記事です。
www.soico.jp - ITトレンド|法人の決算時期はいつにすべき?決め方の4ポイントを考慮しよう!
決算時期の決め方を4点に絞ってまとめています。
it-trend.jp - 法人化(会社設立)の税理士費用はいくら?頼むタイミング・相場・選び方を大阪の税理士が解説
法人化の場面に絞って、費用と依頼の時期を説明しています。
kani-tax.com