法人成りの税金シミュレーション|所得400万・600万・800万・1,000万円で、個人事業主のままと会社設立後の税金を計算して比べる
法人成りで、税金が実際にいくら変わるのかを数字で見たい方へ
「利益が800万円を超えたら会社設立」と聞いても、自分の場合に税金がいくら減るのかは分からない。個人事業主のままの税金と、会社設立して役員報酬を取った場合の税金を、同じ前提で並べてみたい。このページは、そういう方に向けて書いています。
利益(青色申告特別控除の前の事業の所得)が400万円・600万円・800万円・1,000万円の4つの場合について、税率表と控除額を当てはめて計算しました。計算式も表に残しているので、自分の数字に置き換えて追いかけられます。
税率と控除額は、国税庁・東京都主税局・総務省の案内で確かめた2026年10月時点のもの(令和8年分の所得税)です。社会保険料を入れていない税金だけの概算なので、結論を出す前に、最後の段の「入っていないもの」も必ず読んでください。
税金シミュレーションの前提条件|東京都・扶養なし・青色申告65万円
税金のシミュレーションは、前提を1つ変えるだけで結論が入れ替わります。ほかのサイトの試算と数字が合わないのは、たいてい前提が違うからです。そこで最初に、このページの条件をすべて書き出しておきます。
- 比べる金額
- 事業の利益(売上から経費を引いた額。青色申告特別控除の前、役員報酬を払う前)。400万・600万・800万・1,000万円の4つ
- 個人事業主の側
- 青色申告特別控除65万円(e-Taxでの申告などの要件を満たす場合)。扶養する家族なし。所得控除は基礎控除だけ
- 会社設立後の側
- 利益を役員報酬と会社の利益に分ける。報酬を払った残りが会社の所得。社長1人の会社で、ほかに人件費はない
- 地域と年分
- 東京都23区。所得税は令和8年分、住民税はその所得にかかる分。会社は資本金1,000万円以下・従業者50人以下
- 入れていないもの
- 社会保険料(国民健康保険・国民年金と、健康保険・厚生年金)、税理士報酬、消費税、会社設立の費用
国税庁の案内では、青色申告特別控除は原則55万円で、帳簿を電子帳簿保存しているか、確定申告書や決算書をe-Taxで送ることなどの要件を満たすと65万円になります。個人事業主の多くがこの65万円を使っているので、ここでも65万円で計算しました。
もうひとつ大事なのは、売上ではなく利益で比べることです。売上1,500万円でも経費が900万円なら、利益は600万円です。自分の数字を当てはめるときは、青色申告決算書の所得金額に青色申告特別控除を足し戻した額を使ってください。会社設立を考える個人事業主の方が最初に間違えやすいのが、ここです。
出典No.2072 青色申告特別控除|国税庁 (国税庁/2026年10月18日確認)
個人事業主のままの所得税|速算表と令和8年分の基礎控除で計算する
まず個人事業主のままの所得税です。計算の順番は、利益から青色申告特別控除65万円を引いて事業所得を出し、そこから基礎控除を引いて課税所得を出し、国税庁の速算表に当てはめる、というものです。最後に、復興特別所得税として所得税額の2.1%を上乗せします。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
← 横にスクロールできます
課税所得は1,000円未満を切り捨てる。税額=課税所得×税率−控除額。
基礎控除は、令和8年分から大きく変わっています。国税庁の案内では、令和8年分と令和9年分の基礎控除は、合計所得金額が489万円以下なら104万円、489万円を超え655万円以下なら67万円、655万円を超え2,350万円以下なら62万円です。令和8年分の規定は令和8年12月1日に施行されます。
| 利益 | 事業所得(−65万円) | 基礎控除 | 課税所得 | 所得税+復興特別所得税 |
|---|---|---|---|---|
| 400万円 | 335万円 | 104万円 | 231万円 | 136,300円 |
| 600万円 | 535万円 | 67万円 | 468万円 | 519,100円 |
| 800万円 | 735万円 | 62万円 | 673万円 | 937,700円 |
| 1,000万円 | 935万円 | 62万円 | 873万円 | 1,400,700円 |
← 横にスクロールできます
例:利益800万円は 673万円×23%−636,000円=918,500円。これに1.021を掛けて100円未満を切り捨て、937,700円。
表を見ると、利益が400万円から1,000万円へ2.5倍になる間に、所得税は約10倍になっています。累進課税なので、所得が増えるほど上乗せ分にかかる率が上がるからです。法人成りで税金が下がると言われるのは、この上の段の率を避けられるからです。
国税庁の案内では、令和9年1月1日以後に生ずる所得については復興特別所得税の率が1.1%に下がり、防衛特別所得税があわせてかかるとされています。令和9年分の試算をするときは、その時点の案内で率を確かめてください。
出典No.2260 所得税の税率 (国税庁/2026年10月18日確認)
個人事業主の住民税と個人事業税|青色申告65万円は事業税では引けない
個人事業主のままでいると、所得税のほかに住民税と個人事業税がかかります。どちらも所得税と同じ所得をもとにしますが、引ける控除が違います。ここを所得税と同じに計算すると、数字がずれます。
住民税は、東京都主税局の個人住民税の案内によると、所得割の税率が都民税4%・区市町村民税6%の合わせて10%です。基礎控除は所得税と違って43万円のままです。これに均等割(都民税1,000円・区市町村民税3,000円)と森林環境税1,000円が加わり、所得税との控除の差を調整する調整控除が差し引かれます。扶養のない人の場合、調整控除は2,500円になります。
個人事業税は、東京都主税局の案内では、法定業種のうち多くの業種で税率5%、年290万円の事業主控除を引いたうえで計算します。そして個人の事業税には青色申告特別控除の適用はないとされています。青色申告の65万円は、個人事業税の計算では引けないということです。業種によっては税率が3%や4%のものもあり、法定業種に当たらない仕事もあります。
| 利益 | 住民税(課税所得×10%−2,500円+5,000円) | 個人事業税((利益−290万円)×5%) | 3つの税の合計 |
|---|---|---|---|
| 400万円 | 294,500円 | 55,000円 | 485,800円 |
| 600万円 | 494,500円 | 155,000円 | 1,168,600円 |
| 800万円 | 694,500円 | 255,000円 | 1,887,200円 |
| 1,000万円 | 894,500円 | 355,000円 | 2,650,200円 |
← 横にスクロールできます
住民税の課税所得=利益−65万円−43万円。合計は前の段の所得税を足した額。個人事業税は5%の業種として計算。
利益800万円の個人事業主なら、所得税・住民税・個人事業税を合わせて約189万円です。これが、会社設立後の数字と比べる基準になります。個人事業税は翌年の経費になりますが、このシミュレーションでは、その効果は入れていません。
出典個人事業税|仕事と税金 – 東京都主税局 (東京都主税局/2026年10月18日確認)
会社設立後の役員報酬にかかる税金|令和8年分の給与所得控除
会社設立をすると、社長は会社から役員報酬を受け取る立場になります。役員報酬は給与所得なので、収入から給与所得控除を引けます。個人事業主のときは実際にかかった経費しか引けませんでしたが、役員報酬では経費の有無にかかわらず、決まった額を差し引けます。法人成りで税金が下がる理由の1つが、これです。
国税庁の案内では、令和8年分・令和9年分の給与所得控除は、収入が220万円までは74万円、220万円超360万円以下は収入×30%+8万円、360万円超660万円以下は収入×20%+44万円、660万円超850万円以下は収入×10%+110万円、850万円超は195万円が上限です。収入が660万円未満の場合は、所得税法の別表で求めるため、式で出した額と少しずれることがあります。
| 役員報酬 | 給与所得控除 | 給与所得 | 基礎控除 | 所得税+復興 | 住民税 | 本人の税金計 |
|---|---|---|---|---|---|---|
| 300万円 | 98万円 | 202万円 | 104万円 | 50,000円 | 161,500円 | 211,500円 |
| 400万円 | 124万円 | 276万円 | 104万円 | 87,800円 | 235,500円 | 323,300円 |
| 500万円 | 144万円 | 356万円 | 104万円 | 157,700円 | 315,500円 | 473,200円 |
| 600万円 | 164万円 | 436万円 | 104万円 | 241,400円 | 395,500円 | 636,900円 |
| 700万円 | 180万円 | 520万円 | 67万円 | 488,500円 | 479,500円 | 968,000円 |
| 800万円 | 190万円 | 610万円 | 67万円 | 672,300円 | 569,500円 | 1,241,800円 |
| 1,000万円 | 195万円 | 805万円 | 62万円 | 1,095,400円 | 764,500円 | 1,859,900円 |
← 横にスクロールできます
住民税は(給与所得−43万円)×10%−2,500円+5,000円。個人事業税はかからない。
表の600万円と700万円の間で、税金が約33万円跳ねているのが分かります。報酬が増えたことに加えて、給与所得が489万円を超えて基礎控除が104万円から67万円に下がるからです。令和8年分・令和9年分に限った基礎控除の段差で、役員報酬の置き方を考えるときに効いてきます。
なお、役員報酬は会社の経費になるので、会社の利益はその分だけ減ります。個人事業主のときと違って、役員報酬には個人事業税がかかりません。この2つも、会社設立後の税金が下がる方向に働きます。役員報酬の決め方そのものは、役員報酬をいくらにするか|個人事業主が法人成りしたあとの決め方で書いています。
出典No.1410 給与所得控除 (国税庁/2026年10月18日確認)
会社に残る利益にかかる税金|法人税・地方法人税・法人住民税・法人事業税
役員報酬を払った残りが、会社の利益(所得)になります。会社の所得にかかる税金は、国の法人税と地方法人税、東京都と特別区の法人住民税、法人事業税と特別法人事業税の組み合わせです。率は国税庁と東京都主税局の案内で確かめました。
- 法人税
- 資本金1億円以下の法人などは、所得のうち年800万円以下の部分が15%、800万円を超える部分が23.2%(国税庁 No.5759)
- 地方法人税
- 法人税額の10.3%
- 法人都民税(法人税割)
- 23区内は法人税額の7.0%(資本金1億円以下で法人税額が年1,000万円以下の法人。超えると10.4%)
- 法人住民税(均等割)
- 資本金1,000万円以下・従業者50人以下なら年7万円(道府県民税分2万円+市町村民税分5万円の標準税率)。赤字でもかかる
- 法人事業税(所得割)
- 小規模な法人は標準税率で、所得年400万円以下3.5%、400万円超800万円以下5.3%、800万円超7.0%
- 特別法人事業税
- 標準税率で計算した法人事業税の所得割額の37%
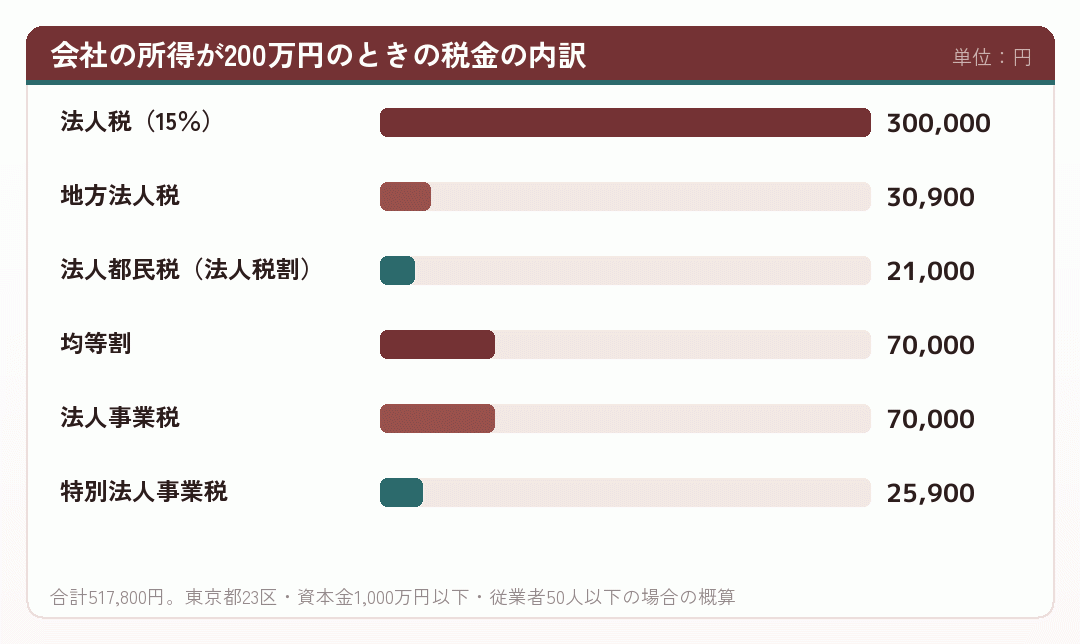
| 会社の所得 | 法人税 | 地方法人税 | 法人税割 | 均等割 | 事業税 | 特別法人事業税 | 合計 |
|---|---|---|---|---|---|---|---|
| 0円 | 0円 | 0円 | 0円 | 70,000円 | 0円 | 0円 | 70,000円 |
| 100万円 | 150,000円 | 15,400円 | 10,500円 | 70,000円 | 35,000円 | 12,900円 | 293,800円 |
| 200万円 | 300,000円 | 30,900円 | 21,000円 | 70,000円 | 70,000円 | 25,900円 | 517,800円 |
| 300万円 | 450,000円 | 46,300円 | 31,500円 | 70,000円 | 105,000円 | 38,800円 | 741,600円 |
| 400万円 | 600,000円 | 61,800円 | 42,000円 | 70,000円 | 140,000円 | 51,800円 | 965,600円 |
← 横にスクロールできます
各税は100円未満を切り捨て。法人事業税は翌期の損金になるが、その効果は入れていない。
所得800万円以下の部分では、均等割を除いた税金の合計がおよそ所得の22〜24%に収まります。個人事業主の所得税が20%や23%の率に入っている人にとっては、利益の一部を会社に残すほうが軽くなる場面がある、ということです。
出典No.5759 法人税の税率 (国税庁/2026年10月18日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
税金シミュレーションの結果|利益400万・600万・800万・1,000万円で比べる
ここまでの式を使って、4つの利益で個人事業主のままと会社設立後を比べます。会社設立後は、利益の全額を役員報酬にした場合と、報酬を10万円刻みで動かして税金の合計がいちばん小さくなった場合の2通りを出しました。
| 利益 | 個人事業主のまま(合計) | 会社設立・全額を報酬 | 会社設立・合計が最小の報酬 | 最小の場合の合計 | 個人事業主との差 |
|---|---|---|---|---|---|
| 400万円 | 485,800円 | 393,300円 | 400万円(全額) | 393,300円 | −92,500円 |
| 600万円 | 1,168,600円 | 706,900円 | 600万円(全額) | 706,900円 | −461,700円 |
| 800万円 | 1,887,200円 | 1,311,800円 | 600万円 | 1,154,700円 | −732,500円 |
| 1,000万円 | 2,650,200円 | 1,929,900円 | 600万円 | 1,602,500円 | −1,047,700円 |
← 横にスクロールできます
会社設立後の合計=本人の所得税・住民税+会社の税金(均等割7万円を含む)。報酬は240万円から利益の額まで10万円刻みで計算。
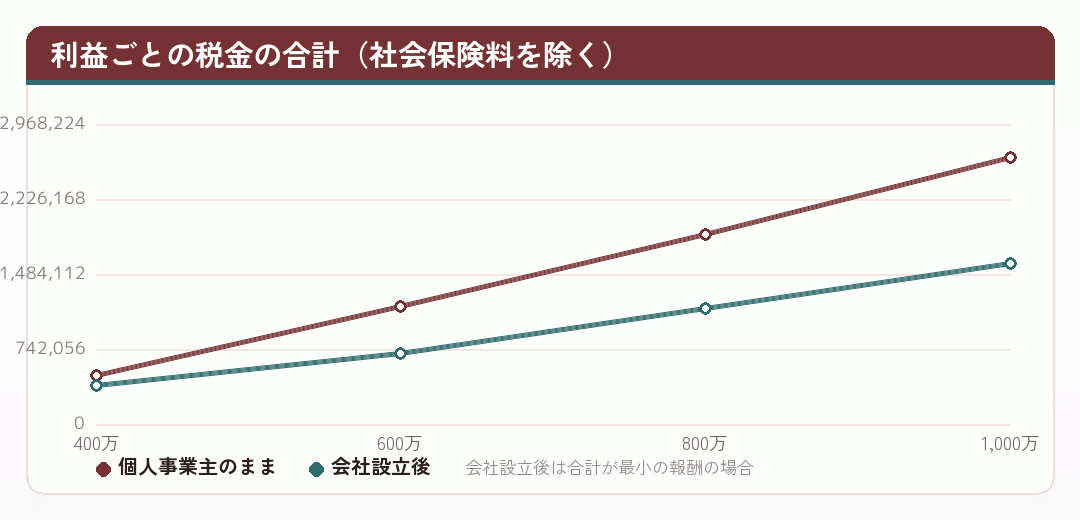
税金だけを見ると、利益400万円でも会社設立後のほうが約9万円小さくなりました。給与所得控除が効き、個人事業税がなくなるからです。ただし、この差は税理士報酬だけで消える大きさです。利益600万円で約46万円、800万円で約73万円、1,000万円で約105万円と、利益が大きいほど差は広がります。
ここで注意したいのは、利益800万円と1,000万円のときの「最小の報酬」が600万円で、残りは会社に残るお金だという点です。会社に残したお金を社長が生活費に使うことはできません。手元に入る額(報酬から本人の税金を引いた額)は、どちらの利益でも約536万円です。個人事業主のままなら、利益800万円で約611万円が手元に残っていました。
出典法人事業税・法人都民税|仕事と税金 (東京都主税局/2026年10月18日確認)
シミュレーションの詳細|利益800万円で役員報酬を100万円ずつ動かす
利益800万円の場合について、役員報酬を300万円から800万円まで100万円ずつ動かした詳細を載せます。報酬を上げると本人の税金が増え、会社の税金が減ります。その合計がどこで小さくなるかを見るための表です。
| 役員報酬 | 本人の税金 | 会社の所得 | 会社の税金 | 合計 | 手元に入る額 | 会社に残る額 |
|---|---|---|---|---|---|---|
| 300万円 | 211,500円 | 500万円 | 1,214,100円 | 1,425,600円 | 2,788,500円 | 3,785,900円 |
| 400万円 | 323,300円 | 400万円 | 965,600円 | 1,288,900円 | 3,676,700円 | 3,034,400円 |
| 500万円 | 473,200円 | 300万円 | 741,600円 | 1,214,800円 | 4,526,800円 | 2,258,400円 |
| 600万円 | 636,900円 | 200万円 | 517,800円 | 1,154,700円 | 5,363,100円 | 1,482,200円 |
| 700万円 | 968,000円 | 100万円 | 293,800円 | 1,261,800円 | 6,032,000円 | 706,200円 |
| 800万円 | 1,241,800円 | 0円 | 70,000円 | 1,311,800円 | 6,758,200円 | −70,000円 |
← 横にスクロールできます
手元に入る額=報酬−本人の税金。会社に残る額=会社の所得−会社の税金。
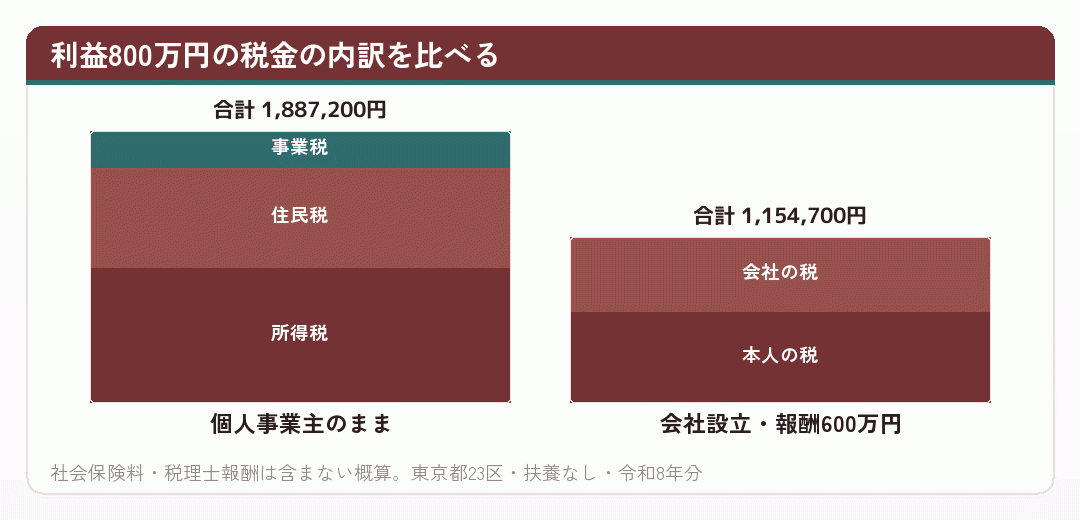
合計がいちばん小さくなったのは、報酬600万円のときでした。理由は2つあります。1つは、報酬600万円の課税所得が332万円で、所得税の10%と20%の境目(330万円)のあたりにあることです。この先の報酬には、本人側で所得税20%と住民税10%がかかり、会社に残したときの率を上回ります。もう1つは、前の段で見た基礎控除の段差で、報酬が約666万円を超えると基礎控除が37万円下がります。
ただし、合計が最小の置き方がいちばんよい置き方とは限りません。報酬600万円だと手元に入るのは約536万円で、個人事業主のときより少なくなります。生活に必要な額から報酬を決め、それで足りない分を無理に会社に残さない、という考え方のほうが実際的です。
役員報酬は、国税庁の案内にある定期同額給与として毎月同じ額を払うのが基本で、改定できるのは原則として事業年度の開始から3か月以内です。年の途中で「やはり会社に残したい」と思っても、簡単には変えられません。会社設立の前に、このような表を自分の数字で作っておくことをすすめます。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月18日確認)
このシミュレーションに入っていないもの|社会保険料・税理士報酬・赤字の年
ここまでの数字は、税金だけを計算した概算です。法人成りの損得を決めるには、ほかにも入れなければならないものがあります。いちばん大きいのが社会保険料です。
個人事業主は国民健康保険と国民年金、会社設立後の社長は健康保険と厚生年金に入ります。会社の保険料は報酬の額で決まり、会社と本人が半分ずつ負担します。本人負担の分は社会保険料控除として所得から引けるので、税金はこのページの表より小さくなりますが、会社負担の分は会社のお金から出ていきます。税金だけなら利益400万円でも会社設立後が有利でしたが、社会保険料を入れると結果が入れ替わることは十分にあります。
| 本人の課税所得の帯 | 社会保険料控除100万円で減る所得税(復興を含む) | 減る住民税 | 合計 |
|---|---|---|---|
| 195万円以上330万円未満(10%) | 約102,100円 | 約100,000円 | 約20.2万円 |
| 330万円以上695万円未満(20%) | 約204,200円 | 約100,000円 | 約30.4万円 |
| 695万円以上900万円未満(23%) | 約234,800円 | 約100,000円 | 約33.5万円 |
← 横にスクロールできます
控除額×税率で出した目安。控除によって帯をまたぐ場合はこの通りにならない。
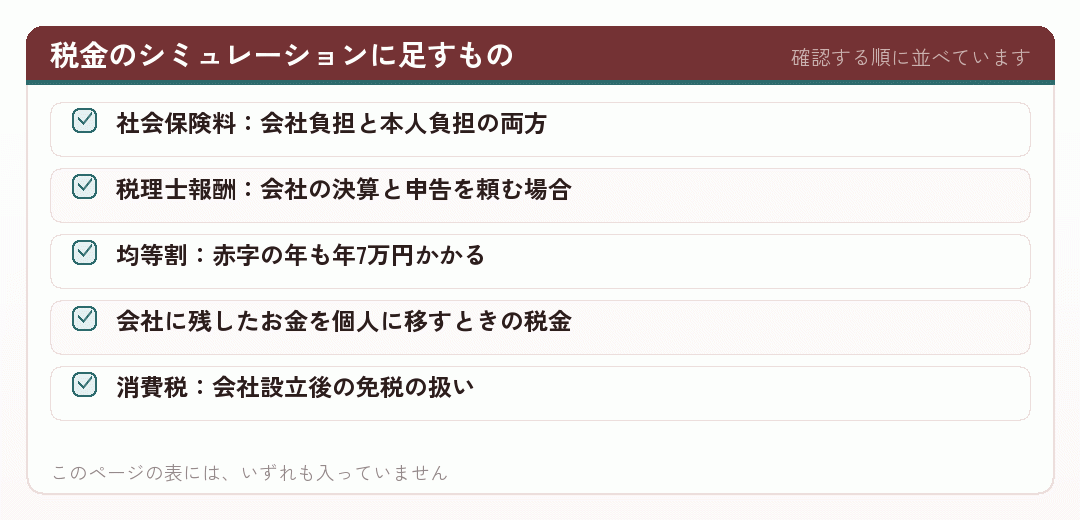
均等割は、総務省の法人住民税の説明にあるように、黒字か赤字かに関係なくかかる税金です。会社設立の1期目が赤字になりそうなら、その年の合計は個人事業主のときより重くなることがあります。会社に残したお金を後から配当や退職金で個人に移すときにも、別の税金がかかります。社会保険料と報酬の関係は役員報酬と社会保険料の関係|個人事業主が法人成りで見落とす連動の仕組みと法人成り 社会保険のカテゴリーで、利益の帯ごとの考え方は年収帯ごとに見る、個人事業主のままと会社設立後の負担の差|法人成りの分岐点で扱っています。
出典地方税制度|法人住民税 (総務省/2026年10月18日確認)
まとめ|法人成りの税金シミュレーションは、前提を書いてから自分の数字で
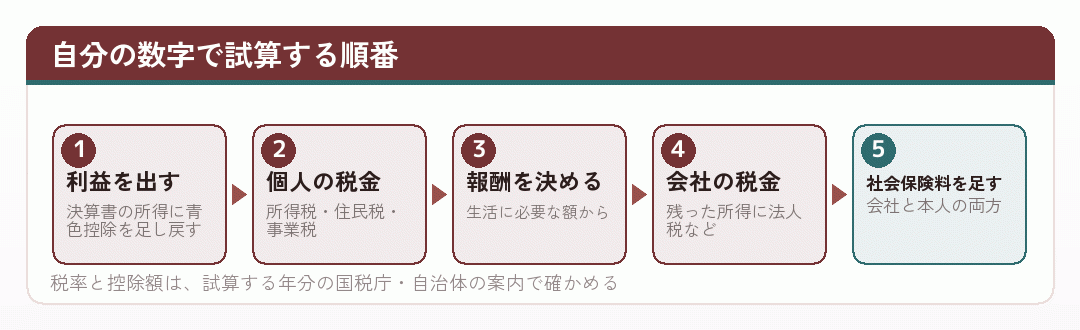
個人事業主のままの税金と、会社設立後の税金を、利益400万・600万・800万・1,000万円の4つで計算しました。東京都23区・扶養なし・青色申告65万円・社会保険料なしという前提では、どの利益でも会社設立後の税金の合計のほうが小さくなり、その差は利益が大きいほど広がりました。
- 個人事業主の側は、所得税・住民税・個人事業税の3つ。個人事業税は青色申告65万円を引かずに計算する
- 会社設立後の側は、役員報酬にかかる本人の税金と、会社の所得にかかる税金の合計で見る
- 利益800万円・1,000万円では、税金の合計は報酬600万円前後で小さくなった(令和8年分の基礎控除の段差も効く)
- 合計が最小でも、手元に入る額は個人事業主のときより減ることがある
- 社会保険料・税理士報酬・赤字の年の均等割を入れると、結論は変わりうる
基礎控除の104万円は、国税庁の案内では令和8年分と令和9年分の額で、令和10年分以後は合計所得金額の帯ごとの額が変わります。来年以降の会社設立を考えている方は、その年分の控除額で計算し直してください。ここで載せた数字は、制度と前提が変われば動く概算です。最終的な判断は、税理士に自分の数字で試算してもらってから行うのが確実です。
出典No.1199 基礎控除 (国税庁/2026年10月18日確認)
自分の利益で、もう一度計算してみたい方へ
このページの表は、ある前提のもとでの1つの答えにすぎません。家族に給与を出すか、どの区や市に住むか、社会保険料をどう見込むかで、個人事業主のままと会社設立後の差は大きくも小さくもなります。
まずは自分の去年の利益を、このページの式に当てはめてみてください。そのうえで、役員報酬をいくらにすれば生活が回るかを決め、社会保険料まで含めた試算を税理士に頼むと、法人成りをするかどうかの判断がずっとしやすくなります。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「法人成り 税金 シミュレーション」「法人化 シミュレーション 詳細」などで実際に検索して出てきたサイトと、当サイトがこれまでに確かめたサイトから、税金の試算に関係するものを20件選びました。掲載の順番は優劣を示すものではありません。サイトごとに前提(社会保険料を含めるか、役員報酬の置き方、家族の有無、適用する年分)が違うため、結果の数字が当ページと合わないことがあります。前提をそろえて見比べてください。
- 計算方法から確かめる
freee|法人成りによる税額シミュレーションと計算方法法人成りした場合の税額を、計算の手順とあわせて示しています。当ページの「個人事業主のままの所得税」の段と、計算の順番を見比べるのに向いています。
www.freee.co.jp
- 弥生|法人化(法人成り)税金シミュレーション|個人事業主とどっちが得?
個人事業主と法人化のどちらが得かを、会計ソフトの会社が試算しています。法人税・所得税・住民税・事業税をまとめて見る考え方は、4つの利益の比較の段と同じ組み立てです。
- 弥生|法人化と個人事業主どっちが得?税金・社保シミュレーション
株式会社と合同会社の両方で、税金に社会保険料を加えて試算できる案内です。当ページで外した社会保険料を足して見たいときに。
www.yayoi-kk.co.jp
- 令和8年業務計算ポータル|法人成りのメリット|所得800〜1,000万円が損益分岐ゾーンになる理由
令和8年の制度で、所得800万〜1,000万円が分かれ目になる理由を計算つきで説明しています。基礎控除の引上げを織り込んでいるかを確かめながら読むと、当ページの表との違いが分かります。
- 鮎澤パートナーズ|法人と個人事業主の税金比較|年収別シミュレーションで有利な方を判定
年収別に法人と個人事業主の税金を比べ、顧問料などの追加費用まで含めて判断する考え方を示しています。試算に入っていないものの段の続きとして。(ayusawa-partners.jp)
- sum.money|個人事業主 vs 法人化シミュレーター 2026年
役員報酬を自分で決めて、法人税・所得税・社会保険料の内訳を出せるシミュレーターです。800万円の詳細の段で見た「報酬の置き方で合計が動く」様子を、自分の数字で確かめられます。
sum.money
- 税金を比べた解説
マネーフォワード クラウド会社設立|個人事業主が納める税金は?会社設立とどっちが得?法人税との違いをシミュレーションで比較個人事業主が納める税金と法人税の違いを、シミュレーションで比べています。税目ごとの違いを先に押さえておきたい方に。
- MONEYIZM|事業するなら個人、法人どちらが有利?税金をシミュレーションしてみよう
個人と法人のどちらが有利かを、税金のシミュレーションで説明しています。税率が入れ替わる所得の水準の考え方が、役員報酬の段とつながります。
www.all-senmonka.jp
- MONEYIZM|個人事業主から法人成りをするなら事前に知っておきたい税金について解説
法人成りの前に知っておきたい税金の種類を整理しています。会社に残る利益にかかる税金の段で並べた税目の確認に。
- 分岐@SOHO|法人化 個人事業主 シミュレーション|売上700万〜1500万で得する分岐
売上700万〜1,500万円の帯で、個人事業主と法人化の損得が分かれるところを試算しています。当ページは売上ではなく利益で比べているので、経費を引いてから読み替えてください。
- @SOHO|法人化シミュレーション2026|個人事業主が法人成りすべき年収ラインは?
2026年の制度で、法人成りすべき年収のラインを試算した解説です。年収と利益のどちらで書かれているかに気をつけて。
- 税理士ドットコム|[会社設立]法人化すべきか
法人化すべきかという相談に、税理士が役員報酬と税額の差から答えている事例です。差額が思ったより小さくなる理由を、実際のやり取りで読めます。
www.zeiri4.com
- 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説 www.ht-tax.or.jp
法人化の年収の目安を、税理士法人がシミュレーションの結果から説明しています。800万〜900万円という目安が、どんな前提で出てくるのかを確かめるのに。
- 課税所得で見る
辻・本郷 税理士法人|個人事業主の法人化目安は課税所得900万円以上!所得以外の目安も解説個人事業主の法人化の目安を課税所得で示し、所得以外の判断材料も並べています。
- ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
法人化の目安を、年収ではなく課税所得で考える判断基準を説明しています。前提条件の段で書いた「売上ではなく利益で比べる」話と同じ視点です。
vs-group.jp
- 年収別マネーフォワード クラウド会社設立|年収いくらから法人化すべき?目安や年収別の節税効果の違いを解説
年収いくらから法人化すべきかを、年収別の節税効果で説明しています。4つの利益の比較の段とあわせて。(biz.moneyforward.com)
- ITプロマガジン|個人事業主の税金や手取り計算シュミレーション【年収別の早見表】
個人事業主の税金と手取りを、年収別の早見表で示しています。個人事業主のままの側の数字を、別の計算と照らし合わせたいときに。
itpropartners.com
- ペイッター|【早見表付き】個人事業主の手取りはいくら?計算方法と年収別税金をシミュレーション
個人事業主の手取りの計算方法と、年収別の税金をシミュレーションしています。住民税と個人事業税の段の確認にも。
- リーパル会計事務所|役員報酬の適正額はいくら?税理士が教える最適な決め方シミュレーション
役員報酬の適正額を、税金と社会保険料の両方から比べています。当ページでは外した社会保険料を入れると、報酬の置きどころがどう動くかが分かります。(leapal.jp)
- ◆ 税理士法人FLAGS|会社設立か、個人事業主のままか?年収800万円超で迷う人のための法人化解説
会社設立か個人事業主のままかで迷う、年収800万円超の人に向けた解説です。数字以外の判断材料を考えるときに。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。