法人成りのシミュレーションを自分でやる手順|エクセルの表の組み方、数字の取り方、役員報酬の動かし方、無料ソフトの限界
法人成りの損得を、自分の手で確かめたい個人事業主の方へ
ネットの試算ツールに数字を入れてみたら、会社設立したほうが得と出た。けれど、何を前提にした数字なのかが分からず、そのまま信じてよいのか迷っている。あるいは、税理士に相談する前に、自分でもある程度の見当をつけておきたい。このページは、そういう個人事業主の方に向けて書いています。
法人成りのシミュレーションは、表計算ソフトがあれば自分でも組めます。難しいのは計算そのものより、どの数字をどこから取ってくるか、何を比べるのか、という組み立てのほうです。表の作り方、税率と保険料率の取り方、役員報酬の動かし方、無料ソフトの使いどころ、見落としやすい項目の順に並べました。
税率と保険料率は、一次情報で確かめた2026年10月時点のものです。具体的な試算表は同じカテゴリーの別の記事で扱います。
法人成りのシミュレーションは、何と何を比べるのか
自分で法人成りのシミュレーションをするとき、最初に決めるのは「何と何を比べるか」です。比べるのは、個人事業主のまま続けた場合と、会社設立をして社長として役員報酬を受け取る場合の二つの姿です。物差しは、税金と社会保険料を払ったあとに自分と会社に残るお金の合計です。
二つの姿では、かかる税金と保険料の種類がそもそも違います。個人事業主の側は、所得税・復興特別所得税・住民税・個人事業税・国民健康保険料・国民年金保険料です。個人事業税は、東京都主税局の案内では年290万円の事業主控除を引いてから税率(第1種事業は5%)をかけます。会社設立後の側は、会社にかかる法人税・法人住民税・法人事業税と、社長個人にかかる所得税・住民税、そして会社と社長が半分ずつ負担する健康保険料と厚生年金保険料です。
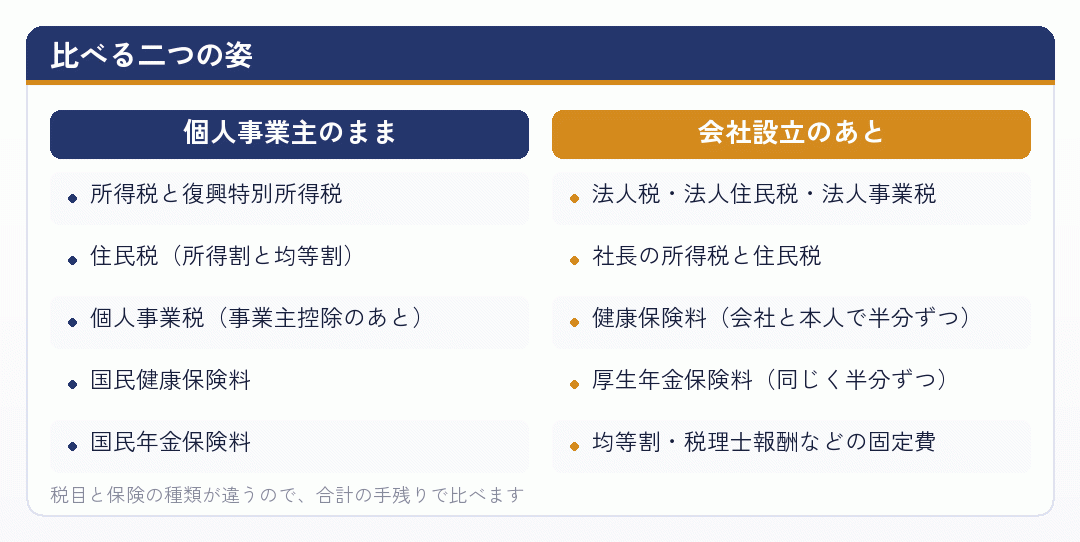
ここで気をつけたいのが、社会保険料の会社負担分です。一人社長の会社では、会社負担の半分も自分の会社から出ていきます。本人負担と会社負担を合わせて数えないと、会社設立の得が大きく見えすぎます。
厚生年金による将来の年金や、健康保険の傷病手当金のような保障の違いは数字に出にくいので、比較欄の横にメモを残しておきます。年収の目安から先に知りたい方は「年収いくらから法人化」の数字が立つ前提を分解するも読んでみてください。
出典個人事業税|仕事と税金 – 東京都主税局 (東京都主税局/2026年10月18日確認)
シミュレーション エクセルの表の組み方|入力欄・計算欄・比較欄を分ける
エクセルなどの表計算ソフトで組むときは、シートを入力欄・計算欄・比較欄の三つに分けると、あとで直しやすくなります。数字を手で打つのは入力欄だけにし、計算欄と比較欄には数式だけを置きます。税率が変わっても、入力欄の一か所を直せば済みます。
| 部屋 | 置くもの | 例 |
|---|---|---|
| 入力欄(上の方) | 自分の事業の数字と、税率・保険料率 | 売上、経費、役員報酬の月額、扶養の人数、所得税の速算表、協会けんぽの料率 |
| 計算欄(真ん中) | 二つの姿それぞれの税金と保険料 | 個人事業主の所得税・住民税・個人事業税・国保・国民年金、会社の法人税等、社長の所得税・住民税・社会保険料 |
| 比較欄(下の方) | 手残りの合計と差額 | 個人事業主のままの手残り、会社設立後の手残り(社長個人と会社の合計)、その差 |
← 横にスクロールできます
計算欄は個人事業主の列と会社設立の列を左右に並べると、見比べやすくなります。
所得税のように段階のある税率は、国税庁のNo.2260にある所得税の速算表をそのまま入力欄に7行で写しておくと楽です。速算表では、課税所得に税率をかけて控除額を引けば税額が出ます。たとえば課税所得が500万円なら「500万円×20%−42万7,500円=57万2,500円」です。
表計算ソフトでは、この速算表の7行すべてについて「課税所得×税率−控除額」を計算し、そのいちばん大きい値を税額として取り出す、という書き方ができます。条件で分ける関数を入れ子にするより間違いが減ります。500万円の例でも、10%の段は40万2,500円、23%の段は51万4,000円で、20%の段の57万2,500円が最大になり、速算表と一致します。
出典No.2260 所得税の税率 (国税庁/2026年10月18日確認)
使う数字をどこから取るか|税率と保険料率の一次情報
会社設立の損得を比べる表の精度は、入力欄の税率と保険料率で決まります。解説記事の率は古い年度のことがあるので、国税庁・協会けんぽ・日本年金機構・総務省・都道府県の一次情報から直接取り、入力欄の横に「どのページの、何年度の数字か」を書いておいてください。
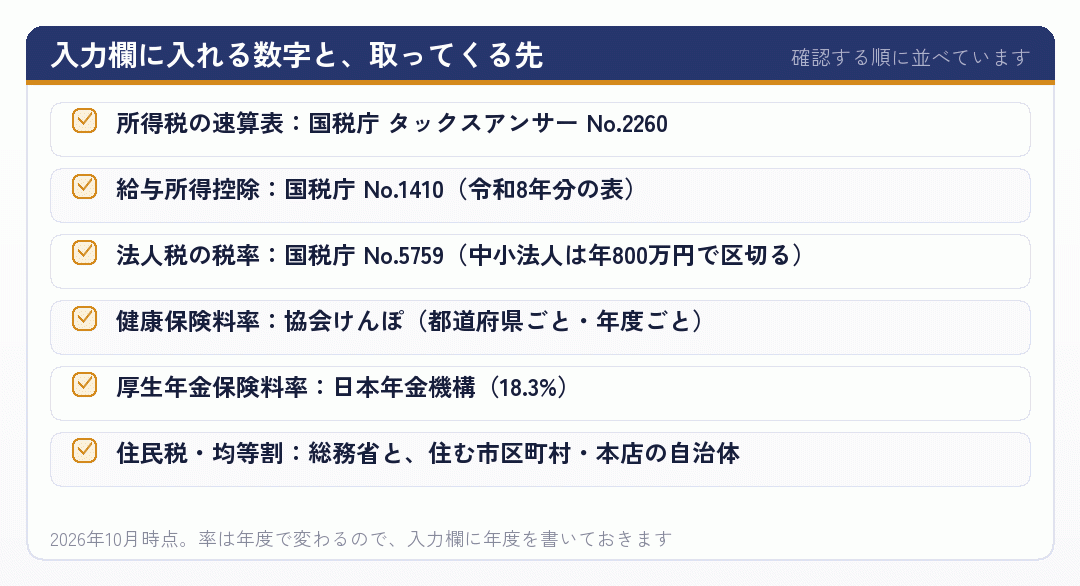
健康保険料率は都道府県で違い、毎年見直されます。協会けんぽの案内では、令和8年度の東京都の健康保険料率は9.85%で、3月分(4月納付分)から適用されています。さらに令和8年4月分(5月納付分)からは、全国一律の子ども・子育て支援金(0.23%)が加わり、40歳から64歳までの方には介護保険料率(1.62%)も加わります。会社設立で本店を置く都道府県の率を選ぶことと、社長の年齢で介護保険料の有無を切り替えることを、入力欄で忘れないようにしてください。
厚生年金保険料率は、日本年金機構の案内で18.3%に固定されています。こちらは全国共通です。個人事業主の側の国民健康保険料は、住んでいる市区町村のページで率と上限額を確かめます。
もう一つ、年の区切りにも注意が要ります。国税庁のNo.2260によると、令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に下がり、あわせて防衛特別所得税(1%)がかかります。合計の負担は変わらないとされていますが、どちらの年の制度で計算したかは表の上に書いておきます。
出典令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます|都道府県毎の保険料率|保険料率|協会けんぽの事業|協会けんぽについて|協会けんぽ (全国健康保険協会/2026年10月18日確認)
計算欄の作り込み|給与所得控除と標準報酬月額でずれる所
会社設立後の列で、社長の所得税を計算するときに一手間かかるのが給与所得控除です。役員報酬は給与所得なので、受け取った額からまず給与所得控除を引き、さらに社会保険料控除や基礎控除などを引いてから税率をかけます。
国税庁のNo.1410によると、令和8年分・令和9年分の給与所得控除は、収入220万円までが74万円、360万円超660万円までが「収入×20%+44万円」、850万円超で195万円の頭打ちです。収入660万円未満は所得税法の別表第五で求めるので、式の値と少しずれます。式で計算する場合は、多少のずれが出るものと思っておいてください。
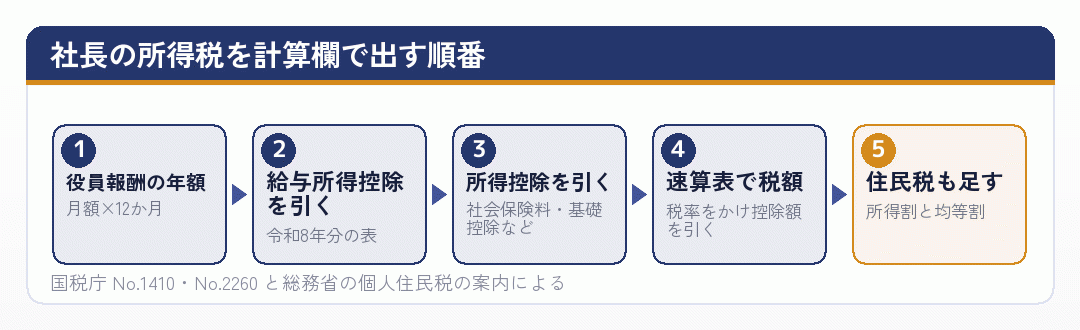
社会保険料も、役員報酬の額にそのまま率をかけるわけではありません。報酬の月額を標準報酬月額という区切りのよい等級に当てはめ、その等級の額に率をかけます。協会けんぽの保険料額表を入力欄に貼り、等級を引く形にすると正確です。方向を見るだけなら、月額に率をかけた概算でも足ります。
住民税は前年の所得にかかるので、会社設立の1年目は個人事業主のときの所得に対する住民税を払いながら、役員報酬を受け取ることになります。比べるのは2年目以降の姿が基本で、1年目の資金繰りは別の列で見ます。
出典No.1410 給与所得控除 (国税庁/2026年10月18日確認)
役員報酬 シミュレーション|額を動かして、合計がいちばん軽い所を探す
表ができたら、いよいよ役員報酬の額を動かします。報酬を多くすれば法人税は減って社長の所得税と社会保険料が増え、少なくすればその逆です。この綱引きの合計がいちばん軽くなるあたりを探します。
役員報酬の月額を縦に並べた列(たとえば20万円から100万円まで5万円刻み)を作り、各行で会社設立後の税金・社会保険料・手残りを計算させると、合計の負担が底を打つ額が一覧で見えます。売上の見込みを3通り置いて同じ表を作ると、外れたときの姿も分かります。
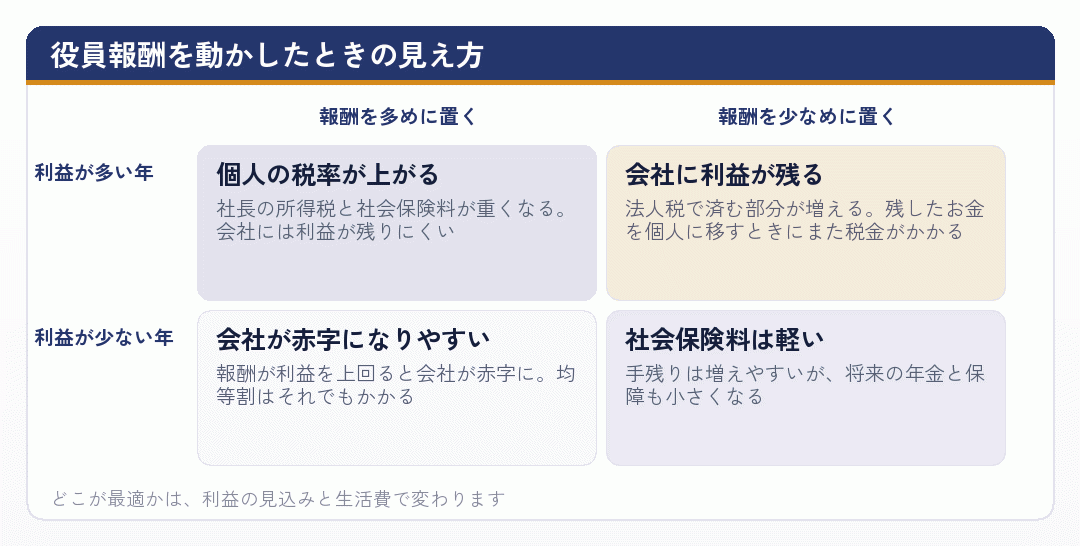
ただし、表の上の「いちばん軽い点」をそのまま採ればよいわけではありません。国税庁のNo.5211のとおり、役員報酬が会社の経費(損金)になるのは定期同額給与などの形に限られ、原則として事業年度の始まりから3か月以内に決めた額を、その年度中は毎月同じ額で払う必要があります。途中で利益が見込みと違っても、報酬は簡単に変えられません。
そのため、底のまわりで負担がほとんど変わらない幅を見て、生活費が足りる額を下限、運転資金を残せる額を上限に決めます。決め方の手順は役員報酬をいくらにするか|個人事業主が法人成りしたあとの決め方で、社会保険料が報酬とどう連動するかは役員報酬と社会保険料の関係で詳しく扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月18日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
シミュレーション ソフトと無料ツール|freee 法人成り シミュレーションなどの使いどころと限界
表を自分で組むのが手間なら、会計ソフト各社の無料シミュレーターから始めるのも一つの手です。売上や報酬の額を入れるだけで、個人事業主のままの場合と会社設立した場合の負担の差が出ます。ここでは、公式ページで中身を確かめられたものだけを挙げます。
- 弥生の法人化シミュレーション
- 売上・経費・報酬などを入れる。資本金1千万円の会社設立と青色申告の個人事業主を比べ、2026年2月時点の税法・夫婦2名・40歳以上のモデルで計算。内訳を見るにはフォームの入力が必要
- マネーフォワードの法人成り税額診断(簡易版)
- 2022年1月1日時点の法令による簡易な試算と明記。住民税は東京都港区、個人事業税は一律5%、介護保険料なし、扶養0人で計算
- freeeの法人化メニュー
- freee会計の個人向け有料プランの利用者が使える。見込みの収入や給料などの質問に答えると、法人化した場合の納税額と社会保険料を試算できる。結果は参考値と案内
並べると、ソフトごとに前提がばらばらです。基準の年の税制、住所、家族構成、資本金。結果が違うのは計算の誤りではなく前提の違いで、基準時点が古いものはその後の給与所得控除の見直しや保険料率の改定が入っていません。
freeeの解説記事の税額シミュレーションは、利益をすべて役員報酬で払い会社の所得をゼロにする前提の手順です。考え方は学べますが、税率の一部は古い制度のままなので、一次情報で置き換えてください。
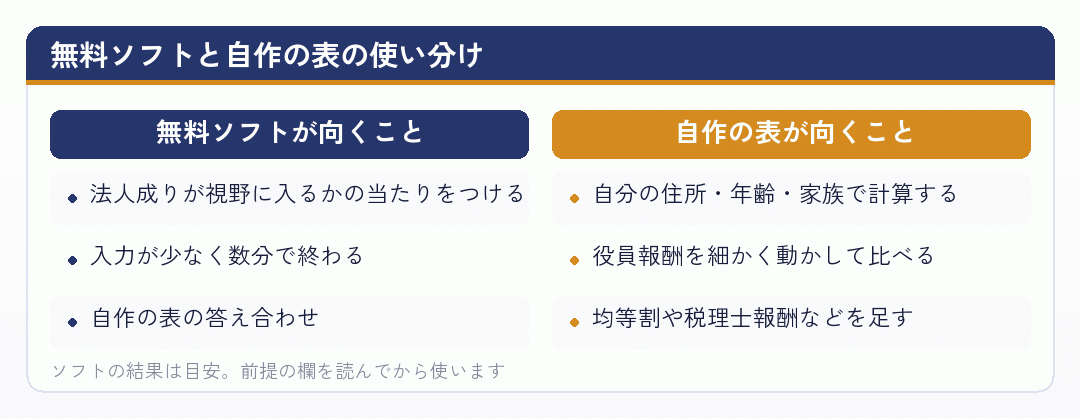
まず無料ソフトで個人事業主と会社設立の差の当たりをつけ、自作の表で自分の条件に置き換えて詰める。ソフトの結果だけで会社設立を決めるのは避けてください。
出典法人成りによる税額シミュレーションと計算方法 | 経営者から担当者にまで役立つバックオフィス基礎知識 | クラウド会計ソフト freee (freee/2026年10月18日確認)
見落としやすい項目①|法人住民税の均等割と税理士報酬
会社設立の比較で抜けやすいのが利益に関係なく毎年かかる費用です。会社設立をすると、利益が出ても出なくても払うお金が増えます。これを入れないと、利益が少ない年ほど会社設立の得が大きく見えます。
代表が法人住民税の均等割です。総務省の案内では、均等割は法人であれば等しく払う義務のある税金で、赤字の法人も払わなければなりません。標準の額は、資本金等の額が1千万円以下なら都道府県民税が2万円、従業者数50人以下の市町村民税が5万円で、合わせて年7万円です。自治体によって額が違うことがあるので、本店を置く自治体の案内で確かめて入力欄に入れてください。
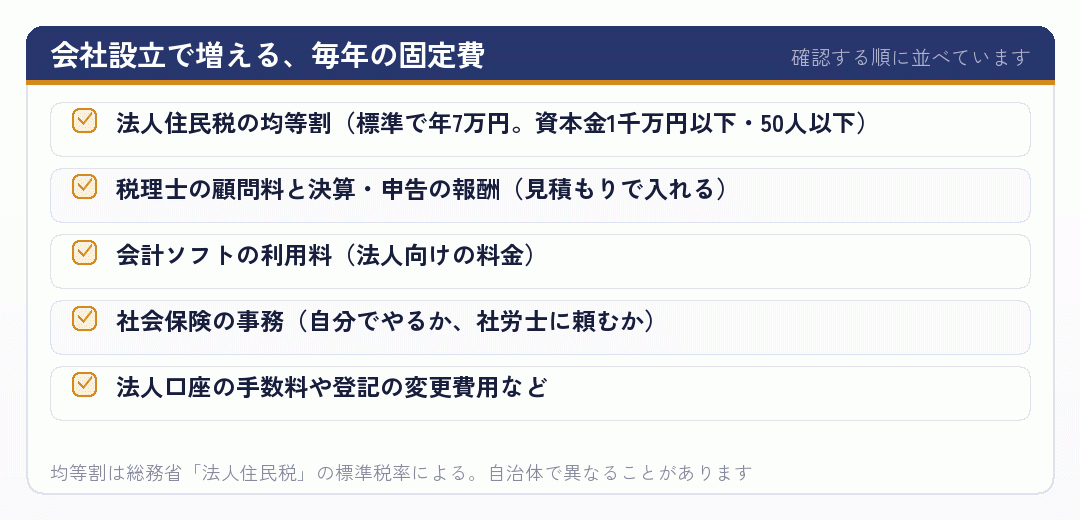
もう一つが税理士報酬です。個人事業主のときは自分で確定申告をしていた方でも、会社の決算と法人税の申告は手間が大きく、税理士に頼む人が多くなります。顧問料と決算料の相場は事務所や取引の量で大きく違うので、表には相場の数字ではなく、実際に取った見積もりを入れるのが確実です。頼むかどうかの考え方は法人成りしたら税理士は必要かで扱っています。
出典地方税制度|法人住民税 (総務省/2026年10月18日確認)
見落としやすい項目②|消費税と退職金
1年分の表では見えにくいのが、消費税と退職金です。どちらも会社設立から何年かたって効いてくるので、1年分の表では抜け落ちます。
消費税は、国税庁のNo.6501のとおり、基準期間(法人なら前々事業年度)の課税売上高が1,000万円以下なら原則として免除されます。会社設立の直後は基準期間がないため免税になることがありますが、インボイスの登録をしている場合や、特定期間の課税売上高が1,000万円を超える場合(給与の支払額で判定することもできます)、資本金1,000万円以上で会社設立をした場合などは扱いが違います。条件が細かいので、表に入れる前に法人成りで消費税が免除される仕組みで確かめてください。
退職金は逆に、会社設立をした場合にだけ使える選択肢です。国税庁のNo.1420によると、退職所得は「(退職金−退職所得控除額)×1/2」で、控除額は勤続20年以下なら40万円×勤続年数(最低80万円)です。ただし役員としての勤続年数が5年以下の人の退職金(特定役員退職手当等)には、1/2の計算が使えません。
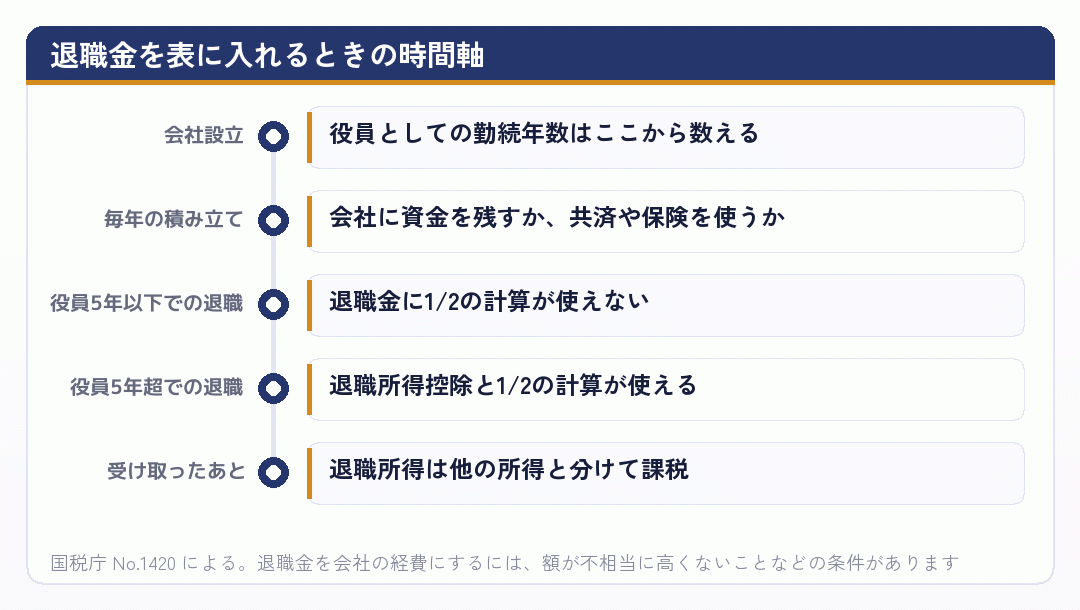
退職金は、毎年の比較とは別に、会社設立から退職までの長い時間軸の欄で見積もります。個人事業主として働いてきた年数は、会社の役員としての勤続年数には原則として入らない点にも注意してください。役員の退職金の出し方は役員に賞与や退職金は出せるかで扱っています。
出典No.1420 退職金を受け取ったとき(退職所得) (国税庁/2026年10月18日確認)
まとめ|法人成りのシミュレーションは、表の組み立てで精度が決まる
法人成りのシミュレーションは、計算の難しさよりも、何と何を比べ、どの数字をどこから取り、何を入れ忘れないかという組み立てで精度が決まります。表計算ソフトで自分で組めば、ソフトの前提に縛られず、自分の住所・年齢・家族・事業の数字で比べられます。
- 比べるのは、個人事業主のままと会社設立後の、税金と社会保険料を払ったあとの手残りの合計
- 表は入力欄・計算欄・比較欄に分け、数字を打つのは入力欄だけにする
- 税率と保険料率は、国税庁・協会けんぽ・日本年金機構・総務省から年度を確かめて写す
- 役員報酬は額を刻んで動かし、負担が底を打つ幅のなかで、生活費と運転資金から決める
- 無料ソフトは前提がばらばら。当たりをつけるのに使い、結果だけで決めない
- 均等割・税理士報酬・消費税・退職金を、固定費の行と長い時間軸の欄に入れる
法人税の税率は、国税庁のNo.5759のとおり中小法人なら所得年800万円以下の部分が15%、超える部分が23.2%です(令和7年4月1日以後に開始する事業年度。所得が年10億円を超える事業年度などの例外があります)。こうした率は改正で変わるので、表を作ったら、会社設立の直前にもう一度入力欄の数字を見直してください。
自作の表は、税理士に相談するときの材料にもなります。最終的な判断は、税理士などの専門家と一緒に詰めてください。
出典No.5759 法人税の税率 (国税庁/2026年10月18日確認)
表を作り始めて、手が止まった方へ
最初から完璧な表を作る必要はありません。売上と経費と役員報酬の3つだけを入力欄に置き、個人事業主の列と会社設立の列で所得税と社会保険料だけを比べる。そこから均等割、税理士報酬、消費税、退職金と、一行ずつ足していけば十分です。
途中で数字の出どころが分からなくなったら、入力欄の横のメモに戻ってください。それでも判断がつかないときは、作りかけの表を持って税理士に相談すると、話が具体的になります。法人成りは、表の答えより、その答えがどんな前提で出たかを分かっていることのほうが大切です。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「法人成り シミュレーション」に「エクセル」「ソフト」「役員報酬」「freee」を足し、さらに「会社設立 個人事業主 法人成り」と組み合わせて実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。試算ツールはそれぞれ前提(基準にした年の税制、住所、家族構成、資本金)が違うので、結果を比べるときは前提の欄を先に読んでください。
- 計算方法の手本
freee|法人成りによる税額シミュレーションと計算方法事業利益500万円と1,000万円の例で、法人成りの税額を手で計算する道筋を示しています。表を組む前の頭の整理に向きますが、税率の一部は古い制度のまま書かれているので、税率の段で挙げた国税庁のページと照らして使ってください。
www.freee.co.jp
- 無料の試算ページ
弥生|法人化(法人成り)税金シミュレーション|個人事業主とどっちが得?売上・経費・自分の報酬・家族の報酬を入れて、個人と法人の負担の差を見る弥生の試算ページです。ソフトの段で前提条件を紹介しています。
- 弥生|法人化と個人事業主どっちが得?税金・社保シミュレーション
税金と社会保険料をあわせて比べる、弥生のもう一つの試算ページです。自作の表の答え合わせに。
www.yayoi-kk.co.jp
- 簡易診断マネーフォワード クラウド会社設立|法人成り税額診断(簡易版)
マネーフォワードの法人成り税額診断です。ページに基準時点や住所の前提が書かれているので、ソフトの限界の段とあわせて読むと、結果をどこまで信じてよいかが分かります。
- マネーフォワード クラウド会社設立|役員報酬の税金はいくらかかる?所得税・住民税のシミュレーションや節税対策も解説
役員報酬にかかる所得税と住民税を、計算式つきで説明しています。計算欄の作り込みに。(biz.moneyforward.com)
- @SOHO|役員報酬の決め方シミュレーション2026|法人税+所得税+社会保険料の最適解
法人税・所得税・社会保険料の合計から役員報酬の最適な額を探す考え方を、2026年版で説明しています。役員報酬を動かす段の読み物として。
atsoho.com
- 年収ラインの目安
@SOHO|法人化シミュレーション2026|個人事業主が法人成りすべき年収ラインは?個人事業主が法人成りを考える年収の線を、2026年の制度で試算しています。自分の表の結果と見比べる相手に。
- 業務計算ポータル|個人事業主 vs 法人化 シミュレーション 2026年版・3シナリオ早見表で損益分岐を可視化
売上・経費率・役員報酬を変えた3つの場面で、個人と法人の負担を比べる計算ページです。比較欄の作り方の参考になります。
- 業務計算ポータル|法人成りのメリット|所得800〜1,000万円が損益分岐ゾーンになる理由
所得800〜1,000万円のあたりで損益が入れ替わる理由を、令和8年の制度で説明しています。
gyomu-keisan.jp
- 比較sum.money|個人事業主 vs 法人化シミュレーター 2026年
個人事業主と法人の税負担を比べ、役員報酬の額も試算する計算ページです。複数のソフトで同じ数字を入れて差を見ると、前提の違いがよく分かります。
- リーパル会計事務所|役員報酬の適正額はいくら?税理士が教える最適な決め方シミュレーション
月80万円と120万円の役員報酬で、税と社会保険料を比べた会計事務所の記事です。報酬を動かす段の続きとして。
- 業務計算ポータル|経営者・法人向け計算ツール集 令和8年(2026年)版
役員報酬や法人税など、経営者向けの計算ページを集めた一覧です。自作の表の答え合わせ用に。
gyomu-keisan.jp
- 辻・本郷 税理士法人|法人化の年収目安は800万円~900万円超!シミュレーションした結果を解説 www.ht-tax.or.jp
法人化の年収の目安を、税理士法人がシミュレーションの結果から説明しています。比べる二つの姿を決める最初の段とあわせて。
- 年収別の比較
マネーフォワード クラウド会社設立|年収いくらから法人化すべき?目安や年収別の節税効果の違いを解説年収いくらから法人化を考えるかを、年収別の節税効果の違いで説明しています。
- ベンチャーサポート|法人化の目安は年収いくら?課税所得で考える正しい判断基準とは
年収ではなく課税所得で法人化を判断する考え方を説明しています。入力欄に何を入れるかを決めるときに。
vs-group.jp
- 源泉徴収freee|役員報酬に税金はいくらかかる?決め方・源泉徴収税額の計算方法・節税対策を解説
役員報酬にかかる税金と、源泉徴収税額の計算方法を説明しています。毎月の手取りを表に出したいときに。(www.freee.co.jp)
- 創業手帳|法人成りで社会保険料はどう変わる?個人事業主が損しないタイミングを解説
法人成りで社会保険料がどう変わるかと、損をしにくい時期を説明しています。社会保険料の列の考え方の補いに。
- マイクロ法人で節約できるのは収入いくらから?社会保険料最安を狙おう | 会社設立の基礎知識 – 小谷野税理士法人
社会保険料を抑える役員報酬の考え方と、それが割に合う収入の目安を説明しています。報酬を低く置く案を表に入れる前に。
koyano-cpa.gr.jp
- 税理士ドットコム|役員退職金を損金算入して節税するときのポイント【まとめ】
役員退職金を損金に入れるときのポイントをまとめています。退職金の行を表に足すときの注意点として。(www.zeiri4.com)
- ▲ 辻・本郷Navi|会社設立時の役員報酬設定を徹底解説|適正額の決め方と損金算入の注意点
会社設立のときの役員報酬の決め方と、損金に入れるための注意点を説明しています。試算で決めた額を実際に届け出る前に。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。