借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱い
事業用の借入金がある方へ
会社設立をするけれど、個人事業主として借りている事業資金が残っている。この借入金は法人に移せるのか。移せないなら、どうやって返していくのか。そこを確かめたい方に向けたページです。
負債は資産と違って、勝手には移せません。 相手のある話だからです。金融機関の承諾が必要になります。
実務でとられる形をいくつか並べます。法人成りの前に、取引のある金融機関へ相談してください。
負債は相手の承諾なしに移せない
資産は、個人事業主が自分の判断で法人に売ることができます。相手は自分の会社なので、話は自分の中で完結します。
負債は違います。借入金を法人に移すということは、返す人が個人から法人に変わるということです。貸している側から見れば、返済してくれる相手が入れ替わることになります。
だから、債権者の承諾が必要になります。会社設立をしたからといって、勝手に法人の借金にすることはできません。
金融機関からの借入なら、その金融機関の承諾が要ります。取引先への買掛金なら、その取引先の承諾が要ります。
法人成りを考えている個人事業主が見落としやすいのがこの点です。資産の引継ぎばかり調べていて、負債で止まることがあります。
会社設立の前に、取引のある金融機関へ相談してください。事業を法人化する予定であることを伝えれば、扱いを教えてくれます。
相談せずに会社設立を進めてしまうと、あとで借入の条件に触れることもあります。契約書の内容によっては、事業形態の変更を通知する義務があることもあります。
以下、実務でとられる形を見ていきます。
日本政策金融公庫のような公的な金融機関から借りている場合も同じです。法人成りに伴う手続きの取扱いが決まっているので、会社設立を決めた段階で窓口に問い合わせてください。
個人事業主として借入がある方は、この点だけは先に確かめてください。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年8月26日確認)
形1|個人のまま返し続ける
いちばん単純なのが、借入金を個人のまま残して、個人が返し続ける形です。法人成りをしても、借入の名義は変えません。
この形の利点は、手続きが不要なことです。金融機関に相談する必要も、契約を作り直す必要もありません。会社設立の手続きに集中できます。
欠点は、返済の原資をどうするかです。個人事業主としての収入がなくなるので、役員報酬から返すことになります。
役員報酬には所得税と社会保険料がかかるので、そこから返済するのは効率が悪くなります。法人が直接返すのに比べて、負担が大きくなります。
それでも、借入の残高が少ない場合や、返済期間が短い場合には、この形で構いません。手続きの手間を考えると、そのほうが早いこともあります。
会社設立の直後は役員報酬を控えめに置くことが多いので、返済額との兼ね合いを見ておいてください。報酬が返済で消えてしまうと、生活費が残りません。
それから、この借入で買った資産を法人に移す場合は、資産と負債が分かれる形になります。個人には借入だけが残ります。
その場合、資産を売った代金で借入を返すという整理もできます。法人から受け取った代金を返済に充てる形です。
それから、個人で返し続ける場合でも、その借入が事業用であることは変わりません。ただし、個人事業主としての事業が終わっているので、利息を必要経費にできるかどうかは扱いを確かめる必要があります。会社設立の前に税理士に聞いておいてください。
個人事業主としての借入がそれほど大きくないなら、この形がいちばん簡単です。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年8月26日確認)
形2|法人が引き受ける
借入金を法人に移す形です。法人が個人の債務を引き受けるか、法人が新たに借りて個人の借入を返す借り換えの形をとります。
どちらにしても、金融機関の判断が入ります。会社設立をしたばかりの法人には実績がないので、審査は個人事業主のときの実績で見られることになります。
借り換えの場合、法人が新規に融資を受けることになります。事業計画や決算の見通しを求められることもあります。
債務引受の場合は、既存の契約を法人に移す形です。金融機関によって対応が分かれるので、まず相談してください。
いずれの形でも、代表者の個人保証を求められることが多くなります。法人の借入でも、実質的には個人が保証する形です。
この形の利点は、返済の原資が法人の資金になることです。役員報酬を経由しないので、税と社会保険の負担がかかりません。
借入の残高が大きい場合や、返済期間が長い場合には、この形にする意味があります。
ただし、手続きに時間がかかります。会社設立の日程に、金融機関とのやりとりの期間も見込んでおいてください。
法人が引き受ける形をとる場合、法人側の帳簿には借入金が計上されます。会社設立をしたばかりの法人の貸借対照表に負債が載ることになりますが、事業の実態を反映したものなので問題ありません。
個人事業主として長く取引してきた金融機関なら、法人成りの相談にも応じてくれるはずです。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年8月26日確認)
形3|資産と一緒に移す
借入で買った資産を法人に移すとき、その借入も一緒に移すという考え方があります。資産と負債の対応関係がはっきりするからです。
たとえば、ローンで買った車を法人に移す場合。車と残債をセットで移せば、法人の帳簿に車と借入が両方載ります。
ただし、この場合も債権者の承諾が必要です。ローンの契約に、名義変更や譲渡についての条項があるはずなので、確かめてください。
承諾が得られない場合は、資産だけを法人に移して、代金で残債を返すという形になります。個人が受け取った代金で借入を清算します。
この形なら、法人には資産だけが残り、個人には借入も資産も残りません。すっきりした形になります。
会社設立の直後は法人に資金が少ないので、代金を一括で払えないことがあります。その場合は未払金として残して分割で払うことになります。
すると、個人は借入を抱えたまま、法人からの入金を待つ形になります。返済のタイミングと入金のタイミングを合わせておいてください。
リース契約も同じです。リース会社の承諾が必要になるので、会社設立の前に相談してください。
リースについては、契約期間の途中で解約すると違約金が発生することもあります。会社設立に合わせて名義を変えるのか、契約が終わるまで個人のまま使うのか。金額を比べて決めてください。
個人事業主として設備をローンやリースで揃えてきた方は、この整理に時間がかかります。
出典【実践的】法人成りの4つの資産引継ぎ方法|事例や注意点まで解説 (辻・本郷 税理士法人/2026年8月26日確認)
買掛金や未払金の扱い
仕入先への買掛金や、経費の未払金についても同じ考え方です。相手の承諾なしに法人へ移すことはできません。
実務では、廃業日までに発生した買掛金は個人が払う形が多くなります。金額もそれほど大きくないことが多く、承諾を取る手間のほうがかかるからです。
個人が払った場合、その支出は個人事業主としての必要経費になります。廃業した年の確定申告で処理します。
法人に移すなら、取引先に伝えて了解を得たうえで、法人が支払う形にします。ただし、経費の帰属が変わるので、帳簿の処理も変わります。
会社設立の日を境に、どちらが払うかを決めておいてください。曖昧なままだと、経費の計上先が分からなくなります。
領収書や請求書の宛名も、この境目に合わせてください。個人宛てのものは個人の経費、法人宛てのものは法人の経費です。
法人成りの前後は、この宛名が混ざりやすい時期です。取引先に切替日を伝えておくと、相手も間違えにくくなります。
金額が小さいものにまで神経質になる必要はありませんが、方針だけは決めておいてください。
買掛金の残高は、廃業日時点で確定させておいてください。個人事業主としての最後の決算に必要な数字ですし、法人に移すかどうかの判断もこの残高を見て決めることになります。
個人事業主として掛け取引が多い事業では、この整理も一仕事になります。
出典個人事業主から法人成りをした場合の資産引継ぎと仕訳方法について | 会社設立の基礎知識 – 小谷野税理士法人 (小谷野税理士法人/2026年8月26日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
個人保証の扱いを確かめる
法人は原則として出資の範囲での責任ですが、借入に代表者の個人保証があれば、その部分は個人が負います。
会社設立をして法人が借りる場合でも、小さな会社では代表者の個人保証を求められることが多いのが実情です。
だから、法人成りをすれば借金の責任から解放されるということはありません。この点は誤解が多い部分です。
既存の個人の借入についても同じです。法人が引き受けたとしても、個人保証を付けることを条件とされることがあります。
近年は、一定の条件のもとで個人保証を求めない取扱いも広がっています。金融機関に確かめてみる価値はあります。
いずれにしても、契約書の保証条項は必ず読んでください。会社設立の前に、いま借りている契約の内容を確認しておいてください。
個人事業主として借りている場合、そもそも個人の債務なので保証という概念はありません。法人に移すときに初めて保証の話が出てきます。
この点を含めて、金融機関との相談は早めに始めてください。
保証の話は、家族にも関わります。配偶者を連帯保証人にしている契約があるなら、法人成りのときにその扱いも確かめてください。会社設立をきっかけに整理できることもあります。
法人成りの判断そのものに影響することもあります。
出典個人事業と法人のどちらがよいか (中小機構/2026年8月26日確認)
会社設立の前に金融機関へ相談する
借入がある個人事業主が法人成りを考えるなら、会社設立の前に取引のある金融機関へ相談してください。
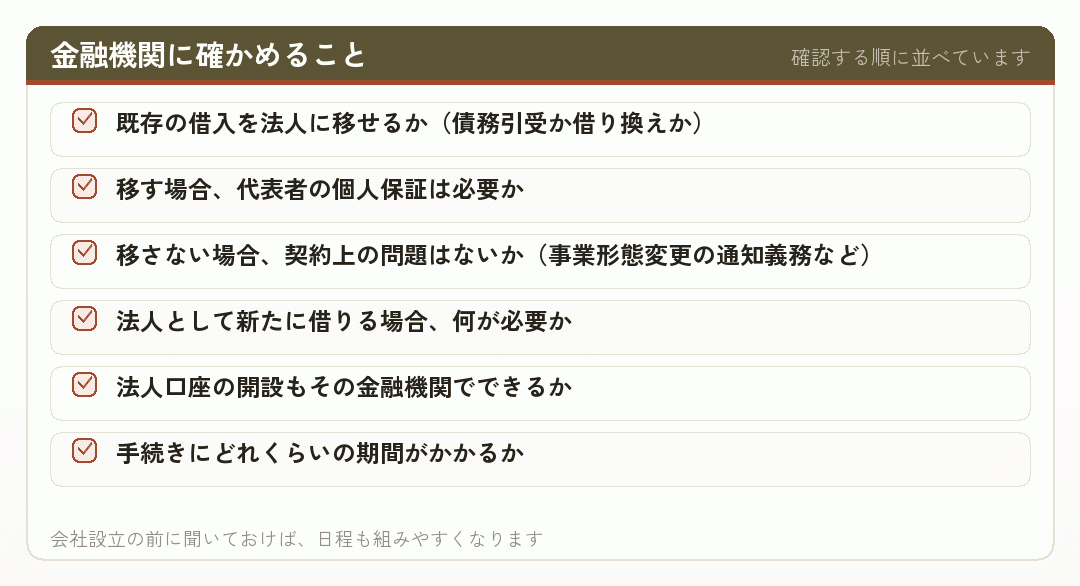
伝えることは3つです。事業を法人化する予定であること、時期の見込み、そして既存の借入をどうしたいか。
金融機関から見ても、取引先が法人化するのは前向きな話です。隠す必要はありません。
むしろ、相談せずに会社設立を進めて、あとから分かるほうが心証を悪くします。
法人口座の開設も同じ金融機関でできるなら、手続きがまとまって楽になります。個人事業主のときの取引実績があるぶん、審査も通りやすくなることがあります。
相談の時期は、会社設立を決めた時点が理想です。登記が終わってからでは、選択肢が狭まります。
相談の場では、会社設立後の事業計画も簡単に伝えられると話が早くなります。法人としてどう事業を進めるのかが見えれば、金融機関も判断しやすくなるからです。
時間に余裕があるほど、選べる形が増えます。
出典創業融資のご案内|日本政策金融公庫 (日本政策金融公庫/2026年8月26日確認)
負債を整理してから会社設立をするという選択
借入の残高が少ないなら、会社設立の前に返してしまうという選択もあります。個人事業主としての債務を清算してから、法人成りする形です。
こうすれば、負債の引継ぎという論点そのものがなくなります。会社設立の手続きに集中できますし、法人は身軽な状態から始められます。
ただし、手元の資金を返済に使うと、会社設立の資本金や運転資金が減ります。どちらを優先するかは、金額次第です。
借入の金利が低いなら、無理に返さずに残しておくという判断もあります。手元の資金を厚くしておくほうが、事業の安全度は上がります。
逆に金利が高い借入なら、先に返すほうが得になることもあります。
法人成りの時期を調整して、返済が終わってから会社設立をするという進め方もあります。時期に余裕があるなら、選択肢のひとつです。
ただし、取引先の要請などで時期が動かせない場合は、この選択はとれません。
個人事業主としての借入をどうするかは、法人成りの日程にも関わってきます。
個人事業主として複数の借入を抱えている場合は、まとめられるものがないかも確かめてください。会社設立を機に整理すれば、法人成り後の資金繰りが読みやすくなります。
会社設立の計画を立てるときに、返済の予定も一緒に見てください。
出典小規模企業支援 | 中小企業庁 (中小企業庁/2026年8月26日確認)
まとめ|負債は相手のある話。先に相談する
資産と違って、負債は相手の承諾なしに法人へ移すことはできません。会社設立をしても、借入の返済義務が自動的に法人に移ることはありません。
実務でとられる形は3つです。個人のまま返し続ける、法人が引き受ける(または借り換える)、資産と一緒に移す。
- 個人で返す手続き不要。ただし役員報酬から返すので効率は落ちます
- 法人が引受返済の効率は上がるが、金融機関の審査があります
- 資産とセット対応関係が明確。債権者の承諾が必要です
- 買掛金個人が払うほうが簡単。会社設立の日を境に決めます
そして、法人になっても個人保証は残ります。会社設立をすれば借金の責任から解放されるということはありません。
いちばん大事なのは、会社設立の前に取引のある金融機関へ相談することです。伝えるだけで扱いが分かりますし、日程も組みやすくなります。
個人事業主として借入がある方は、資産の引継ぎを考える前に、この相談を済ませておいてください。
出典法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説 | クラウド会計ソフト マネーフォワード (マネーフォワード/2026年8月26日確認)
取引のある金融機関に、まず一本電話してください
事業を法人化する予定であること、時期の見込み、既存の借入をどうしたいか。この3つを伝えれば、扱いを教えてもらえます。会社設立の前に聞いておけば、日程も組みやすくなります。
借入の契約書も出しておいてください。事業形態の変更について何か書かれていないか、保証の条項がどうなっているかを確かめておくと安心です。
残高が少ないなら、会社設立の前に返してしまうという選択もあります。負債の引継ぎという論点がなくなるので、法人成りの手続きに集中できます。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のテーマで実際に検索して出てきたサイトを並べました。並び順に優劣の意味はありません。個人事業主の会社設立や法人成りの扱いは、書き手によって前提の置き方が違います。数字は必ず一次情報でも確かめてください。
- 新規開業・スタートアップ支援資金|日本政策金融公庫
創業期に使える代表的な融資制度を、公庫自身が案内しているページです。
www.jfc.go.jp - 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
公庫から借入がある状態で法人成りする場合の手順です。
irie-office.com - 個人事業主の法人成りでも使える創業融資と注意点 | 事業計画書のつくりかた
創業融資を法人成りの場面で使う際の注意点を扱っています。
kaigyou.dreamgate.gr.jp - 個人事業主から法人へ「法人成り(法人化)する際の手続きは?自分でもできる?」 | マネーフォワード クラウド会社設立
法人成りの手続き全体を、自分でできるかという観点で扱っています。
biz.moneyforward.com - 個人事業主との違いは?法人が日本政策金融公庫から融資を受けるときの審査ポイントを解説 | 資金調達ノート
個人と法人で審査の見られ方がどう違うかを説明しています。
start-note.com - 弥生|法人成り・法人化で申請できる創業融資は?必要書類や審査のポイントも解説
法人成りした事業者が申請できる創業融資制度の一覧と、必要書類・審査のポイントを会計ソフトの会社が説明しています。
www.yayoi-kk.co.jp - 事業主事業所各種変更届 - ハローワークインターネットサービス
雇用保険の変更届の様式を案内する公式ページです。
hoken.hellowork.mhlw.go.jp - 小規模事業者持続化補助金について | 中小企業庁
持続化補助金の制度概要を、所管する中小企業庁が示しています。
www.chusho.meti.go.jp - あなたのまちの司法書士事務所グループ|法人って何?!
司法書士の立場から、法人とは何か、事業を個人で始めるか法人で始めるかの考え方を説明しています。
www.anamachigroup.com - Q1.自動車の名義変更や住所変更はどのようにすればよいですか? - 東北運輸局
自動車の名義変更について、運輸局が案内しているページです。
wwwtb.mlit.go.jp - 税理士ドットコム|法人成りした際の個人事業主の借入金について
法人成りで個人の借入金を法人が返す場合の仕訳を、税理士が回答している相談です。法人側では役員貸付金などで処理する考え方が示されています。
www.zeiri4.com - 税理士ドットコム|コロナ融資を受けた後の法人成について
コロナ融資を受けた個人事業主の法人成りで、借入金の重畳的債務引受と金融機関への相談を勧める回答です。
www.zeiri4.com - 【2026年最新版】小規模事業者持続化補助金とは?概要や最新動向などを解説 - 創業手帳【公式】
制度の概要と、最近の変更点をまとめています。
sogyotecho.jp - 法人成りとは?手続きの流れと必要な準備・費用について解説
法人成りの流れを準備から費用まで追った解説。青色申告まわりの届出にも触れています。
ishiguro-tax.jp - 日本政策金融公庫から個人事業主が融資を受けるには?限度額、必要書類を解説 | マネーフォワード クラウド会社設立
個人事業主が公庫を使う場合の必要書類をまとめています。
biz.moneyforward.com - 辻・本郷 税理士法人|法人成りした事業者が使える融資制度は?融資率アップの秘訣も解説
法人成りした事業者が使える融資制度と、申込みの準備を税理士法人が説明しています。
ht-tax.or.jp - 【日本政策金融公庫】法人成りで利用できる融資の例と各制度の特徴を紹介 | 会社設立の基礎知識 - 小谷野税理士法人
法人成りの場面で使える公庫の制度を並べて説明しています。
koyano-cpa.gr.jp - 建設業許可の法人成り手続き|個人事業主から法人へ引き継ぐ方法・事前認可・注意点【東京都】- 行政書士萩本昌史事務所
東京都の運用を前提に、事前認可の注意点まで書かれています。
hagimotomasashi.net - 法人成りしたらやることリスト!手続きの仕方や必要書類も解説 | 会社設立の基礎知識 - 小谷野税理士法人
法人成り後にやることを一覧化。許認可の取り直しも項目に入っています。
koyano-cpa.gr.jp - 個人事業主は酒類販売免許を取得できる?法人申請との違いを踏まえて解説 | ツナグ行政書士事務所
個人と法人で申請の要件がどう違うかを説明しています。
tsunagu-office.net