借入金を会社に引き継がない法人成り|個人に残したローンの返し方と、廃業後の利息の扱い
借入金は個人に残したまま、会社設立をしようと考えている方へ
個人事業主として借りた事業資金が、まだ残っている。債務引受を金融機関に頼むほどの残高ではない、あるいは条件を変えたくない。だから借入金は個人のままにして、事業だけを会社に移したい。このページは、そういう方に向けて書いています。
借入金を引き継がない法人成りは、手続きの面ではいちばん軽い形です。そのかわり、個人事業主としての売上がなくなったあと、何を原資に返すのかと、廃業後に払う利息を経費にできるのかという2つの問いが残ります。ここを先に決めておかないと、会社設立の後で手取りが足りなくなります。
法令と裁決は、e-Gov 法令検索と国税不服審判所の公表裁決事例で2026年10月時点の記載を確かめました。税務の扱いは個別の事実で変わるので、最後は税務署か税理士に確かめてください。
借入金を引き継がない法人成りとは|契約は個人に残り、事業だけが会社へ移る
借入金を引き継がない法人成りとは、個人事業主として金融機関と結んだ借入の契約には手を付けず、事業だけを会社に移す形です。会社設立の登記をしても、借入の名義は個人のまま。毎月の返済も、これまでと同じ個人の口座から引き落とされます。
税理士法人の解説では、法人成りのときの借入金の処理を、個人事業主のうちに完済する方法、会社が新たに借りて個人に貸し付け、そのお金で返す方法、債務引受で会社に移す方法、の3つに分けています。このページで扱うのは、そのどれにも当てはまらない、完済もせず、会社にも移さず、個人に残して返し続けるという選択です。実際には、残高が小さい人ほどこの形を選んでいます。
- 会社に移るもの売上、取引先との契約、事業用の資産(売るか貸すかを決めたもの)、従業員
- 個人に残るもの借入の契約と返済義務、担保や保証の関係、返済用の口座
- 新しく決めること返済の原資をどこから出すか、利息を誰の経費として扱うか
負債はなぜ自動では移らないのか、移すならどんな形があるのかは、借入金は法人に引き継げるか|個人事業主が会社設立するときの負債の扱いで、債務引受の2つの形と、金融機関に黙って進めた場合の話は借入は法人成りで引き継げない|個人事業主のローンをどう処理するかで書いています。ここでは、残すと決めた後の話に絞ります。
引き継がないといっても、何もしなくてよいわけではありません。会社設立の前に金融機関へ事業の形が変わることを伝え、そのうえで個人のまま返し続けてよいかを確かめておく。そこまでが、この形の最低限の準備です。
出典法人成り時の債務引受方法2つと知っておきたい注意点を解説 (H&T税理士法人/2026年10月18日確認)
引き継がない選択が向いている場合|残高・残り期間・金利・担保で見る
借入金を会社に移すには、金融機関の関与が欠かせません。民法では、免責的債務引受(個人が債務から外れる形)は、債権者と引受人となる者との契約か、債務者と引受人の契約に債権者が承諾することで成り立つとされています。つまり、金融機関が首を縦に振らなければ、借入金は会社に移りません。
会社設立の前にその手間をかけるかどうかは、借入金の中身で決まります。引き継がない選択が向いているのは、おおむね次のような場合です。
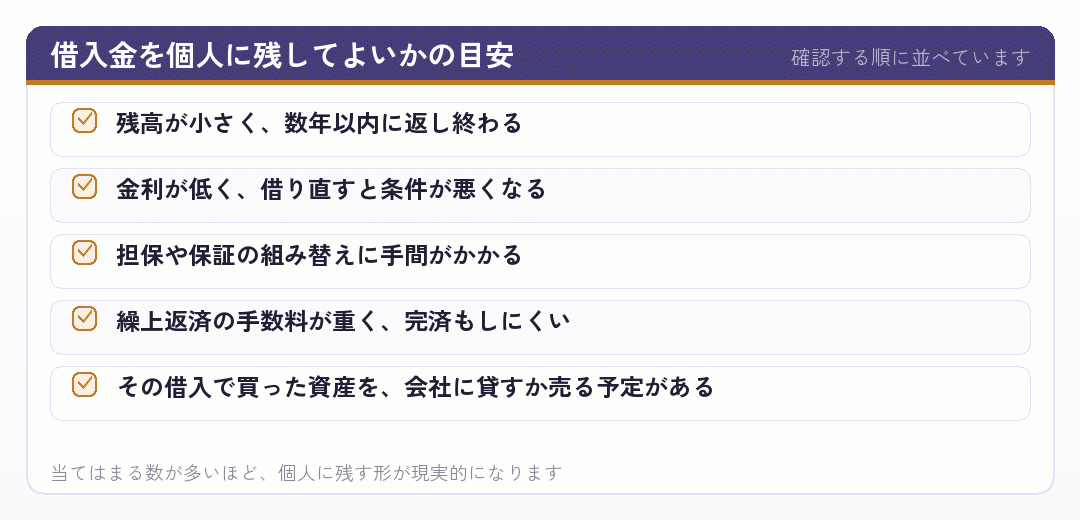
反対に、残高が大きく返済期間が長い借入を個人に残すと、何年にもわたって役員報酬から返し続けることになります。会社設立の直後は役員報酬を低めに置くことが多いので、返済額が報酬の大半を占めてしまうこともあります。そうなりそうなら、引き継ぐ形と比べてから決めてください。
個人事業主として借りた日本政策金融公庫や銀行の融資には、事業の形が変わったときに知らせる約束が書かれていることがあります。個人に残す場合でも、契約書の届出の条項は必ず読んでおいてください。
出典e-Gov 法令検索 (デジタル庁(e-Gov法令検索)/2026年10月18日確認)
廃業後の返済原資①|役員報酬から返すなら、手取りで逆算する
法人成りをすると、個人事業主としての売上はなくなります。借入金を個人に残した場合、いちばん多い返済原資は、会社設立の後に会社から受け取る役員報酬です。ただ、役員報酬はいつでも自由に変えられるお金ではありません。
国税庁の案内では、会社の損金になる役員給与の代表が定期同額給与で、支給時期が1か月以下の一定の期間ごとで、その事業年度の各支給時期の支給額が同じものをいいます。額を改定できるのは、原則として事業年度開始の日から3か月を経過する日までなど、限られた時期と事情に限られます。返済が苦しいからといって、期の途中で報酬を上げると、上げた分が損金にならないおそれがあります。
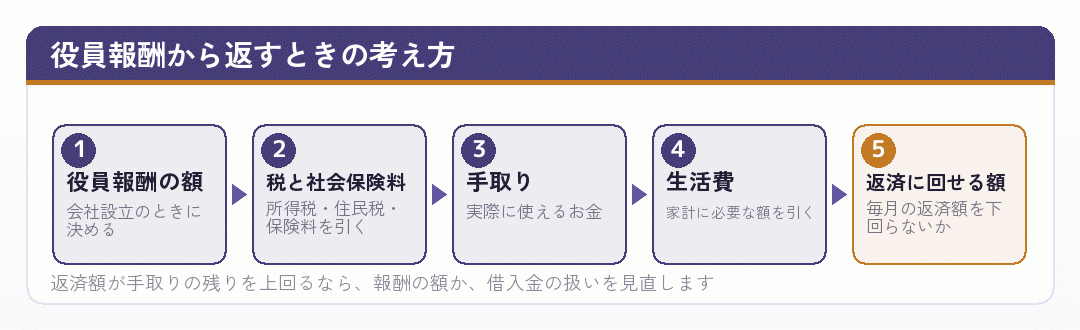
個人事業主のときは、事業の利益から元本を返していました。会社設立の後は、会社が役員報酬を払い、そこから税金と社会保険料が引かれ、残った手取りから元本を返します。同じ返済額でも、そのために必要な報酬の額面は、返済額より大きくなるということです。
役員報酬の決め方は役員報酬をいくらにするか|個人事業主が法人成りしたあとの決め方で、報酬と社会保険料の連動は役員報酬と社会保険料の関係|個人事業主が法人成りで見落とす連動の仕組みで扱っています。返済額を入れて計算し直してから、報酬の額を決めてください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月18日確認)
返済原資②|資産を会社に売った代金で返す|譲渡所得に注意
借入金で買った車や機械を会社設立の後に会社へ売り、その代金で個人の借入金を返す。借入金を個人に残す場合には、筋の通った返し方です。会社には資産だけが移り、個人には代金が入り、それが返済に回ります。
気をつけたいのは、売ったときの税金です。国税庁の案内では、土地・建物・株式等以外の資産を譲渡したときの所得は譲渡所得として、給与所得などと合計して税額を計算します。所有期間が5年以下なら短期、5年を超えると長期の譲渡所得になり、特別控除は短期と長期を合わせて50万円まで。長期の譲渡所得は2分の1にした額を合計します。なお、事業用の商品などの棚卸資産を売った所得は、譲渡所得には含まれません。
- 車・機械などを売る
- 譲渡所得。売り値から取得費(減価償却後)と譲渡費用を引き、50万円までの特別控除
- 在庫(棚卸資産)を売る
- 譲渡所得ではなく、個人事業主の最後の事業所得の売上
- 代金を分割で受け取る
- 会社に未払金が残り、個人は入金を待ちながら返済を続ける
売り値を高くすれば返済には回しやすくなりますが、そのぶん個人の譲渡所得が増えます。安くしすぎれば、会社に利益を移したと見られるおそれがあります。会社設立の直後で会社に現金が少なく、代金を分割で払う場合は、入金の予定と返済の予定を同じ表に並べておくと、資金が足りない月が見えてきます。
売り値の決め方は法人成りで資産を引き継ぐときの価格の決め方|個人事業主が会社設立で迷う金額の話で、売るか貸すかを含めた移し方は法人成りで資産を引き継ぐ4つの方法|個人事業主の車・機械・在庫をどう移すかで扱っています。譲渡所得の計算は、廃業した年の確定申告で行います。
出典No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき) (国税庁/2026年10月18日確認)
返済原資③|会社に貸して賃料を受け取る|不動産所得と借入金の利子
借入金で建てた店舗や事務所、買った土地がある場合は、会社設立の後も売らずに会社へ貸すという選択もあります。会社から受け取る賃料は、個人の不動産所得になります。借入金は個人に残したまま、賃料を返済の原資にする形です。
この形の特徴は、借入金の利子の行き先です。国税不服審判所の公表裁決では、借入金で取得した資産を不動産所得の基因となる貸付けの業務に使っているときは、その借入金の利子は不動産所得の必要経費に算入すべきだとした事例があります。反対に、土地がまだ業務に使われていない期間の利子は、必要経費に算入する余地がないとされた事例もあります。実際に貸していることが前提です。
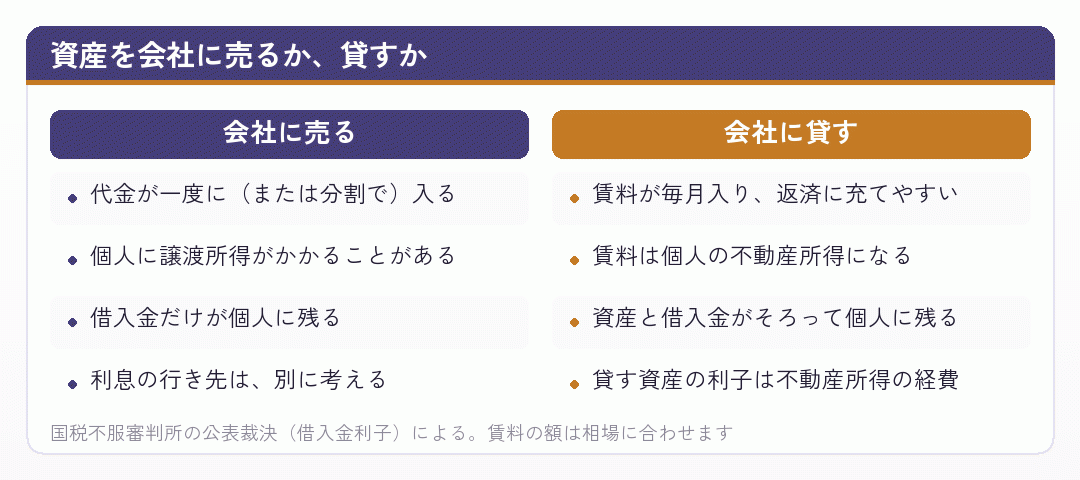
土地の取得に充てた借入金には、もう一つ注意があります。国税庁のNo.2250 損益通算では、不動産所得が赤字になったとき、土地を取得するために要した負債の利子に相当する部分の損失は、なかったものとみなされ、給与所得などと通算できないとしています。賃料を低く設定しすぎると、この制限にかかりやすくなります。
会社設立の後に個人事業主のときの事務所を会社に貸す場合の契約や家賃の決め方は、不動産の家賃収入で法人成りをするか|3つの形と、決め方の順番と不動産を法人に移すと、いくらかかるか|会社設立の前に計算しておく3つの税で扱っています。
出典借入金利子 | 公表裁決事例等の紹介 | 国税不服審判所 (国税不服審判所/2026年10月18日確認)
会社設立そのものより、法人成りしたあとの設計で差がつきます
個人事業主のうちに決めておくこと(役員報酬・決算期・社会保険の入り方)は、あとから直すと手間もお金もかかります。法人成りの前後をまとめて見てくれる相手に、いちど当ててみるのが早道です。
無料で相談してみる※ 当サイトは会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートは freee会社設立 を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。当サイトは一般的な解説であり、法人成りの判断や個別の税務は税理士などの専門家にご相談ください。最新の料金・条件は必ず公式ページでご確認ください。
廃業後の利息は必要経費になるか|所得税法63条の原文で確かめる
借入金を個人に残した個人事業主がいちばん迷うのが、廃業した後に払う利息を経費にできるかです。結論から言うと、国税庁が一般向けに示した案内の中には、この点を直接書いたものは見当たりません。ここでは法令の文言から分かることと、分からないことを分けて書きます。
所得税法37条は、必要経費を、総収入金額を得るために直接要した費用と、その年の販売費・一般管理費その他これらの所得を生ずべき業務について生じた費用、と定めています。事業を廃止した後は、その事業から生じる収入がないので、廃止後の期間の利息をこの37条だけで事業所得の必要経費にするのは難しい、と考えるのが自然です。国税不服審判所の公表裁決にも、診療を始める前の期間に係る借入金の利子は、事業所得を生ずべき事業について生じた費用に当たらないとした事例があります。
居住者が不動産所得、事業所得又は山林所得を生ずべき事業を廃止した後において、当該事業に係る費用又は損失で当該事業を廃止しなかつたとしたならばその者のその年分以後の各年分の(中略)必要経費に算入されるべき金額が生じた場合には、当該金額は、(中略)その廃止した日の属する年分(中略)又はその前年分の(中略)必要経費に算入する。
— 所得税法第63条(e-Gov 法令検索)
一方で、所得税法63条は、事業を廃止した後に生じた、その事業に係る費用で、廃止しなかったら必要経費になったはずのものを、廃止した年分かその前年分の必要経費に入れる特例です。この特例を使った場合は、事実が生じた日の翌日から2か月以内に限って更正の請求ができます(同法152条)。ただ、廃業後に毎月発生する借入金の利息がこの「事業に係る費用」に当たるのかについては、国税庁の所得税基本通達の63条関係を読んでも、利息を取り上げた項目はありません。
確かめるときに持っていくとよいのは、借入の契約書、資金の使い道が分かる記録、借入金で買った資産を会社に売ったのか貸したのか残したのかの一覧です。法人成りをした年の確定申告の進め方は法人成り 確定申告のカテゴリーで扱っています。
出典e-Gov 法令検索 (e-Gov(デジタル庁)/2026年10月18日確認)
会社に資金を貸す形(役員借入金)との違い|誰が借り、誰が返し、利息は誰の経費か
会社設立の相談で、借入金を個人に残す形と混同されやすいのが、役員借入金です。役員借入金は、社長が個人のお金を会社に貸し、会社がそれを返していく形です。会社の帳簿では、社長からの借入金として負債に載ります。個人に残した借入金とは、お金の流れが逆になります。
| 形 | 借りているのは | 返すのは | 利息の扱いの目安 |
|---|---|---|---|
| 個人に残して個人が返す | 個人 | 個人(役員報酬・売却代金・賃料から) | 廃業後の事業所得の経費になるかは確認が必要 |
| 個人が会社に貸す(役員借入金) | 会社が個人から | 会社が個人へ | 会社が払う利息は会社の経費、個人の受取利息は雑所得 |
| 会社が引き継ぐ(債務引受) | 会社 | 会社 | 引き継いだ後の利息は会社の経費 |
← 横にスクロールできます
利息の扱いは一般的な目安です。契約の内容と実際の資金の動きで判断されます
役員借入金で気をつけたいのは、個人が金融機関から借りたお金を、そのまま会社に貸す場合です。国税不服審判所の公表裁決では、事業を営む人が自分の主宰する法人に無利子で貸し付けた資金を借入金でまかなっていた事例で、その貸付けは法人の代表者としての地位と責任に基づくもので、個人の事業の遂行上必要とは認められないとして、借入金の利子は事業所得の必要経費に算入できないとされています。
会社が社長に利息を払う場合、その利息は会社の経費になりますが、受け取った個人の側では、国税庁のNo.1500 雑所得にあるとおり、営業としてではない貸金の利子は雑所得に当たります。逆に、個人の借入金を会社のお金で直接返してしまうと、会社から社長への貸付け(役員貸付金)として扱われることがあり、融資の審査で好まれません。
会社設立の直後は、個人の口座と会社の口座のお金が行き来しやすい時期です。どの形で返しているのかを決め、帳簿の科目をそろえておくことが、後で説明に困らないためのいちばんの備えです。
出典支払利子割引料 | 公表裁決事例等の紹介 | 国税不服審判所 (国税不服審判所/2026年10月18日確認)
残すか、引き継ぐかの判断の軸|返済原資・利息の行き先・金融機関の条件
借入金を個人に残すか、会社に引き継ぐか。どちらが正しいという答えはなく、借入金の中身と会社設立の後のお金の流れで決まります。判断の軸を5つに分けておくと、比べやすくなります。
- 返済原資
- 個人に残すと役員報酬・売却代金・賃料から。引き継ぐと会社の売上から
- 利息の行き先
- 引き継げば会社の経費。残すと、貸付けに使う資産がなければ扱いの確認が必要
- 金融機関の条件
- 引き継ぐには承諾と審査が要る。残すなら条件はそのまま
- 保証
- 引き継いでも、代表者の個人保証を求められることが多い
- 手間と時間
- 引き継ぐと会社設立の日程に交渉の期間が加わる
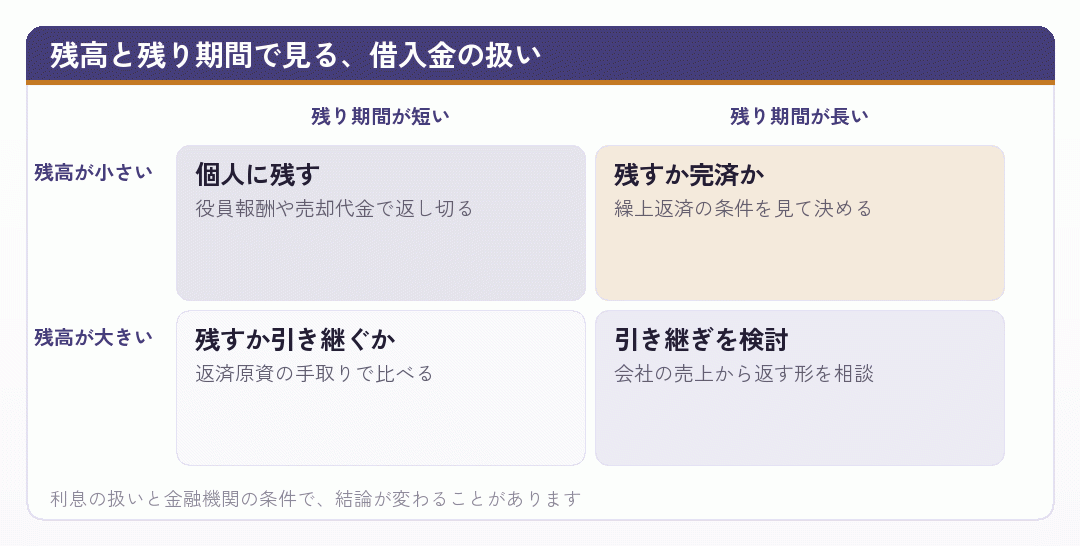
個人事業主のうちに完済できるなら、それがいちばん単純です。ただし、手元の資金を返済に回すと、会社設立の資本金や当面の運転資金が薄くなります。会社設立の直後に新たな融資を受けるつもりなら、手元資金を残しておくほうが安全なこともあります。
引き継ぐ場合の手順と注意点は法人成り 融資のカテゴリーと、前に挙げた2本の記事で扱っています。このカテゴリーでは、引き継ぐときの仕訳と名義変更の手続きを別の記事で取り上げる予定です。
出典法人成りをした場合の「債務引受」とは? – クラウド会計に強いスペラビ税理士法人 (スペラビ税理士法人/2026年10月18日確認)
まとめ|借入金を個人に残すなら、返す原資と利息の扱いを先に決める
借入金を引き継がない法人成りは、手続きが軽いぶん、会社設立の後のお金の流れを自分で組み立てる必要があります。国税庁のNo.2210 必要経費の知識にあるとおり、業務のための借入金の利息は必要経費になりますが、廃業した後もその「業務」が続いているかどうかが問われます。
- 借入の契約は個人に残り、返済も個人が続ける。金融機関には事業の形が変わることを伝える
- 返済の原資は、役員報酬・会社に売った資産の代金・会社から受け取る賃料のどれか
- 役員報酬は期の途中で変えにくい。返済額を入れて手取りで逆算する
- 資産を売れば譲渡所得、貸せば不動産所得。貸付けに使う資産の利子は不動産所得の経費になりうる
- 廃業後の利息が必要経費になるかは断定できない。所得税法63条の扱いを税務署か税理士に確かめる
- 役員借入金はお金の流れが逆。借りたお金を会社に無利子で貸すと、利息は事業所得の経費にならないとした裁決がある
個人事業主として借りたお金は、法人成りをしても消えるわけではありません。残すと決めたら、何から、いつまでに、いくらずつ返すのかを1枚の表にして、会社設立の前に金融機関と税理士に見てもらってください。
ここに書いた内容は2026年10月時点の法令と公表裁決をもとにした一般的な整理です。個別の取扱いは、契約の内容と実際の資金の動きで判断されます。
出典No.2210 必要経費の知識 (国税庁/2026年10月18日確認)
借入金を残すか移すかで、手が止まっている方へ
借入金の扱いで迷うと、会社設立の日程そのものが決められなくなります。まずは契約書を出して、残高、金利、残りの返済期間、担保と保証を書き出してください。それだけで、残すか移すかの当たりはつきます。
残すと決めたら、返済の原資を役員報酬にするのか、資産の代金や賃料にするのかを決め、廃業後の利息の扱いは申告の前に税理士に確かめておくと安心です。個人事業主のときに積み上げた返済の実績は、法人成りの後も金融機関との関係に生きてきます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「法人成り 借入金 引き継がない」「債務引受 しない」「役員借入金」「廃業後 借入金 利息」などで実際に検索して出てきたサイトから20件を選びました。掲載の順番は優劣を示すものではありません。税理士への相談サイトの回答は個別の事情を前提にしたものなので、自分の契約と数字に置き換えて読んでください。
- 3つの選択肢の整理
法人成り時の債務引受方法2つと知っておきたい注意点を解説完済してから法人成りする、会社が借りて個人に貸す、債務引受、の3つを並べた税理士法人の解説です。この記事の最初の段で触れた選択肢の元になっています。
www.ht-tax.or.jp
- 税理士ドットコム|法人成りした際の個人事業主の借入金について
個人の借入金を会社が返す場合の仕訳を尋ねた相談です。会社の側では役員貸付金で処理する考え方が出てきます。役員借入金との違いの段とあわせて。
- 税理士ドットコム|個人から法人への債務引受(公庫借り入れ金)の会計仕訳について
公庫の借入金を会社に移したときに、資産と負債の差額が役員貸付金・役員借入金になるという回答です。
www.zeiri4.com
- 融資後税理士ドットコム|コロナ融資を受けた後の法人成について
コロナ融資を受けたあとに法人成りする場合の相談です。一般には重畳的債務引受を使うという回答で、引き継がない形と比べる材料になります。
- マネーフォワード クラウド会社設立|法人化で貸付金が発生するのはリスク?原因や解消方法を解説
法人化で役員貸付金が生まれる原因と、融資の審査での見られ方を説明しています。会社のお金で個人のローンを返してしまう前に。(biz.moneyforward.com)
- 税理士ドットコム|廃業に係る必要経費の特例について
事業を廃止したあとに生じた費用を所得税法63条で必要経費にできるかを尋ねた税務相談です。廃業後の利息の段の参考に。
www.zeiri4.com
- 元本と利息の基本
マネーフォワード クラウド確定申告|個人事業主の借入金返済は必要経費にできる?借入金の元本の返済は経費にならず、利息は経費になる、という個人事業主の基本を仕訳とあわせて説明しています。
- 税務情報(マイコモン)|事業廃止年分の必要経費の考え方
事業を廃止した年の必要経費の考え方と、廃止後に生じた費用の更正の請求の期限を短くまとめています。
- ジンジャー|役員借入金を活用する節税対策のメリットやデメリットについて解説
役員が会社にお金を貸す役員借入金の仕組みと、使うときの良い点・悪い点を説明しています。
hcm-jinjer.com
- 科目税理士ドットコム|法人 役員借入金について
会社が役員から借りたお金を、どの勘定科目でどう処理するかを尋ねた相談です。役員借入金の形を選ぶときの帳簿の確認に。
- MONEYIZM|借入金は経費になる?個人事業主の借入金の処理方法について徹底解説
個人事業主の借入金の元本と利息の扱い、帳簿のつけ方を解説しています。
- 借金のある個人事業主が法人化するには?債務引受の流れや仕訳を解説 | マネーフォワード クラウド会社設立
借金のある個人事業主が法人化するときの債務引受の流れと仕訳です。引き継ぐ側の手順を知っておくと、残す判断もしやすくなります。
biz.moneyforward.com
- 個人事業主時代の借入金を法人成りで債務引受をする方法 | 会社設立の基礎知識 – 小谷野税理士法人 koyano-cpa.gr.jp
個人事業主のときの借入金を債務引受で会社に移す方法を、税理士法人が説明しています。判断の軸の段で、引き継ぐ側の比較に。
- 金融機関との話し方
法人成り時の債務引受と金融機関交渉|荒川会計事務所法人成りのときの債務引受と、金融機関との交渉の進め方を説明しています。
- 日本政策金融公庫から借入のある場合の法人成り手続き | 法人成りなら税理士法人入江会計事務所
日本政策金融公庫から借入がある場合の法人成りの手続きを、税理士法人がまとめています。
irie-office.com
- 引受とは法人成りをした場合の「債務引受」とは? – クラウド会計に強いスペラビ税理士法人
法人成りをした場合の債務引受とは何かを、短く説明しています。(superavit.tax)
- マネーフォワード クラウド会計|法人成りの仕訳とは?資産・負債の引継ぎや税務処理をわかりやすく解説
法人成りの仕訳を、資産と負債の引継ぎから説明しています。借入金を残すと開始の貸借対照表がどう変わるかの確認に。
- 髙谷公認会計士・税理士事務所|法人成りの資産・負債の引継ぎ方法と仕訳
法人成りの資産・負債の引継ぎ方法と仕訳を、会計事務所が整理しています。
takatani-cpa.com
- 鮎澤パートナーズ|法人成りの仕訳と会計処理|資産・借入金の引継ぎと開始貸借対照表の作り方
資産と借入金の引継ぎと、開始貸借対照表の作り方をまとめています。何を個人に残したかを帳簿に映す段取りの参考に。(ayusawa-partners.jp)
- ▶ バクラク|法人成りした際の仕訳方法とは?引継ぎ方法と注意点
法人成りしたときの仕訳の方法と、引継ぎの注意点を説明しています。
このページは役に立ちましたか。
押しても個人が特定される情報は送られません。数は同じ端末から一度だけ増えます。